フリーランスの扶養 税の扶養と社会保険の扶養の基準、所得と収入の違いと計算の例、130万円と令和8年分62万円の見方【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
フリーランスは配偶者や親の扶養に入ったままで、いくらまで稼げるのでしょうか。扶養には税金の扶養と社会保険の扶養があり、基準の数字も判定の方法も違います。
税の扶養は令和7年分は合計所得金額58万円以下、令和8年分は62万円以下です。社会保険の扶養は年間収入130万円未満の見込みが基準です。
この記事を読むと、売上から所得を計算して、2つの基準と比べる順番が分かります。内容は国税庁・日本年金機構・厚生労働省の公式の資料で2026年11月20日に確認しました。
この記事の結論
- 扶養の2つの種類:税の扶養は合計所得金額、社会保険の扶養は年間収入の見込みで判定します
- 税の扶養の所得の基準:合計所得金額が令和7年分58万円以下、令和8年分62万円以下です
- 収入と所得の違い:所得は売上から必要経費と青色申告特別控除を引いた金額です
- 社会保険の扶養の収入の基準:年間収入130万円未満の見込みで、同居なら被保険者の収入の半分未満です
- 外れるときの手続:130万円以上の見込みで外れ、国民年金・国民健康保険に切り替えます
COACH AIで、AIコンサル・AI受託の事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
扶養の2つの種類
扶養には所得税の扶養(扶養控除・配偶者控除など)と、健康保険・年金の扶養(被扶養者・第3号被保険者)の2つがあります。2つは別の制度で、判定の基準も、見る金額も違います。
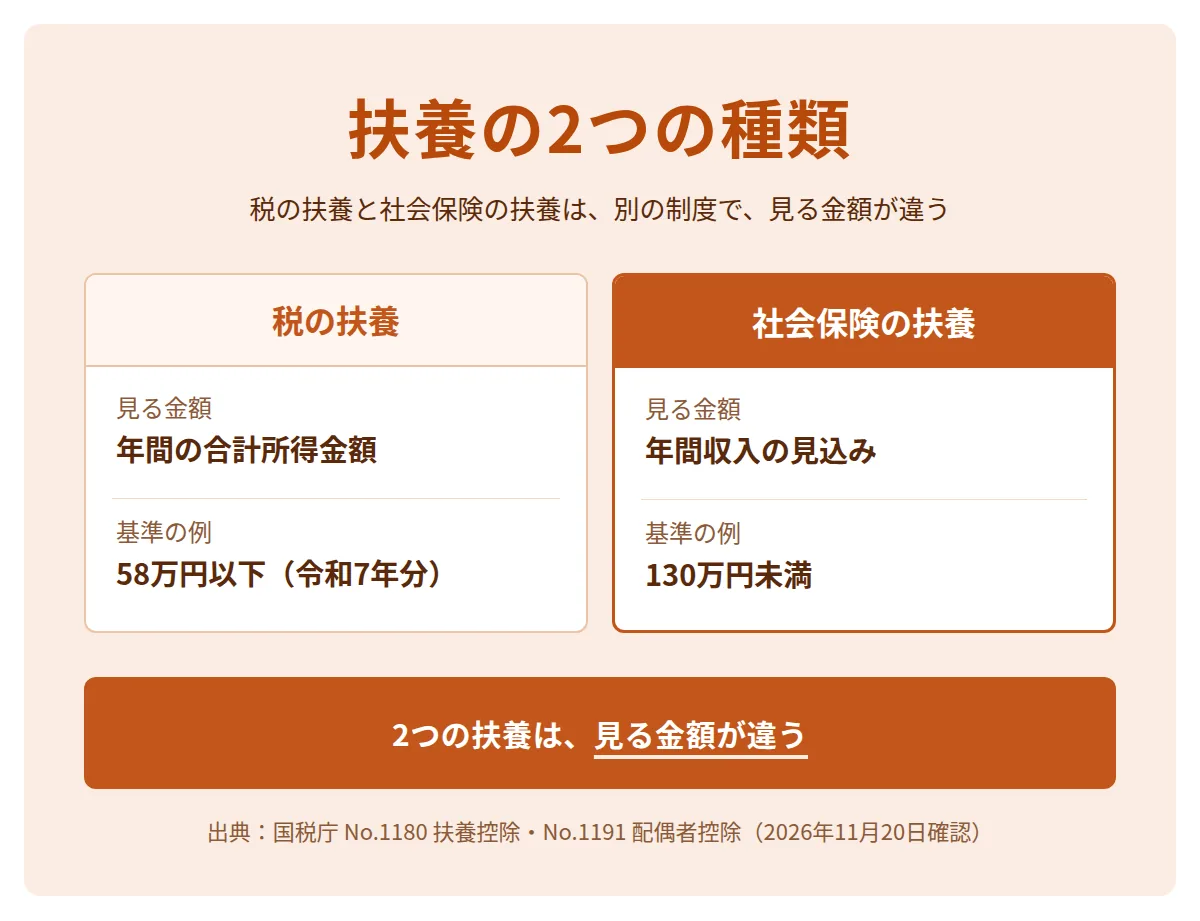
| 項目 | 税の扶養 | 社会保険の扶養 |
|---|---|---|
| 仕組み | 扶養する人の税金が軽くなる所得控除 | 保険料の負担なしで、健康保険と年金に入る |
| 見る金額 | 年間の合計所得金額 | 年間収入の見込み |
| 基準の例 | 58万円以下(令和7年分)・62万円以下(令和8年分) | 130万円未満 |
| 判定する所 | 扶養控除を受ける人の年末調整・確定申告 | 被保険者が加入する健康保険 |
厚生労働省のQ&Aは会社員の配偶者などで一定の収入がない人は、被扶養者となり、保険料の負担が発生しないとしています。20歳以上60歳未満の配偶者はあわせて国民年金の第3号被保険者です。
税の扶養の所得の基準
税の扶養に入る条件は年間の合計所得金額が、令和7年分は58万円以下、令和8年分は62万円以下であることです。国税庁のNo.1180は扶養親族の要件の1つとして、この所得の金額を示しています。
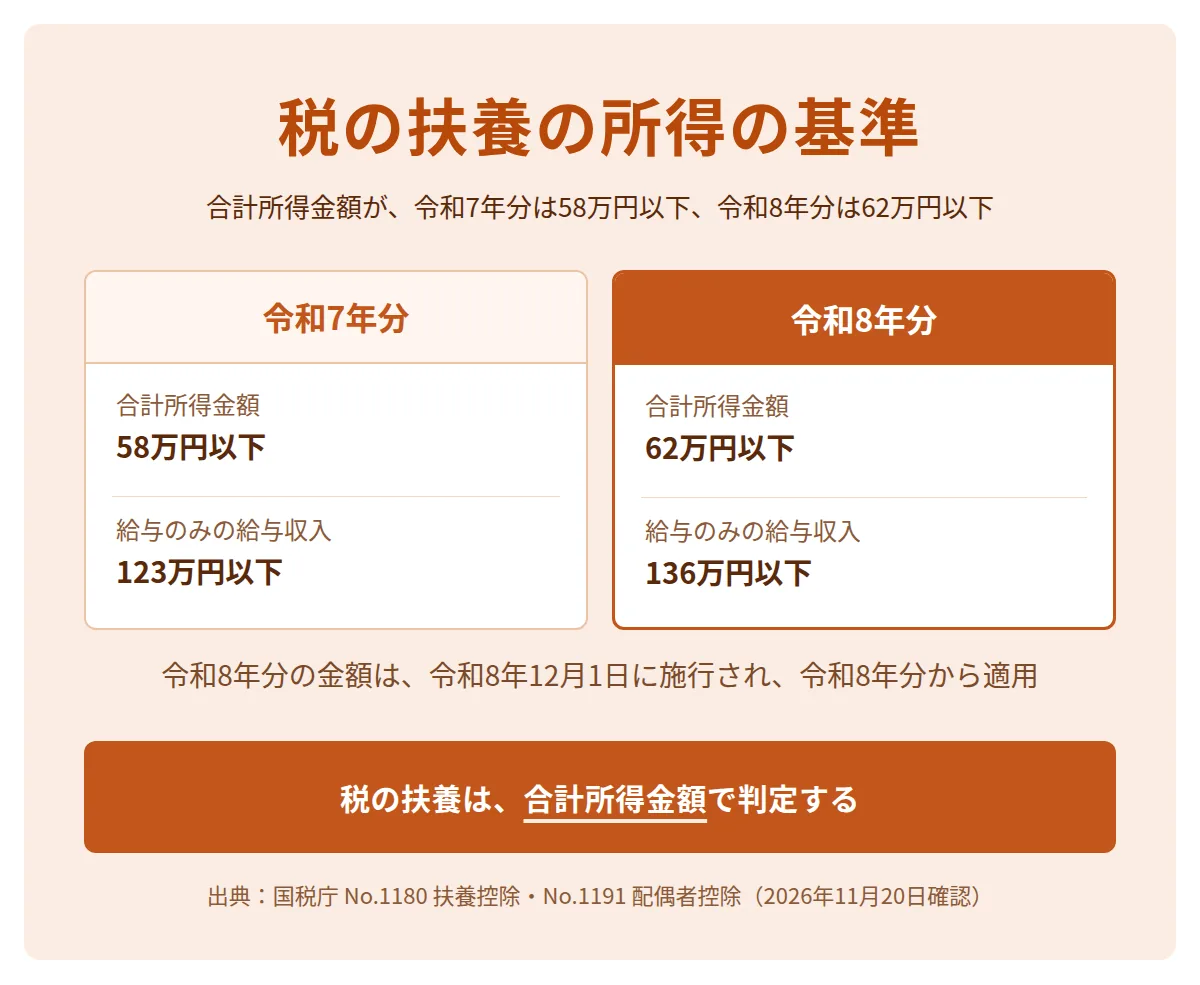
| 年分 | 合計所得金額の基準 | 給与のみの場合の給与収入 |
|---|---|---|
| 令和2年分から令和6年分 | 48万円以下 | 103万円以下 |
| 令和7年分 | 58万円以下 | 123万円以下 |
| 令和8年分 | 62万円以下 | 136万円以下(配偶者控除のページの記載) |
令和8年分の金額は令和8年12月1日に施行され、令和8年分から適用されます。配偶者控除と配偶者特別控除のページも、同じ年分の金額を示しています。
配偶者の場合は合計所得金額が令和8年分で62万円以下なら配偶者控除です。62万円超133万円以下なら配偶者特別控除です。令和7年分の配偶者特別控除は58万円超133万円以下です。どちらも、控除を受ける納税者本人の合計所得金額が1,000万円以下であることが条件です。
扶養親族の要件はこのほかに3つあります。配偶者以外の親族であること、納税者と生計を一にしていること、青色申告者の事業専従者として給与を受けていないことと、白色申告者の事業専従者でないことです。控除対象扶養親族はその年の12月31日現在で16歳以上の人です。
収入と所得の違いと計算の例
フリーランスの所得は売上などの収入から、必要経費と青色申告特別控除を引いた金額です。税の扶養は売上ではなく、この所得で判定します。
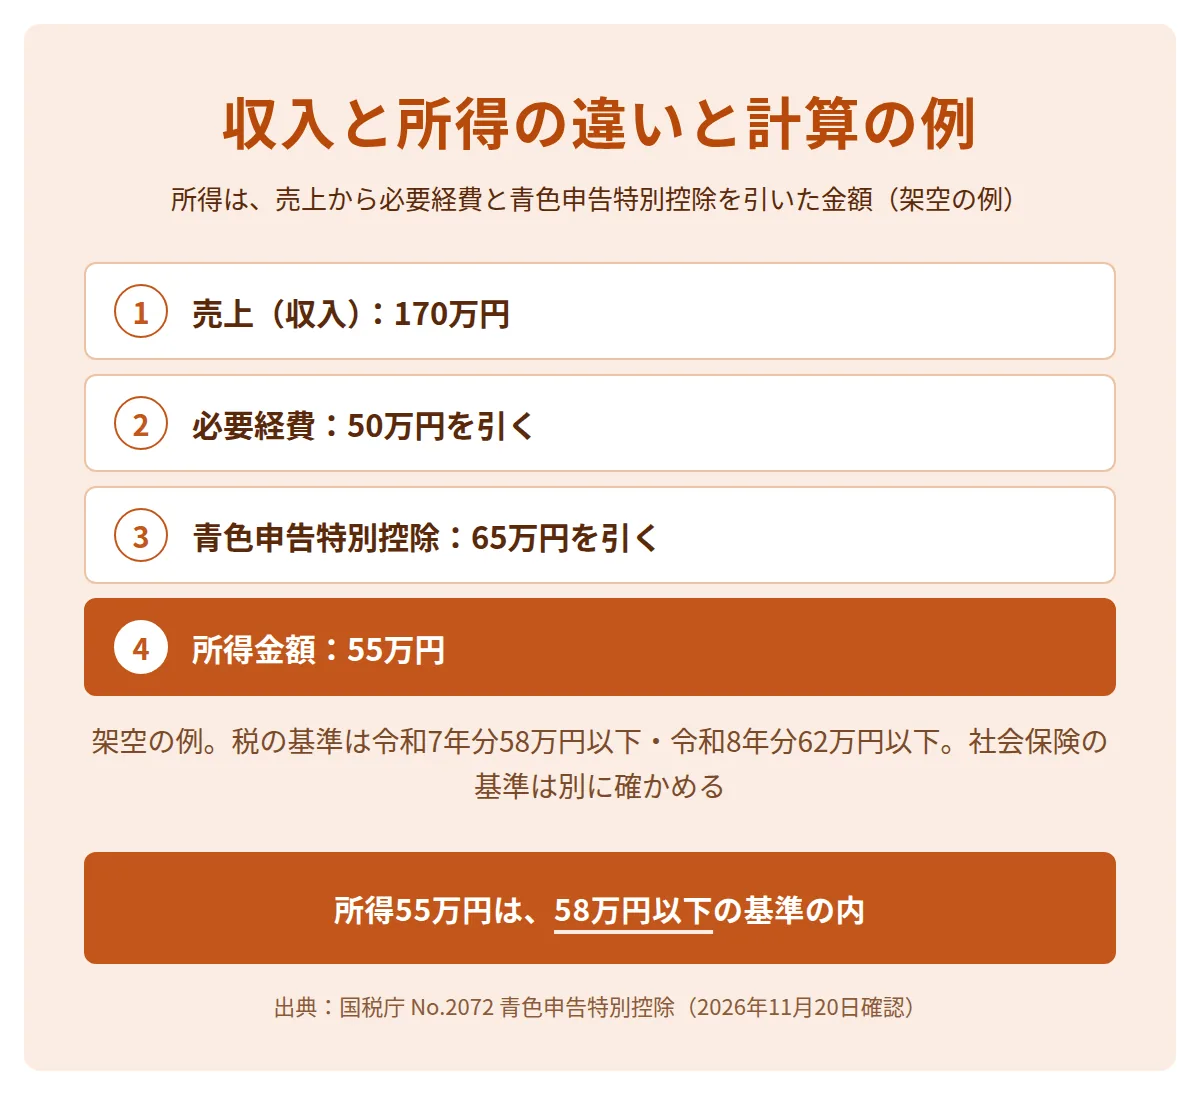
次の表は架空の例です。青色申告で65万円の控除を受けている人が、年間の売上170万円、必要経費50万円だった場合の計算です。
| 項目(架空の例) | 金額 |
|---|---|
| 売上(収入) | 170万円 |
| 必要経費 | 50万円 |
| 青色申告特別控除 | 65万円 |
| 所得金額 | 55万円 |
所得金額55万円は令和7年分の基準の58万円以下で、令和8年分の基準の62万円以下です。社会保険の年間収入は必要経費を引いた120万円で見積もると、130万円未満に当たります。ただし加入先の数え方は確かめます。控除を受けない白色申告の場合は同じ売上でも所得が120万円になり、基準を超えます。
青色申告特別控除は国税庁のNo.2072によると、黒字の所得金額が限度です。青色申告の条件は青色申告の記事、経費の範囲は経費の一覧の記事にあります。
社会保険の扶養の収入の基準
社会保険の扶養に入る条件は年間収入が130万円未満の見込みで、同居なら被保険者の収入の半分未満であることです。日本年金機構の案内は60歳以上または障害者の場合は180万円未満としています。
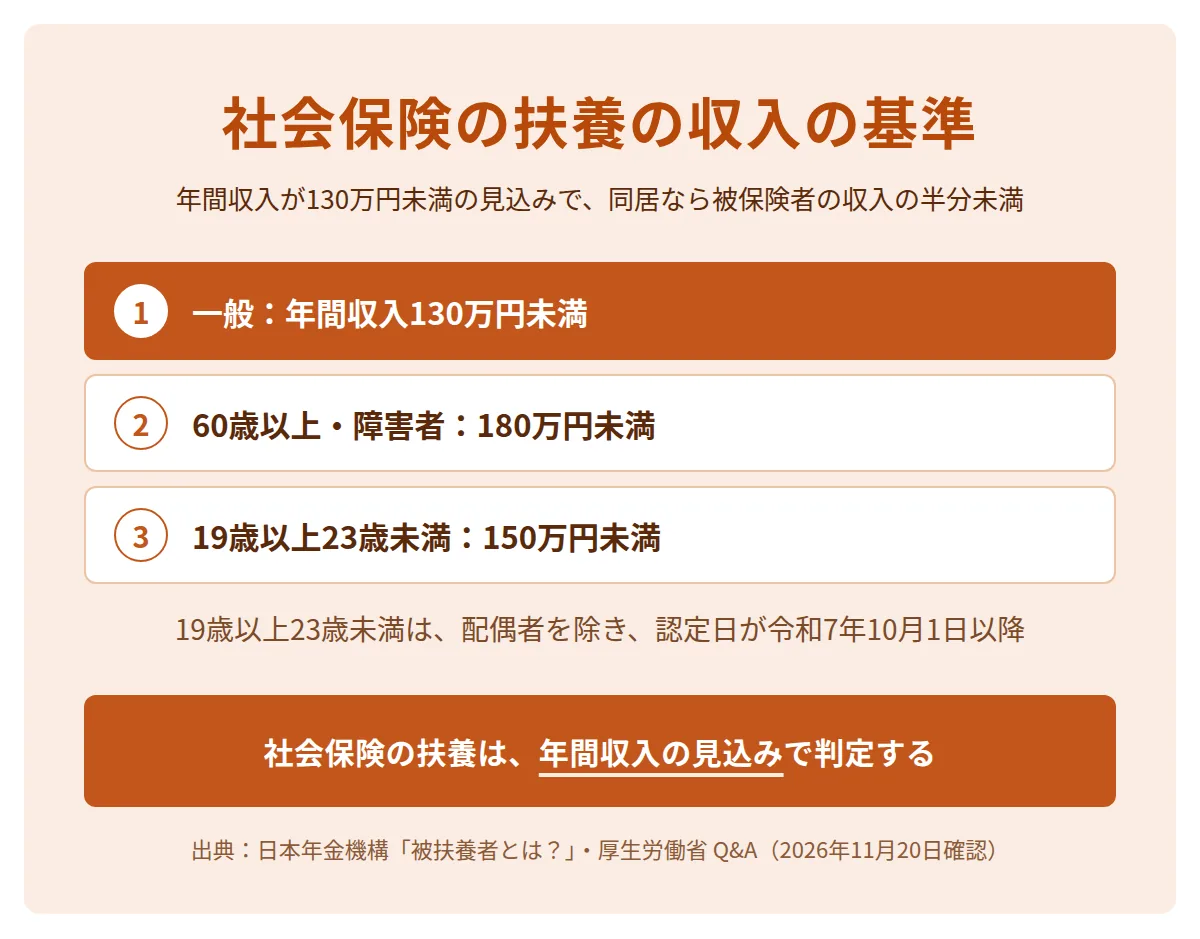
| 認定を受ける人 | 年間収入の基準(日本年金機構) |
|---|---|
| 一般 | 130万円未満 |
| 60歳以上・障害者 | 180万円未満 |
| 19歳以上23歳未満(配偶者を除く) | 150万円未満(認定日が令和7年10月1日以降) |
年間収入は過去の収入ではなく、被扶養者に該当する時点と、認定された日以降の、1年間の見込みの金額です。雇用保険の失業等給付や公的年金なども、収入に含まれます。
被保険者と別居している場合は収入が被保険者からの仕送り額より少ないことが条件です。夫婦ともに収入がある場合は年間収入の多い方の被扶養者として認定されます。
日本年金機構は令和8年4月1日以降、給与収入のみの人の年間収入を、労働契約の内容から判定できるとしています。この取扱いは労働条件通知書などと、給与収入のみである旨の申立書が要ります。事業収入があるフリーランスはこの取扱いの対象ではありません。
日本年金機構は自営業者の収入額を、事業のための必要経費を引いた額と案内しています。確認には直近の確定申告書の写しを使います。加入先の健康保険で扱いが違う場合は、窓口に確かめます。
AIコンサル・AI受託の提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
扶養に入れない場合と外れるときの手続
青色申告者の事業専従者として給与を受けている人と、白色申告者の事業専従者は、税の扶養に入れません。国税庁のNo.1180とNo.1191は、これを扶養親族と配偶者の要件にしています。年間収入が130万円以上の見込みになると、社会保険の扶養からも外れます。
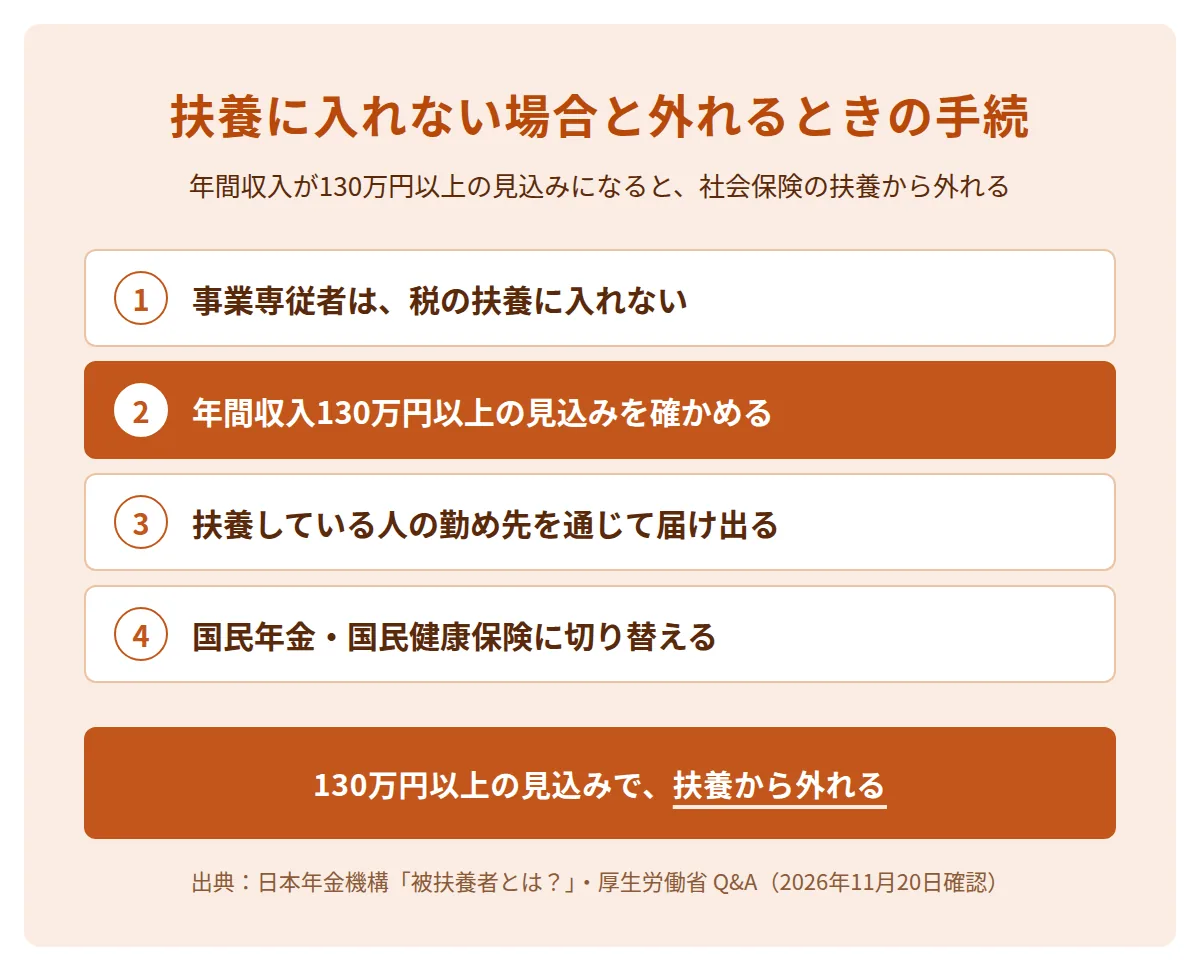
- 収入の見込みを確かめる売上から必要経費を引いた金額で、年間の見込みを月ごとに見積もる
- 扶養している人の勤め先を通じて届け出る協会けんぽは被保険者が事業主を経由して被扶養者(異動)届を出す。健康保険組合などは勤め先に確かめる
- 国民年金・国民健康保険に切り替える配偶者の扶養を外れて厚生年金保険に加入しない場合は、国民年金の第1号被保険者の加入手続きも要る
日本年金機構は被扶養者の削除の届出が要る場合として、2つを示しています。被扶養者の年間収入が130万円以上見込まれるときと、同居で収入が被保険者の収入の半分以上になったときです。
国民健康保険と国民年金の手続はフリーランスの社会保険の記事にあります。年収から手取りを出す計算はフリーランスの年収の記事で確かめられます。
扶養内でAI受託・AIコンサルを始めるときの試算
扶養内で始めるときは売上の見込みを置いて、税の基準と社会保険の基準を別々に試算します。2つの基準は金額も見る項目も違います。
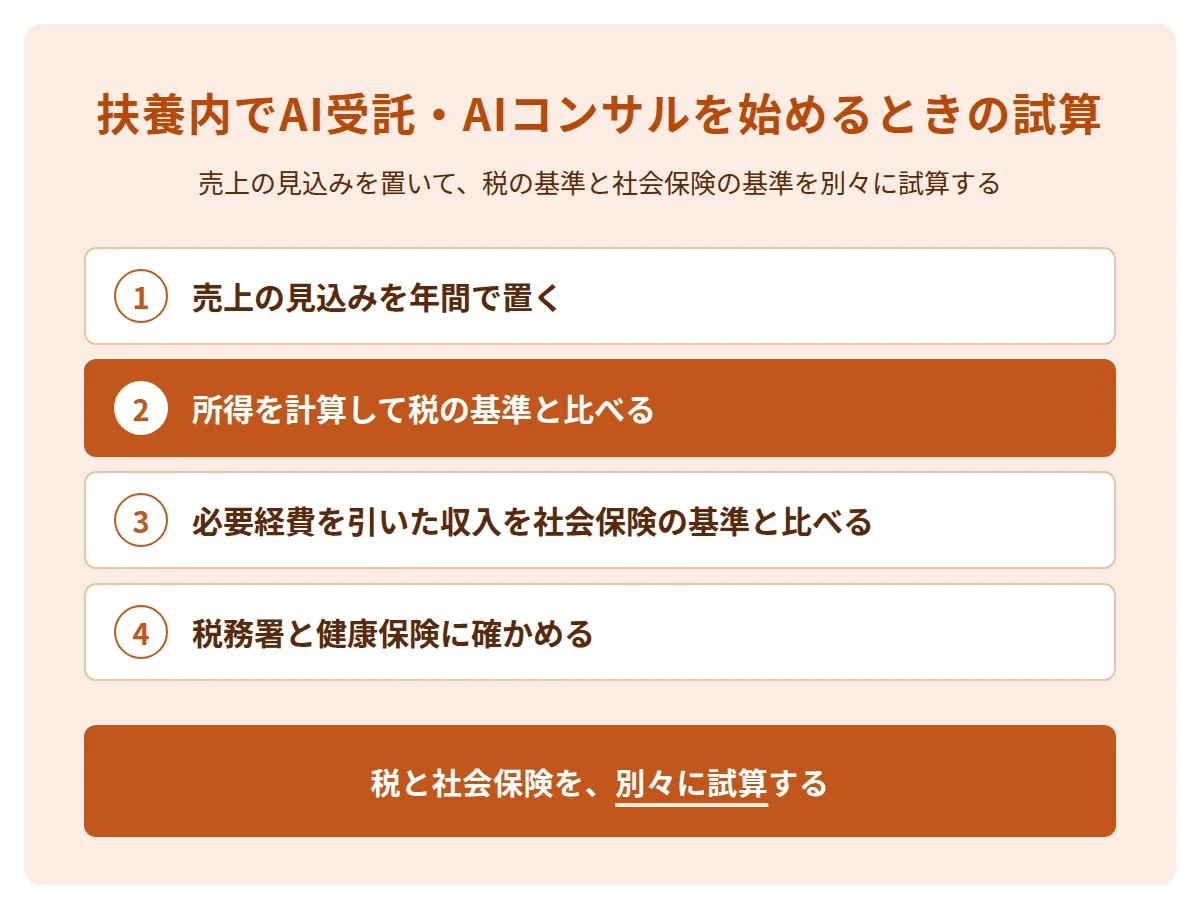
試算の順番
- 売上:月ごとのAI受託・AIコンサルの売上を、年間で見積もる
- 所得:売上から必要経費と青色申告特別控除を引き、税の基準(令和7年分58万円・令和8年分62万円)と比べる
- 年間収入:必要経費を引いた金額を、社会保険の基準(130万円未満)と比べる。加入先に確かめる
- 確認先:税務署と、扶養に入る先の健康保険に確かめる
月額の顧問契約は毎月の売上が決まるため、年間の売上を見積もりやすくなります。AIコンサルタントの年収の記事で、単価と年収の決まり方を確かめられます。
扶養に入ったまま事業を始めるときは、開業届と青色申告の承認申請も出します。順番は開業届の記事にあります。
AI受託・AIコンサルの事業の始め方を学べる講座
AI受託・AIコンサルの事業の始め方は、AIエージェントの構築と、提案・見積もり・商談の進め方を扱う講座で学べます。売上の見込みを立てるなら、サービスの設計と営業資料の作成まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIではプログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月20日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託のサービス設計から営業資料の準備までを、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
フリーランスの扶養は税の基準(所得)と社会保険の基準(年間収入)を別々に確かめます。売上から必要経費と青色申告特別控除を引いた所得で、税の基準と比べます。
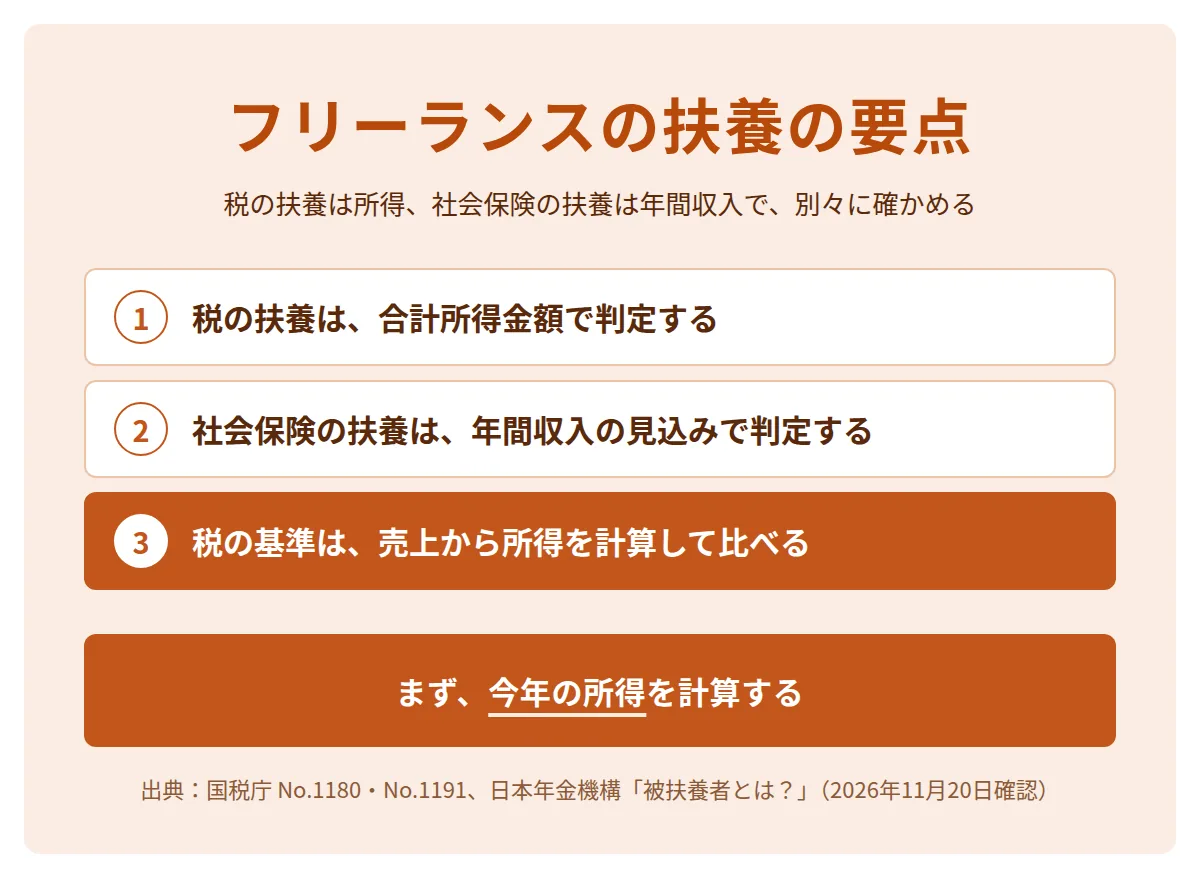
- 税の扶養は合計所得金額が令和7年分58万円以下、令和8年分62万円以下です。
- 社会保険の扶養は年間収入130万円未満の見込みです。
- 所得は売上から必要経費と青色申告特別控除を引いた金額です。
- フリーランスの事業収入は労働契約による判定の対象外です。
- 青色申告者の事業専従者として給与を受けている人と、白色申告者の事業専従者は、税の扶養に入れません。
最初にやることは今年の売上の見込みから所得を計算し、税の基準と比べることです。社会保険の数え方は扶養に入る先の健康保険に確かめます。
よくある質問
フリーランスでも扶養に入れますか?
入れる場合があります。税の扶養は合計所得金額、社会保険の扶養は年間収入の見込みで、別々に判定します。片方に入れても、もう片方に入れるとは限りません。
103万円の壁は今も使えますか?
給与のみの場合の給与収入の基準は、令和6年分までは103万円以下、令和7年分は123万円以下です。令和8年分は配偶者控除のページでは136万円以下です。
扶養から外れると、保険料はいくらになりますか?
国民健康保険と国民年金の保険料は、住んでいる市区町村と日本年金機構の案内で決まります。手続はフリーランスの社会保険の記事にあります。
配偶者控除と配偶者特別控除は何が違いますか?
配偶者の合計所得金額が基準以下なら配偶者控除、基準を超えて133万円以下なら配偶者特別控除です。令和8年分の基準は62万円です。
扶養に入れるかの判断は誰に聞けばよいですか?
税の扶養は税務署、社会保険の扶養は扶養に入る先の健康保険です。この記事では個別の判断はしません。