個人事業主の経費の一覧 経費になる条件と勘定科目の例、家事按分・減価償却・保存期間【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主の経費(必要経費)は、売上を得るために直接かかった費用と、その年の業務上の費用です。国税庁の収支内訳書の書き方は、給料賃金から雑費まで18の科目に具体例を挙げています。
自宅の家賃や電気代のように仕事と生活の両方に使う支出は、業務に使った部分を分けて計算します(家事按分)。パソコンなど10万円以上の物は、使う年数に分けて経費にするのが原則です。
この記事を読むと、支出が経費になるかを判断し、科目と家事按分の割合を決められます。内容は国税庁の公式ページで2026年11月16日に確認しました。
この記事の結論
- 経費の条件:業務のための支出で、その年に債務が確定したものが経費になる
- 科目の例:国税庁の収支内訳書の書き方は18の科目に具体例を挙げ、当てはまらない支出は空欄に科目を設ける
- 経費にならない支出:所得税・住民税・国民健康保険料・国民年金保険料・罰金
- 家事按分:使用面積や使った時間などの基準で分け、根拠を残す
- 減価償却:10万円以上の物は年数に分けるのが原則で、青色申告者は令和8年4月1日以後の取得なら40万円未満の特例がある
COACH AIで、AI受託の原価と見積もりの出し方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
個人事業主の経費とは
個人事業主の経費とは、売上を得るために直接かかった費用と、その年に生じた販売費・一般管理費などの業務上の費用です。所得税では「必要経費」と呼び、売上から差し引いて事業所得を計算します。
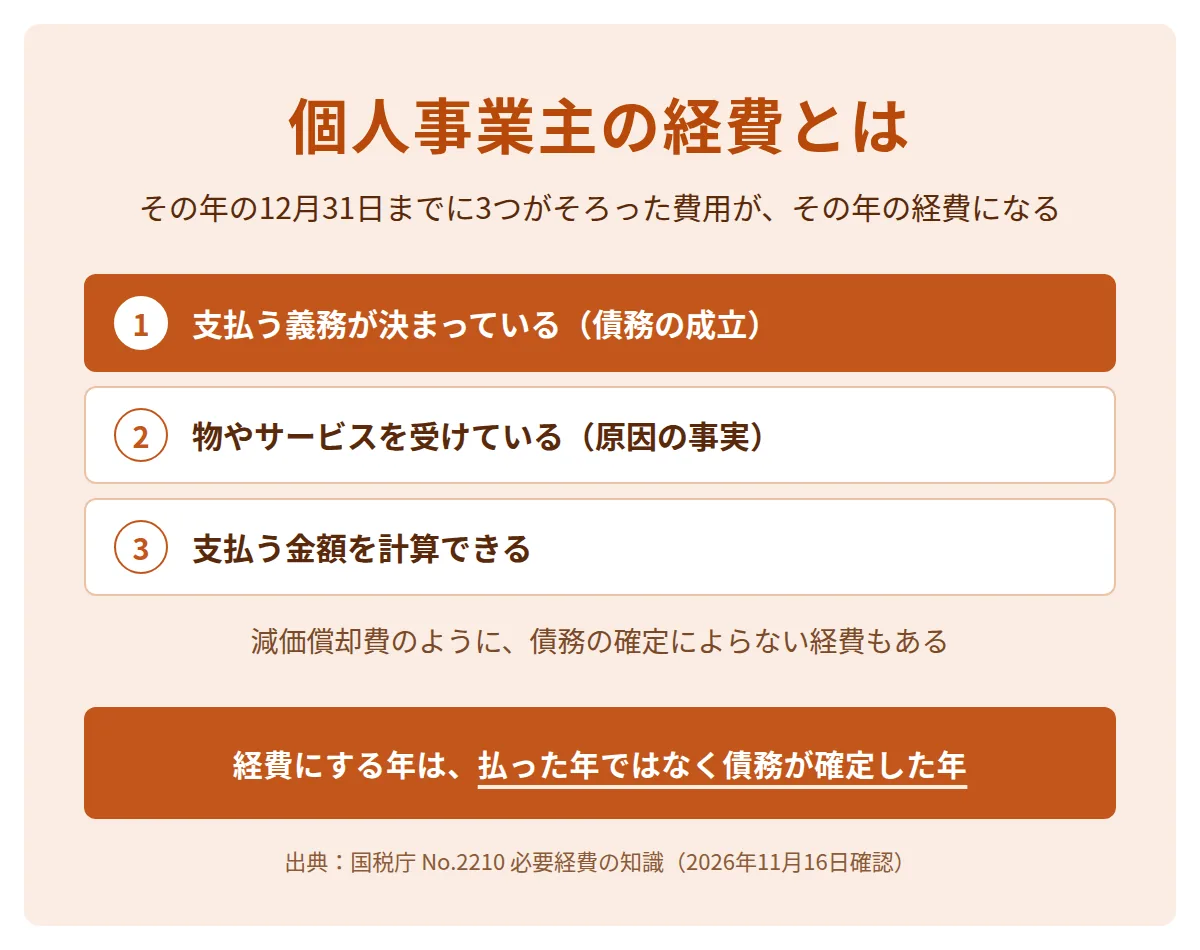
経費にするのは、債務が確定した年です。支払った年ではなく、その年の12月31日までに、次の3つがそろった年の経費になります。
- 債務が成立している注文や契約などで支払う義務が決まっている
- 原因の事実が起きている物の受け取りやサービスの提供を受けている
- 金額を計算できる支払う金額を合理的に出せる
たとえば12月に使ったクラウドの利用料を翌年1月に払う場合、12月の分はその年の経費です。逆に、翌年の分を前もって払っても、原則としてその年の経費にはなりません。減価償却費のように、債務の確定によらない経費もあります。
経費になる支出の条件
経費になるのは、業務のために支出したもので、生活のための支出(家事上の費用)は経費になりません。仕事と生活の両方に関わる支出は「家事関連費」と呼び、業務に使った部分だけが経費になります。
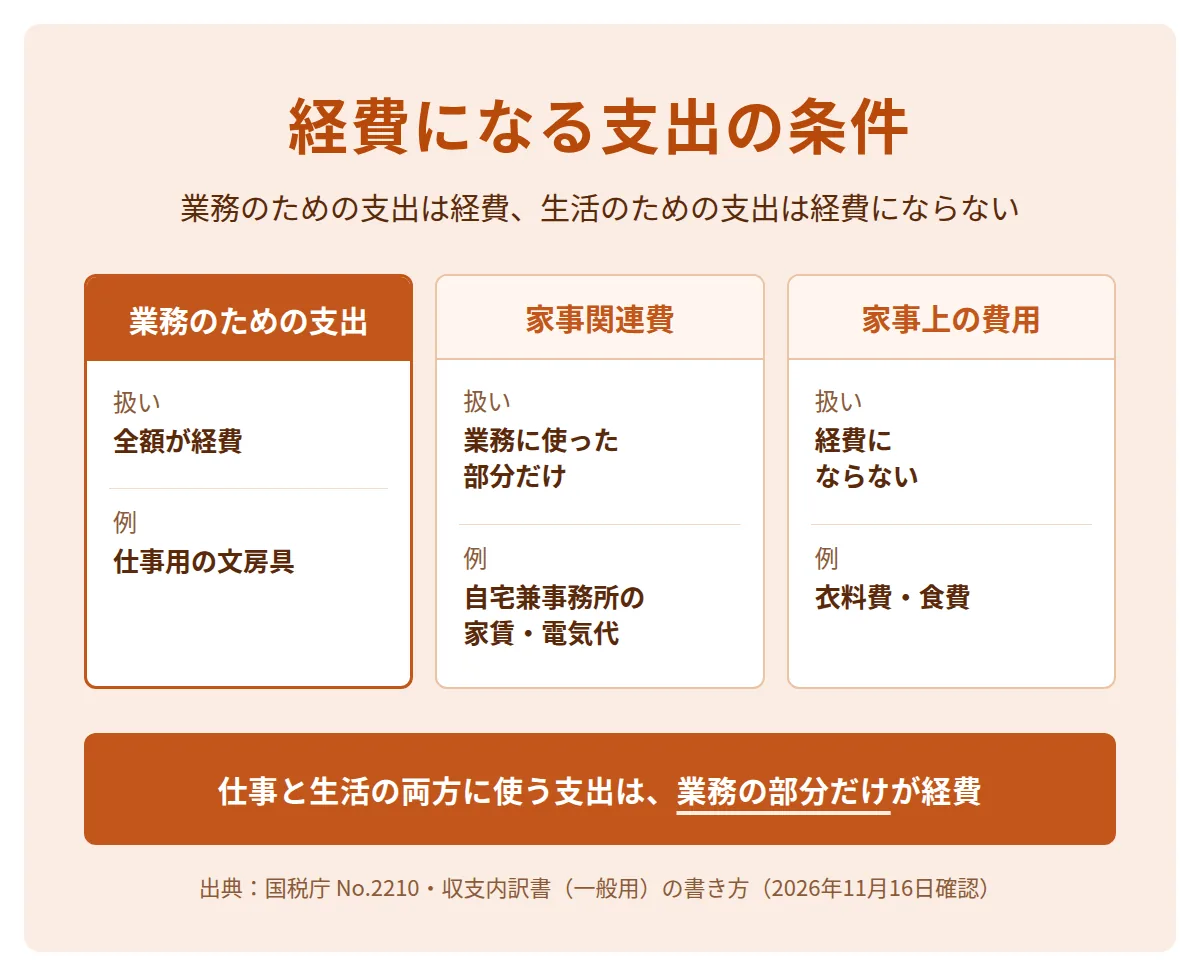
| 支出の種類 | 経費の扱い | 例 |
|---|---|---|
| 業務のための支出 | 全額が経費 | 仕事用の文房具・取引先への交通費 |
| 家事関連費 | 業務に使った部分だけ | 自宅兼事務所の家賃・電気代 |
| 家事上の費用 | 経費にならない | 衣料費・食費 |
家事関連費のうち経費になるのは、取引の記録などにもとづいて、業務に直接必要だったと明らかに区分できる金額です。区分のもとになる領収書や帳簿を残しておきます。
副業で雑所得として申告する場合も、業務にかかった費用は差し引けます。所得の区分と申告の手順は副業の確定申告の記事にあります。
勘定科目ごとの経費の例
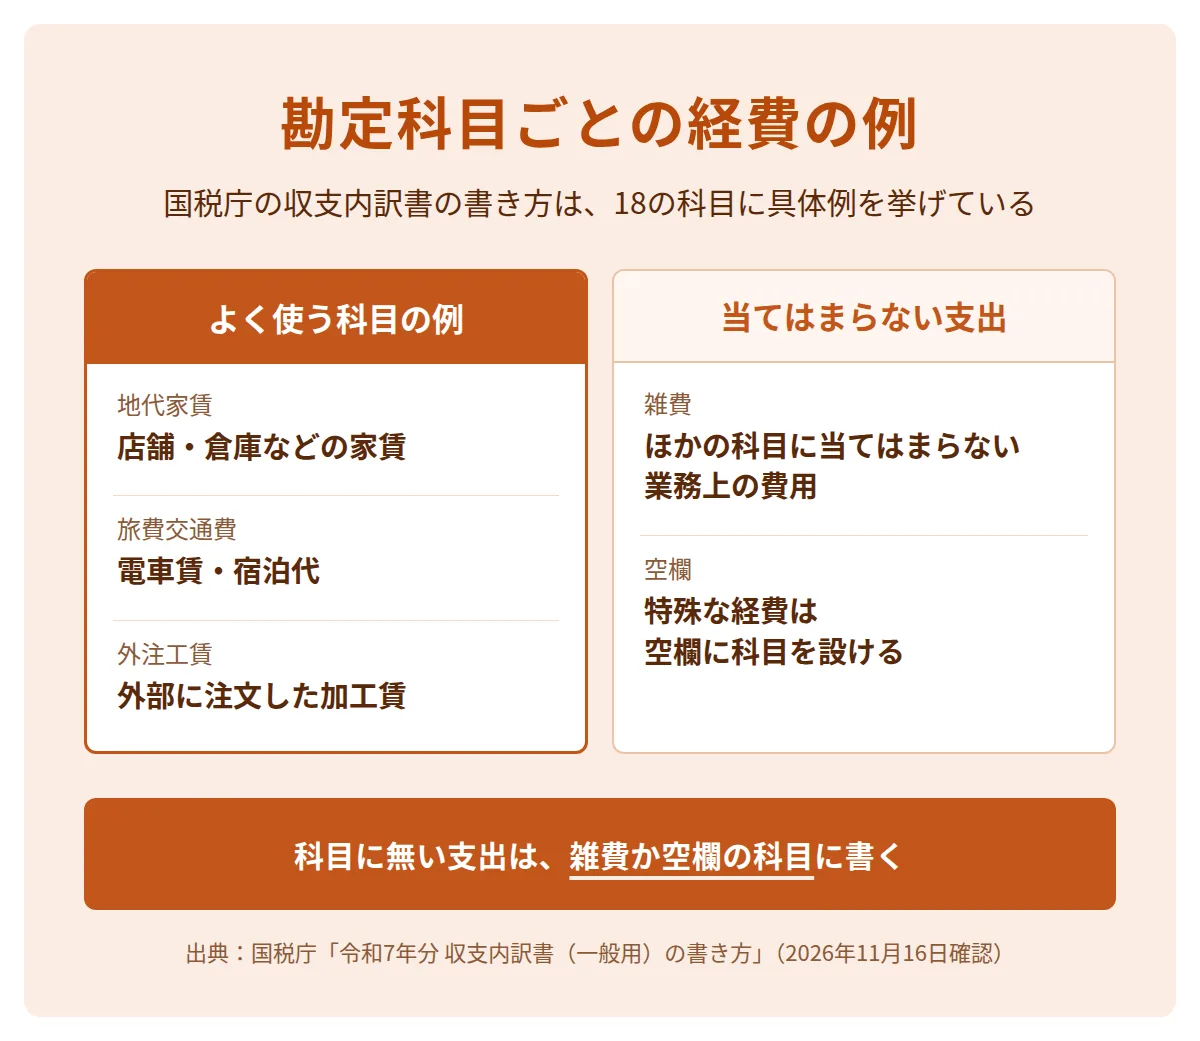
国税庁の収支内訳書(一般用)の書き方は、経費を18の科目に分け、科目ごとに具体例を挙げています。勘定科目とは、帳簿や申告書で支出を種類ごとに分ける名前です。次の表は、令和7年分の書き方の具体例です。
| 科目 | 国税庁の書き方にある具体例 |
|---|---|
| 給料賃金 | 給料・賃金・退職金・現物給与 |
| 外注工賃 | 外部に注文して支払った加工賃など |
| 減価償却費 | 建物・機械・車両・器具備品などの償却費 |
| 貸倒金 | 売掛金・貸付金などの貸倒損失 |
| 地代家賃 | 店舗・工場・倉庫などの敷地の地代や家賃 |
| 利子割引料 | 事業用資金の借入金の利子など |
| 租税公課 | 事業税・固定資産税・印紙税など、商工会議所などの会費 |
| 荷造運賃 | 包装材料費・荷造りの賃金・運賃 |
| 水道光熱費 | 水道料・電気料・ガス代 |
| 旅費交通費 | 電車賃・バス代・タクシー代・宿泊代 |
| 通信費 | 電話料・切手代 |
| 広告宣伝費 | 広告・チラシの費用 |
| 接待交際費 | 取引先との飲食代・中元や歳暮の費用 |
| 損害保険料 | 火災保険料・自動車の損害保険料 |
| 修繕費 | 店舗・自動車・機械・器具備品などの修理代 |
| 消耗品費 | 帳簿・文房具・用紙・ガソリン、少額の什器備品 |
| 福利厚生費 | 従業員の慰安・保健の費用、事業主が負担する従業員の社会保険料 |
| 雑費 | ほかの科目に当てはまらない業務上の費用 |
書き方では、特殊な経費がある場合は、空欄の箇所に経費の科目を設けて記入するとしています。表の科目に当てはまらない支出は、雑費にするか、空欄に科目を設けます。
経費にならない支出
所得税・住民税・国民健康保険料・国民年金保険料・罰金などは、経費になりません。国民健康保険料と国民年金保険料は、経費ではなく社会保険料控除として所得から差し引きます。
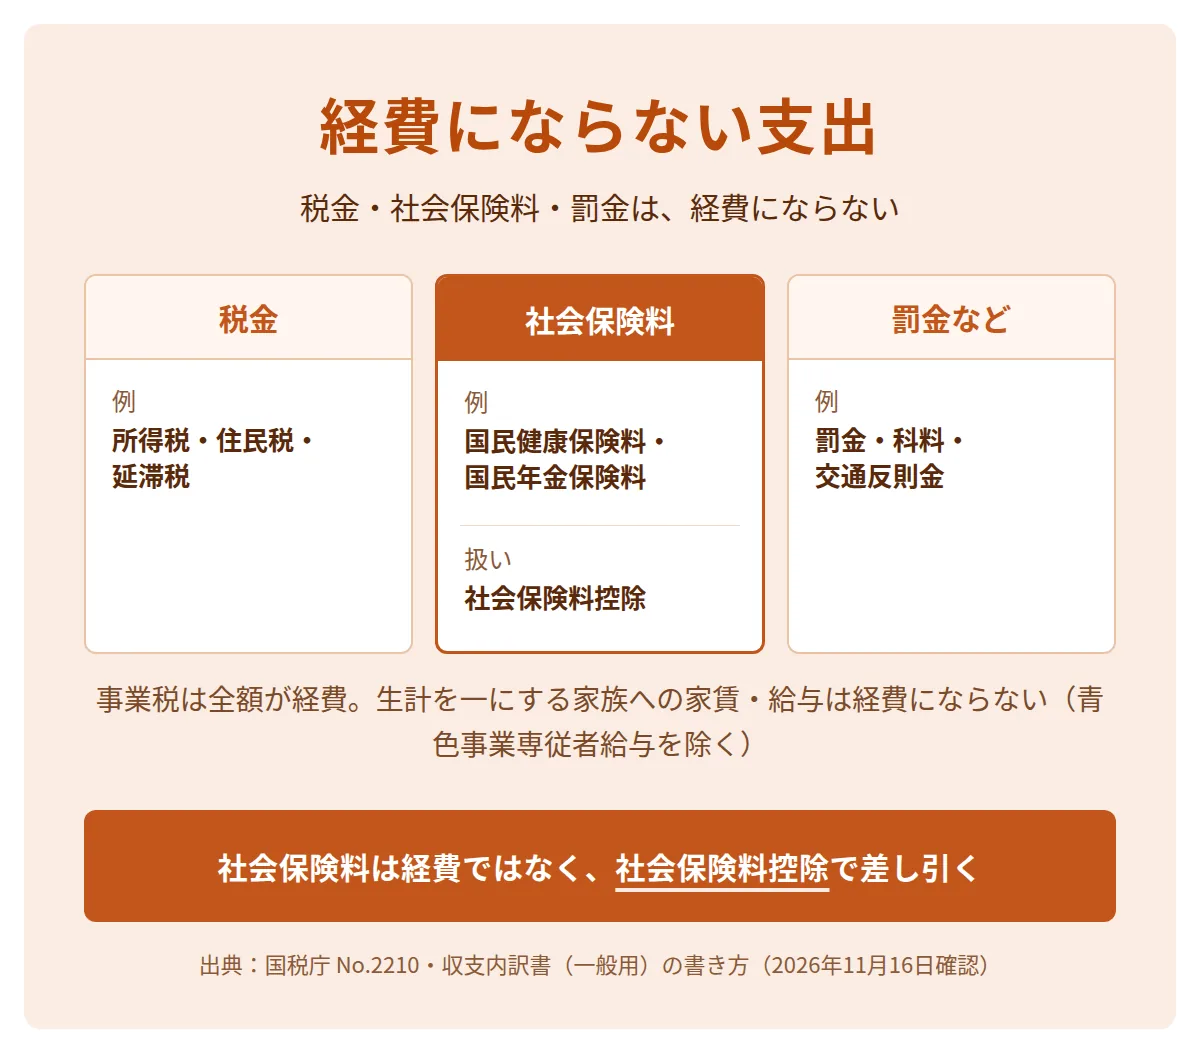
経費にならない主な支出(国税庁)
- 税金:所得税・住民税・相続税、延滞税・加算税
- 保険料:国民健康保険料(税)・国民年金保険料
- 罰金:罰金・科料・過料・交通反則金
- 家族への支払い:生計を一にする家族に払う家賃・給与(青色事業専従者給与を除く)
事業税は全額が経費になり、固定資産税は業務に使う部分が経費になります。生計を一にする家族に払う給与は、青色申告で届け出た青色事業専従者給与の範囲なら経費になります。白色申告では、事業専従者控除の額が経費とみなされます。
家事按分
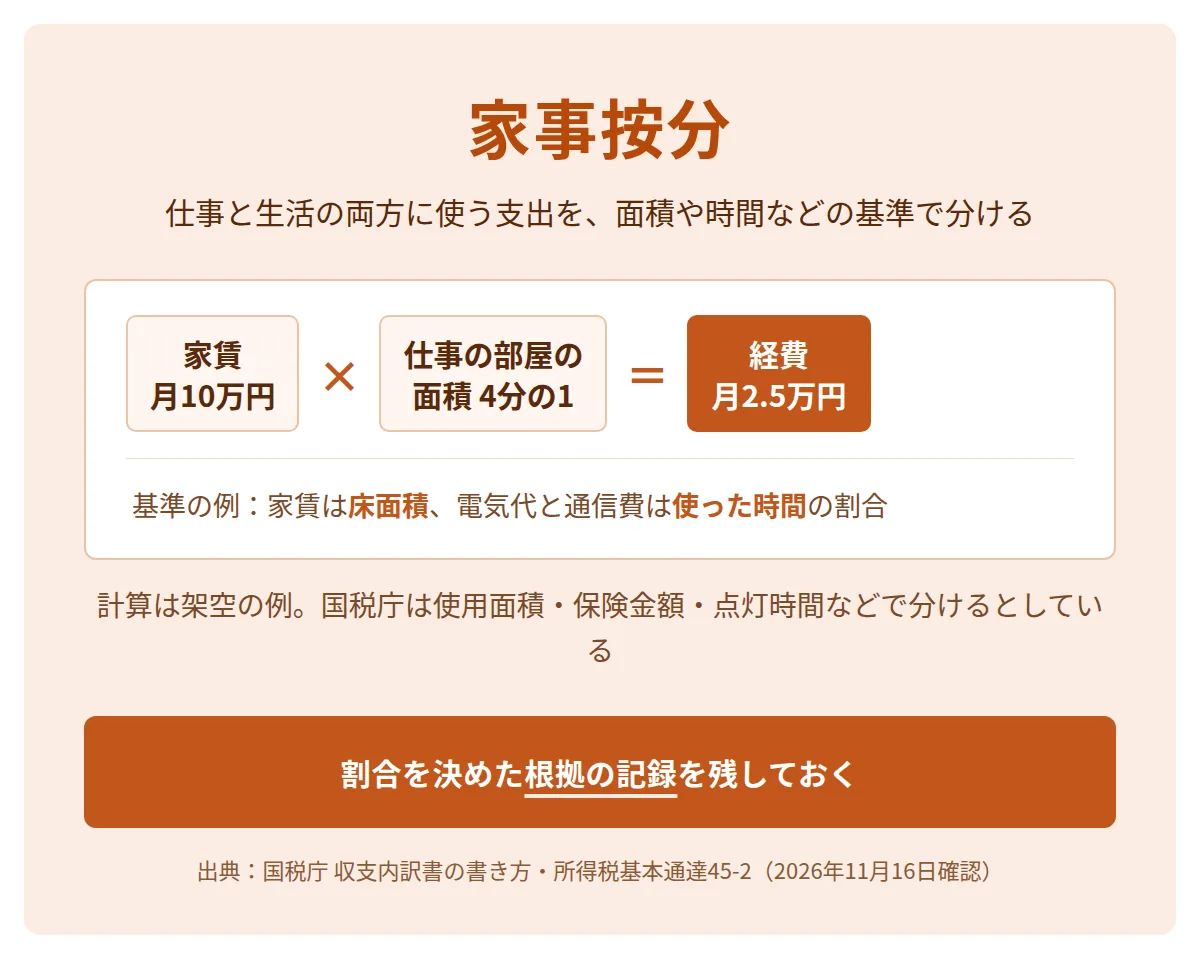
家事按分とは、仕事と生活の両方に使う支出(家事関連費)を、使用面積や使った時間などの基準で分け、業務の部分だけを経費にする計算です。国税庁の収支内訳書の書き方は、使用面積・保険金額・点灯時間などの適切な基準で分けるとしています。
| 支出 | 分ける基準の例 |
|---|---|
| 家賃 | 仕事に使う部屋の床面積の割合 |
| 電気代 | 仕事に使う時間や機器の割合 |
| 通信費 | 仕事に使う時間の割合 |
計算の例として、家賃が月10万円で、仕事だけに使う部屋が床面積の4分の1なら、経費は月2.5万円です(架空の例)。割合を決めた根拠(間取り図・使う時間の記録)を残しておきます。
所得税基本通達45-2は、家事関連費の主な部分が業務に必要かどうかを、業務に必要な部分が支出の50%を超えるかで判定するとしています。50%以下でも、必要な部分を明らかに区分できれば、その金額を経費にできます。
家事按分では、決めた割合の根拠を説明できるようにしておきます。仕事の部屋の面積や、仕事に使った時間の記録を、割合を決めた年から残します。
パソコンなど10万円以上の物の経費の扱い
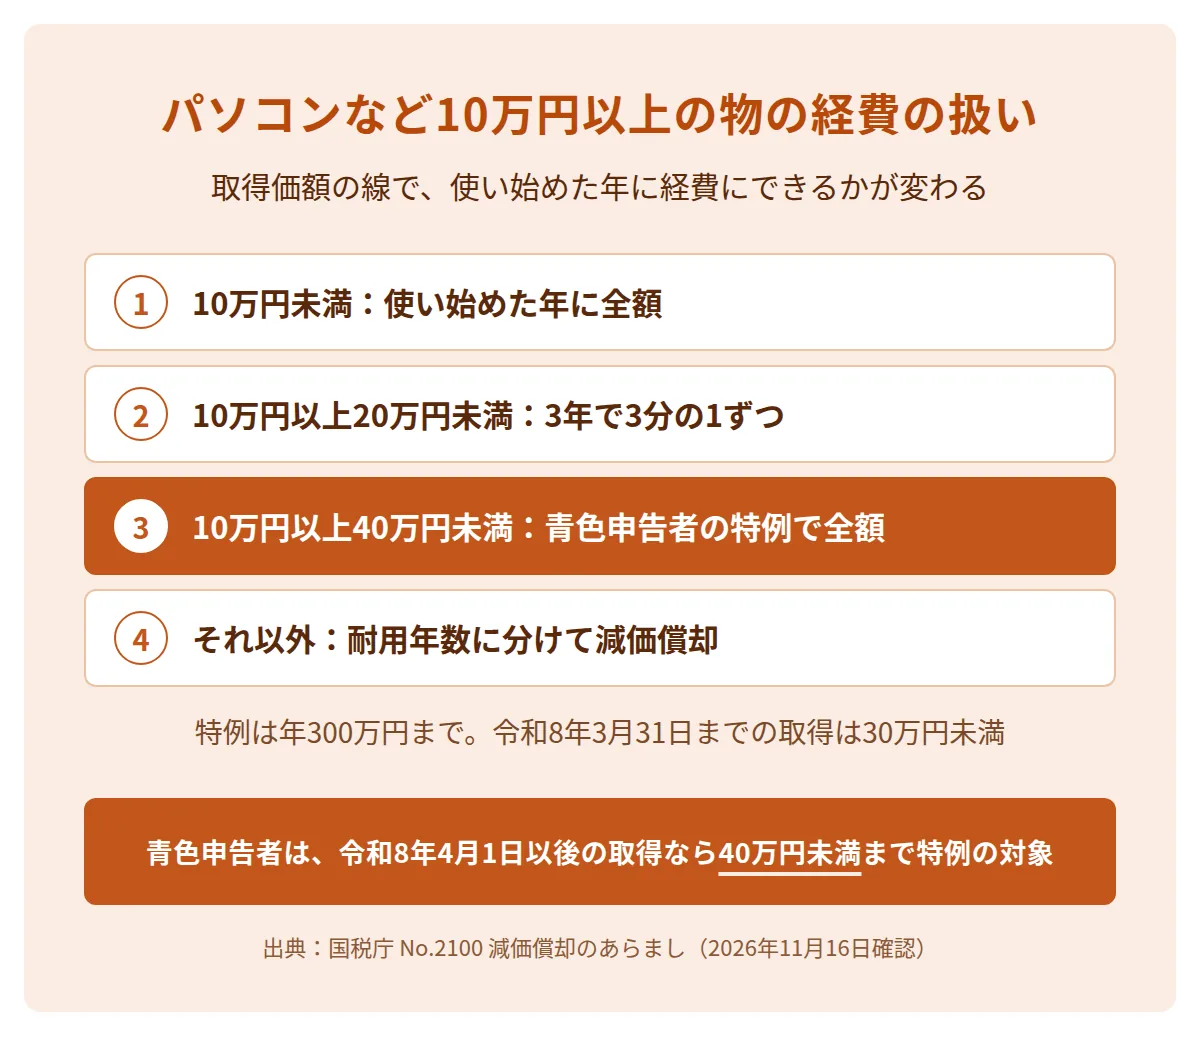
10万円以上の物は、原則として使える年数(耐用年数)に分けて少しずつ経費にし、これを減価償却と呼びます。10万円未満の物か、使える期間が1年未満の物は、使い始めた年に全額を経費にします。
| 取得価額 | 経費の扱い |
|---|---|
| 10万円未満 | 使い始めた年に全額を経費 |
| 10万円以上20万円未満 | まとめて3年で、毎年3分の1ずつ経費にできる(一括償却資産) |
| 10万円以上40万円未満(青色申告者の特例) | 一定の要件のもとで、年300万円まで使い始めた年に全額を経費にできる |
| 上の扱いを使わない場合 | 耐用年数に分けて減価償却 |
青色申告者の特例は、令和8年4月1日以後に取得した物から、上限が30万円未満から40万円未満に上がりました。令和8年3月31日までに取得した物は、30万円未満が対象です。期限は令和11年3月31日までの取得です。
取得価額に消費税を含めるかは、経理の方式で決まります。税込経理なら消費税を含めた金額、税抜経理なら含めない金額で判定します。青色申告の手続きは開業届と青色申告承認申請の記事にあります。
AI受託の提案と見積もりの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
領収書と帳簿の保存
事業所得のある人は、白色申告でも帳簿をつけ、領収書などの書類と合わせて5年から7年保存します。保存の期間は、青色申告か白色申告かと、書類の種類で決まります。
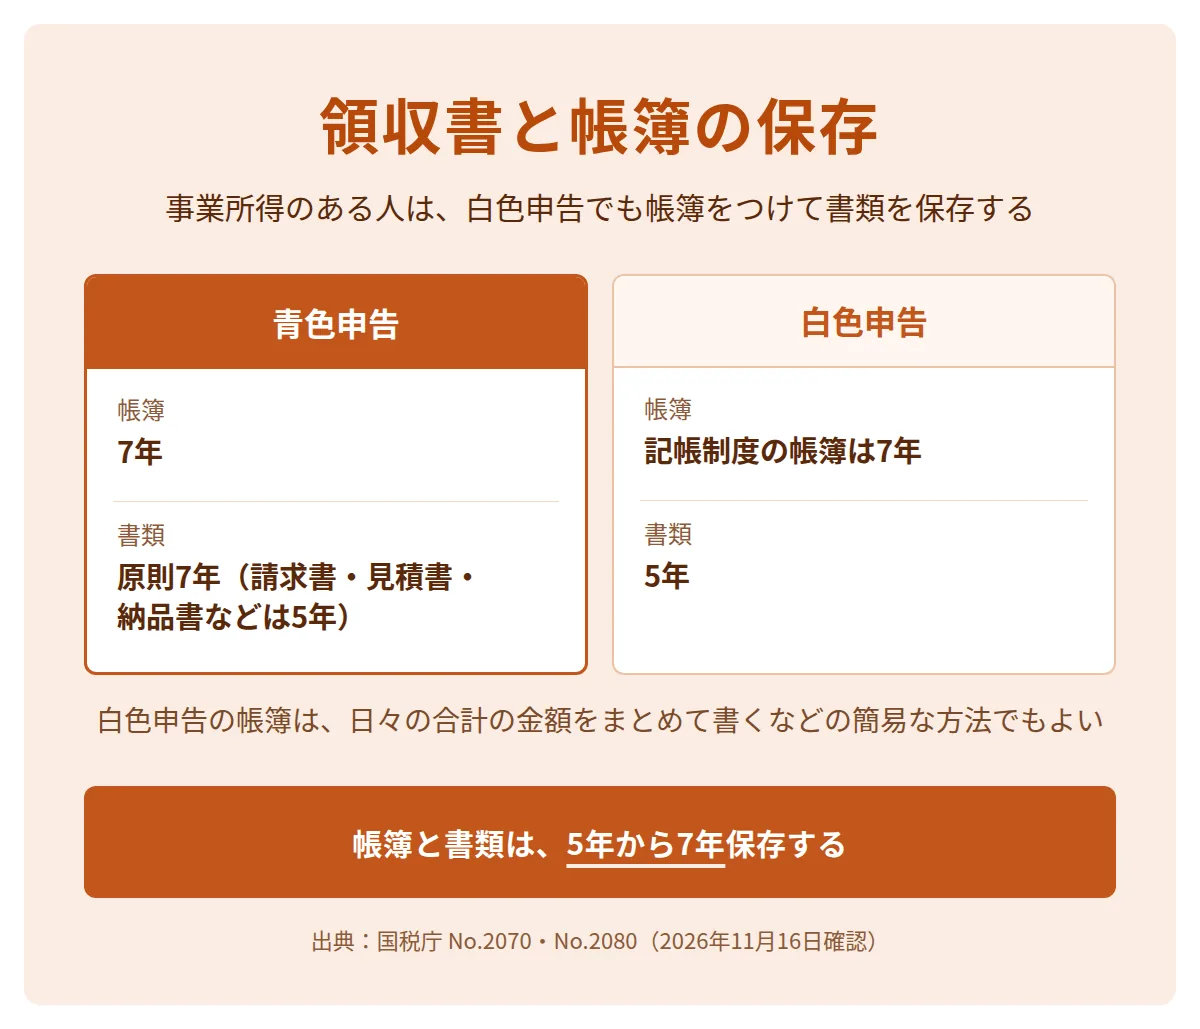
| 申告の種類 | 帳簿 | 領収書・請求書など |
|---|---|---|
| 青色申告 | 7年 | 原則7年(請求書・見積書・納品書などは5年) |
| 白色申告 | 記帳制度で作った帳簿は7年 | 5年 |
白色申告の帳簿は、取引の年月日・相手の名前・金額などを書きます。日々の合計の金額だけをまとめて書くなど、簡易な方法でもよいとされています。保存する場所は、住所地や事業所などの所在地です。
一定の要件のもとで、パソコンで作った帳簿や書類を、紙の代わりに電子データで保存することもできます。インボイスの登録をした場合の請求書の書き方はフリーランスの請求書の記事にあります。
AI受託・AIコンサルの仕事で出る経費
AI受託やAIコンサルの仕事では、AIツールやクラウドの利用料、開発の一部の外注費、パソコンなどが主な経費になります。どれも、業務に使った部分を国税庁の基準で経費にします。
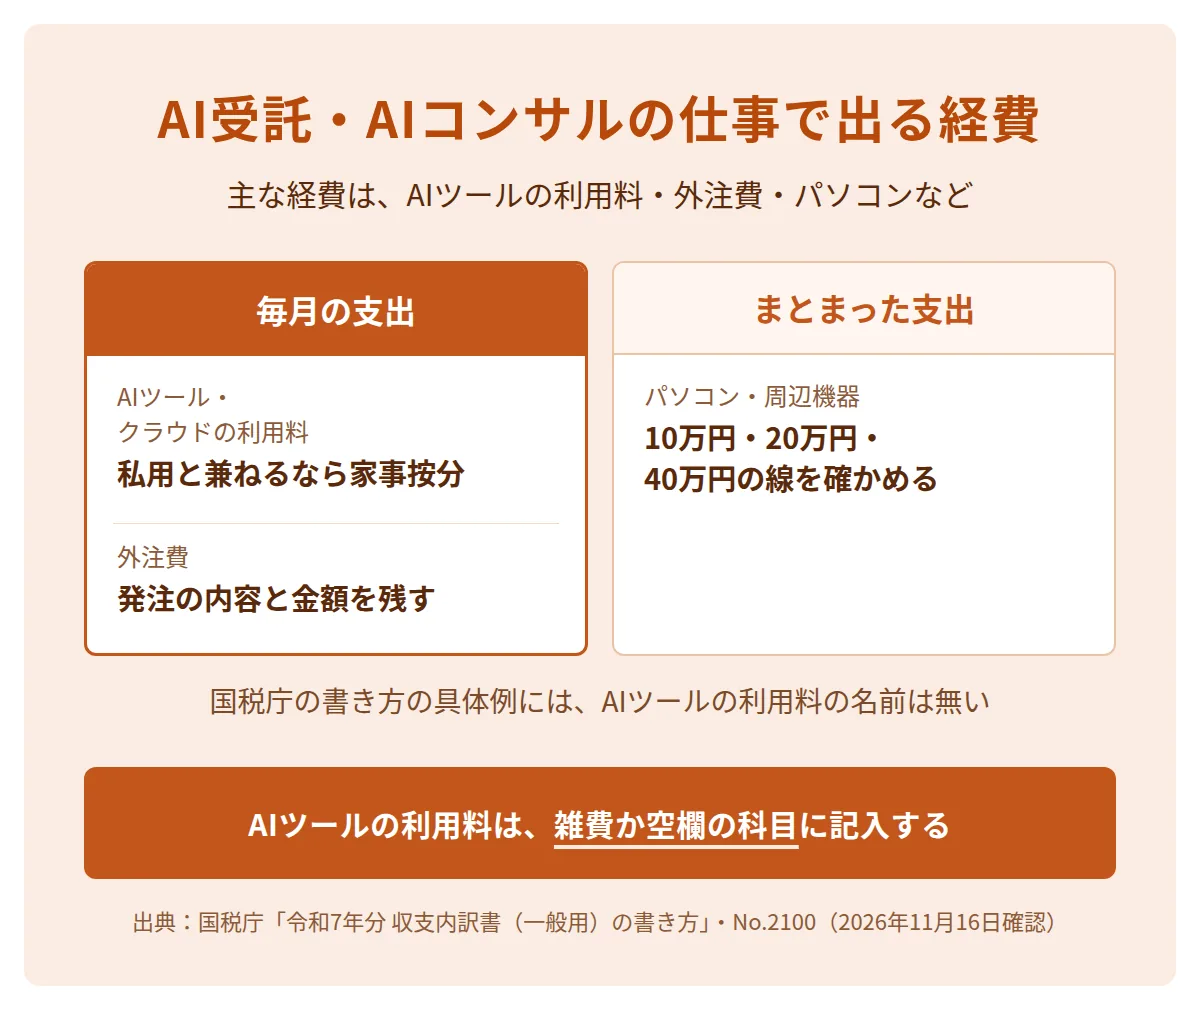
| 支出 | 経費にするときに確かめる点 |
|---|---|
| AIツール・クラウドの利用料 | 私用と兼ねる場合は家事按分する |
| 開発やデザインの外注費 | 発注の内容と金額を書面かメールで残す |
| パソコン・周辺機器 | 取得価額で10万円・20万円・40万円の線を確かめる |
| 取引先への交通費・打ち合わせの飲食代 | 日付・相手・目的を記録する |
AIツールの利用料は、国税庁の書き方の具体例に名前がありません。雑費にするか、空欄に科目を設けて記入します。
AI受託の見積もりでは、ツールの利用料や外注費を原価として入れておくと、利益を見込んだ単価を出せます。見積書の項目はAI業務委託契約書と見積書の記事に、利益を見込んだ月額の決め方はAI顧問の相場の記事にあります。
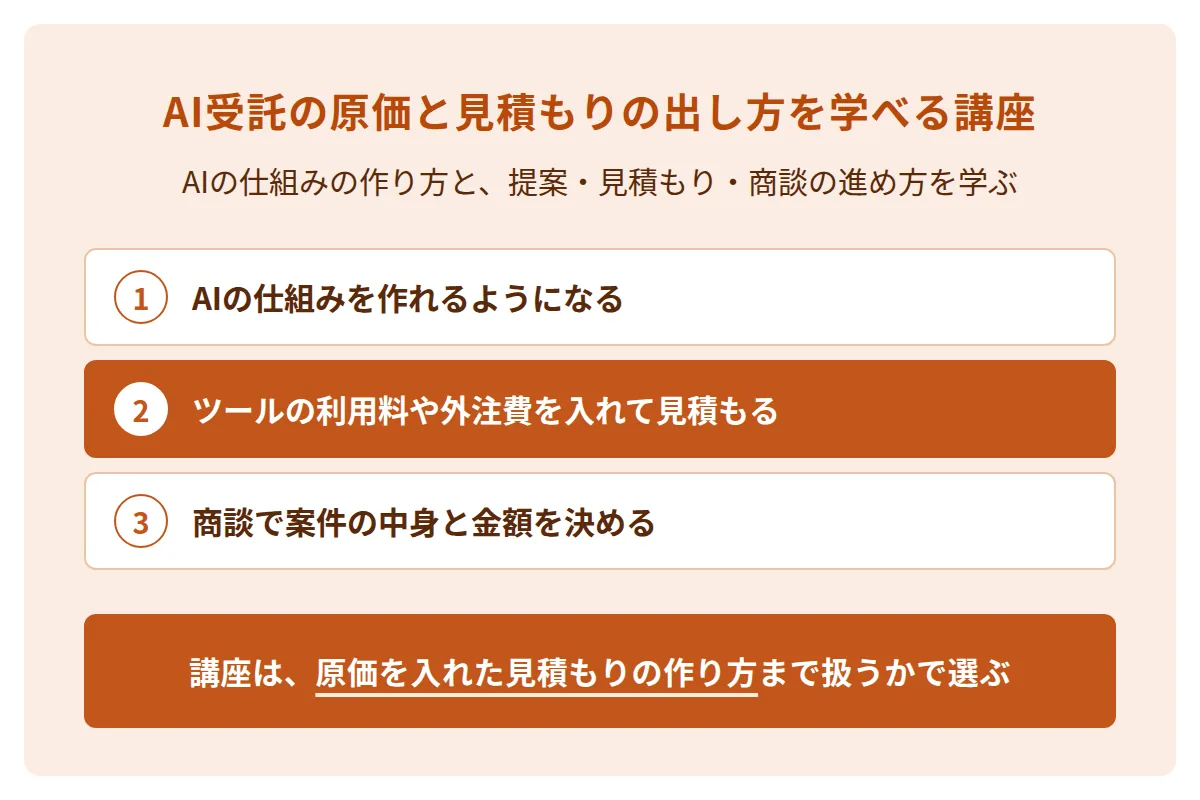
AI受託の原価と見積もりの出し方を学べる講座
AI受託の原価と見積もりの出し方は、AIの仕組みの作り方と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、ツールの利用料や外注費を入れた見積もりの作り方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。プログラムは次の4つです(2026年11月16日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
原価を入れたAI受託の見積もりの作り方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
個人事業主の経費は、業務のための支出で、その年に債務が確定したものです。生活と兼ねる支出は、業務の部分だけを経費にします。
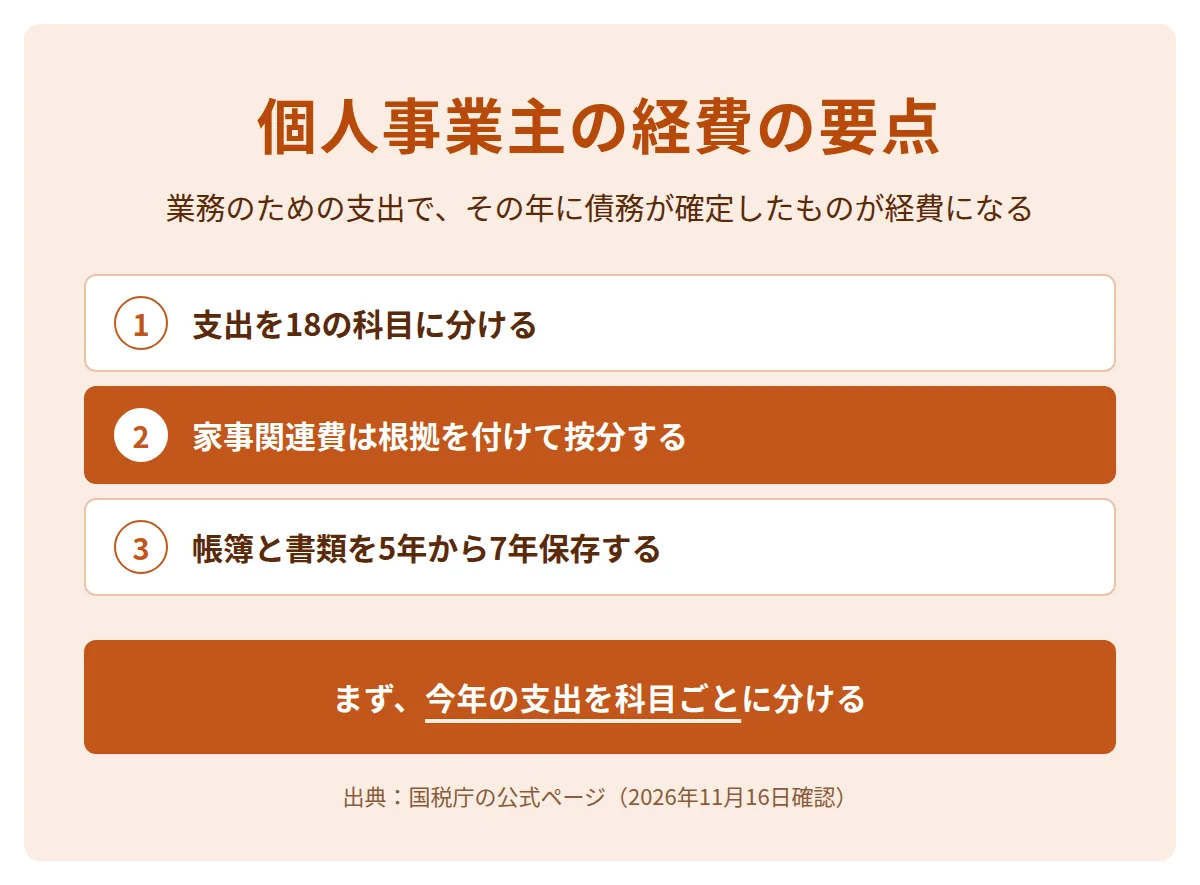
- 国税庁の収支内訳書の書き方には18の科目と具体例があり、当てはまらない支出は空欄に科目を設けます。
- 所得税・住民税・国民健康保険料・国民年金保険料・罰金は経費になりません。
- 家事按分は、使用面積や使った時間などの基準で分け、根拠を残します。
- 10万円以上の物は減価償却が原則で、青色申告者は令和8年4月1日以後の取得なら40万円未満の特例を使えます。
- 帳簿と書類は、申告の種類と書類の種類に応じて5年から7年保存します。
最初にやることは、今年の支出を科目ごとに分け、家事関連費の按分の割合と根拠を書き出すことです。
よくある質問
家族に払う給与は経費になりますか?
生計を一にする家族に払う給与は、原則として経費になりません。青色申告で届け出た青色事業専従者給与の範囲なら経費になり、白色申告では事業専従者控除の額が経費とみなされます。
領収書をなくした支出は、経費にできますか?
業務のための支出だと記録で示せれば、経費にできます。帳簿に取引の年月日・相手・金額を記録し、振込や引き落としの記録など、支出を示せる書類を残します。
開業前にかかった費用は経費になりますか?
開業費として、繰延資産の償却費の扱いで経費にできる場合があります。国税庁の収支内訳書の書き方は、開業費の償却費を減価償却費の計算の欄で計算するとしています。
国民年金保険料は経費になりますか?
なりません。国民年金保険料と国民健康保険料は、経費ではなく社会保険料控除として、確定申告で所得から差し引きます。