副業の確定申告 20万円の基準の正しい意味と住民税、雑所得と事業所得・経費・申告の手順【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
会社員がAI受託やAIコンサルの副業で売上を得たら、確定申告が要るかを自分で確かめる必要があります。国税庁の案内では、給与を1か所から受けている会社員は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要です。
20万円は売上ではなく、売上から経費を引いた所得の額です。また、確定申告が要らない場合でも、住民税の申告は別に必要になります。
この記事を読むと、副業の所得が確定申告の対象かを判断し、所得の区分と経費の範囲を決めて、申告の準備を進められます。内容は国税庁と自治体の公表資料で2026年11月15日に確認しました。
この記事の結論
- 確定申告が必要な人:給与が1か所の会社員は、給与所得と退職所得以外の所得の合計が20万円を超えると必要
- 20万円の意味:売上ではなく、売上から経費を引いた所得の合計。20万円以下でも住民税の申告は必要
- 所得の区分:業務委託の副業は業務に係る雑所得か事業所得。雑所得の赤字は損益通算できない
- 経費:収入を得るために直接要した費用。私用と兼ねる費用は仕事の分だけ
- 手順:1年分の売上と経費をまとめ、翌年2月16日から3月15日までに申告する
スクール「COACH AI」で、副業のAI受託の進め方を学べます
無料カウンセリングを予約する
副業で確定申告が必要な人
給与を1か所から受けている会社員は、副業などの所得の合計が20万円を超えると確定申告が必要です。給与を2か所以上から受けている人や、給与の収入が2,000万円を超える人は、別の基準があります。
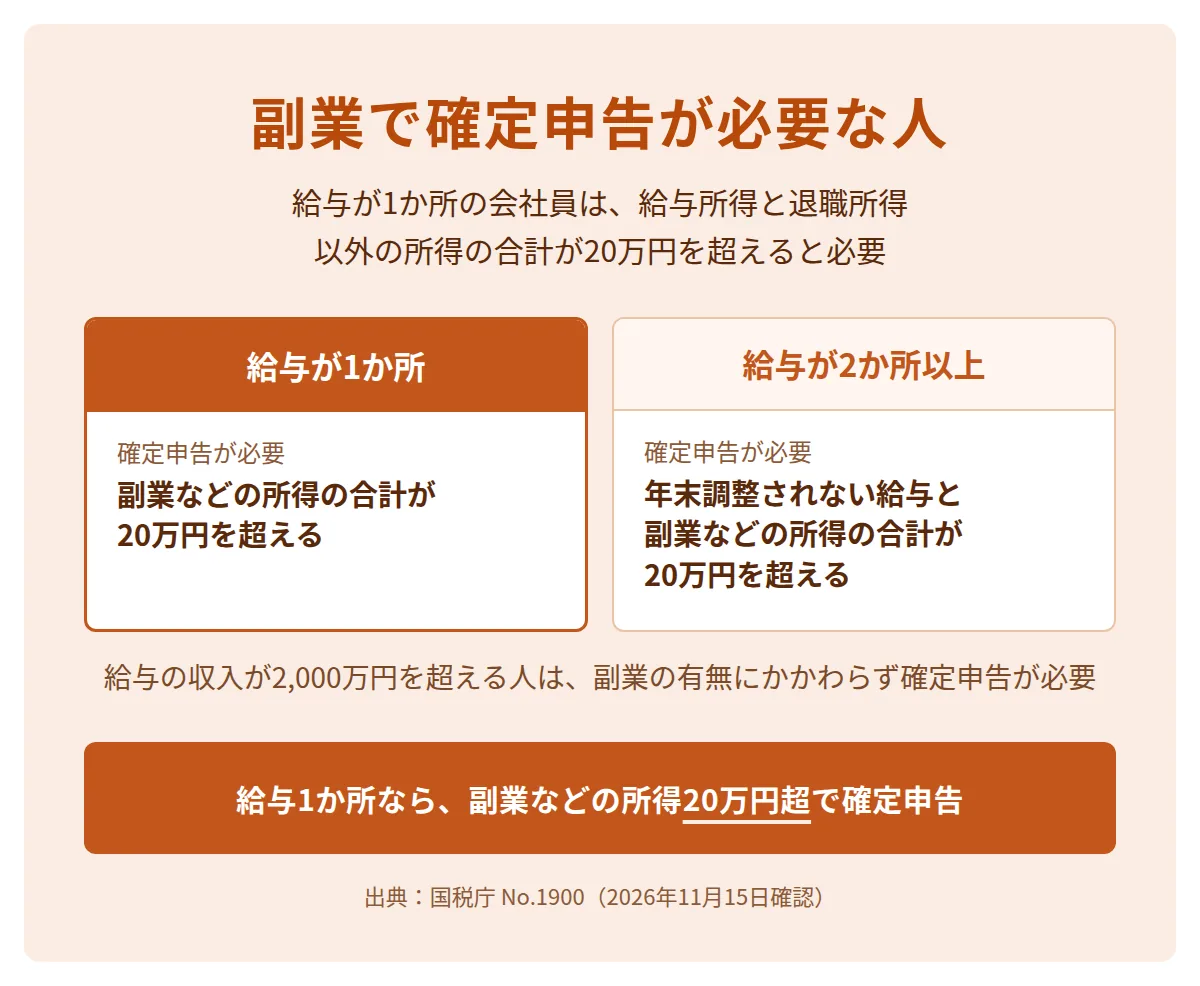
| 会社員の状況 | 確定申告が必要になる基準(国税庁 No.1900) |
|---|---|
| 給与が1か所 | 給与所得と退職所得以外の所得の合計が20万円を超える |
| 給与が2か所以上 | 年末調整されなかった給与の収入と、給与所得・退職所得以外の所得の合計が20万円を超える |
| 給与の収入が2,000万円超 | 副業の有無にかかわらず確定申告が必要 |
給与が2か所以上の場合でも、一定の条件に当てはまる人は申告が不要です。条件は2つです。給与の収入の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下であることと、給与所得と退職所得以外の所得の合計が20万円以下であることです。
AI受託やAI顧問を業務委託で受ける副業の所得は、給与所得ではなく、雑所得か事業所得になります。アルバイトなど雇用の副業の給与は、給与が2か所以上の基準で判断します。
副業の20万円の基準の正しい意味
20万円の基準は、副業の売上ではなく、売上から必要経費を引いた所得の合計で判断します。副業が2つ以上ある場合は、それぞれの所得を合計します。
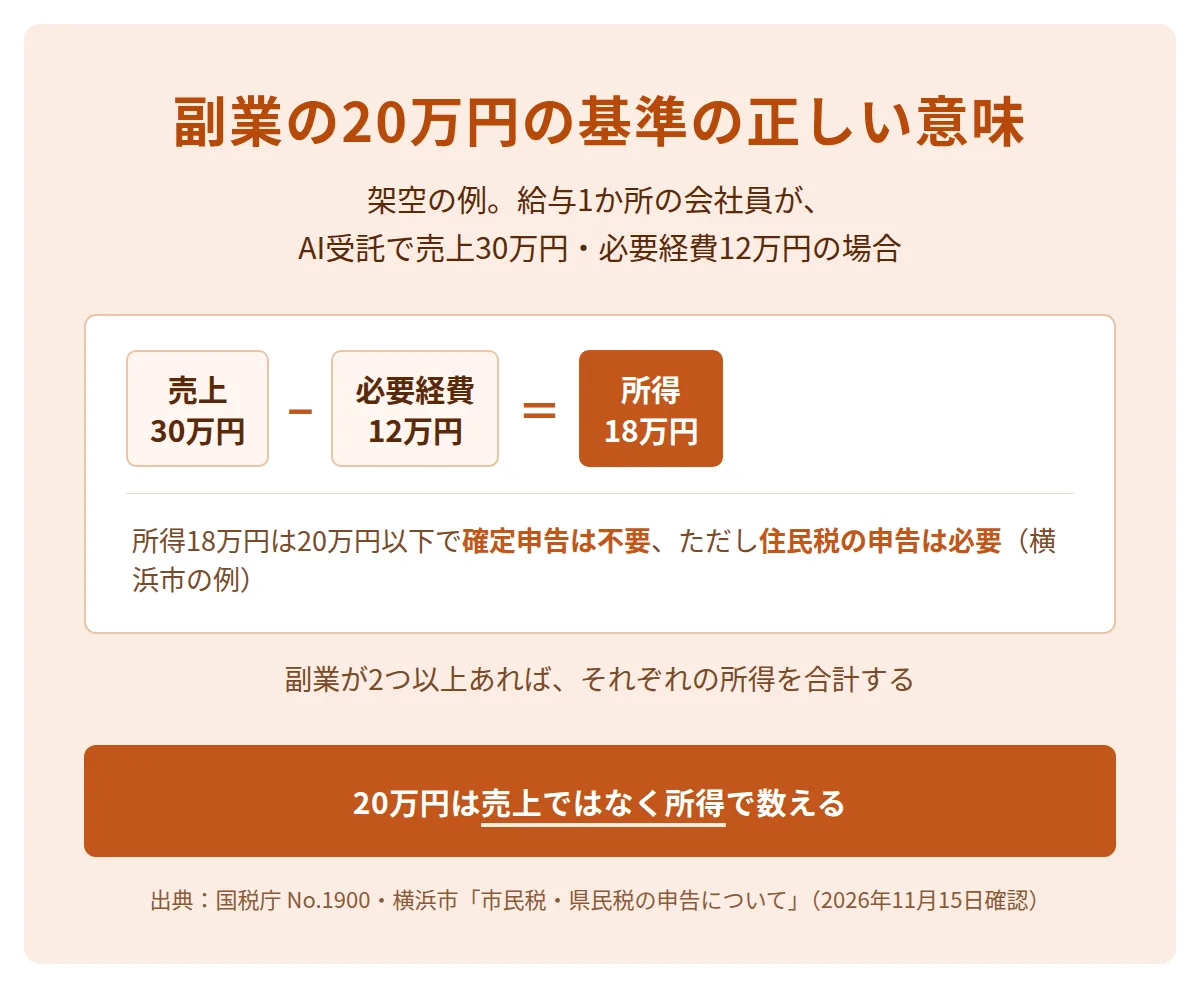
たとえば架空の例で、AI受託の売上が年30万円、必要経費が年12万円なら、所得は18万円です。給与が1か所の会社員で、ほかに給与所得と退職所得以外の所得が無ければ、20万円以下のため所得税の確定申告は不要です。
ただし、国税庁の No.1900 の質疑応答によると、医療費控除などの還付申告をする場合は、20万円以下の副業の所得もあわせて申告します。
また、所得税の確定申告が不要でも、住民税の申告は別に必要です。横浜市は、給与が1か所で、給与所得以外の所得の合計が20万円以下の人も、市民税・県民税の申告が必要としています。所得税の確定申告をした人は、住民税の申告をしたものとみなされます。
| 副業の所得(給与1か所の場合) | 所得税 | 住民税(横浜市の例) |
|---|---|---|
| 20万円超 | 確定申告が必要 | 確定申告をすれば、改めての申告は不要 |
| 20万円以下 | 確定申告は不要 | 市民税・県民税の申告が必要 |
住民税の申告の窓口と期限は、1月1日に住んでいる市区町村で確かめます。横浜市の申告の期限は、毎年3月15日です。
副業の所得の区分
業務委託で受ける副業の所得は、事業と言える規模なら事業所得、そうでなければ業務に係る雑所得になります。国税庁の通達の解説では、取引を帳簿に記録して保存している場合、事業所得に区分される場合が多いとしています。
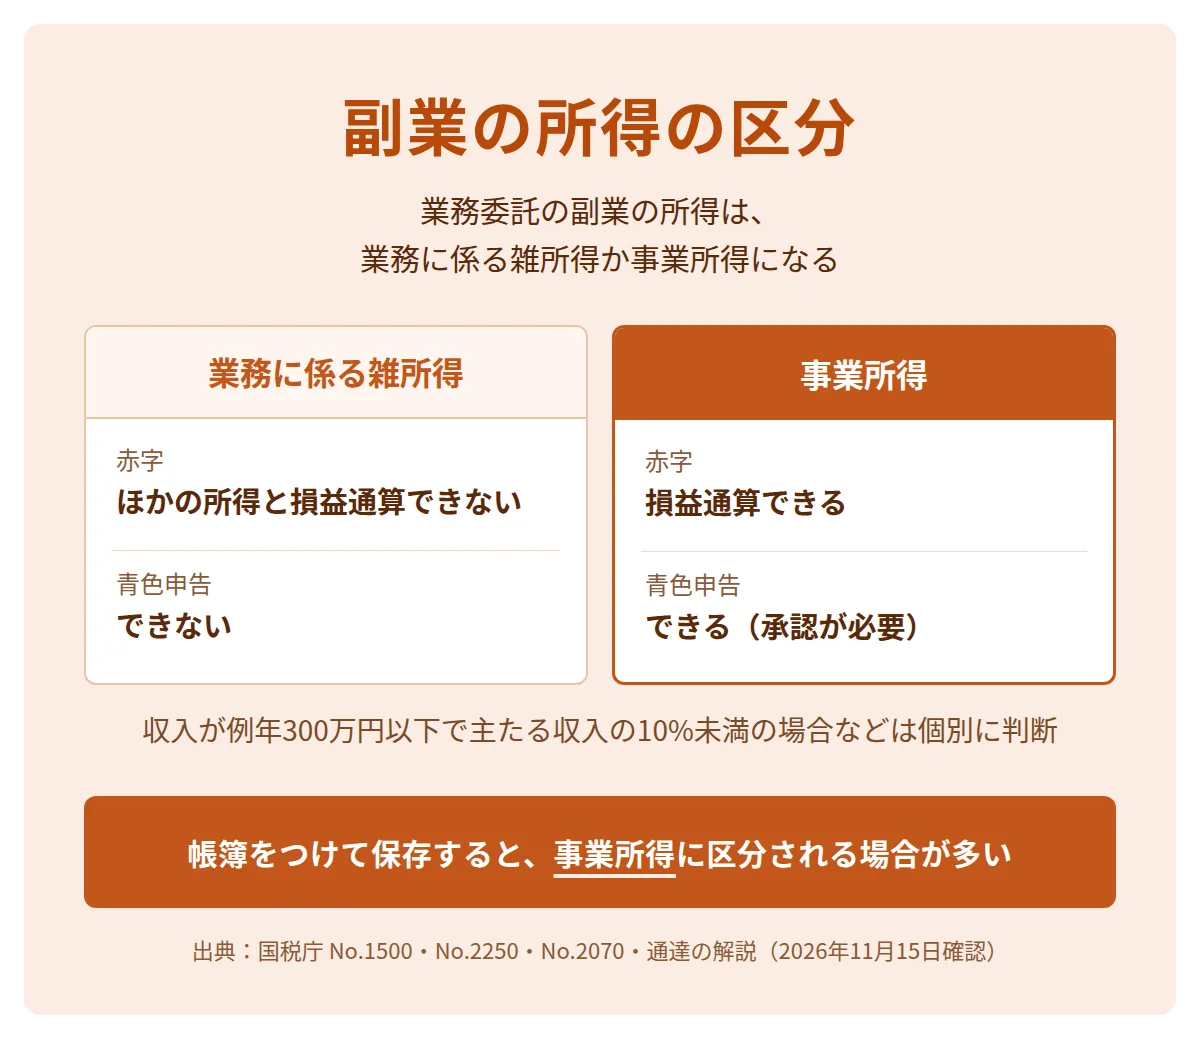
雑所得とは、利子・配当・事業・給与など、ほかの9種類の所得のどれにも当たらない所得です。国税庁は例として、副業に係る所得(原稿料やシェアリングエコノミーに係る所得など)を挙げています。業務に係る雑所得は、副業に係る収入のうち、営利を目的とした継続的なものを指します。
| 比べる点 | 業務に係る雑所得 | 事業所得 |
|---|---|---|
| 所得の計算 | 総収入金額−必要経費 | 総収入金額−必要経費 |
| 赤字の扱い | 給与などほかの所得と損益通算できない | 損益通算できる |
| 青色申告 | できない | できる(承認が必要) |
| 書類の決まり | 前々年の収入が300万円超なら請求書・領収書などの保存、1,000万円超なら収支内訳書などの添付 | 記帳と帳簿書類の保存 |
帳簿を保存していても、事業所得にならない場合があります。通達の解説では、収入が例年300万円以下で、主たる収入に対する割合が10%未満の場合などは、事業と認められるかを個別に判断します。帳簿の記録と保存が無い場合は、原則として事業所得に区分されません。
副業のAI受託を続けて増やす場合は、最初の取引から帳簿をつけて請求書と領収書を保存します。帳簿と請求書・領収書は、所得の区分の判断と確定申告の計算に使います。
副業の経費
副業の経費(必要経費)は、副業の収入を得るために直接要した費用と、その年に生じた販売費・一般管理費などです。自宅の通信費のように、私用と仕事の両方に使う費用は、仕事の分を明らかに区分できる部分だけが経費になります。
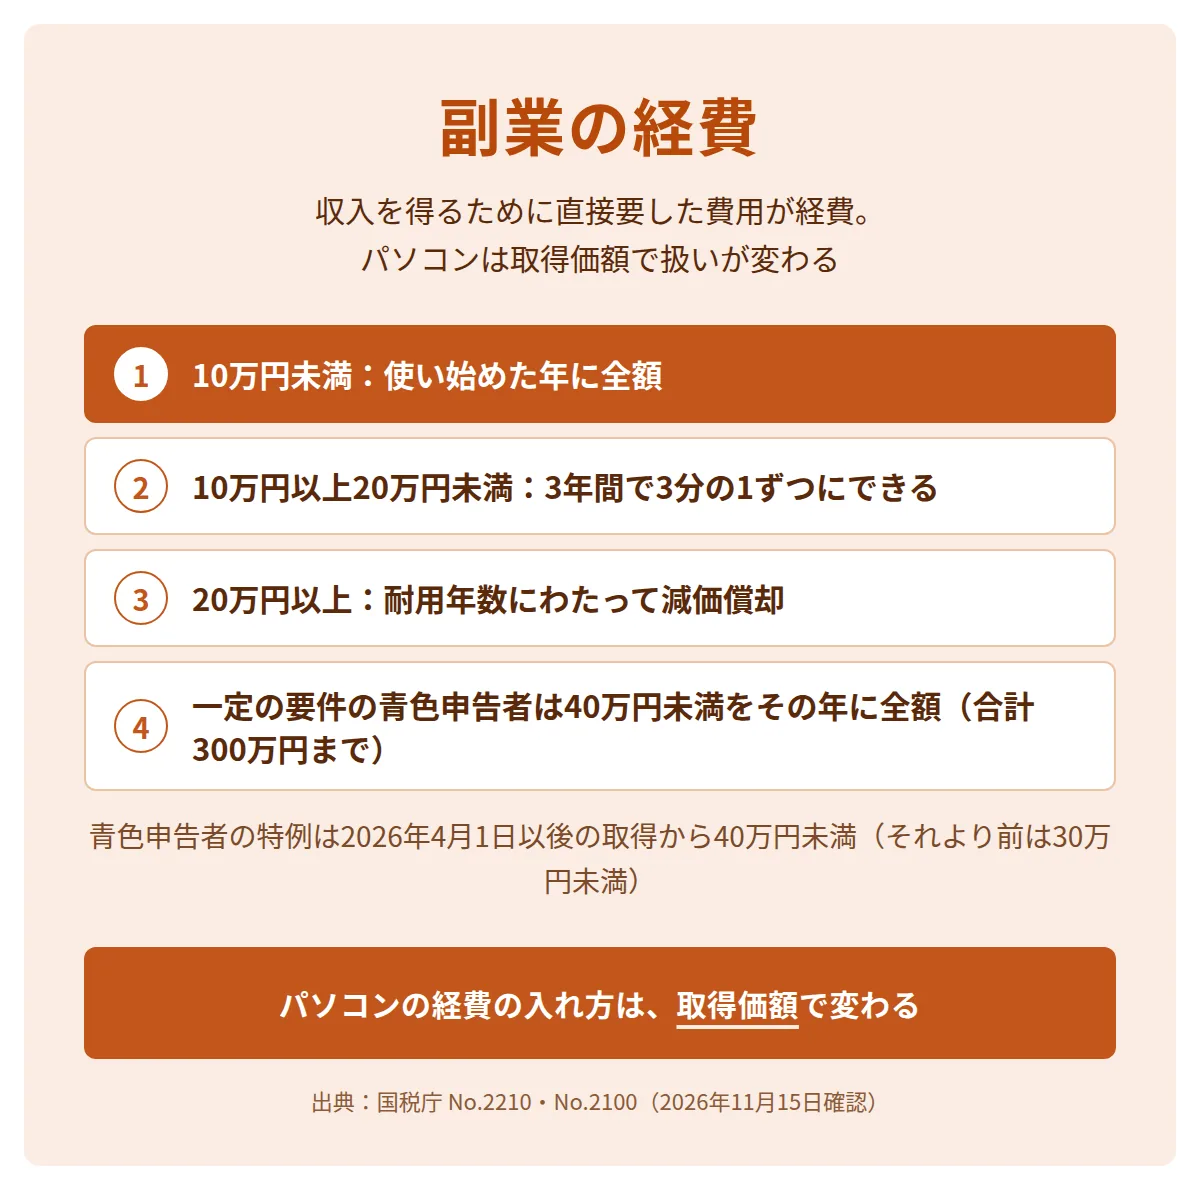
国税庁は、私用と仕事の両方に関わる費用を家事関連費と呼びます。家事関連費のうち経費になるのは、取引の記録などで業務に直接必要だったことが明らかに区分できる金額だけです。所得税や住民税、罰金は経費になりません。
| AI副業の支出(例) | 経費の扱い |
|---|---|
| AIツール・クラウドの利用料 | 副業の仕事に使う分は経費 |
| 自宅のインターネット・電話 | 家事関連費。仕事の分を区分できる部分だけ |
| 外注費 | 副業の仕事の一部を頼んだ費用は経費 |
| パソコン(10万円未満) | 使い始めた年に全額を経費 |
| パソコン(10万円以上20万円未満) | 一括して3年間で3分の1ずつ経費にできる |
| パソコン(20万円以上) | 耐用年数にわたって減価償却 |
一定の要件を満たす青色申告者には、資産の特例があります。2029年3月31日までに取得した10万円以上40万円未満の資産を、合計300万円までその年に全額経費にできます。2026年3月31日までに取得した場合は30万円未満が対象です。特例は事業所得などで青色申告をしている人が対象で、業務に係る雑所得では使えません。
副業のAI受託の料金の決め方と、継続の契約の増やし方を専属コーチと一緒に確かめられます
無料カウンセリングを予約する
AI副業の売上と経費の例
AI副業の所得は、AI受託とAI顧問の売上の合計から、AIツールの利用料や外注費などの経費を引いて出します。次の表は、AI受託とAI顧問を副業で受けている会社員を想定した架空の例です。
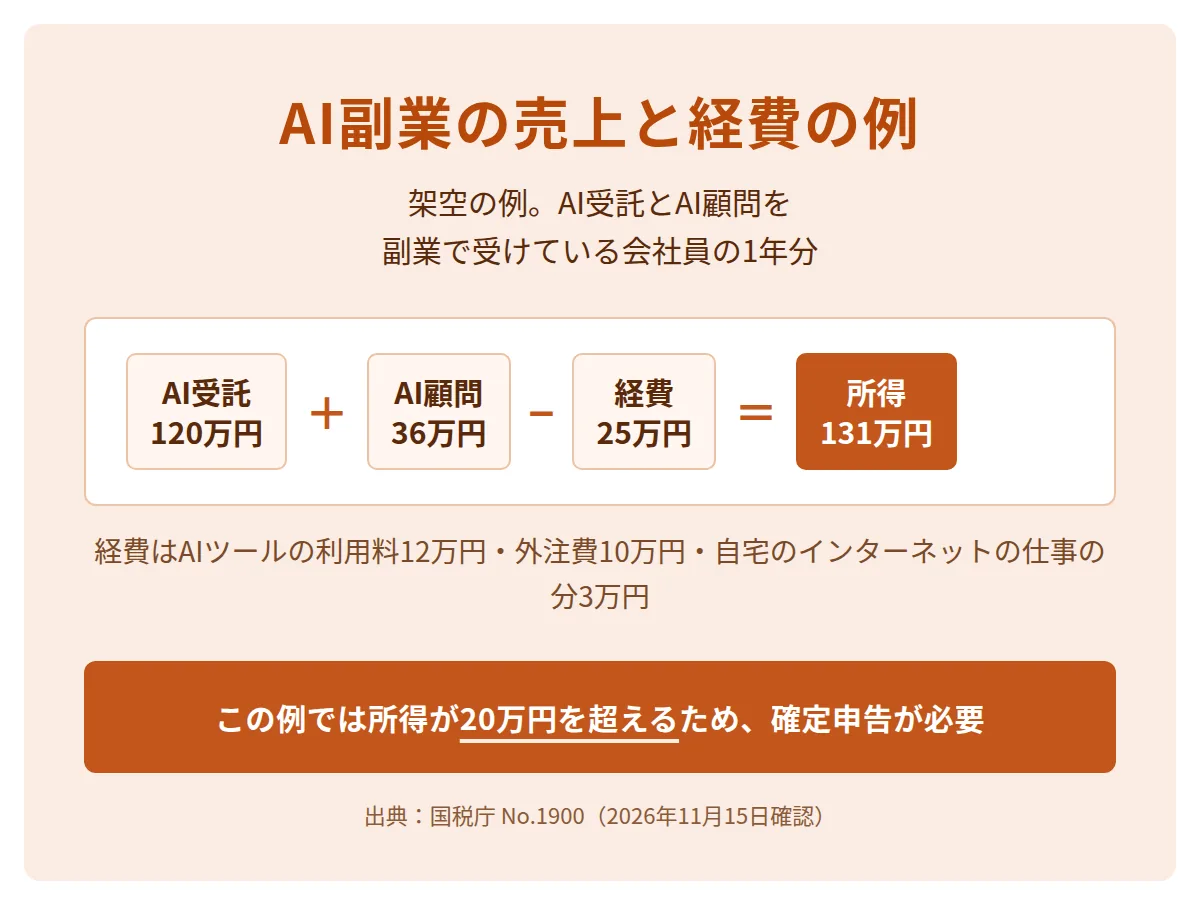
| 項目(架空の例) | 年の金額 |
|---|---|
| 売上:AI受託(1件30万円×年4件) | 120万円 |
| 売上:AI顧問(月3万円×12か月) | 36万円 |
| 経費:AIツール・クラウドの利用料(月1万円×12か月) | 12万円 |
| 経費:外注費 | 10万円 |
| 経費:自宅のインターネットの仕事の分 | 3万円 |
| 副業の所得(売上156万円−経費25万円) | 131万円 |
この架空の例では、副業の所得が131万円で20万円を超えるため、確定申告が必要です。副業の所得131万円は、給与所得と合算して所得税を計算します。そのため、副業の分の税率は給与と合わせた課税所得で決まります。
取引先が源泉徴収をして報酬を支払った場合は、差し引かれた所得税を確定申告で精算します。副業の売上が増え、法人化を考える段階の判断材料は副業の法人化の記事にあります。
副業の確定申告の手順
副業の確定申告は、1年分の売上と経費を集計し、源泉徴収票と合わせて、翌年2月16日から3月15日までに申告します。国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入れると、申告書を作って提出できます。
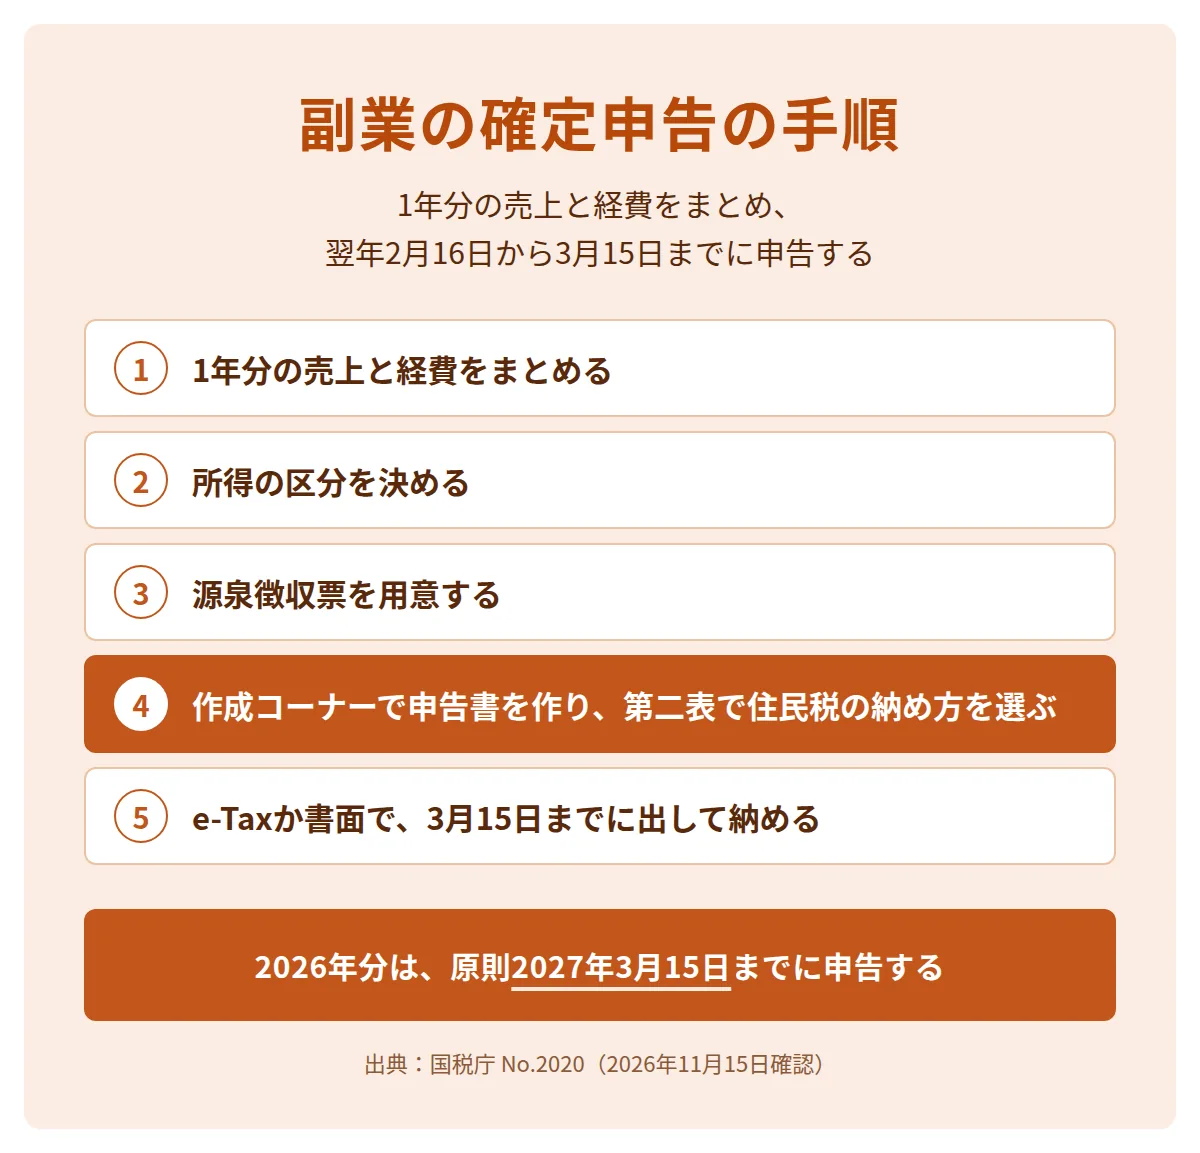
- 1年分の記録をまとめる1月1日〜12月31日の売上と経費
- 所得の区分を決める業務に係る雑所得か事業所得か
- 源泉徴収票を用意する勤め先から受け取った給与の分
- 申告書を作る作成コーナーで金額を入れ、第二表で住民税の徴収方法を選ぶ
- 提出して納めるe-Taxか書面で、3月15日までに
2026年分の確定申告の期間は、原則として2027年2月16日から3月15日までです。納付の期限も、原則として2027年3月15日です。e-Taxで申告すると、確定申告書等作成コーナーで作った申告書を自宅から送信できます。
事業所得で申告する場合、白色申告なら収支内訳書を付けます。2026年分の青色申告の控除は、複式簿記で記帳し、貸借対照表と損益計算書を付けて期限内に申告すると55万円です。さらにe-Taxで申告するか、優良な電子帳簿で保存すると65万円です。2027年分からは55万円の控除が無くなり、期限内にe-Taxで申告すると65万円、優良な電子帳簿での保存なども満たすと75万円、書面で申告すると10万円です(2026年3月31日公布の改正)。業務に係る雑所得で前々年の収入が1,000万円を超える人は、収支内訳書などの書類の添付が必要です。
副業の住民税の申告と納め方
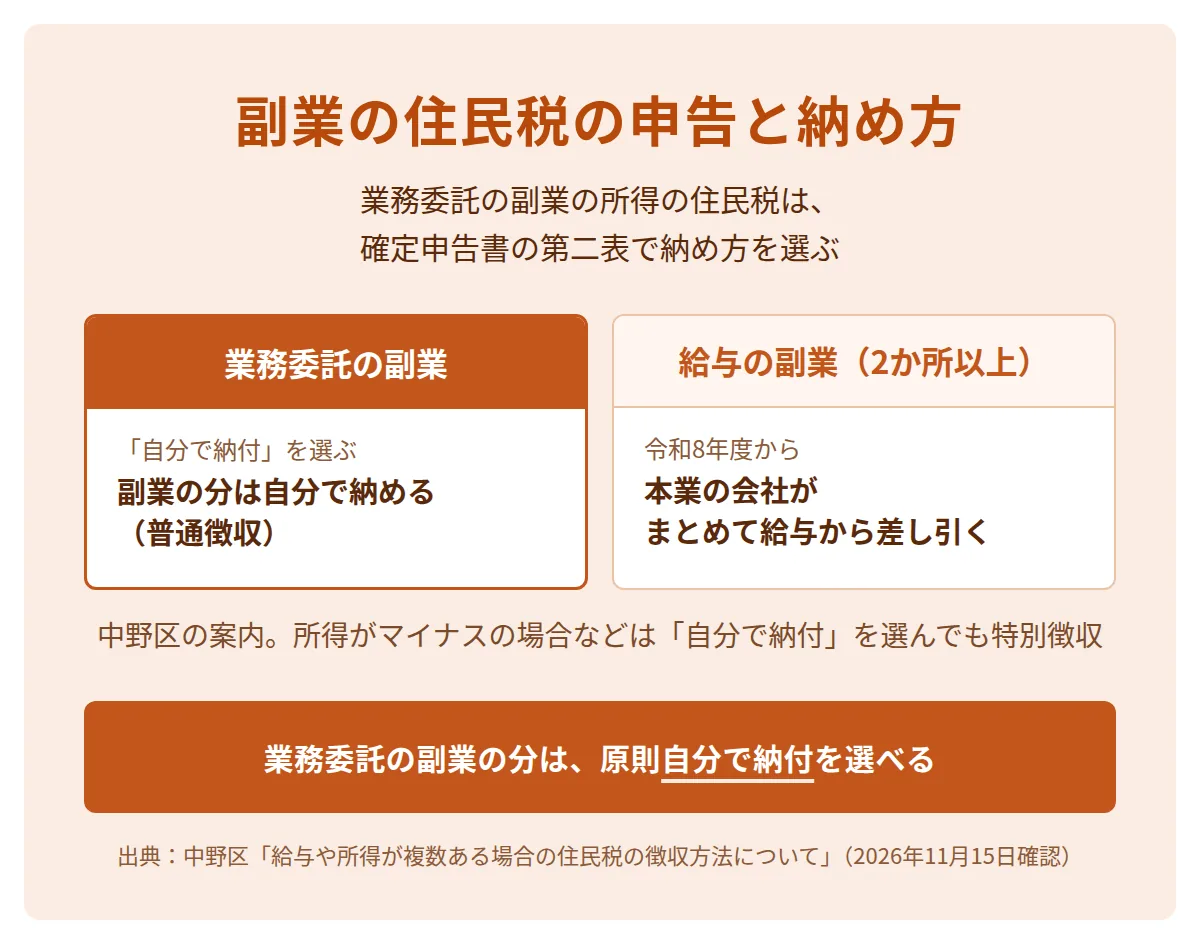
業務委託の副業の所得にかかる住民税は、確定申告書の第二表で「自分で納付」を選ぶと、原則として給与からの天引きとは別に自分で納めます。中野区では、アルバイトなど給与の副業の住民税は、令和8年度から本業の会社がまとめて給与から差し引きます。
| 副業の形 | 住民税の納め方(中野区の案内) |
|---|---|
| 業務委託(雑所得・事業所得) | 「自分で納付」を選ぶと原則として普通徴収。選ばないと、すべて給与から差し引く特別徴収 |
| 給与(2か所以上) | 令和8年度から、主たる給与の会社がすべて特別徴収 |
中野区によると、主たる給与の会社に送る「特別徴収義務者用」の税額通知書には、給与から差し引く税額だけが書かれます。所得の内訳が書かれた「納税義務者用」は、圧着シート加工などをして、会社を通して本人に届きます。
中野区によると、「自分で納付」を選んでも特別徴収になる場合があります。申告した所得がマイナスの場合や、ふるさと納税などの控除の方が大きい場合です。住民税の扱いは、住んでいる市区町村で確かめます。
勤め先の就業規則に副業の届出の決まりがあれば、それに沿って届け出ます。AI副業の始め方の全体は、AI副業の始め方の記事にあります。
副業でAI受託を始める方法を学べる講座
副業でAI受託を始める方法は、AIの使い方と、AI受託とAI顧問の提案・見積もり・契約の進め方を扱う講座で学べます。講座を選ぶときは、受託の受注から継続の契約を増やすまでを扱うかを確かめます。
副業の進め方の一例は、副業でAI受託を始めて売上と経費を記録し、AI顧問の月額契約を増やす形です。所得が20万円を超えた年から確定申告をします。事業として始めた場合は、その年分の確定申告期限までに開業届を出します(2026年1月1日以後の開業)。法人化は売上が増えた段階で検討します。
COACH AIとは
COACH AIは、未経験・非エンジニアの方が、副業からAI受託・AIコンサル・AI顧問などのAI事業を立ち上げ、独立・事業化からM&Aまで目指せるよう、専属コーチがマンツーマンで伴走するスクールです。
プログラミング経験は不要で、ノーコードのツールから始められます。
公式ページは、目指せるキャリアとして、AI導入コンサルティング・AI受託開発・AI顧問・AIソロプレナーを挙げています。提案・見積もり・商談の進め方もサポートの対象です。プランは、Business Expert VIP(税込1,320,000円)・スタンダードプラン(税込660,000円)・ライトプラン(税込237,600円)の3つです。サポート期間はVIPが6か月で、ほかはプランにより異なります(2026年11月15日確認)。
無料カウンセリング(オンライン・60分)の参加特典は、「中小企業×AI導入コンサル 5年分の収益シミュレーション」です。参加した方全員にお渡ししています。詳しくはCOACH AIのページをご覧ください。
副業のAI受託を始めて継続の契約を増やす準備を、専属コーチと一緒に進められます
無料カウンセリングを予約する
まとめ
副業の確定申告は、売上から経費を引いた所得の合計が20万円を超えるかで判断し、20万円以下でも住民税の申告を確かめます。
- 給与が1か所の会社員は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要です。
- 20万円は売上ではなく所得の額で、副業が複数あれば合計します。
- 業務委託の副業の所得は、業務に係る雑所得か事業所得で、帳簿の保存が区分の判断に関わります。
- 経費は収入を得るために直接要した費用で、家事関連費は仕事の分だけです。
- 申告の期間は原則として翌年2月16日から3月15日までです。
最初にやることは、副業の売上と経費を取引ごとに記録し、請求書と領収書を保存することです。
よくある質問
副業の所得が20万円以下なら、何も手続きはいりませんか?
所得税の確定申告は不要でも、住民税の申告は必要です。横浜市は、給与が1か所で給与所得以外の所得の合計が20万円以下の人にも、市民税・県民税の申告を求めています。手続きは住んでいる市区町村で確かめます。医療費控除などで確定申告をするときは、20万円以下の副業の所得も含めて申告します。
副業が赤字のとき、給与の所得と相殺できますか?
業務に係る雑所得の赤字は、給与などほかの所得と損益通算できません。事業所得の赤字は損益通算できます。副業の所得がどちらに当たるかは、事業と言える規模かで判断します。
副業の確定申告をすると会社に知られますか?
通知の書き方は市区町村で違います。中野区の場合、会社に送る特別徴収義務者用の通知には税額だけが書かれ、所得の種類や金額は書かれません。給与から差し引く分に副業の所得の住民税が入ると、会社に届く税額はその分だけ増えます。業務委託の副業の所得は、第二表で「自分で納付」を選ぶと、原則としてその分を自分で納められます。所得がマイナスの場合などは特別徴収になります。勤め先の就業規則に届出の決まりがあれば、先に届け出ます。
パソコンを買った費用は全額経費になりますか?
取得価額が10万円未満なら、使い始めた年に全額経費になります。10万円以上は減価償却が必要で、10万円以上20万円未満は3年間で均等に経費にする方法も選べます。青色申告で事業所得の人は、一定の要件のもとで40万円未満をその年に全額経費にできる特例もあります。私用と兼ねる場合は、仕事に使う分だけが経費です。