フリーランスの請求書の書き方 インボイスの記載事項と登録の判断、2割特例・3割特例、AI受託の請求書の例【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
フリーランスとしてAI受託やAI顧問の仕事を受けると、請求書を自分で作ります。請求書の様式は法令で決まっていませんが、インボイス(適格請求書)として出すには、国税庁が示す6つの記載事項が必要です。
インボイスの制度は2023年10月1日に始まりました。2026年10月1日からは、登録していない事業者からの仕入れで、取引先が控除できる割合が80%から70%に下がっています。登録するかどうかで、請求書の書き方と納める消費税が変わります。
この記事を読むと、請求書に書く項目を決め、インボイスの登録をするかを判断できます。内容は国税庁と厚生労働省の公表資料で2026年11月15日に確認しました。
この記事の結論
- 請求書の書き方:取引先と自分の名前、取引の日と内容、税率ごとの金額と消費税額、支払期日と振込先を書く
- 記載事項:適格請求書は6つの事項を書き、消費税額の端数処理は1枚につき税率ごとに1回
- 登録の判断:登録は義務ではなく、取引先が求めるかで決める。登録すると基準期間の課税売上高にかかわらず納税義務が生じる
- 2割特例と3割特例:登録で免税事業者から課税事業者になった個人事業者は、基準期間の課税売上高1,000万円以下の年に、2026年分まで2割特例、2027・2028年分は3割特例を使える
- 月額の請求書:AI顧問の月額とAI受託の納品は1枚にまとめて請求できる
スクール「COACH AI」で、AI受託・AI顧問の見積もりから請求までを学べます
無料カウンセリングを予約する
フリーランスの請求書の書き方
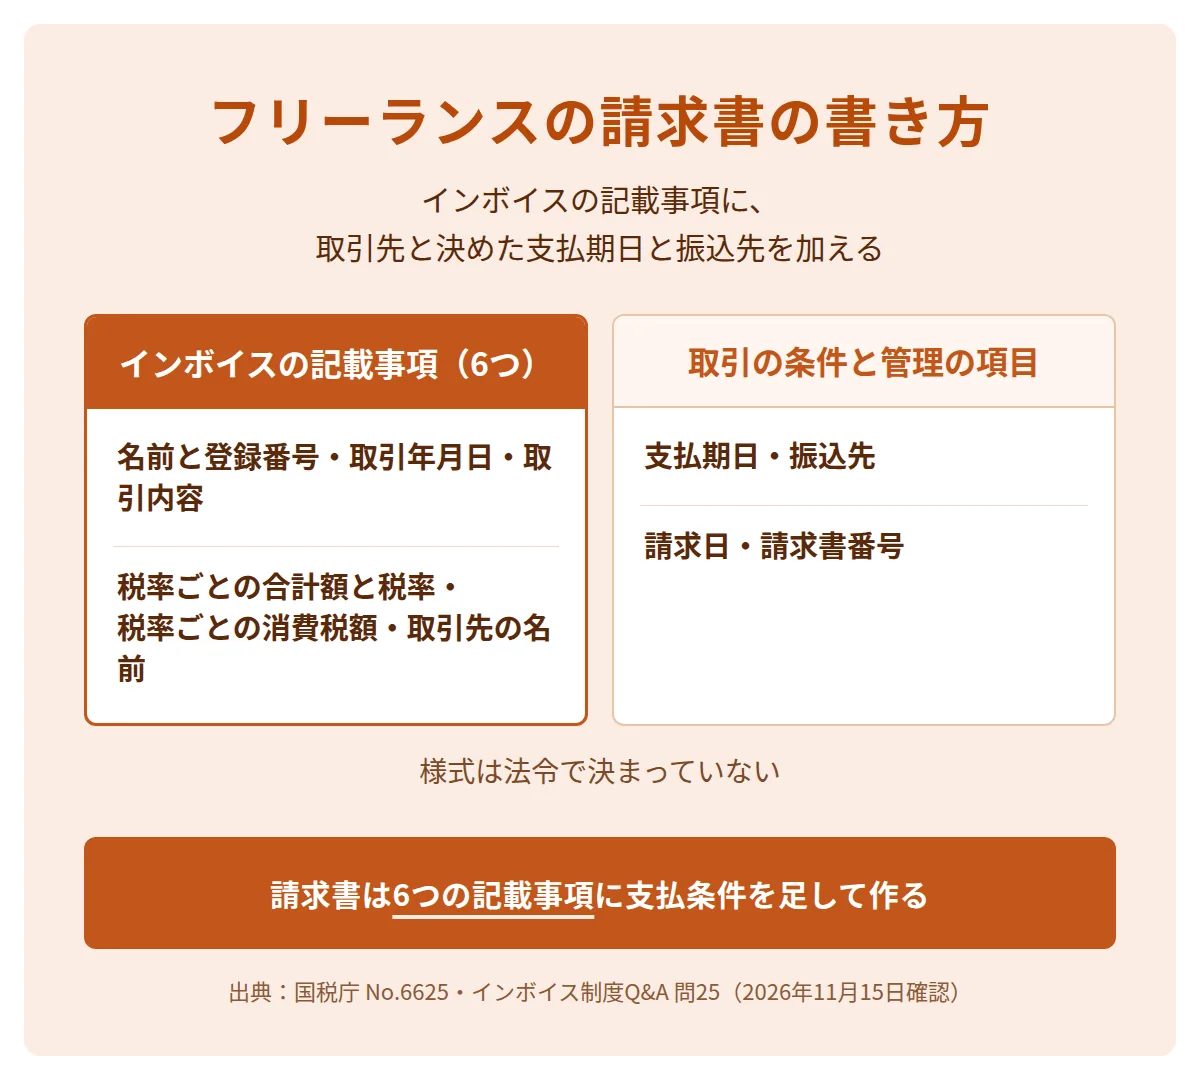
フリーランスの請求書には、取引先と自分の名前、取引の日と内容、税率ごとの金額と消費税額、支払期日と振込先を書きます。インボイスの登録をしている場合は、登録番号も書きます。
| 項目 | 書くこと | インボイスの記載事項か |
|---|---|---|
| 取引先の名前 | 請求先の会社名など | 記載事項 |
| 自分の名前と登録番号 | 氏名か屋号、登録している場合はT+13桁の番号 | 記載事項 |
| 取引年月日 | 納品日・作業をした月など | 記載事項 |
| 取引の内容 | 作業や納品物の名前 | 記載事項 |
| 税率ごとの合計と適用税率 | 10%対象の合計額と「10%」 | 記載事項 |
| 税率ごとの消費税額 | 10%対象の消費税額 | 記載事項 |
| 支払期日と振込先 | 取引先と決めた期日と口座 | 記載事項ではない(取引の条件) |
| 請求日と請求書番号 | 発行日と管理用の番号 | 記載事項ではない(管理のため) |
国税庁のQ&Aによると、適格請求書の様式は法令や通達で定められていません。必要な事項が書かれていれば、請求書・納品書・領収書など名称を問わず適格請求書に当たります。
支払期日と振込先は、見積もりや契約のときに取引先と決めた内容を書きます。見積書と契約書の項目は、AI業務委託契約書と見積書の記事にあります。
インボイス(適格請求書)とは
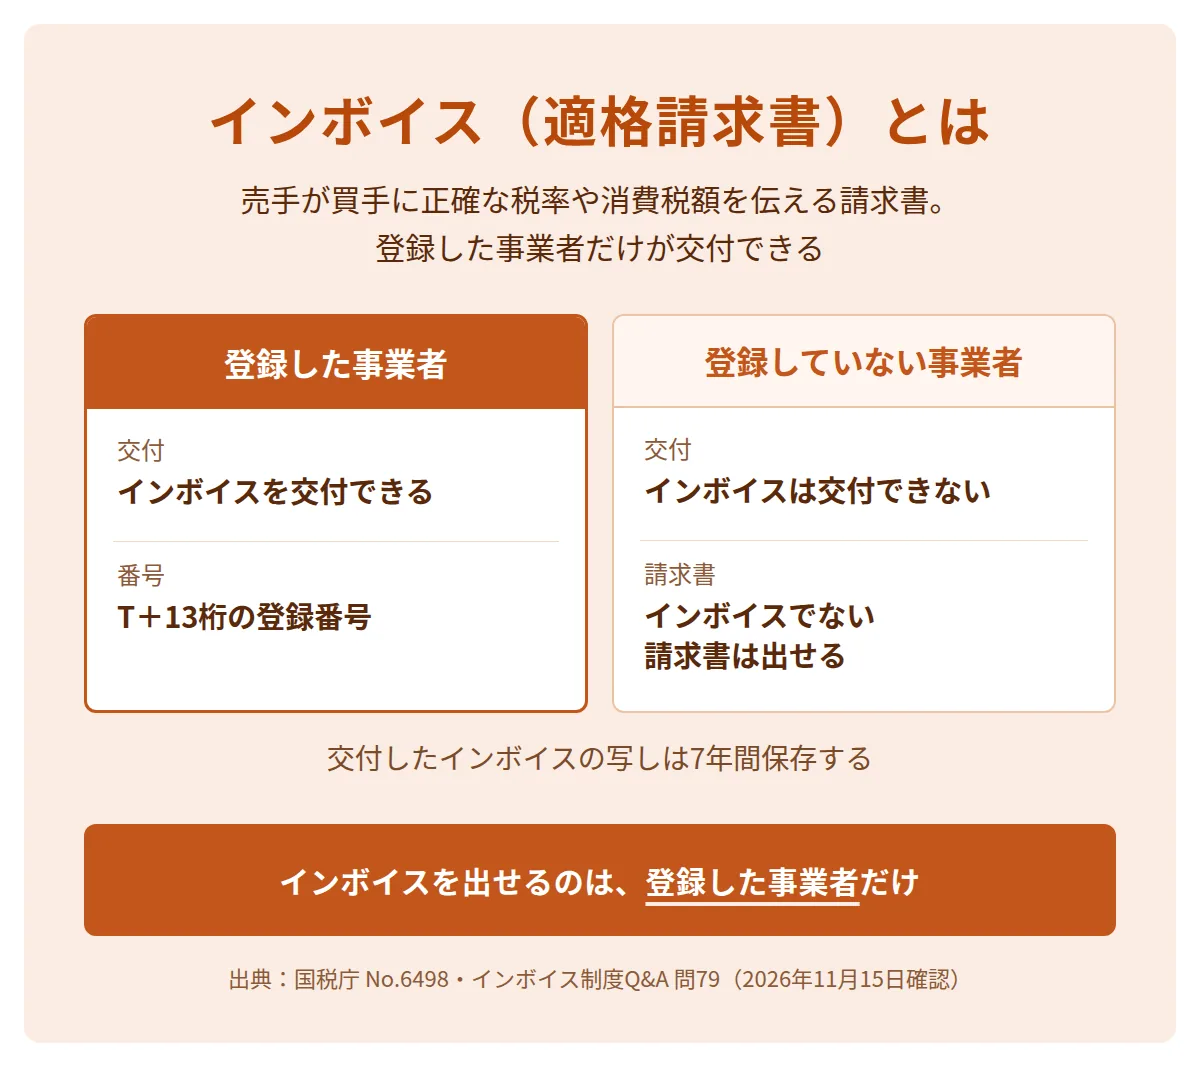
インボイス(適格請求書)とは、売手が買手に正確な税率や消費税額を伝えるための請求書や納品書のことです。一定の事項が書かれたものを指します。税務署長の登録を受けた適格請求書発行事業者だけが交付できます。
買手の事業者は、インボイスと帳簿を保存すると、支払った消費税を納める消費税から差し引けます。この仕組みを仕入税額控除と呼びます。
| 項目 | 国税庁の案内の内容 |
|---|---|
| 登録の方法 | 税務署長に登録申請書を出す。e-Taxソフト(WEB版)で申請できる |
| 登録番号 | 個人事業者は「T+13桁の数字」 |
| 公表 | 登録番号と氏名などが国税庁の公表サイトに載る |
| 交付の義務 | 課税事業者の取引先に求められたら、インボイスを交付する |
| 写しの保存 | 交付したインボイスの写しを7年間保存する |
写しの保存期間は、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間です。メールやPDFで交付した場合は、そのデータを保存します。個人事業者の屋号や事務所の所在地を公表サイトに載せたい場合は、別に申出書を出します。
適格請求書の記載事項
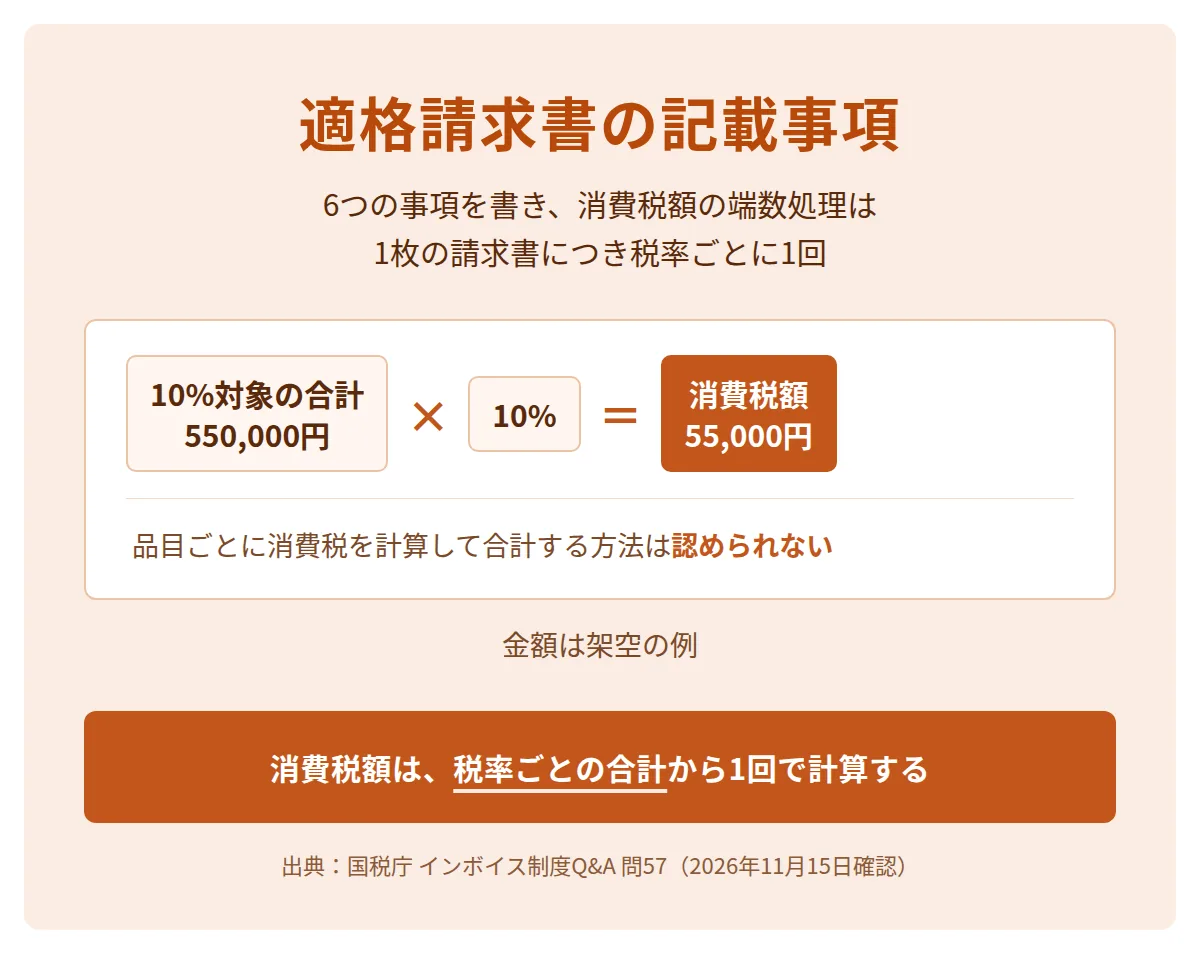
適格請求書に書く事項は6つです。自分の氏名・名称と登録番号・取引年月日・取引内容・税率ごとの合計額と税率・税率ごとの消費税額・取引先の名前を書きます。消費税額の1円未満の端数は、1枚の請求書につき税率ごとに1回だけ処理します。
- 自分の氏名・名称と登録番号を書く屋号でもよく、登録番号はT+13桁
- 取引年月日を書く月ごとにまとめる場合は対象の期間
- 取引内容を書く軽減税率の対象があればその旨も
- 税率ごとの合計額と税率を書く税込か税抜のどちらかで
- 税率ごとの消費税額を書く端数処理は税率ごとに1回
- 取引先の氏名・名称を書く交付を受ける事業者の名前
国税庁のQ&Aは、品目ごとに消費税額を計算して端数処理し、その合計を消費税額として書くことは認められないとしています。切上げ・切捨て・四捨五入のどれで処理するかは自由です。
一定の期間の取引をまとめて1枚に書く方法も認められています。毎月のAI顧問の作業と、その月に納品したAI受託の作業を、月末にまとめて1枚で請求できます。
インボイスの登録が必要かの判断
インボイスの登録は義務ではなく、取引先が仕入税額控除のためにインボイスを求めるかを確かめて決めます。登録すると、基準期間(2年前)の課税売上高が1,000万円以下でも、消費税の納税義務は免除されません。
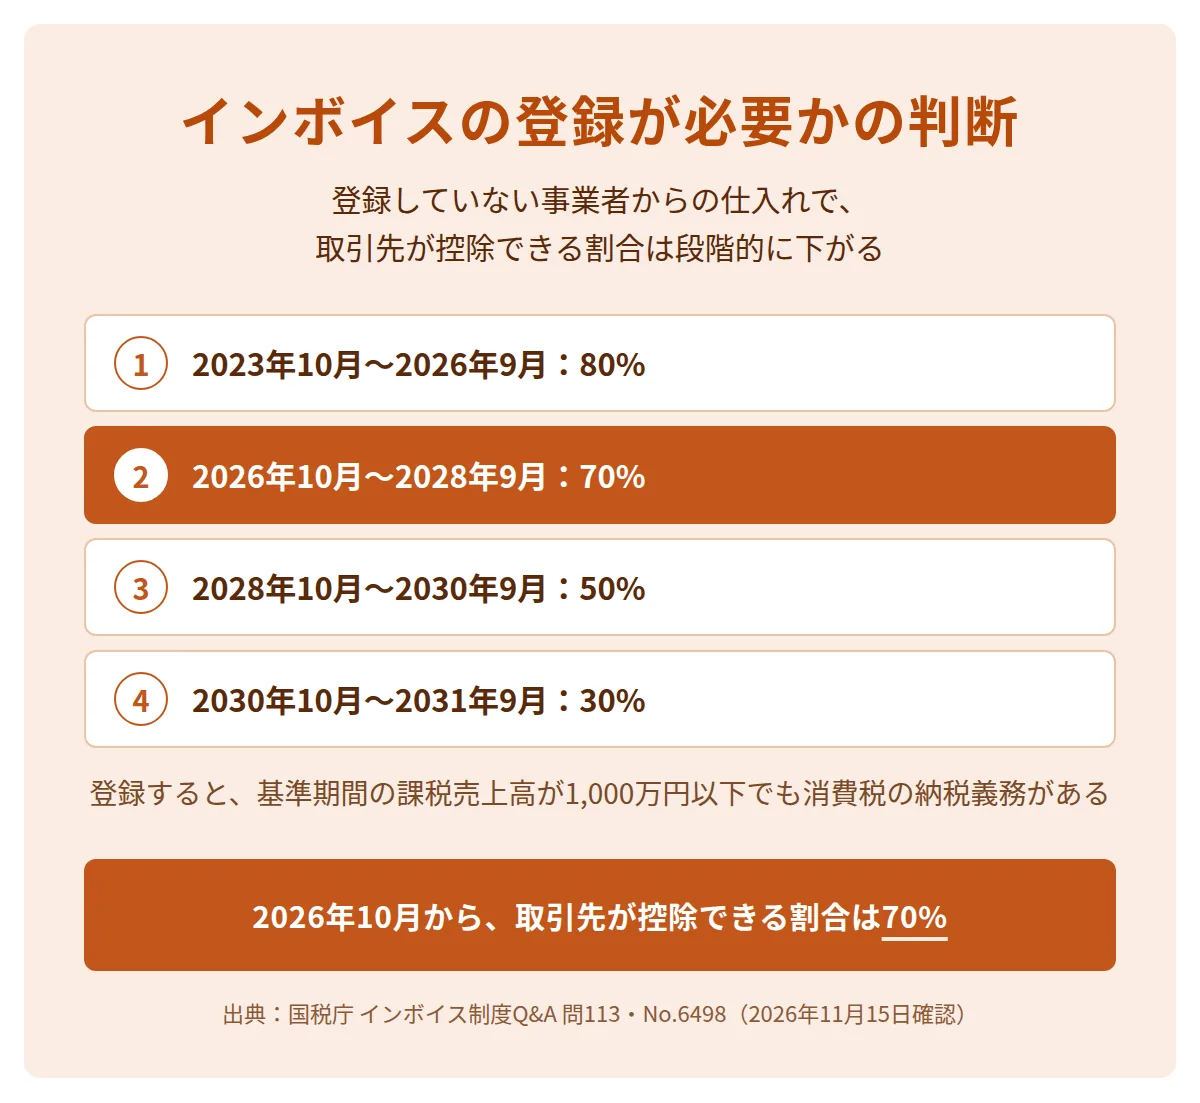
登録していない事業者からの仕入れでも、取引先は経過措置で、仕入税額の一定の割合を控除できます。割合は2026年10月1日から70%で、段階的に下がります。
| 期間 | 取引先が控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
この経過措置を使うには、取引先は区分記載請求書の記載事項を満たした書類を保存する必要があります。登録していないフリーランスも、こうした書類の作成を取引先から求められることがあります。
登録していない事業者が、インボイスと誤認されるおそれのある書類を出すことは禁止されています。自分のものではない登録番号や、登録番号に似た英数字を書くことがこれに当たります。罰則は、1年以下の拘禁刑か50万円以下の罰金です。消費税相当額を請求書に書くこと自体は、誤認されるおそれが無ければ基本的に罰則の対象になりません。
インボイスの登録は、取引先が課税事業者でインボイスを求めるかで決めます。登録すると納税義務が生じるため、次の章の2割特例・3割特例で納める額を見積もってから判断します。
AI受託・AI顧問の料金と請求の決め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
2割特例と3割特例
2割特例とは、インボイスの登録で課税事業者になった人が、納める消費税を売上の消費税の2割にできる経過措置です。対象は、登録の前は免税事業者だった人です。個人事業者は2026年分(令和8年分)の申告まで使え、2027年分と2028年分は条件を満たせば3割特例を使えます。
どちらの特例も、基準期間(2年前)の課税売上高が1,000万円を超える年などは使えません。事前の届出は要らず、申告書に適用を受ける旨を書いて使います。
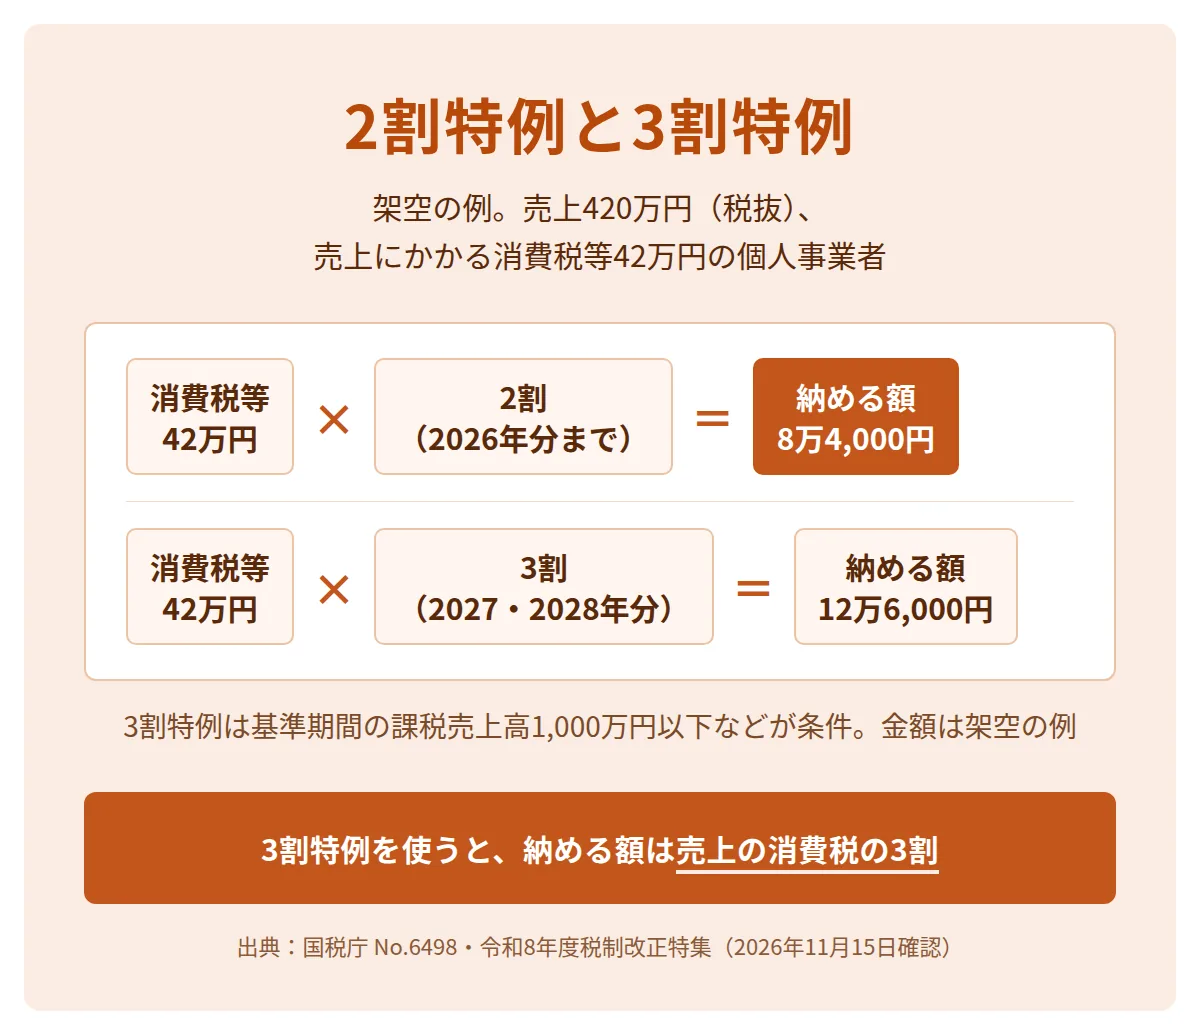
2割特例の対象は、2023年10月1日から2026年9月30日までの日を含む課税期間です。個人事業者の課税期間は1月1日から12月31日までの1年のため、2026年分までが対象になります。
| 特例 | 納める消費税 | 使える申告 |
|---|---|---|
| 2割特例 | 売上にかかる消費税の2割 | 個人は2026年分まで |
| 3割特例(令和8年度税制改正) | 売上にかかる消費税の3割 | 個人は2027年分・2028年分 |
3割特例の主な条件は3つです。個人事業者であること、基準期間(2年前)の課税売上高が1,000万円以下であること、インボイスの登録を受けていることです。
簡易課税とは、売上の消費税に業種ごとの割合(みなし仕入率)を掛けて、差し引く消費税を計算する制度です。2割特例・3割特例を使った翌年に簡易課税に移る場合は、簡易課税を使う年の分の申告期限までに届出書を出せば、その年から簡易課税を使えます。
次は架空の例です。AI顧問とAI受託の売上が年420万円(税抜)で、売上にかかる消費税等が42万円の場合を考えます。2割特例で納める額は8万4,000円、3割特例なら12万6,000円です。消費税と地方消費税を合わせた額で計算しています。
源泉徴収がある報酬の請求書
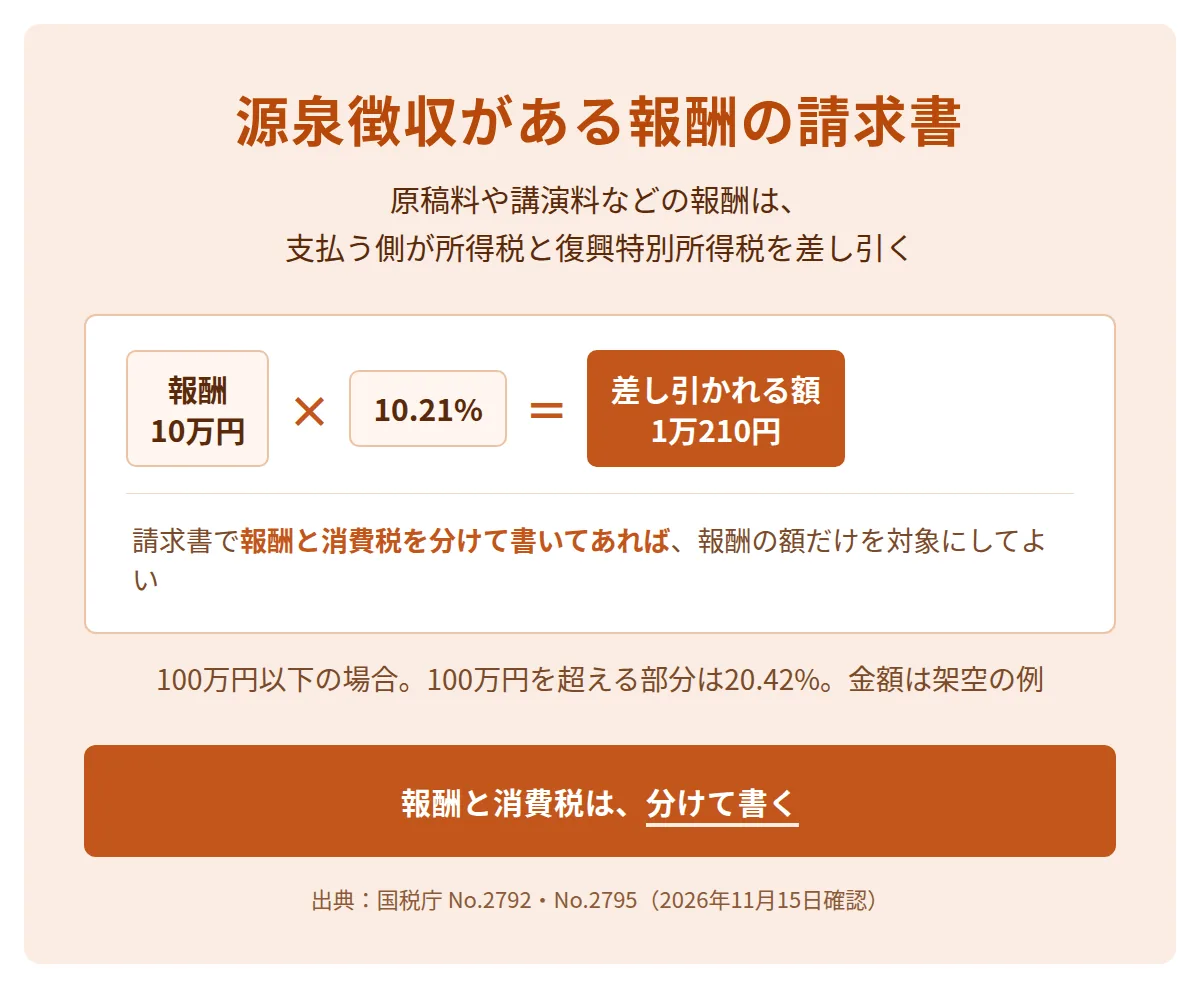
原稿料や講演料など、源泉徴収の対象になる報酬は、支払う側が所得税と復興特別所得税を差し引いて支払います。請求書で報酬と消費税の額を分けて書いてあれば、支払う側は報酬の額だけを源泉徴収の対象にしてよいとされています。
源泉徴収の対象の報酬は、国税庁のタックスアンサー(No.2792)に一覧があります。AIの研修やセミナーで講師をして受け取る報酬は、講演料として源泉徴収の対象になる場合があります。AIシステムの開発の報酬が対象かは、一覧の報酬の種類に当てはまるかで確かめます。
| 1回の支払金額 | 源泉徴収される所得税と復興特別所得税 |
|---|---|
| 100万円以下 | 支払金額×10.21% |
| 100万円超 | (支払金額−100万円)×20.42%+10万2,100円 |
架空の例で、報酬が10万円の場合、差し引かれる額は10万円×10.21%=1万210円です。
報酬と消費税の額を分けて書かない場合は、原則として消費税を含めた額が源泉徴収の対象です。この扱いは、インボイスの制度の開始後も変わっていません。
AI受託・AI顧問の月額の請求書の例
AI顧問の月額とAI受託の納品を同じ月に請求する場合は、1枚の請求書にまとめて請求でき、消費税額はその1枚で税率ごとに1回計算します。次の表は、インボイスの登録をしているフリーランスの請求書の架空の例です。
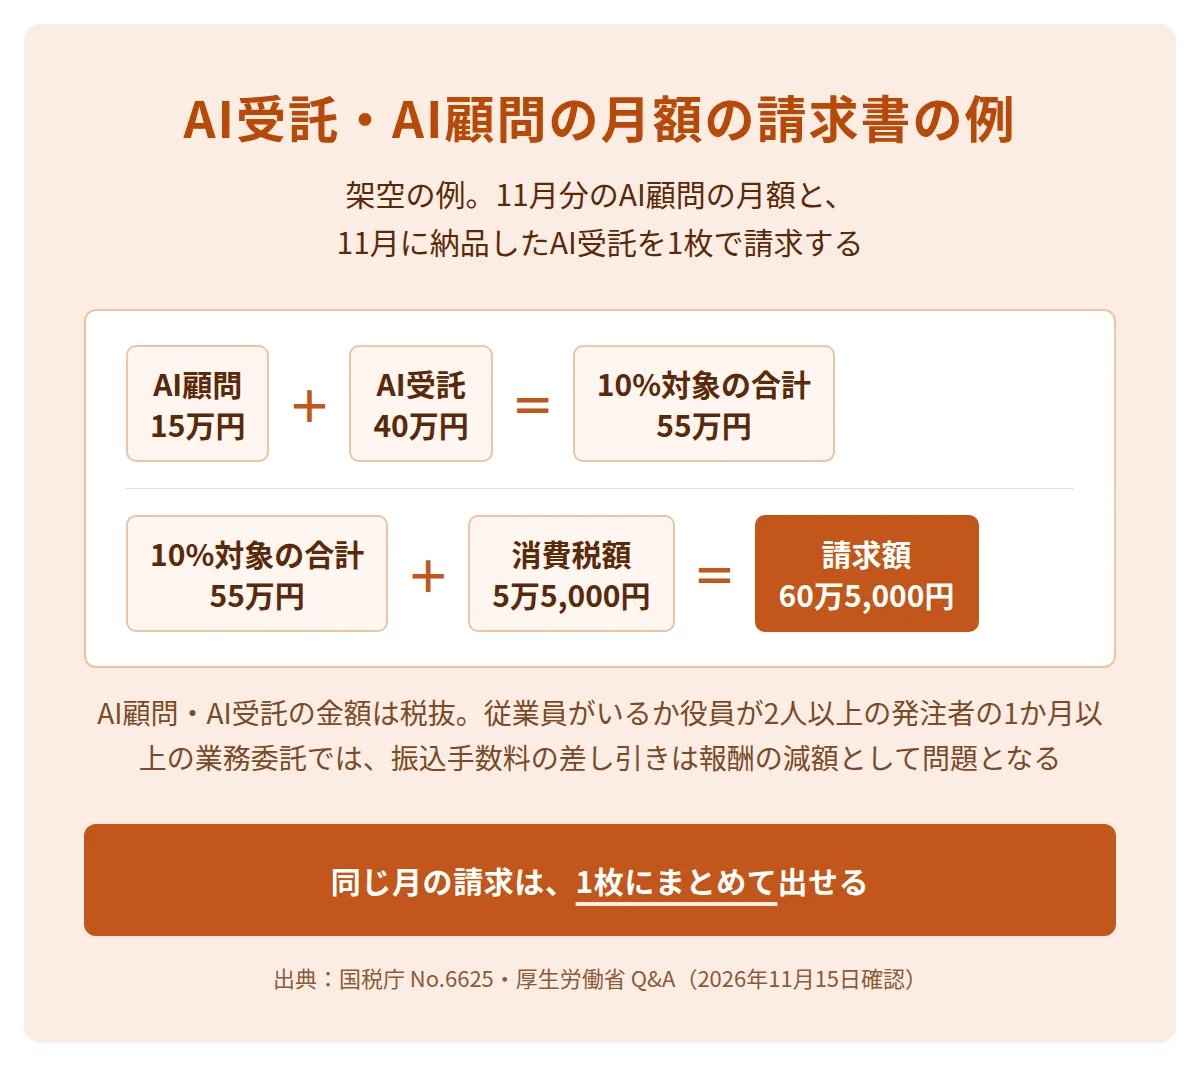
| 請求書の欄(架空の例) | 書く内容 |
|---|---|
| 宛名 | 株式会社○○ 御中 |
| 発行者・登録番号 | 氏名(屋号)・T1234567890123 |
| 取引の期間 | 2026年11月1日〜11月30日 |
| AI顧問(11月分の月額) | 150,000円 |
| 問い合わせ対応を自動化するAIシステムの開発(11月20日納品) | 400,000円 |
| 10%対象の合計(税抜) | 550,000円 |
| 消費税額(10%) | 55,000円 |
| 請求額(税込) | 605,000円 |
| 支払期日・振込先 | 2026年12月31日・○○銀行 ○○支店 普通 ○○○○ |
AI顧問とAIシステムの開発の報酬が源泉徴収の対象の報酬に当たらない場合、この例の振込額は請求額のままです。
フリーランス・事業者間取引適正化等法(フリーランス新法)にも注意します。従業員がいる発注者か、役員が2人以上いる会社から1か月以上の業務委託を受けている場合、振込手数料を報酬から差し引くことは報酬の減額として問題となります。合意の有無は問いません(厚生労働省掲載のQ&A)。
従業員がいる発注者や、役員が2人以上いる会社は、請求書の提出の有無にかかわらず、原則として給付を受け取った日から60日以内に決めた支払期日までに報酬を支払う必要があります。AI顧問の月額の決め方はAI顧問の相場の記事にあります。
AI受託・AI顧問の請求までの進め方を学べる講座
AI受託・AI顧問の請求までの進め方は、AIの使い方と、提案・見積もり・契約の進め方を扱う講座で学べます。講座を選ぶときは、受託の料金の決め方まで扱うかを確かめます。
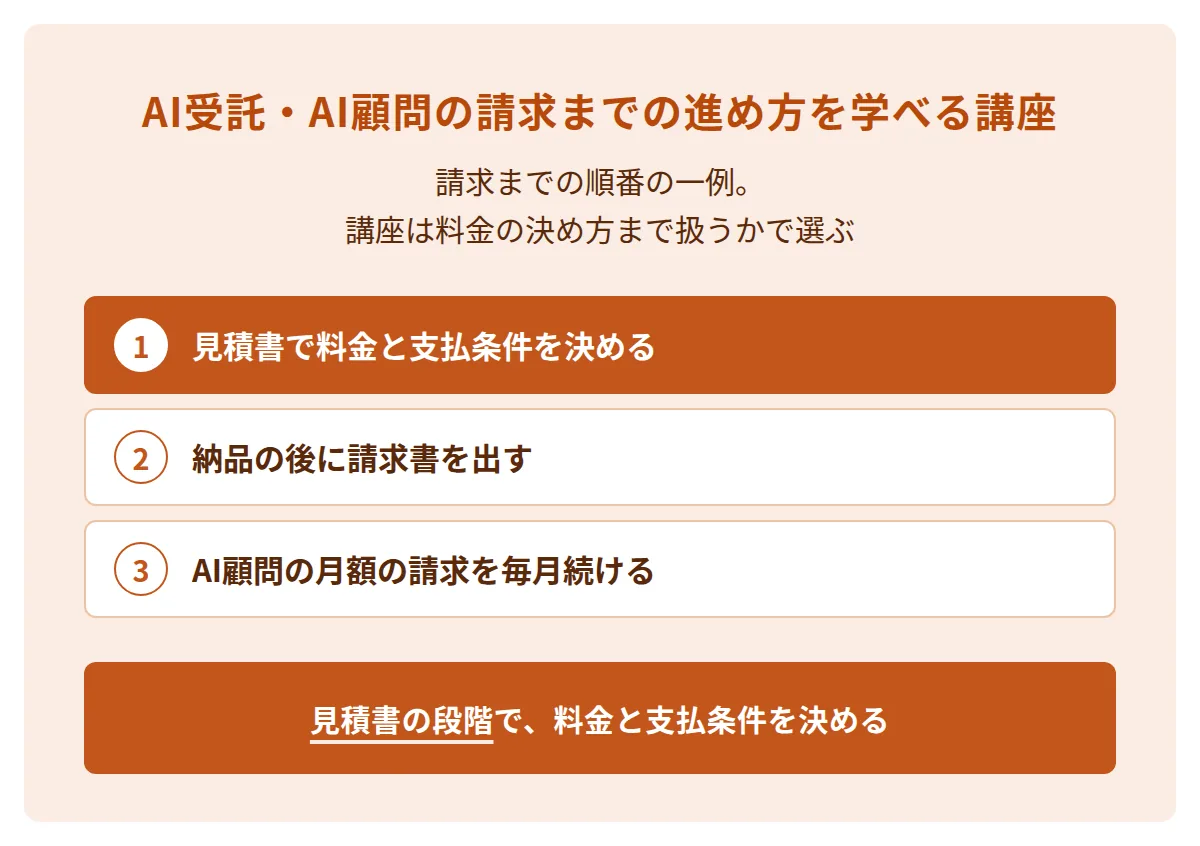
順番の一例は、見積書で料金と支払条件を決め、納品の後に請求書を出し、AI顧問の月額の請求を毎月続ける形です。取引先がインボイスを求める場合は、登録してから請求を始めます。
COACH AIとは
COACH AIは、未経験・非エンジニアの方が、副業からAI受託・AIコンサル・AI顧問などのAI事業を立ち上げ、独立・事業化からM&Aまで目指せるよう、専属コーチがマンツーマンで伴走するスクールです。
プログラミング経験は不要で、ノーコードのツールから始められます。
公式ページは、目指せるキャリアとして、AI導入コンサルティング・AI受託開発・AI顧問・AIソロプレナーを挙げています。提案・見積もり・商談の進め方もサポートの対象です。プランは、Business Expert VIP(税込1,320,000円)・スタンダードプラン(税込660,000円)・ライトプラン(税込237,600円)の3つです。サポート期間はVIPが6か月で、ほかはプランにより異なります(2026年11月15日確認)。
無料カウンセリング(オンライン・60分)の参加特典は、「中小企業×AI導入コンサル 5年分の収益シミュレーション」です。参加した方全員にお渡ししています。詳しくはCOACH AIのページをご覧ください。
AI受託・AI顧問を受けて請求するまでの準備を、専属コーチと一緒に進められます
無料カウンセリングを予約する
まとめ
フリーランスの請求書は、インボイスの6つの記載事項に、支払期日と振込先を加えて作ります。
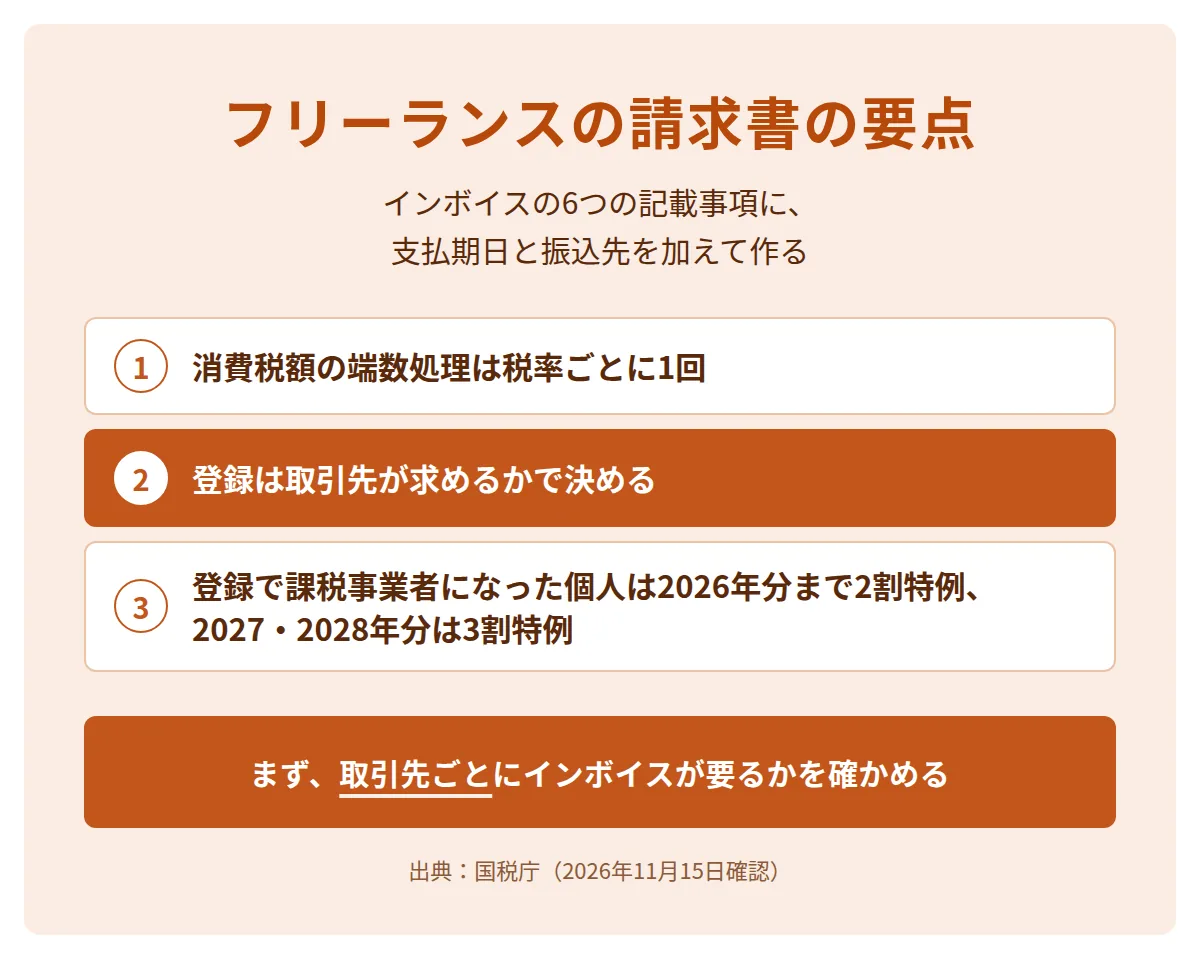
- 適格請求書の様式は決まっておらず、6つの記載事項があれば名称を問いません。
- 消費税額の端数処理は、1枚の請求書につき税率ごとに1回です。
- インボイスの登録は義務ではなく、登録すると納税義務が生じます。
- 登録で免税事業者から課税事業者になった個人事業者は、2026年分まで2割特例、2027年分と2028年分は3割特例を使えます(基準期間の課税売上高1,000万円以下の年)。
- 交付したインボイスの写しは7年間保存します。
最初にやることは、取引先ごとにインボイスが必要かを確かめ、請求書の型を1つ作ることです。
よくある質問
インボイスの登録をしていなくても請求書は出せますか?
出せます。適格請求書発行事業者でなくても、適格請求書に当たらない請求書や領収書は、これまでと同じく交付できます。ただし、登録番号に似た番号を書くなど、インボイスと誤認されるおそれのある書類は出せません。
免税事業者が請求書に消費税を書いてもよいですか?
国税庁のQ&Aによると、免税事業者が請求書に消費税相当額を書いても、基本的に罰則の対象にならないとしています。インボイスと誤認されるおそれが無いことが前提です。仕入れで負担した消費税相当額を価格に上乗せして請求することも、問題ないとしています。
請求書の写しは何年保存しますか?
インボイスの写しは、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間です。所得税では請求書など5年間でよい書類もありますが、インボイスの写しや、消費税の仕入税額控除に使う請求書は7年間保存します。
3割特例は誰が使えますか?
インボイスの登録で免税事業者から課税事業者になった個人事業者が対象です。基準期間(2年前)の課税売上高が1,000万円以下であることも条件です。2027年分と2028年分の消費税の申告で使えます。事前の届出は要らず、申告書に3割特例の適用を受ける旨を書いて使います。