副業の法人化 メリットとタイミング、AI受託の売上と経費の例、設立の費用と勤め先の手続き【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
副業の売上が増えた会社員は、法人を作るかどうかを判断する場面が来ます。副業の所得は本業の給与と合計して所得税がかかるため、本業の給与が多い人ほど、副業の所得に高い税率がかかります。
国税庁によると、所得税の税率は5%から45%までの7段階です。法人税の税率は、資本金1億円以下の法人の場合、年800万円以下の所得の部分が15%です。ただし、法人には所得が無くてもかかる均等割があり、役員報酬を払えば社会保険料もかかります。税率だけでは比べられません。
この記事を読むと、AI受託の売上と経費から法人化を考える時期を判断できます。設立の費用と手続き、勤め先を通る住民税と社会保険の手続きも確かめられます。
この記事の結論
- 副業の法人化とは:会社員のまま、副業の事業のために株式会社や合同会社を設立すること
- メリットとデメリット:年800万円以下の所得の法人税率は15%。一方で均等割・社会保険・決算の費用が増える
- タイミング:副業の売上が1,000万円に近づいたときと、給与と合算した課税所得に23%の税率の部分が出てきたとき
- 設立の費用:電子定款で条件に当てはまる一人の株式会社は、定款の認証1万5,000円と登録免許税15万円が中心
- 勤め先の手続き:役員報酬を受け取ると、住民税の特別徴収と社会保険の届出の手続きが勤め先を通る
スクール「COACH AI」で、副業のAI受託を事業にする進め方をマンツーマンで学べます
無料カウンセリングを予約する
副業の法人化とは
副業の法人化とは、会社員のまま、副業の事業を行うための株式会社や合同会社を設立することです。個人事業主として行っていた事業を法人に移すことは、法人成りとも呼ばれます。
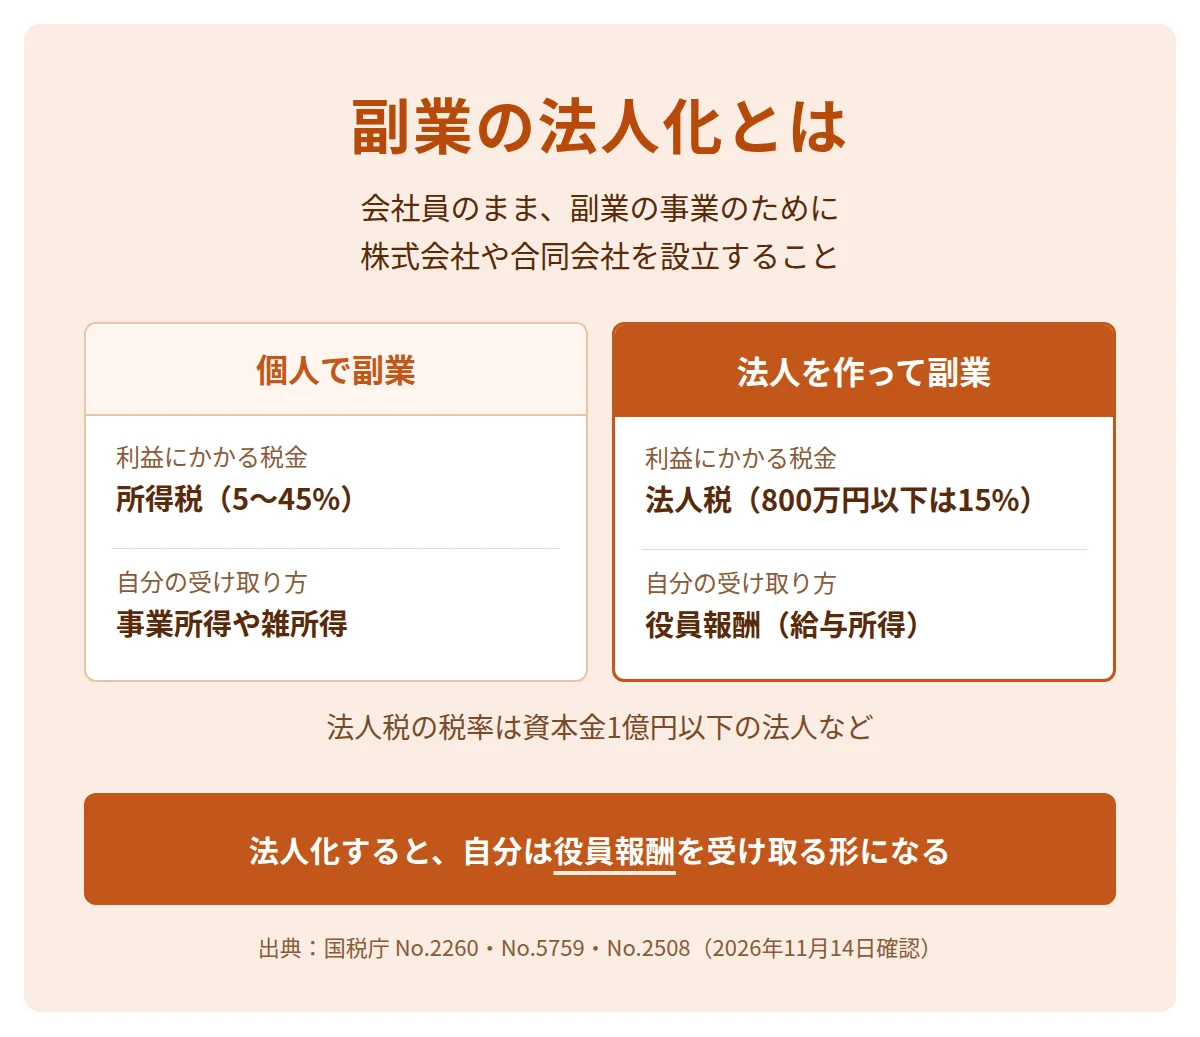
個人で副業をしている間は、副業の所得に所得税と住民税がかかります。法人を作ると、事業の利益には法人税などがかかり、自分は法人から役員報酬を受け取る形になります。役員に支払う給料は、受け取る人の給与所得です(国税庁 No.2508、2026年11月14日確認)。
| 比べる項目 | 個人で副業 | 法人を作って副業 |
|---|---|---|
| 事業の利益にかかる税金 | 所得税(5〜45%)・住民税 | 法人税(年800万円以下の部分は15%)・法人住民税など |
| 自分の受け取り方 | 事業所得や雑所得 | 役員報酬(給与所得) |
| 始める手続き | 税務署に開業届(事業所得の場合) | 法務局で設立の登記 |
法人税の15%は資本金1億円以下の法人などの税率で、所得が年10億円を超える事業年度は17%になります。開業届は国税庁「個人事業の開業届出・廃業届出等手続」によります。
副業の法人化のメリットとデメリット
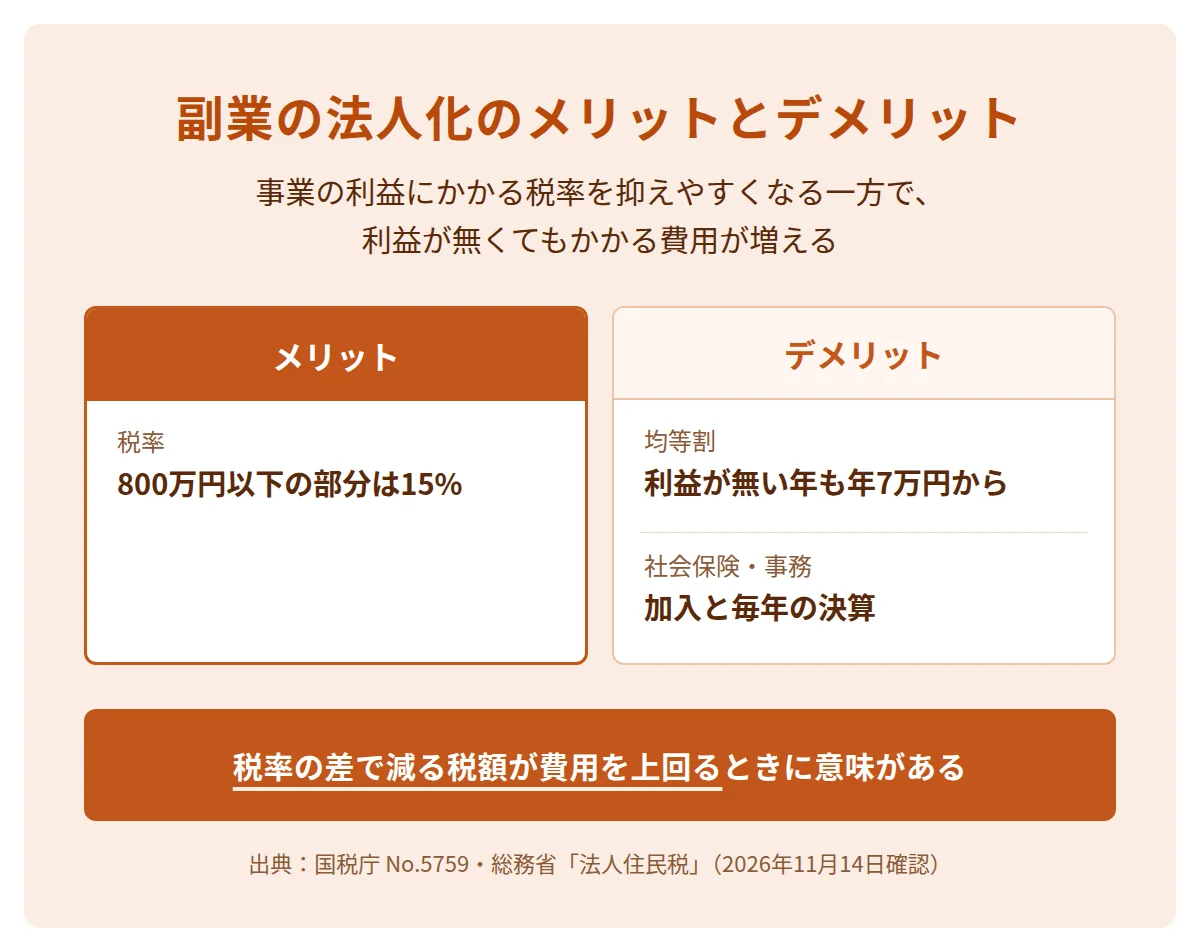
副業の法人化のメリットは、利益が大きいときに、事業の利益にかかる税率を抑えやすいことです。デメリットは、利益が無くても毎年かかる税金と、社会保険・決算の負担が増えることです。
| 分類 | 内容 |
|---|---|
| メリット:税率 | 法人税は年800万円以下の所得の部分が15%。給与と合算した課税所得が695万円以上になり、副業の所得の一部に23%以上の所得税率がかかる人は、法人税率15%との差が大きくなる |
| デメリット:均等割 | 法人住民税の均等割は、利益が無い年もかかる |
| デメリット:社会保険 | 役員報酬を受け取ると、法人で健康保険と厚生年金保険に加入する |
| デメリット:事務 | 法人の決算と申告が毎年要る。設立にも費用がかかる |
法人住民税の均等割は、法人の利益に関係なく納める税金です。総務省の区分では、資本金等1千万円以下・従業者50人以下の法人の均等割は、都道府県2万円と市町村5万円です(総務省「法人住民税」)。
法人から受け取る役員報酬は給与所得です。本業の給与と合わせて給与が2か所になると、給与所得控除は2つの給与の合計額で1回だけ計算されます(国税庁 No.1410)。役員報酬の分の給与所得控除を、本業とは別に受けることはできません。
副業の法人化は、税率の差で減る税額が、均等割(年7万円から)・社会保険料・決算の費用を上回るときに意味があります。税率の差で減る税額がこれらの費用より小さいうちは、法人化で負担が増えます。
副業の法人化を考えるタイミング
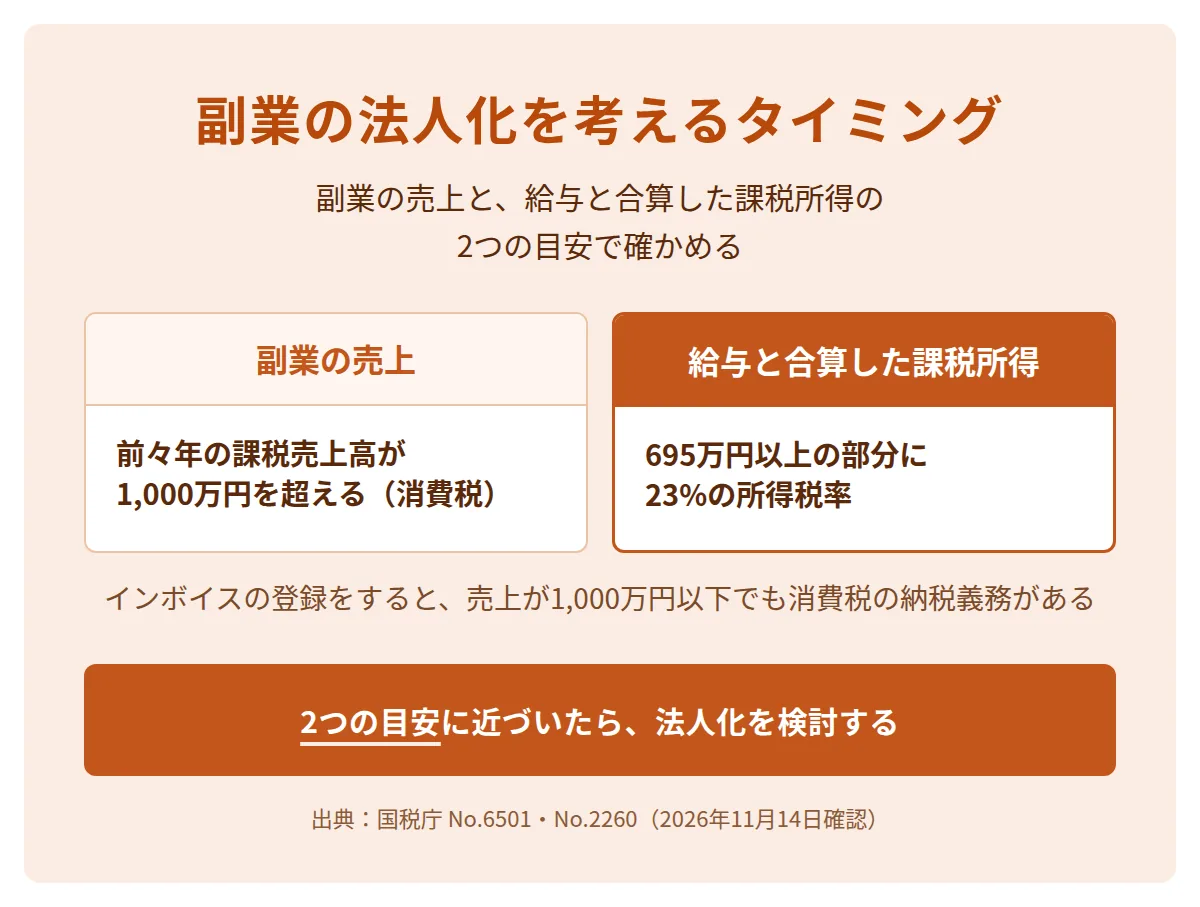
副業の法人化を考えるのは、副業の売上が1,000万円に近づいたときと、給与と合算した課税所得に23%の税率の部分が出てきたときです。個人は売上が1,000万円を超えると2年後から消費税の納税義務が出ますが、新しく設立した法人は原則として1期目と2期目が免除されます。
| 確かめること | 制度の内容(国税庁) |
|---|---|
| 副業の売上 | 個人事業者は、前々年の課税売上高が1,000万円を超えると消費税の納税義務がある。前年1〜6月(特定期間)の課税売上高と給与等の支払額が、どちらも1,000万円を超える場合も同じ |
| 給与と合算した所得 | 課税される所得のうち695万円以上900万円未満の部分は23%、900万円以上の部分は33%の所得税率になる |
| インボイスの登録(目安とは別に確かめる) | 適格請求書発行事業者の登録をすると、売上が1,000万円以下でも消費税の納税義務がある |
新しく設立した法人は、設立1期目と2期目の基準期間が無いため、原則として消費税の納税義務が免除されます。資本金が1,000万円以上の法人と特定新規設立法人は免除されません。2期目は、原則として1期目の最初の6か月(特定期間)の課税売上高と給与等の支払額が、どちらも1,000万円を超えると免除されません(国税庁 No.6501)。
インボイスの登録をしている場合は、法人でも個人でも、売上の額にかかわらず納税義務があります。AI受託の取引先が適格請求書を求めるかは、契約の前に確かめます。
法人化の時期に決まった金額はありません。一人で起業するときの法人化の判断材料の全体は、AIで一人起業する方法の記事にあります。
AI受託の売上と経費の例と法人化の目安
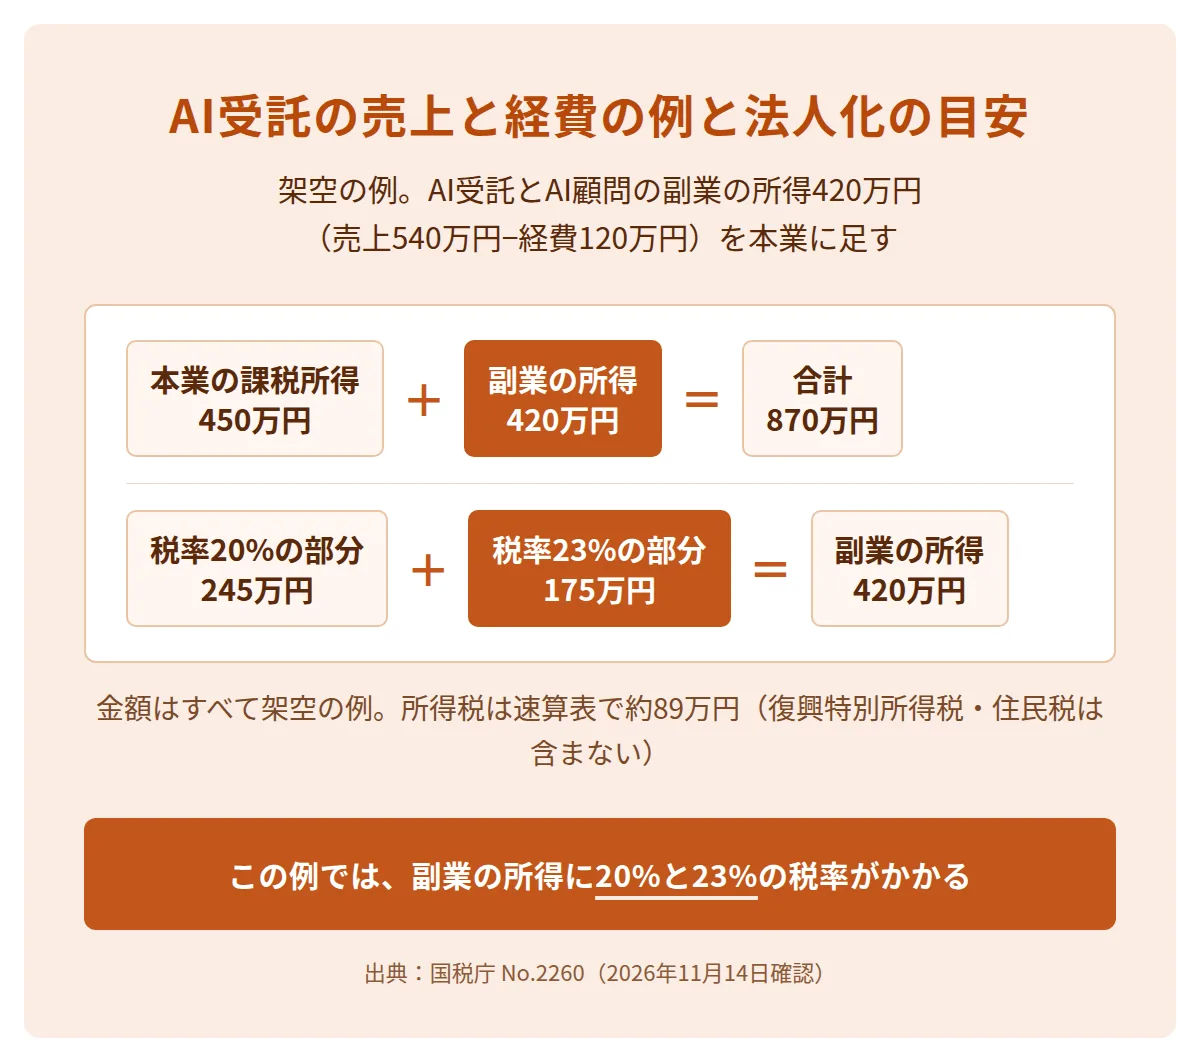
AI受託の副業で法人化を考えるときは、売上から経費を引いた所得を本業の課税所得に足し、どの税率に入るかを確かめます。次の表は、AI受託とAI顧問を副業で受けている会社員を想定した架空の例です。
| 項目(架空の例) | 年の金額 |
|---|---|
| 売上:AI受託(1件60万円×年6件) | 360万円 |
| 売上:AI顧問(月5万円×3社×12か月) | 180万円 |
| 経費:AIツール・自動化ツールの利用料(月3万円×12か月) | 36万円 |
| 経費:パソコン・通信 | 24万円 |
| 経費:外注 | 60万円 |
| 副業の所得(売上540万円−経費120万円) | 420万円 |
この架空の例で、本業の給与の課税所得が450万円だとすると、副業の所得を足した課税所得は870万円です。所得税の速算表では、課税所得450万円の税額は47万2,500円、870万円の税額は136万5,000円です。差の89万2,500円が、副業の所得420万円にかかる所得税です。復興特別所得税と住民税は含めず、所得控除は本業の給与の側で差し引いた前提です。
| 課税所得の範囲(架空の例) | 所得税率 | 副業の所得のうち該当する額 |
|---|---|---|
| 450万円〜695万円未満の部分 | 20% | 245万円 |
| 695万円〜870万円の部分 | 23% | 175万円 |
この例では、副業の所得のうち175万円に23%の税率がかかるため、法人化を検討する目安に当たります。同じ420万円が法人の所得なら、法人税の税率は15%です。ただし、法人には法人住民税・法人事業税・社会保険料・決算の費用がかかり、税率の差がそのまま残るわけではありません。個人と法人のどちらが有利かは、役員報酬の額などで変わるため、個別の判断は税理士に相談してください。
AI顧問の料金の決め方はAI顧問の料金の記事、AI受託の見積もりの作り方はAI受託の契約と見積もりの記事にあります。
AI受託とAI顧問の売上を積み上げる進め方を、専属コーチと一緒に計画できます
無料カウンセリングを予約する
副業で株式会社を作る手続き
副業で株式会社を作るときは、就業規則を確かめてから、定款の認証・資本金の払い込み・法務局での登記の順に進めます。登記の後は、税務署・自治体・年金事務所への届出に期限があります。
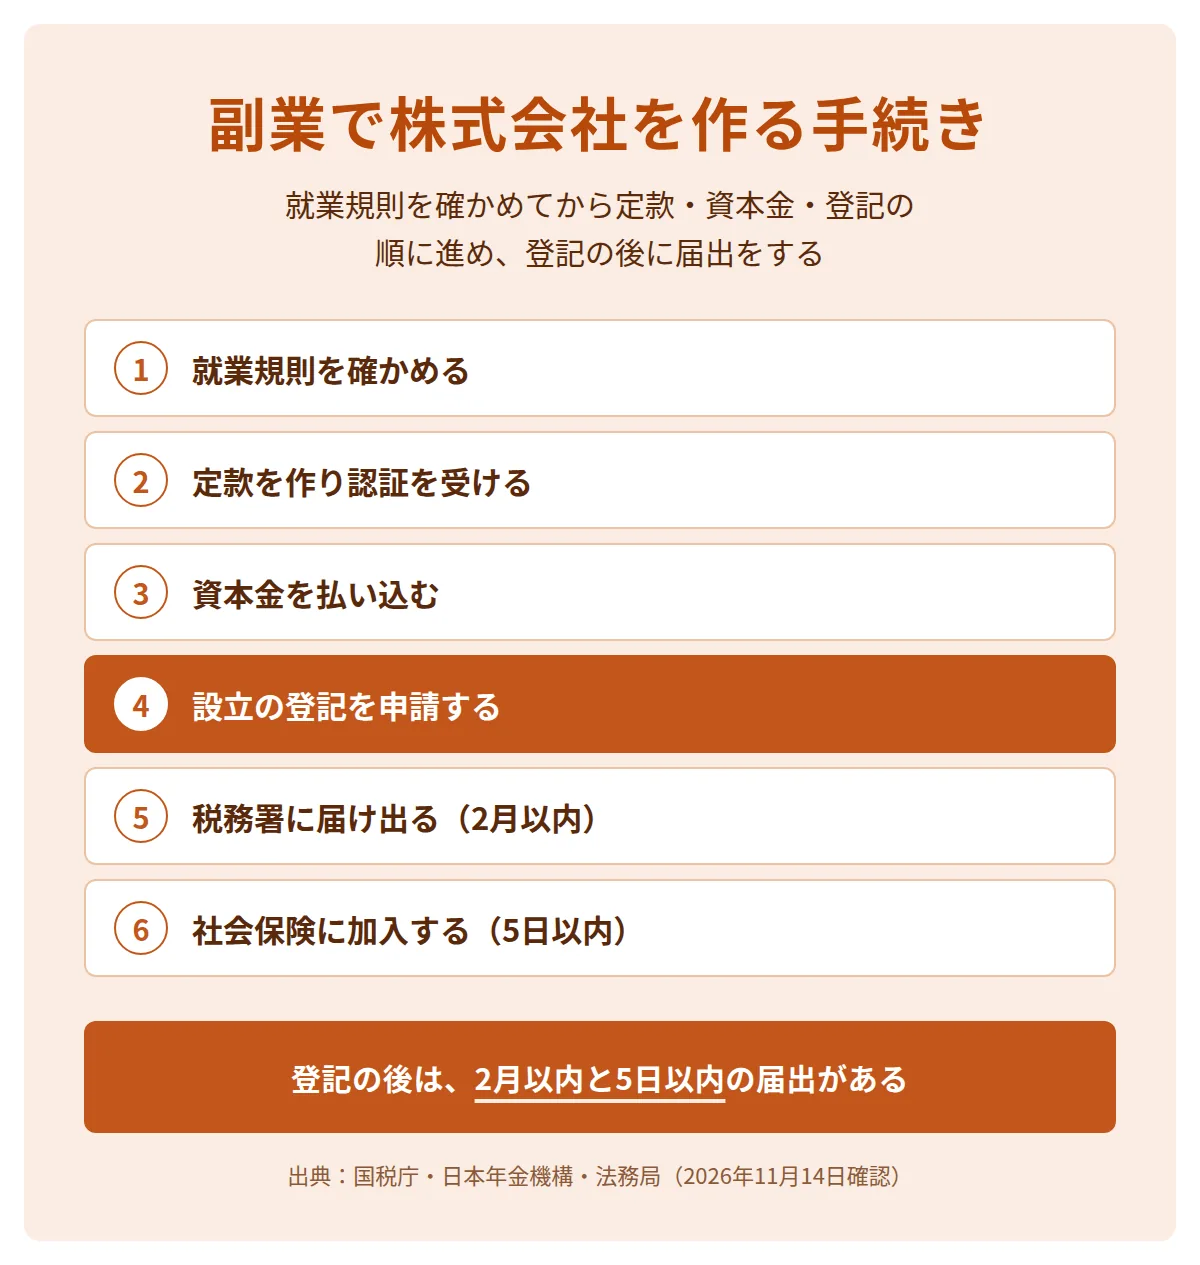
- 就業規則を確かめる副業・兼業と会社の設立について、届け出や許可の決まりを読む
- 定款を作り認証を受ける株式会社は公証役場で定款の認証を受ける
- 資本金を払い込む定款で決めた資本金を払い込む
- 設立の登記を申請する法務局に設立登記申請書を出し、登録免許税を納める
- 税務署に届け出る法人設立届出書を設立の日以後2月以内に出す
- 社会保険に加入する役員報酬を払う場合、年金事務所に新規適用届を5日以内に出す
法人設立届出書は、設立登記の日以後2月以内に納税地の税務署に出します(国税庁「内国普通法人等の設立の届出」)。登記の申請書の様式と記載例は、法務局のページにあります(法務局「商業・法人登記申請手続」)。
日本年金機構は、法人の事業所は事業主のみの場合を含めて厚生年金保険の適用事業所になるとしています(日本年金機構「適用事業所と被保険者」)。法人の事業所で常時雇用される人が事業主を含めて1人以上いれば、社会保険に加入しなければなりません。新規適用届の期限は事実発生から5日以内です(日本年金機構「法人化と社会保険」、日本年金機構「新規適用の手続き」)。
法人の設立と維持にかかる費用
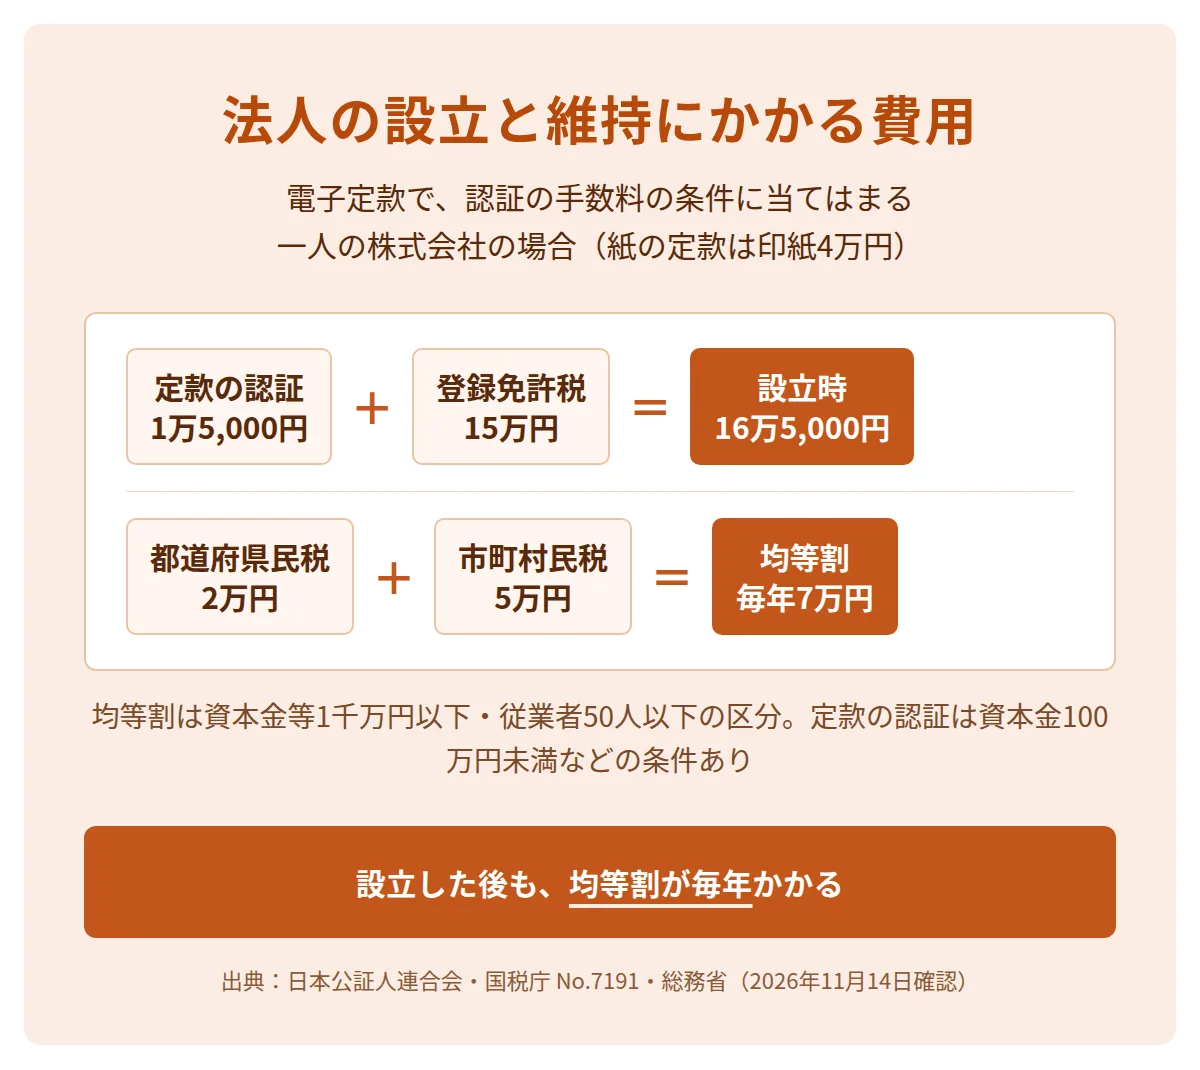
一人で株式会社を設立する費用は、電子定款で条件に当てはまれば、定款の認証の手数料1万5,000円と登録免許税15万円が中心です。設立した後も、法人住民税の均等割が毎年かかります。
| 費用 | 金額 |
|---|---|
| 定款の認証の手数料(株式会社) | 資本金100万円未満は3万円。発起人が個人3人以下などの条件を満たすと1万5,000円 |
| 定款の印紙 | 紙の定款は4万円。電子定款は不要 |
| 登録免許税(株式会社) | 資本金の1,000分の7。15万円に満たないときは15万円 |
| 登録免許税(合同会社) | 資本金の1,000分の7。6万円に満たないときは6万円 |
| 法人住民税の均等割(毎年) | 資本金等1千万円以下・従業者50人以下は都道府県2万円と市町村5万円(合わせて年7万円) |
電子定款を使うと、定款の印紙4万円は要りません。定款の認証の手数料は、2024年12月1日から、条件を満たす株式会社は1万5,000円になりました。条件は、資本金100万円未満・発起人の全員が個人で3人以下・発起人が設立時の株式を全部引き受ける・取締役会を置かない、の4つです。登録免許税は国税庁 No.7191によります。
電子定款を使い、条件に当てはまる場合、定款の認証の手数料と登録免許税は合わせて16万5,000円です。紙の定款では、さらに印紙4万円がかかります。このほか、定款の謄本の手数料(1枚250円)がかかります。会社の印鑑を作る場合は、その費用もかかります。決算と申告を税理士に頼む場合は、その報酬も毎年の費用になります。
副業の法人化と勤め先の手続き
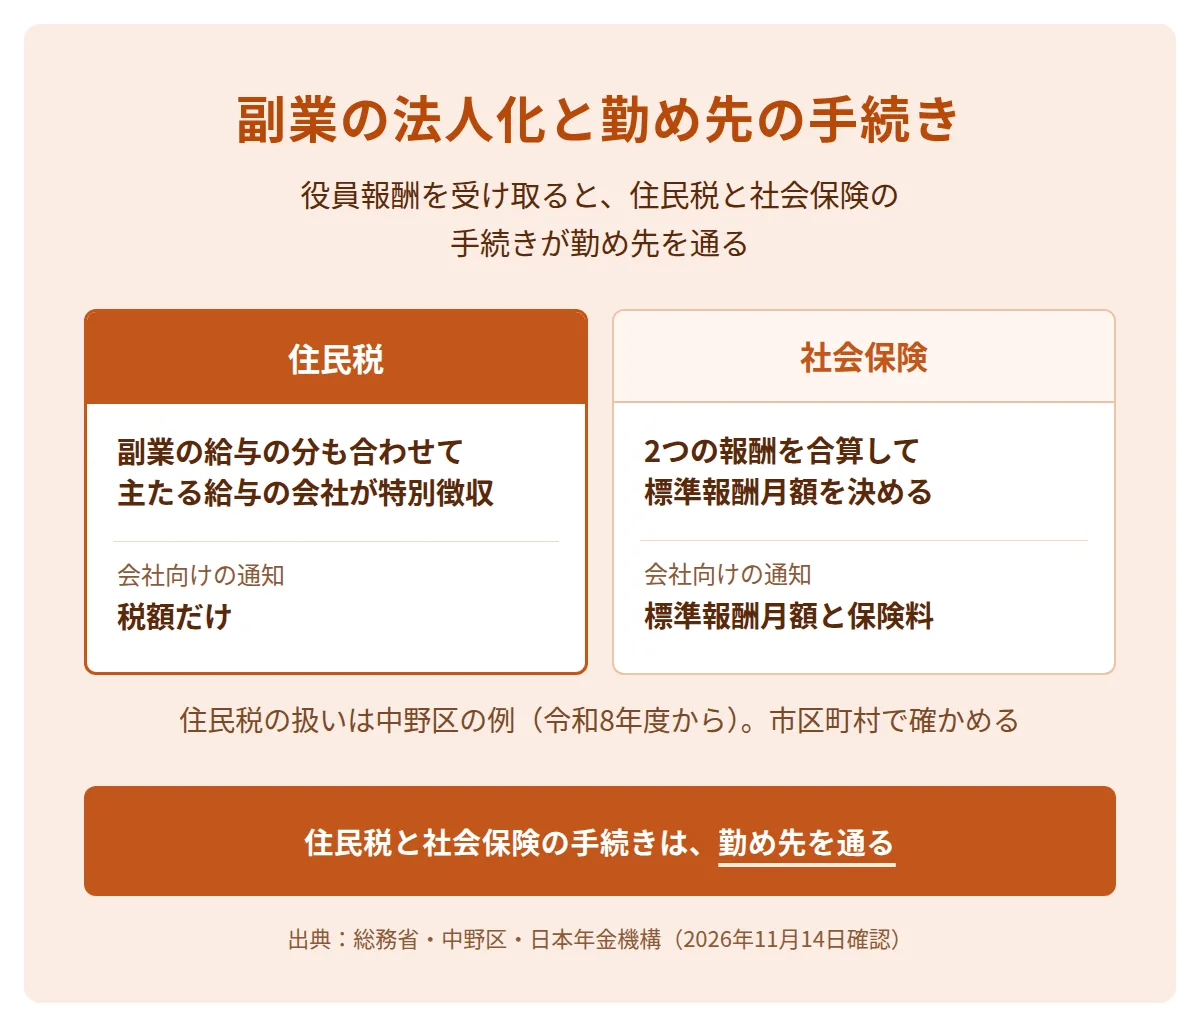
会社員が副業で作った法人から役員報酬を受け取ると、住民税と社会保険の手続きが勤め先を通ります。法人化の前に、勤め先の就業規則で届出や許可が要るかを確かめます。
| 手続き | 勤め先を通る手続きの中身 |
|---|---|
| 住民税の特別徴収 | 中野区の場合、令和8年度から、給与が2か所以上あると副業の給与の分も合わせて主たる給与の会社が給与から差し引く。会社向けの通知(特別徴収義務者用)には税額だけが書かれる |
| 社会保険の二以上事業所勤務届 | 2つの事業所の報酬を合算して標準報酬月額を決め、保険料を各事業所に按分し、決定した標準報酬月額と保険料をそれぞれの事業所に通知する |
会社員の住民税は、原則として勤め先が給与から差し引いて納める特別徴収です(総務省「個人住民税」)。中野区は、令和8年度の住民税から、給与が2か所以上ある人の給与にかかる住民税を、すべて主たる給与の会社で特別徴収するとしています。地方税法の規定に沿った扱いです。会社向けの「特別徴収義務者用」の通知には税額だけが書かれます。所得の内訳が書かれた「納税義務者用」の通知は、圧着した形で会社を通して本人に届きます(中野区)。扱いは住んでいる市区町村で確かめます。
2つの会社で社会保険に加入する人は、10日以内に「被保険者所属選択・二以上事業所勤務届」を出します(日本年金機構)。決定した標準報酬月額と保険料は、それぞれの事業所に通知されます。
厚生労働省は、副業・兼業に関する届出の様式例を公開しています(厚生労働省「副業・兼業」)。
副業で法人を作る前に勤め先について確かめること
- 届出:副業・兼業と会社の設立に、届け出や許可が要るか
- 競業:勤め先と同じ業種や取引先の仕事を受けてよいか
- 役員:ほかの会社の役員になることに決まりがあるか
- 時間:副業の時間が本業の勤務に影響しないか
AI受託の事業化を学べる講座
AI受託を副業から事業にする方法は、AIの使い方と、受託・顧問の提案・見積もり・契約の進め方を扱う講座で学べます。講座を選ぶときは、事業の売上を積み上げる段階まで扱うかを確かめます。
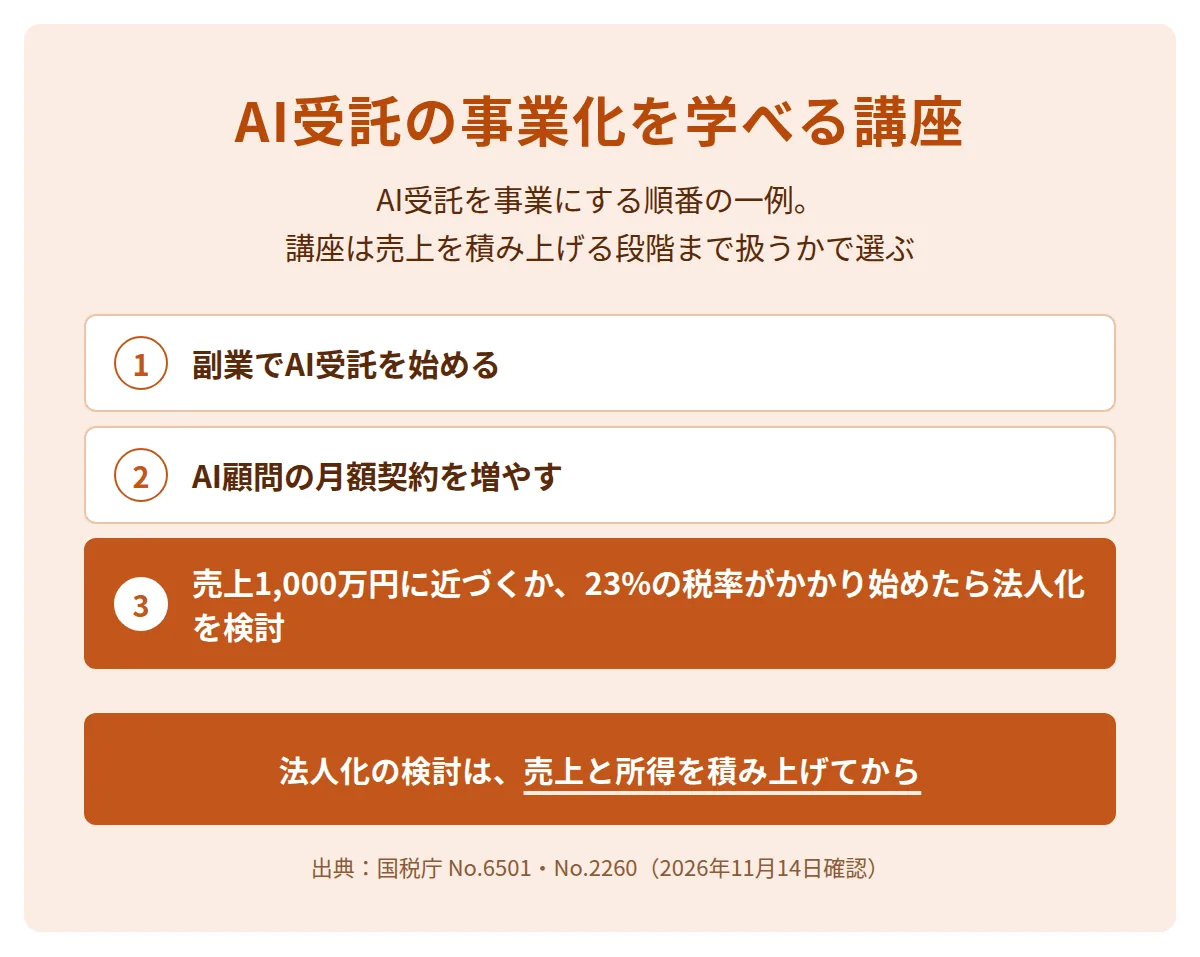
順番の一例は、副業でAI受託を始め、AI顧問の月額契約を増やす形です。副業の売上が1,000万円に近づくか、給与と合算した課税所得に23%の税率の部分が出てきた段階で、法人化を検討します。
COACH AIとは
COACH AIは、未経験・非エンジニアの方が、副業からAI受託・AIコンサル・AI顧問などのAI事業を立ち上げ、独立・事業化からM&Aまで目指せるよう、専属コーチがマンツーマンで伴走するスクールです。
プログラミング経験は不要で、ノーコードのツールから始められます。
COACH AIの公式ページは、目指せるキャリアとして、AI導入コンサルティング、AI受託開発、AI顧問、AIソロプレナーを挙げています。事業が成長した段階では、法人化やM&Aによる事業売却も選択肢になると説明しています。Business Expert VIP(税込1,320,000円)では、独立後も個別コンサルティングと事業立ち上げサポートを受けられます。スタンダードプラン(税込660,000円)とライトプラン(税込237,600円)もあります。サポート期間はVIPが6か月で、ほかはプランにより異なります(COACH AI、2026年11月14日確認)。
無料カウンセリング(オンライン・60分)の参加特典は、「中小企業×AI導入コンサル 5年分の収益シミュレーション」です。参加した方全員にお渡ししています。公式LINEで質問を受け付けています。詳しくはCOACH AIのページをご覧ください。
副業のAI受託を、法人化を考えられる売上まで積み上げる進め方を相談できます
無料カウンセリングを予約する
まとめ
副業の法人化は、給与と合算した副業の所得にかかる税率と、法人化で増える費用を比べて判断します。
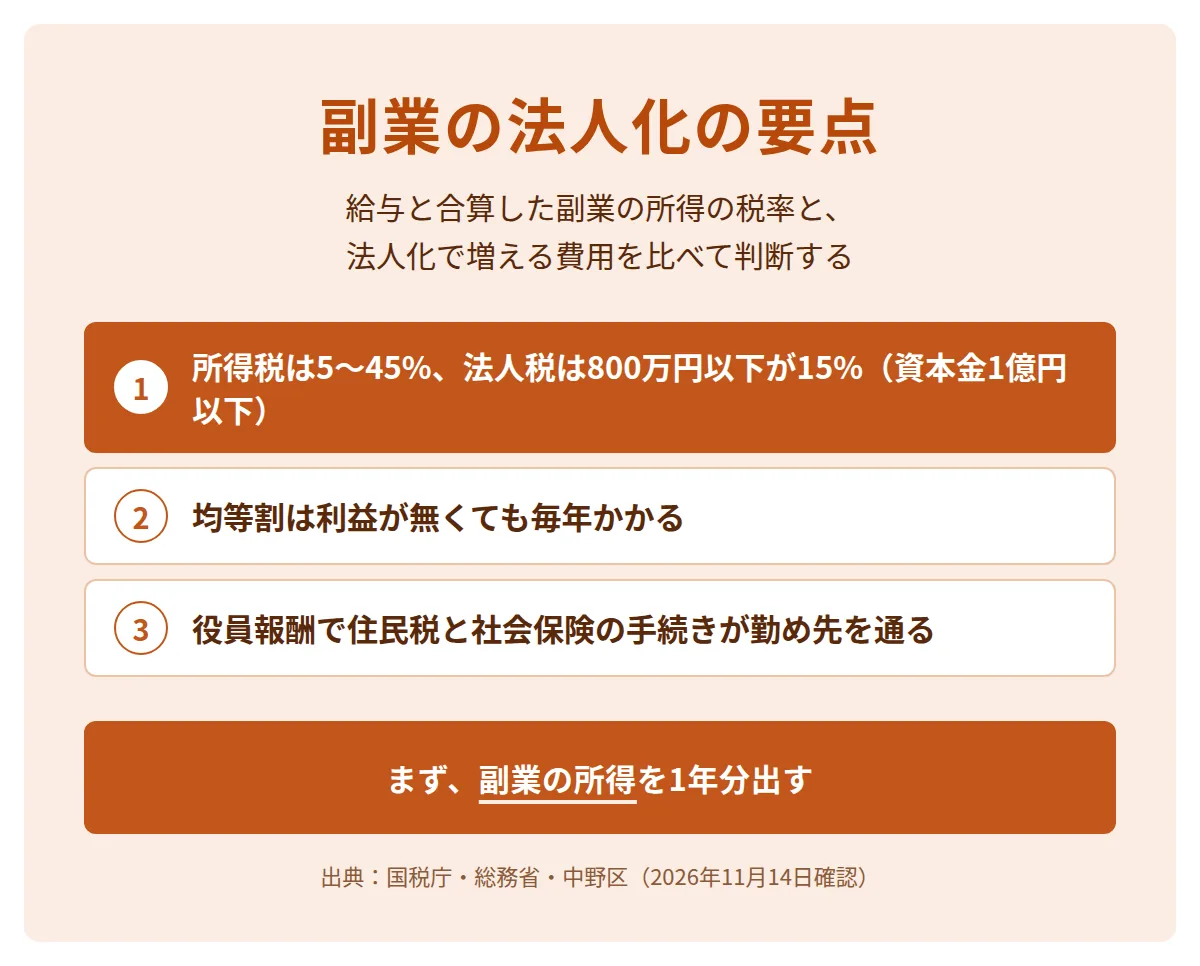
- 副業の所得は本業の給与と合計して所得税がかかり、税率は5%から45%までの7段階です。
- 法人税は、資本金1億円以下の法人の年800万円以下の所得の部分が15%です。
- 法人には、利益が無くても均等割(資本金等1千万円以下・従業者50人以下で都道府県2万円と市町村5万円)がかかります。
- 一人で株式会社を作る費用は、電子定款で条件に当てはまれば、定款の認証1万5,000円と登録免許税15万円が中心です。
- 役員報酬を受け取ると、住民税の特別徴収と社会保険の届出の手続きが勤め先を通ります。
最初にやることは、副業の売上と経費を1年分書き出して所得を出すことです。そのうえで本業の課税所得に足し、どの税率に入るかを確かめます。
よくある質問
副業の法人化は年収いくらからがよいですか?
決まった金額はありません。合算した課税所得に23%の税率の部分が出たときや、副業の売上が1,000万円に近づいたときが、検討の目安です。法人には均等割・社会保険・決算の費用がかかるため、所得が小さいうちは個人のほうが負担が小さいことがあります。
副業の法人から役員報酬を受け取ると、住民税はどうなりますか?
中野区の場合、令和8年度から、給与が2か所以上ある人の給与にかかる住民税は、主たる給与の会社が給与から差し引きます。会社向けの通知(特別徴収義務者用)には税額だけが書かれます。扱いは住んでいる市区町村で確かめてください。
役員報酬を0円にすれば社会保険は要りませんか?
0円でも加入が要らないとは限りません。日本年金機構は、法人の事業所は事業主のみの場合を含めて適用事業所としています。常時雇用される者が事業主を含めて1人以上いれば、加入が必要です。役員報酬が0円の場合の扱いは、年金事務所に確かめてください。
合同会社と株式会社の設立の費用はどう違いますか?
設立の登録免許税は、合同会社が最低6万円、株式会社が最低15万円です。株式会社は、公証役場で定款の認証を受けます。認証の手数料は資本金100万円未満なら3万円で、条件を満たすと1万5,000円です。
関連記事
- 個人事業主のM&A 事業譲渡で売る方法と売却しやすい事業の条件、AI受託の事業を売れる形にする準備【2026年11月】
- AI副業の案件の取り方 案件の種類と単価、探し方3つの比較、実績ゼロからの手順と提案文の例【2026年11月】
- AIコンサルの副業の始め方 本業の業界への提案書・見積もりと契約の例・勤務先の規定【2026年11月】
- AIで一人起業する方法 一人で受けられる事業の形と最初の顧客の獲り方・月の収支の例・法人化の時期【2026年11月】
- AI副業の始め方【初心者向け】稼げない副業と、仕事として続くAI受託・AIコンサルの違い【2026年11月】
- AI受託のM&A事例22件と買い手が評価する項目|AIコンサルで独立し、将来の売却を考える人へ