青色申告とは 個人事業主の65万円控除の条件とメリット、令和9年分からの75万円控除【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主が青色申告をすると、何が有利になるのでしょうか。国税庁によると、青色申告をすると所得から最高65万円を差し引ける青色申告特別控除などの特典を受けられます。
65万円の控除には、複式簿記で記帳し、e-Taxで申告するなどの条件があります。令和9年分(2027年分)からは、最高額が75万円になります。
この記事を読むと、自分がどの控除を受けられるかを条件で判断し、どの方法で記帳し、どの方法で申告するかを決められます。内容は国税庁と財務省の公式ページで2026年11月17日に確認しました。
この記事の結論
- 青色申告:事業所得・不動産所得・山林所得のある人が、帳簿にもとづいて申告し特典を受ける制度です
- 控除の条件:令和8年分までは複式簿記とe-Taxなどで65万円、複式簿記で55万円、それ以外は10万円です
- 令和9年分から:e-Taxが65万円の条件になり、優良な電子帳簿などの条件を満たすと75万円です
- 家族への給与と赤字:届け出た範囲の家族への給与を経費にでき、赤字は翌年以後3年間繰り越せます
- 帳簿:55万円以上の控除は複式簿記で記帳し、貸借対照表と損益計算書を作ります
COACH AIで、AI受託・AI顧問の事業の立ち上げ方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
青色申告とは
青色申告とは、一定の水準で帳簿をつけ、その帳簿にもとづいて正しく申告する人が、所得の計算などで有利な扱いを受けられる制度です。青色申告ができるのは、事業所得・不動産所得・山林所得のある人です。
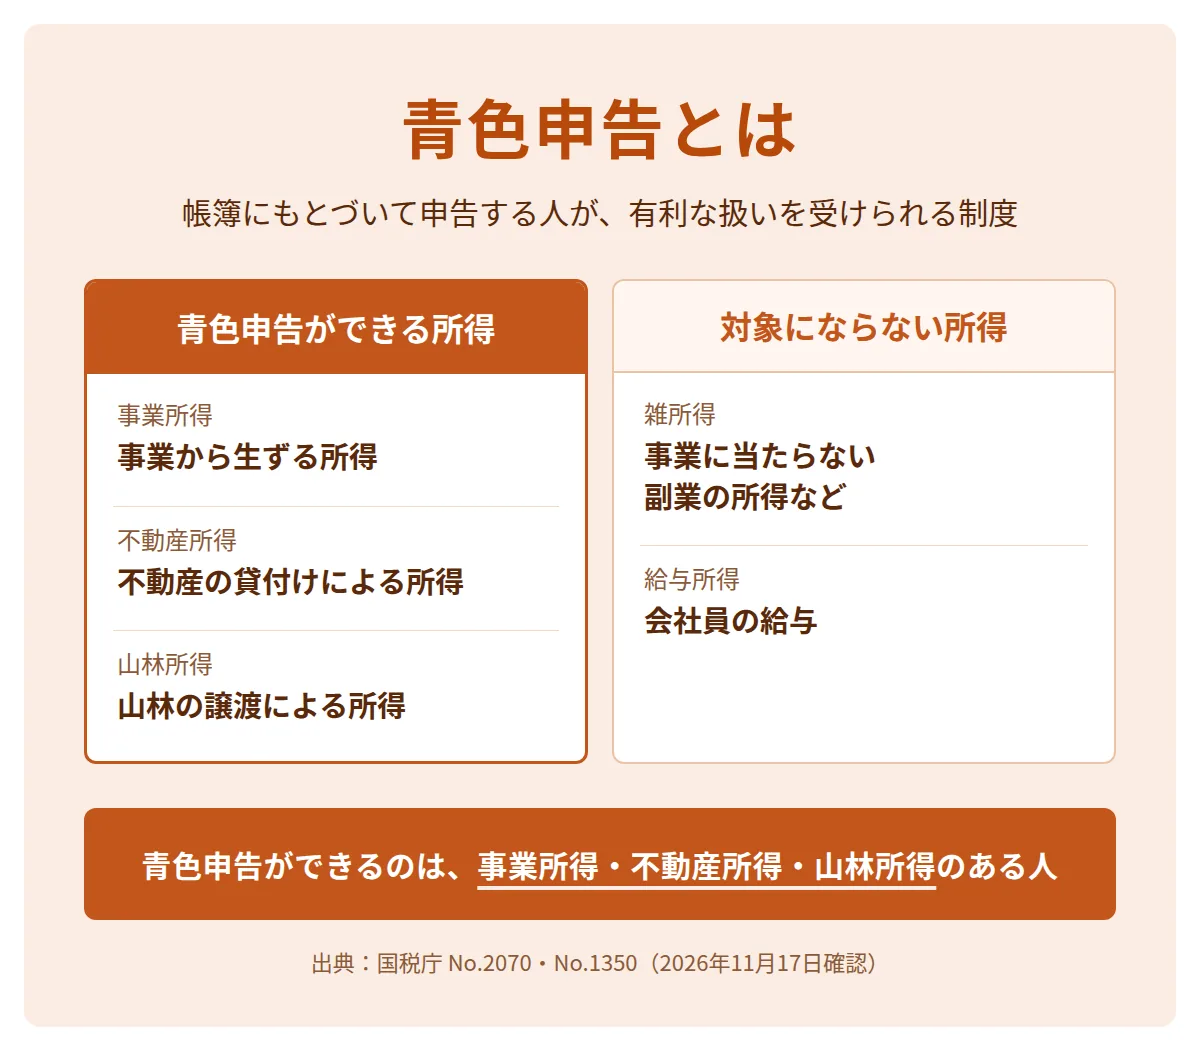
フリーランスの仕事の所得は、事業として行っていれば事業所得です。副業の所得が雑所得に当たる場合は、青色申告の対象になりません。所得の区分の考え方は副業の確定申告の記事にあります。
青色申告をするには、事前に「青色申告承認申請書」を税務署に出します。期限は、青色申告をする年の3月15日までです。その年の1月16日以後に開業した場合は、開業から2か月以内です。書き方は開業届と青色申告承認申請の記事にあります。
青色申告と白色申告の違い
青色申告と白色申告の違いは、帳簿のつけ方と、受けられる特典です。白色申告でも、事業所得のある人は帳簿をつけて書類を保存する必要があります。
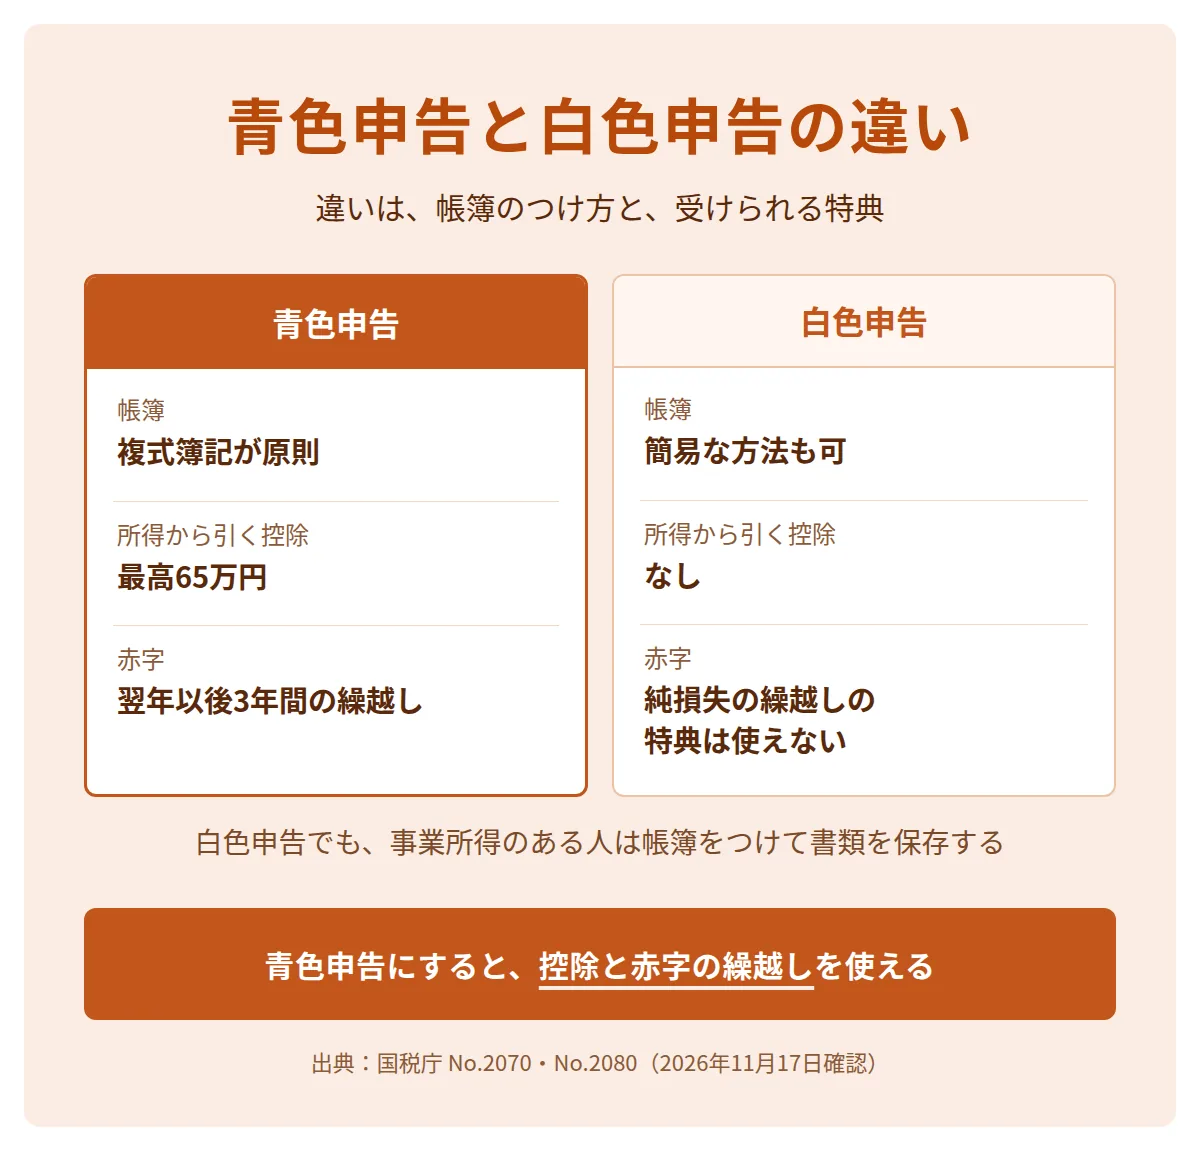
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 帳簿 | 正規の簿記(一般的には複式簿記)が原則。簡易な記帳も可 | 日々の合計の金額をまとめて書くなど、簡易な方法も可 |
| 所得から引く控除 | 青色申告特別控除(最高65万円) | なし |
| 家族への給与 | 届け出た範囲の給与を経費にできる | 配偶者は最高86万円、ほかの親族は1人最高50万円を経費とみなす |
| 赤字の扱い | 翌年以後3年間の繰越し・前年への繰戻し | 青色申告の特典の「純損失の繰越し・繰戻し」は使えない |
| 帳簿と書類の保存 | 原則7年(請求書・見積書などは5年) | 記帳制度の帳簿は7年、書類は5年 |
白色申告では、確定申告書に収支内訳書などを付けます。青色申告で55万円以上の控除を受ける場合は、貸借対照表と損益計算書を付けます。
青色申告特別控除の65万円・55万円・10万円の条件
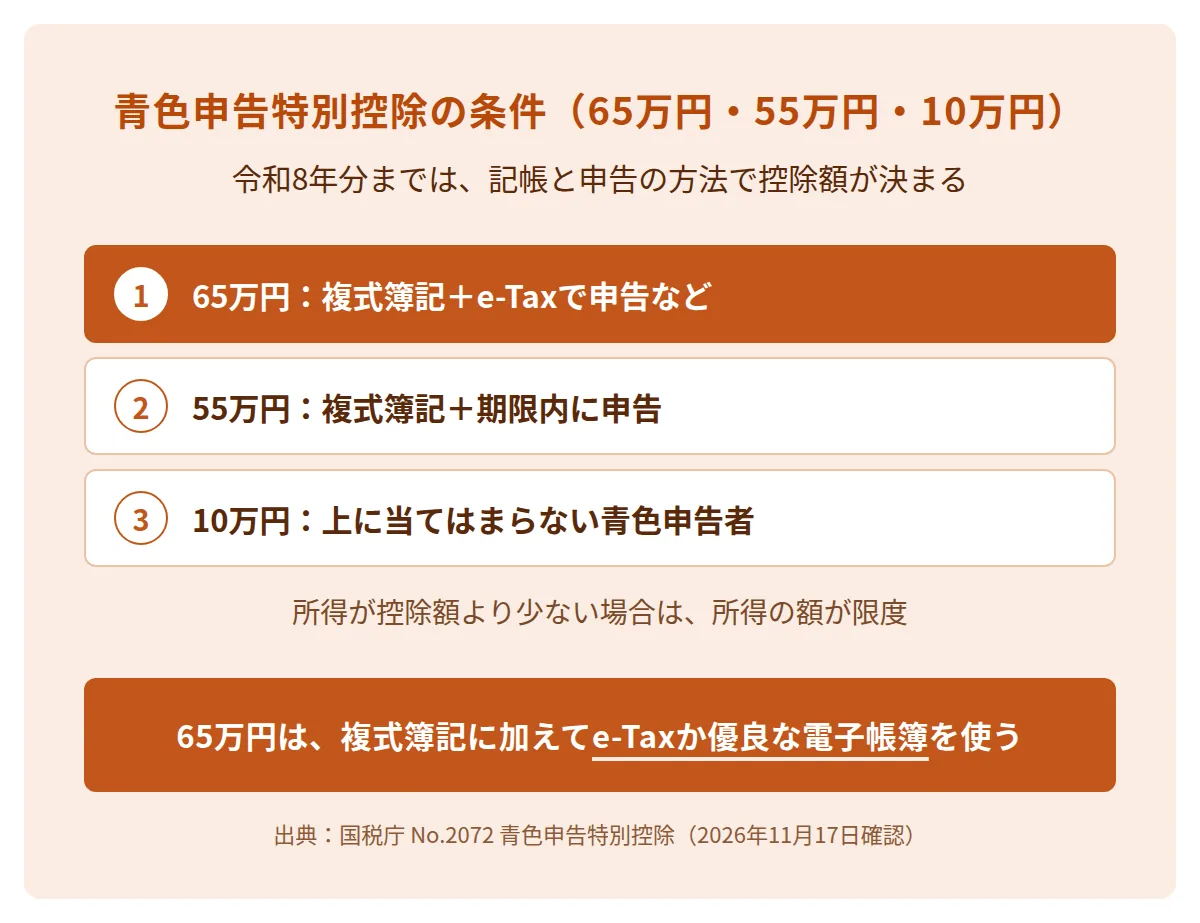
令和8年分(2026年分)までの青色申告特別控除は、記帳と申告の方法で65万円・55万円・10万円のどれかです。控除は所得から差し引く額で、所得がこれより少ない場合は所得の額が限度です。
| 控除額 | 条件(令和8年分まで) |
|---|---|
| 65万円 | 55万円の条件に加えて、e-Taxで申告するか、仕訳帳と総勘定元帳を優良な電子帳簿で保存して届出書を出す |
| 55万円 | 事業所得か不動産所得を生ずる事業を営む・正規の簿記で記帳する・貸借対照表と損益計算書などを付けて期限内に申告する |
| 10万円 | 上の条件に当てはまらない青色申告者 |
期限内とは、翌年3月15日までの確定申告の期限です。還付を受ける申告でも、55万円と65万円の控除を受けるには、この期限までに出します。
前々年の事業所得と不動産所得の合計(青色事業専従者給与を引く前)が300万円以下の青色申告者は、届出をすれば、現金の出し入れを基準に所得を計算する「現金主義」を選べます。現金主義を選ぶと、55万円と65万円の控除は受けられません。
令和9年分からの青色申告特別控除の見直し
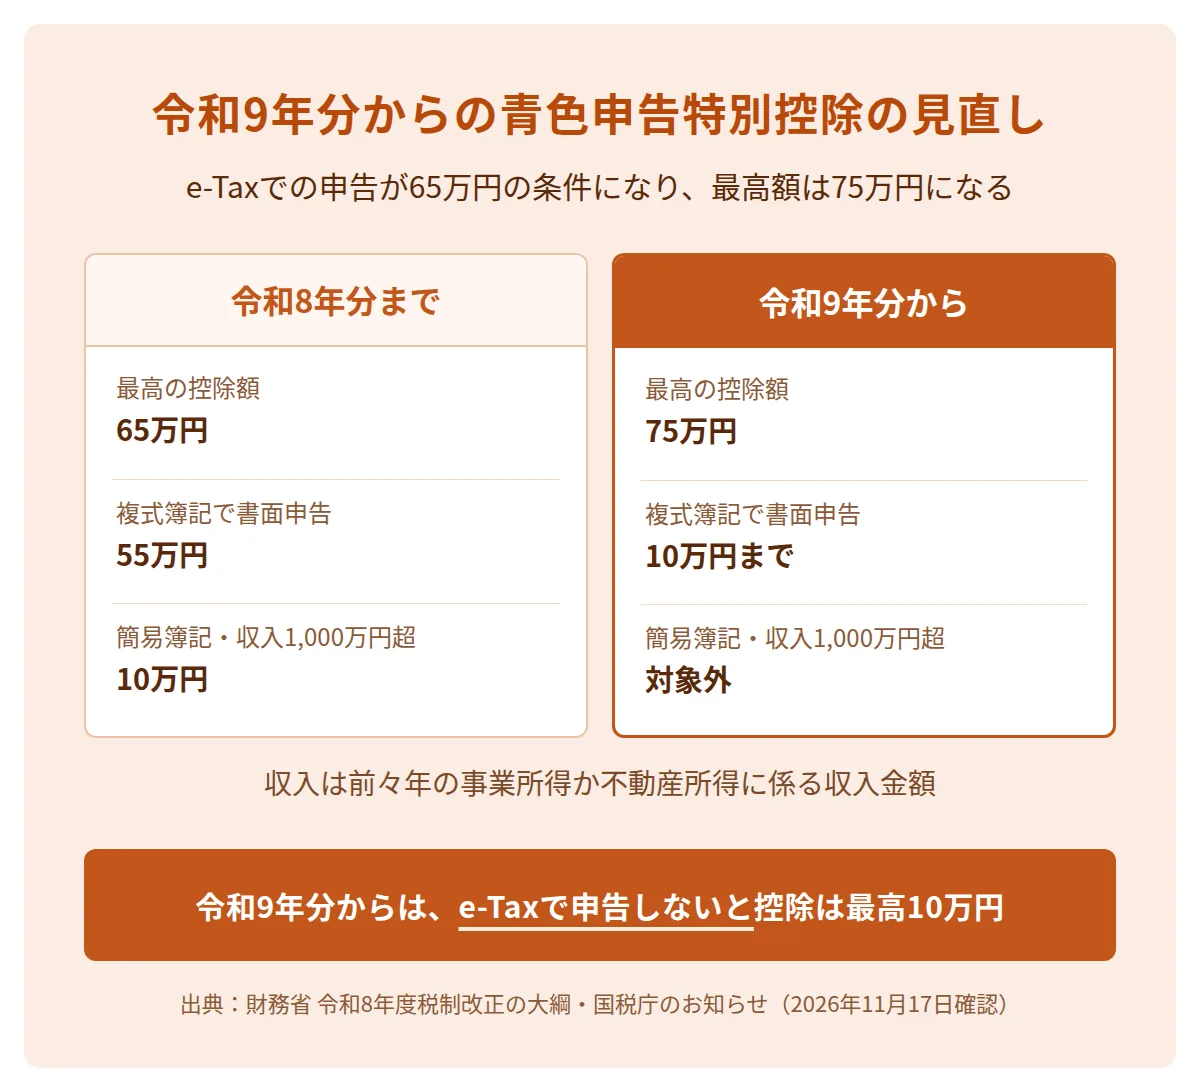
令和9年分(2027年分)からは、e-Taxでの申告が65万円の控除の条件になり、最高額は75万円になります。令和8年度の税制改正で決まった見直しで、財務省の税制改正の大綱と国税庁のお知らせに書かれています。
| 記帳と申告の方法 | 令和8年分まで | 令和9年分から |
|---|---|---|
| 複式簿記・e-Tax・優良な電子帳簿など | 65万円 | 75万円 |
| 複式簿記・e-Tax | 65万円 | 65万円 |
| 複式簿記・書面で申告 | 55万円 | 10万円まで |
| 簡易簿記(前々年の収入が1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の収入が1,000万円超) | 10万円 | 対象外 |
75万円の控除は、65万円の条件に加えて、次のどちらかを満たし、届出書を確定申告の期限までに出します。1つは、仕訳帳と総勘定元帳を年の最初から優良な電子帳簿で保存することです。もう1つは、国税庁の基準に合うシステムで、電子取引のデータを保存する「デジタルシームレス保存」です。
前々年の収入は、事業所得か不動産所得に係る収入金額です。令和9年分の判定に使う前々年は、令和7年(2025年)です。簡易簿記の人は、令和7年の事業の収入が1,000万円を超えると、令和9年分は10万円の控除も受けられません。
令和9年分からは、書面で申告すると青色申告特別控除は最高10万円になります。65万円以上の控除を受けるなら、e-Taxで申告できる会計ソフトか、国税庁の確定申告書等作成コーナーを使います。
青色事業専従者給与
青色事業専従者給与とは、青色申告者が事業を手伝う家族に払う給与のうち、届け出た範囲で経費にできる給与です。生計を一にする家族に払う給与は、原則として経費になりません。
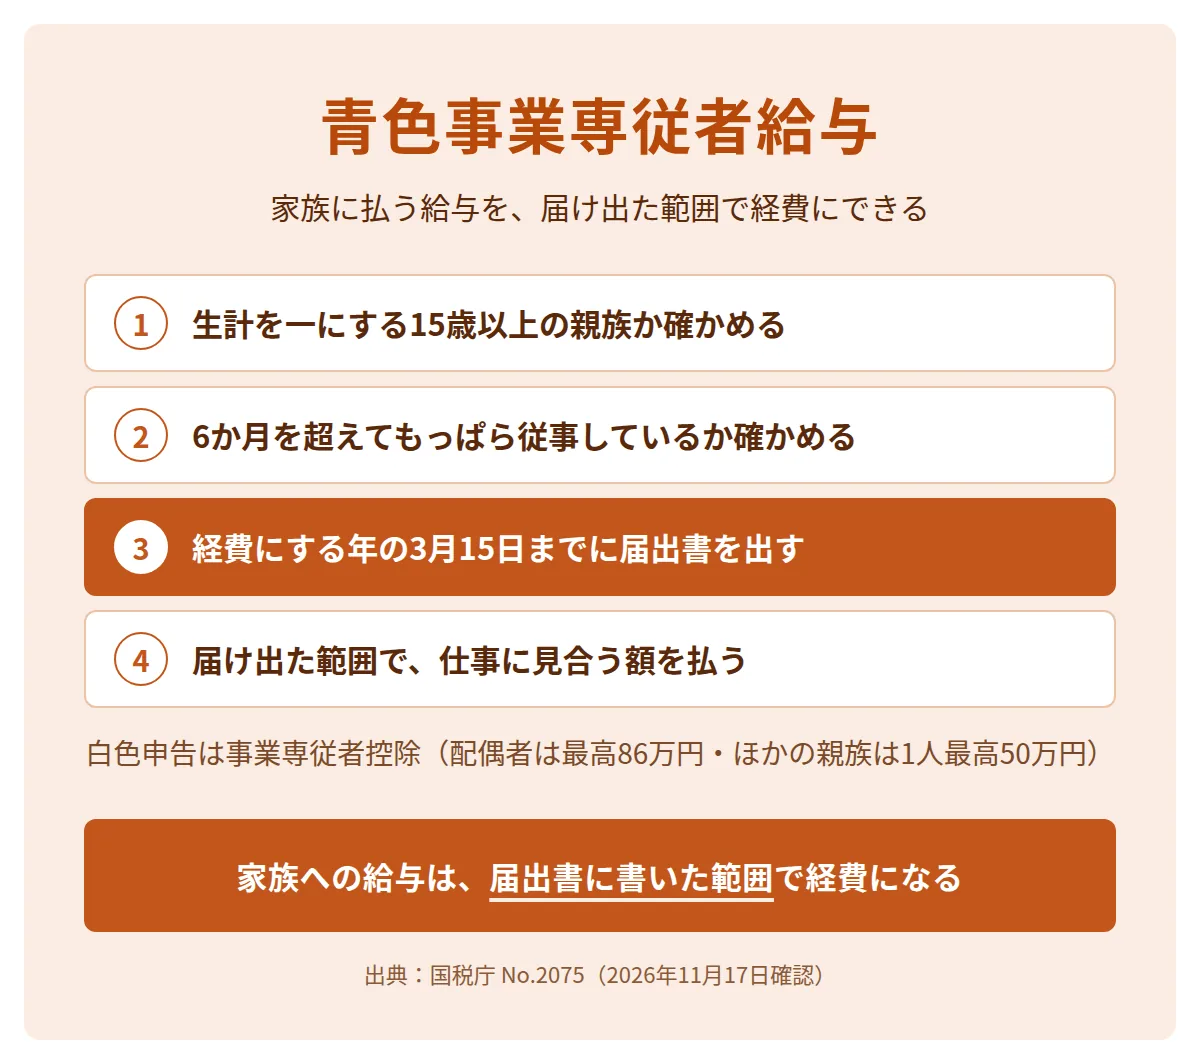
- 家族の条件を確かめる生計を一にする配偶者などの親族で、その年の12月31日に15歳以上
- 働く期間を確かめるその年に6か月を超える期間、その事業にもっぱら従事している
- 届出書を出す経費にする年の3月15日まで(1月16日以後の開業は2か月以内)
- 届け出た範囲で払う仕事の内容に見合う金額を、届け出た方法で払う
給与の額のうち、仕事の対価として多すぎる部分は経費になりません。青色事業専従者として給与を受ける家族は、配偶者控除や扶養控除の対象になりません。
白色申告の場合は、給与を払っても経費になりません。かわりに事業専従者控除として、配偶者は最高86万円、ほかの親族は1人最高50万円を差し引けます。
純損失の繰越しなど、青色申告のそのほかの特典
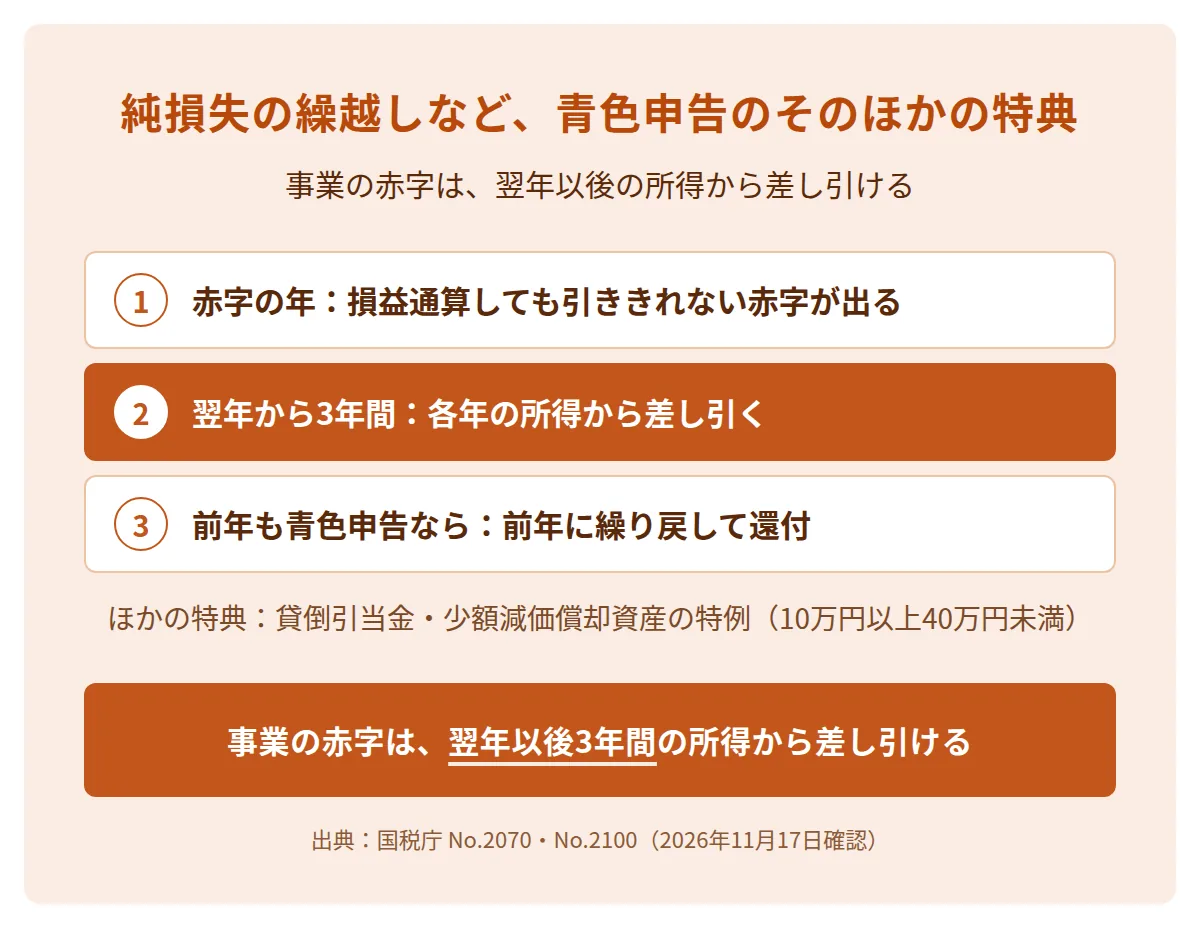
青色申告では、事業の赤字を翌年以後3年間に繰り越して、各年の所得から差し引けます。この扱いを純損失の繰越しと呼びます。
| 特典 | 内容 |
|---|---|
| 純損失の繰越し | 損益通算をしても引ききれない赤字を、翌年以後3年間の所得から差し引く |
| 純損失の繰戻し | 前年も青色申告なら、赤字を前年の所得に繰り戻して、前年の所得税の還付を受けられる |
| 貸倒引当金 | 年末の売掛金などの帳簿価額の5.5%以下を、貸倒れの見込みとして経費にできる |
| 少額減価償却資産の特例 | 一定の要件を満たす青色申告者は、令和8年4月1日以後に取得した10万円以上40万円未満の資産を、合計300万円まで、使い始めた年に全額経費にできる |
少額減価償却資産の特例は、令和8年3月31日までの取得なら10万円以上30万円未満が対象でした。期限は令和11年3月31日までの取得です。パソコンなどの経費の扱いは個人事業主の経費の記事にあります。
AI受託・AI顧問の提案と見積もりの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
青色申告の帳簿の要件
55万円以上の控除を受けるには、すべての取引を複式簿記で記帳し、年末に貸借対照表と損益計算書を作ります。10万円の控除は、現金出納帳などの簡易な帳簿でも受けられます。
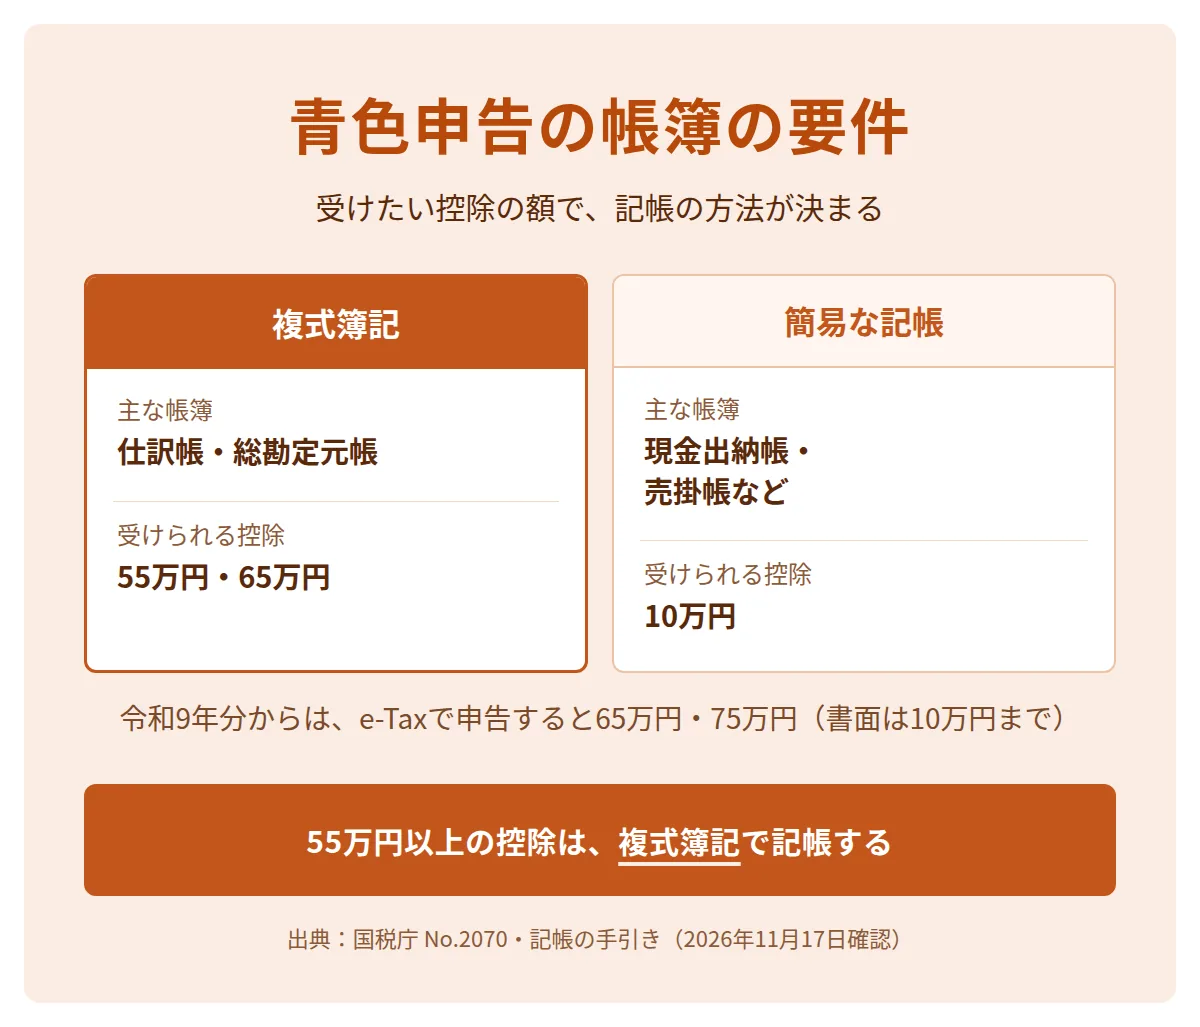
| 記帳の方法 | 主な帳簿 | 受けられる控除 |
|---|---|---|
| 複式簿記 | 仕訳帳・総勘定元帳 | 55万円・65万円(令和9年分からは、e-Taxで申告すると65万円・75万円。書面で申告すると10万円まで) |
| 簡易な記帳 | 現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳 | 10万円 |
仕訳帳は、すべての取引を発生した順に、日付・内容・勘定科目・金額で記録する帳簿です。総勘定元帳は、仕訳を勘定科目ごとに分けて集計する帳簿です。
優良な電子帳簿とは、説明書やディスプレイの備え付けなど電子帳簿の保存の要件に加えて、次の3つを満たす電子帳簿です。訂正や削除の履歴が残ること、帳簿どうしの関連を確かめられること、日付・金額・相手で検索できることです。請求書などを電子データで受け取った場合の保存は電子帳簿保存法の記事にあります。
AI受託・AI顧問の売上を青色申告で記帳する流れ
AI受託・AI顧問の売上は、納品や役務の提供が終わった時点で売掛金として記帳し、入金のときに売掛金を消します。国税庁の記帳の手引きは、収入を計上する時期を、引渡しなど収入の原因となる事実が発生した時点としています。
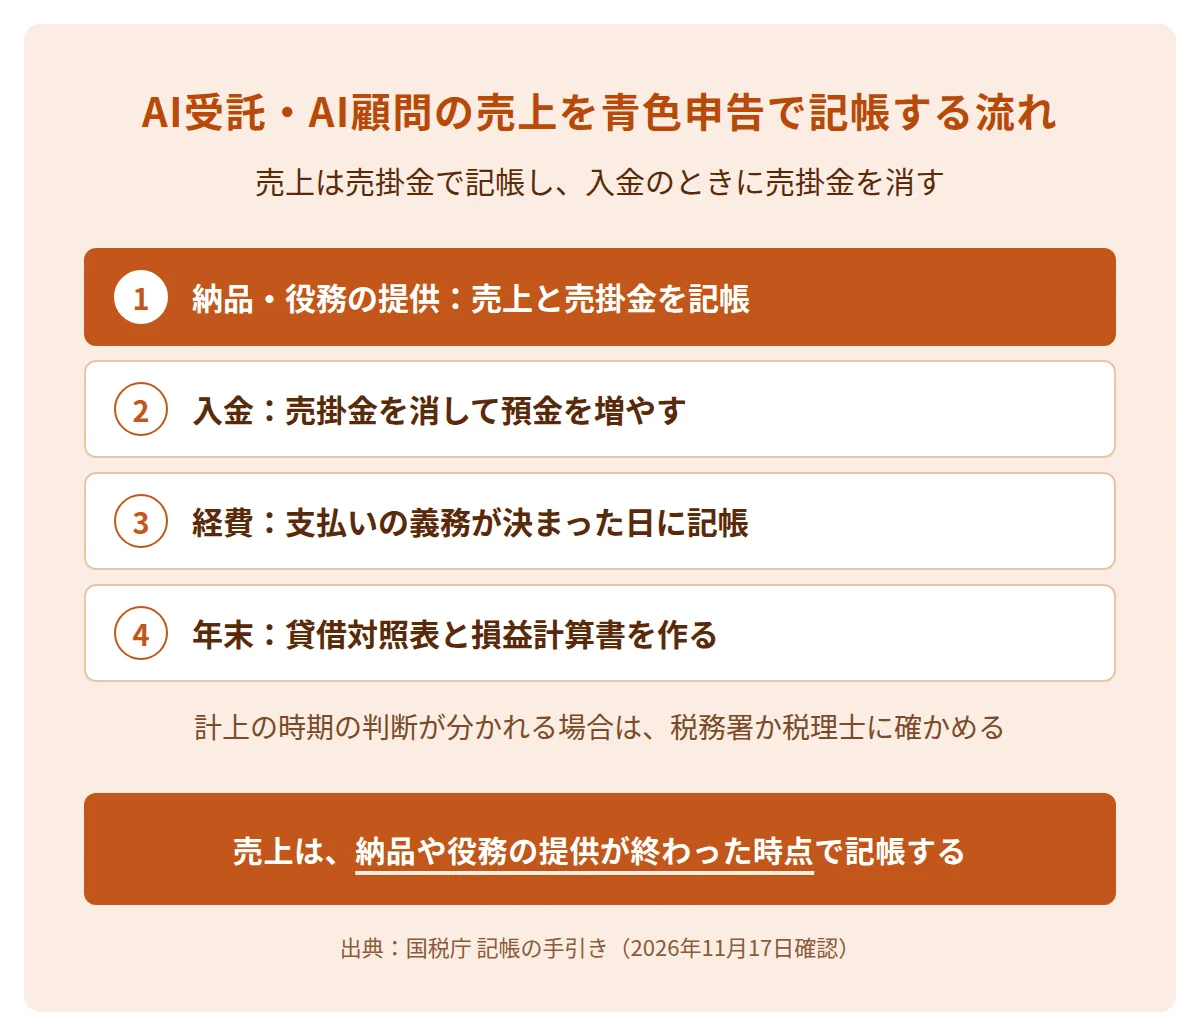
- 売上を記帳する納品や月の役務の提供が終わった日に、売上と売掛金を記帳する
- 入金を記帳する入金の日に、売掛金を消して預金を増やす
- 経費を記帳するAIツールの利用料や外注費を、支払いの義務が決まった日に記帳する
- 年末に決算をする貸借対照表と損益計算書を作り、e-Taxで申告する
AI受託の開発は納品の日、AI顧問の月額は役務を提供した月が、売上を計上する時期の目安です。契約の内容によって計上の時期の判断が分かれる場合は、税務署か税理士に確かめます。
AI顧問のように毎月同じ取引がある仕事は、契約書と月ごとの請求書をそろえて保存します。契約書と請求書をそろえておくと、帳簿の売上と書類を照らし合わせやすくなります。取引先が報酬から所得税を差し引いて払う場合は、差し引かれた額も帳簿に残します。
AI受託・AI顧問の事業の立ち上げ方を学べる講座
AI受託・AI顧問の事業の立ち上げ方は、AIエージェントの構築と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、提案・見積もり・商談の進め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIでは、プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月17日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI顧問の提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
青色申告は、事業所得などのある人が帳簿にもとづいて申告し、特別控除などの特典を受ける制度です。控除額は、記帳の方法と申告の方法で決まります。
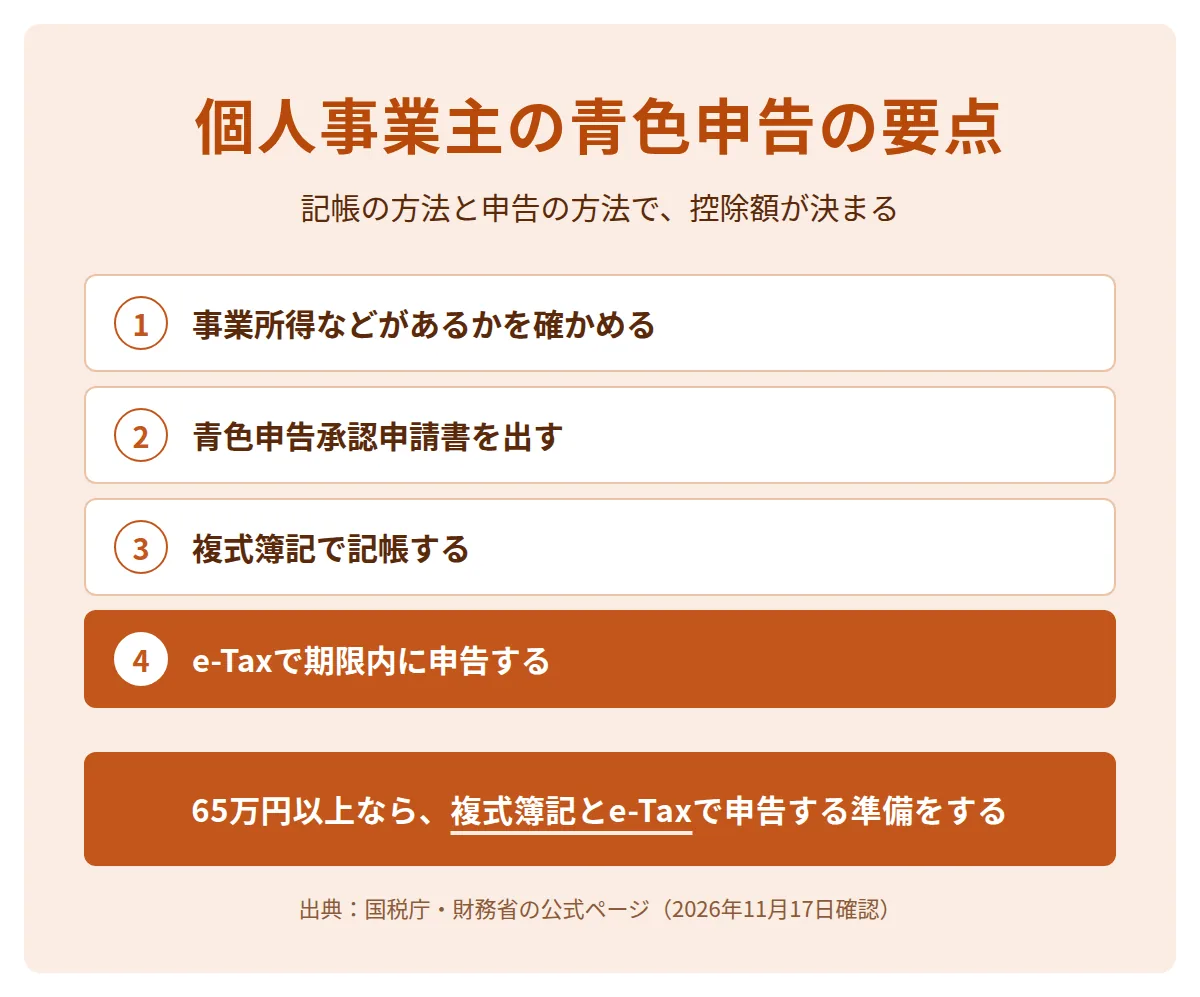
- 令和8年分までは、複式簿記とe-Taxなどで65万円、複式簿記で55万円、それ以外は10万円です。
- 令和9年分からは、e-Taxが65万円の条件になり、優良な電子帳簿などの条件を満たすと75万円です。
- 家族への給与は、届出書を出した範囲で経費にできます。
- 事業の赤字は、翌年以後3年間に繰り越せます。
- 計上の時期など判断に迷う点は、税務署か税理士に確かめます。
65万円以上の控除を受けるなら、青色申告の承認を受けたうえで、記帳を複式簿記で行い、e-Taxで申告する準備をします。
よくある質問
会社員の副業でも青色申告はできますか?
副業の所得が事業所得か不動産所得に当たれば、青色申告ができます。雑所得に当たる場合は、青色申告の対象になりません。
赤字の年でも65万円の控除を受けられますか?
控除は所得から差し引く額で、事業所得などの金額が限度です。赤字の年は控除する所得がないため、赤字は純損失の繰越しで翌年以後に回します。
青色申告をやめるにはどうしますか?
やめようとする年分の確定申告の期限までに、「所得税の青色申告の取りやめ届出書」を税務署に出します。
65万円の控除を受けるのに、会計ソフトは必要ですか?
必須ではありません。複式簿記で記帳し、国税庁の確定申告書等作成コーナーからe-Taxで申告する方法でも、65万円の条件を満たせます。