電子帳簿保存法の個人事業主の対応 電子取引データの保存の要件と方法、検索要件・猶予措置・保存期間【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主やフリーランスも、メールやWebで受け取った請求書・領収書は、紙に印刷せずデータのまま保存する義務があります。電子帳簿保存法の「電子取引データの保存」の決まりで、副業の人も対象になる場合があります。
専用のソフトが無くても、ファイル名の付け方と事務処理規程で要件を満たせます。前々年の売上高が5,000万円以下なら、税務職員の求めにデータを渡せるようにしておくことで、検索の要件も不要になります。
この記事を読むと、どの取引をデータで残し、どの方法で保存するかを決められます。内容は国税庁の「電子帳簿保存法一問一答【電子取引関係】」(令和8年7月)などで、2026年11月16日に確認しました。
この記事の結論
- 義務の範囲:メールやWebで受け取った請求書・領収書などの取引情報は、データのまま保存する
- 保存の要件:改ざんを防ぐ真実性と、見て探せる可視性を満たす。事務処理規程で真実性を満たせる
- 検索の要件:前々年の売上高が5,000万円以下で、ダウンロードの求めに応じられるなら不要
- 猶予措置:相当の理由があれば要件が不要になるが、データそのものの保存は必要
- 保存の方法:ファイル名に日付・取引先・金額を入れ、フォルダに分けて保存する
COACH AIで、請求書・領収書の整理の自動化を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
電子帳簿保存法とは
電子帳簿保存法とは、税金の帳簿や書類をデータで保存するときの決まりを定めた法律で、大きく3つの制度に分かれます。3つのうち、個人事業主に義務があるのは「電子取引データの保存」です。
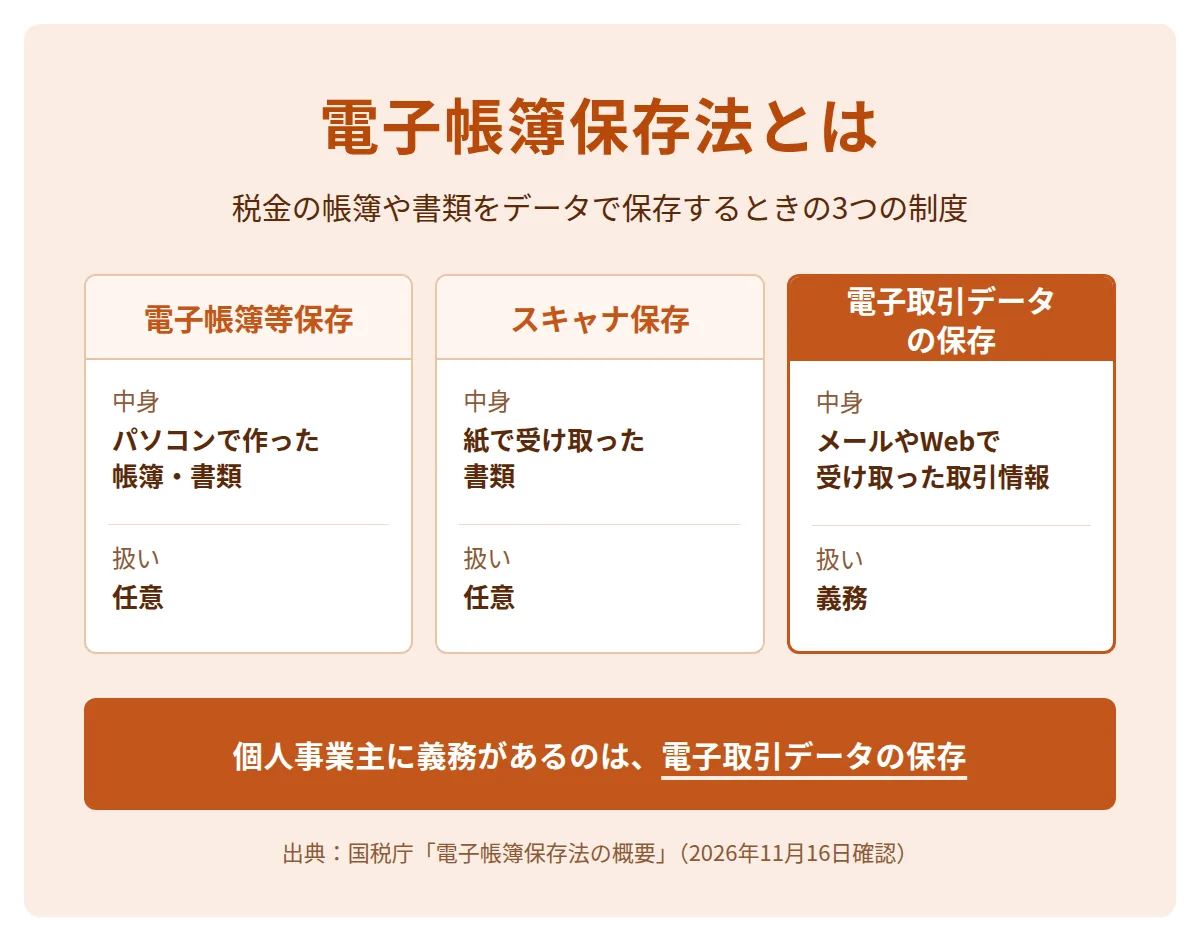
| 制度 | 中身 | 義務・任意 |
|---|---|---|
| 電子帳簿等保存 | パソコンで作った帳簿や書類を、データのまま保存する | 任意 |
| スキャナ保存 | 紙で受け取った書類を、スキャナで読み取って保存する | 任意 |
| 電子取引データの保存 | メールやWebで受け取った・送った取引の情報を、データで保存する | 義務 |
電子帳簿等保存とスキャナ保存は、紙の保存の代わりにデータの保存を選べる制度です。電子取引データの保存は、所得税と法人税の保存義務者が、電子取引をした場合に守る義務です。
個人事業主の電子取引データの保存の義務
個人事業主は、電子取引で受け取った・送った請求書や領収書などの取引情報を、データのまま保存しなければなりません。電子取引とは、取引情報の受け渡しをメールやWebなどの電磁的方式で行う取引です。
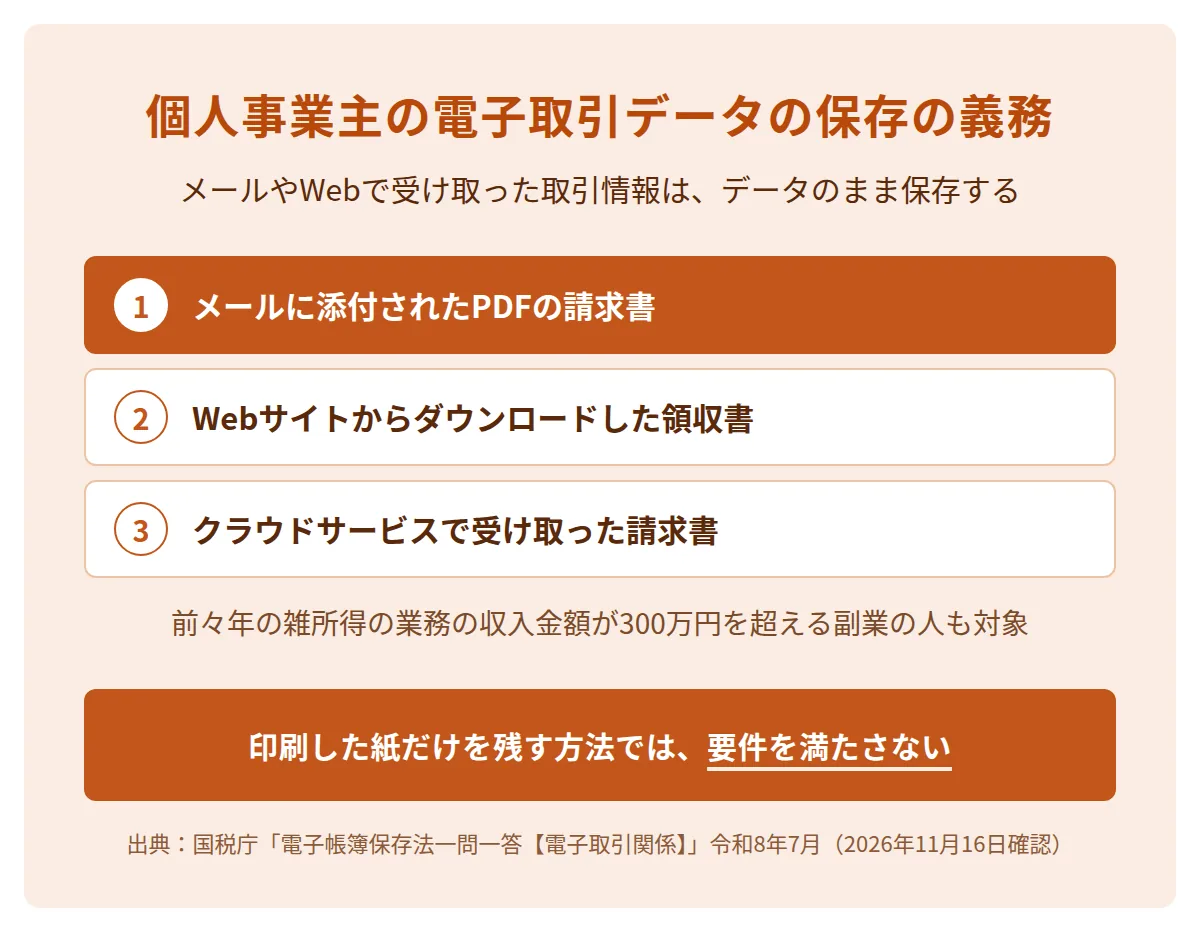
国税庁の一問一答は、次の受け取り方を電子取引の例に挙げています。
- メールに添付されたPDFの請求書や領収書を受け取る
- Webサイトから請求書や領収書をダウンロードする
- 請求書を受け取るクラウドサービスを使う
- クレジットカードの利用明細やスマートフォンの決済のデータを、クラウドサービスで使う
取引情報とは、注文書・契約書・送り状・領収書・見積書などに通常書かれる事項です。保存の範囲は、紙で保存する場合と変わらず、仕入のほか水道光熱費や旅費交通費などの経費の書類も含みます。
副業の人も、前々年の雑所得の業務の収入金額が300万円を超える場合は、請求書・領収書などの保存の義務があります。この場合、電子取引で受け取ったデータも保存します(一問一答の問100)。
データで受け取った請求書は、印刷した紙だけを残す方法では要件を満たしません。受け取ったファイルそのものを消さずに残すことが、最初の対応です。
電子取引データの保存の要件
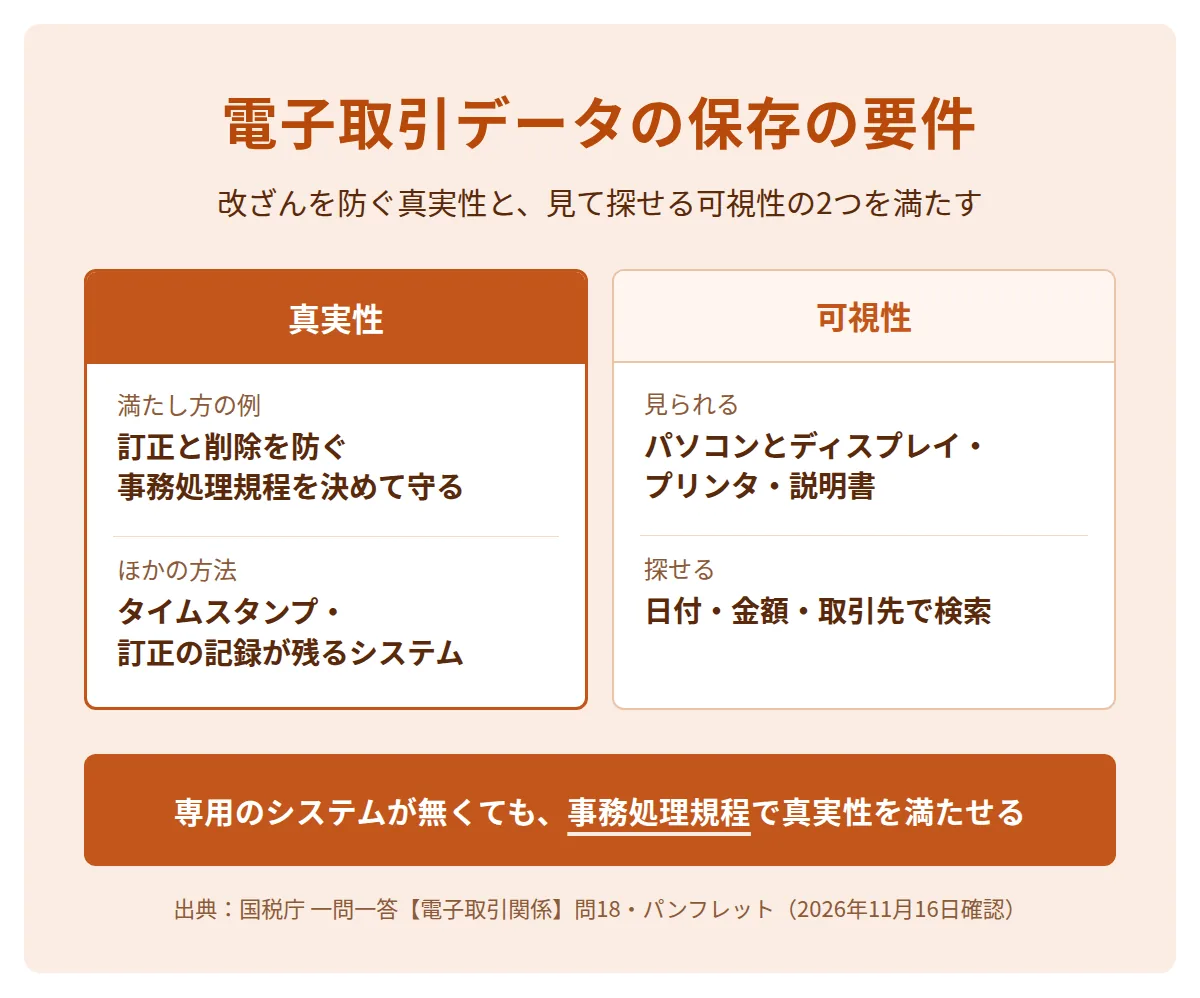
電子取引データの保存には、改ざんを防ぐ「真実性」と、見て探せる「可視性」の2つの要件があります。国税庁は、専用のシステムを使わなくても、事務処理規程を決めて守れば真実性の要件を満たせるとしています。
| 要件 | 満たし方 |
|---|---|
| 真実性(改ざんを防ぐ) | 次のどれか1つ:タイムスタンプが付いたデータを受け取る/受け取った後にタイムスタンプを付ける/訂正や削除の記録が残るか、訂正や削除ができないシステムで受け取り保存する/訂正と削除を防ぐ事務処理規程を決めて守る |
| 可視性(見られる) | パソコン・ディスプレイ・プリンタと、その操作の説明書を備える |
| 可視性(探せる) | 取引の日付・金額・取引先で検索できるようにする(検索の要件) |
タイムスタンプとは、データがある時点に存在し、その時点から改ざんされていないことを証明する情報です。事務処理規程のサンプルは、国税庁のホームページに掲載されています。
検索の要件と、要件が不要になる場合
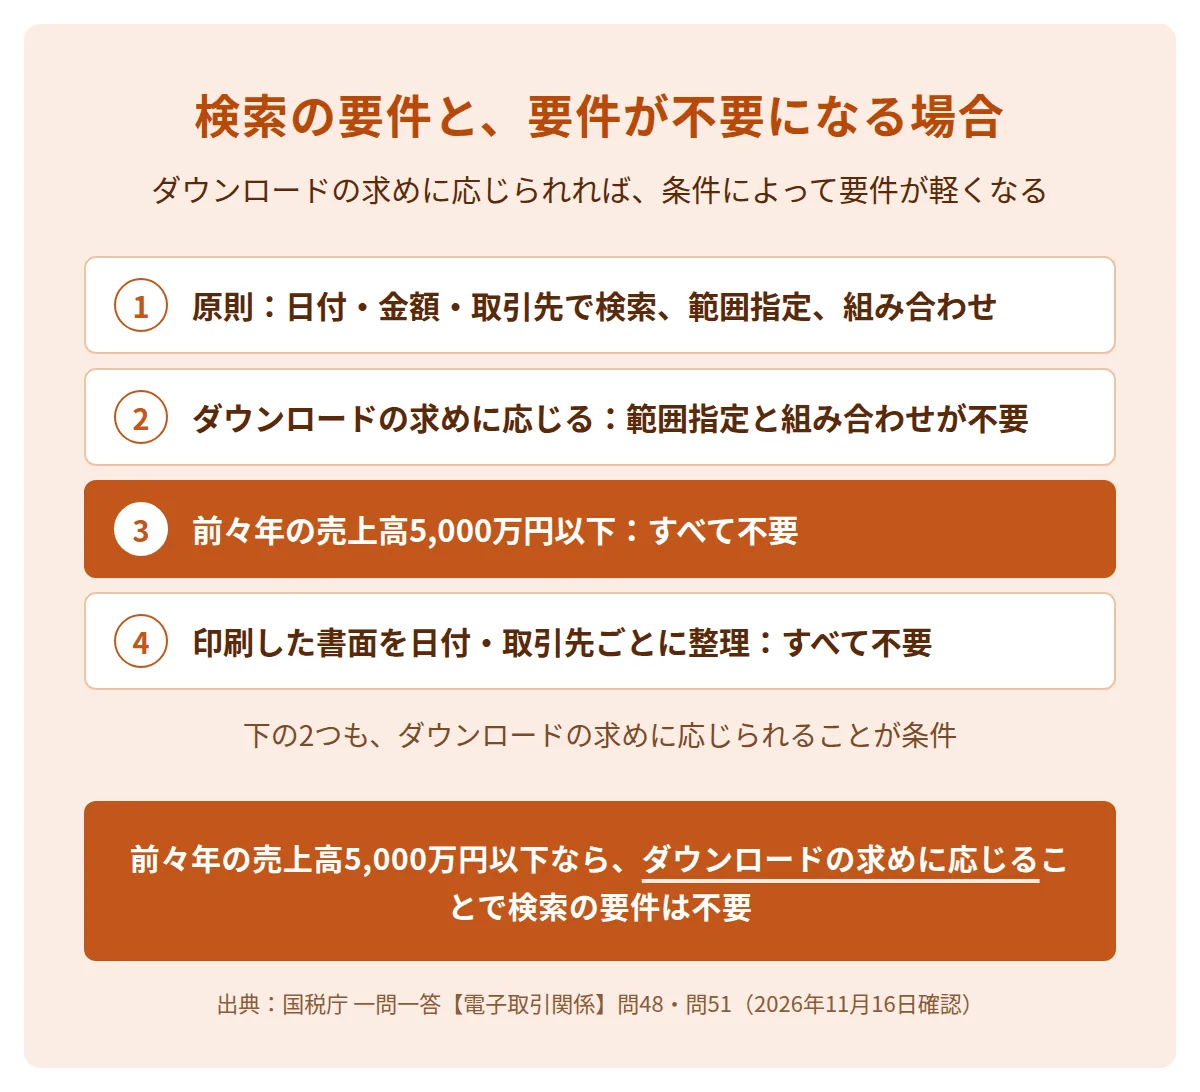
検索の要件は、取引の日付・金額・取引先で探せ、日付と金額は範囲を指定でき、2つ以上の項目を組み合わせて探せることです。ただし、税務職員からの「ダウンロードの求め」に応じられるようにしておけば、条件によって要件が軽くなります。
| 条件 | 検索の要件 |
|---|---|
| 原則 | 日付・金額・取引先で検索、範囲の指定、2つ以上の組み合わせのすべて |
| ダウンロードの求めに応じられる | 範囲の指定と組み合わせが不要 |
| 前々年の売上高が5,000万円以下+ダウンロードの求めに応じられる | すべて不要 |
| 印刷した書面を日付と取引先ごとに整理+ダウンロードの求めに応じられる | すべて不要 |
個人事業主の売上高は、電子取引をした年の前々年の1月1日から12月31日までで判断します。前々年が無い新規開業の人は、検索の要件が不要です(一問一答の問51)。
ダウンロードの求めとは、税務調査のときに、税務職員が保存したデータの提出を求めることです。求められたデータをそのまま渡せるようにしておきます。
請求書・領収書の整理の自動化を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
電子取引データの保存の猶予措置
猶予措置とは、要件どおりに保存できない相当の理由がある人について、保存の要件を不要にする扱いです。条件は、データそのものを保存し、データと印刷した書面を出せるようにしておくことです。令和6年(2024年)1月1日以後の電子取引が対象です。
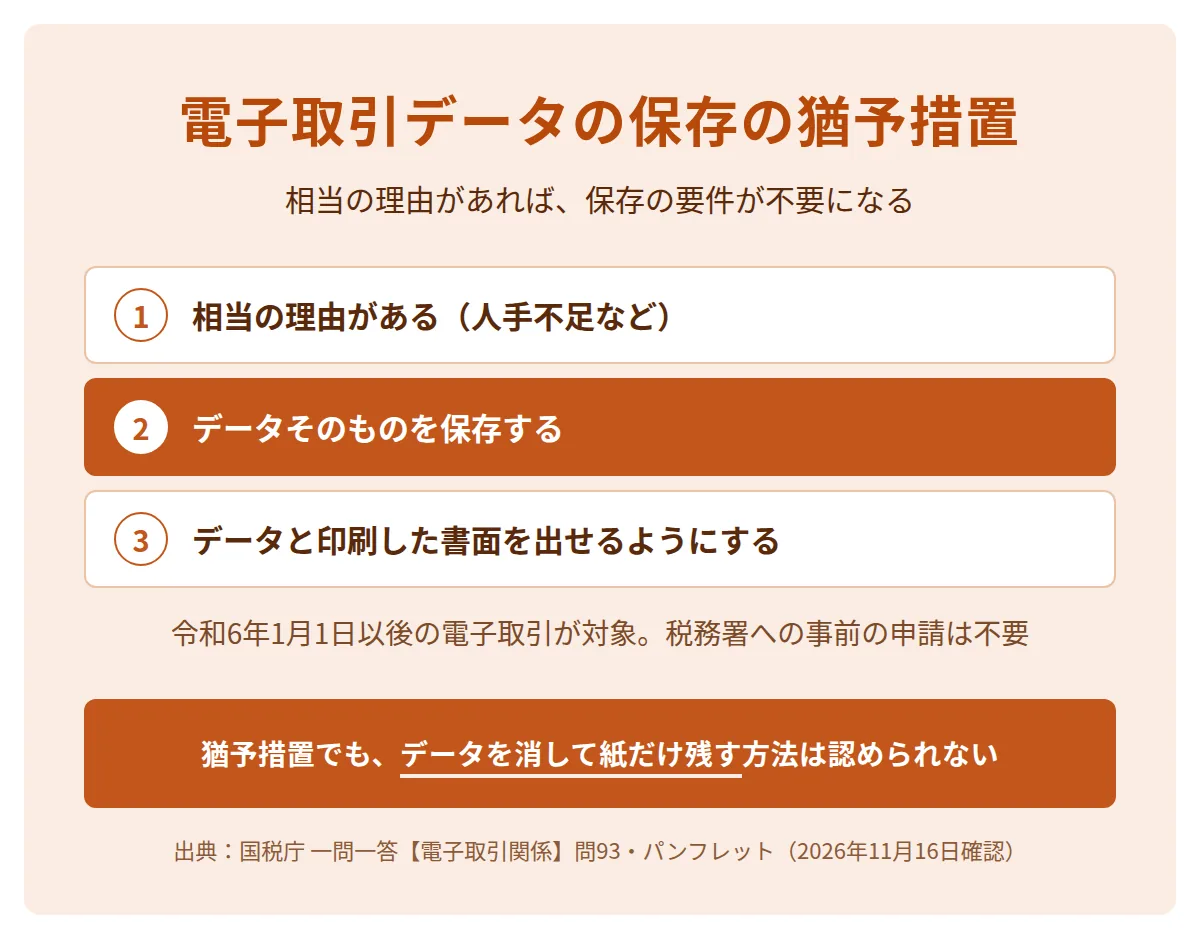
- 相当の理由がある人手不足やシステムの準備が間に合わないなど
- データそのものを保存する受け取ったファイルを消さずに残す
- 求めに応じられるようにするデータのダウンロードと、印刷した書面の提示・提出
相当の理由があるかは、所轄の税務署長が判断します。猶予措置を受けるのに、税務署への事前の申請は要りません。
印刷した書面だけを保存し、データを消す方法は、猶予措置でも認められません。令和5年12月31日まで認められていた「宥恕措置」は、期限の到来で廃止されました。
専用のソフトを使わない保存の方法
専用のソフトが無くても、ファイル名・フォルダ・事務処理規程の3つで要件を満たせます。ファイル名に日付・取引先・金額を入れ、フォルダに分けて保存し、事務処理規程を決めて守る方法です。国税庁の一問一答の問19が、この方法を例に挙げています。
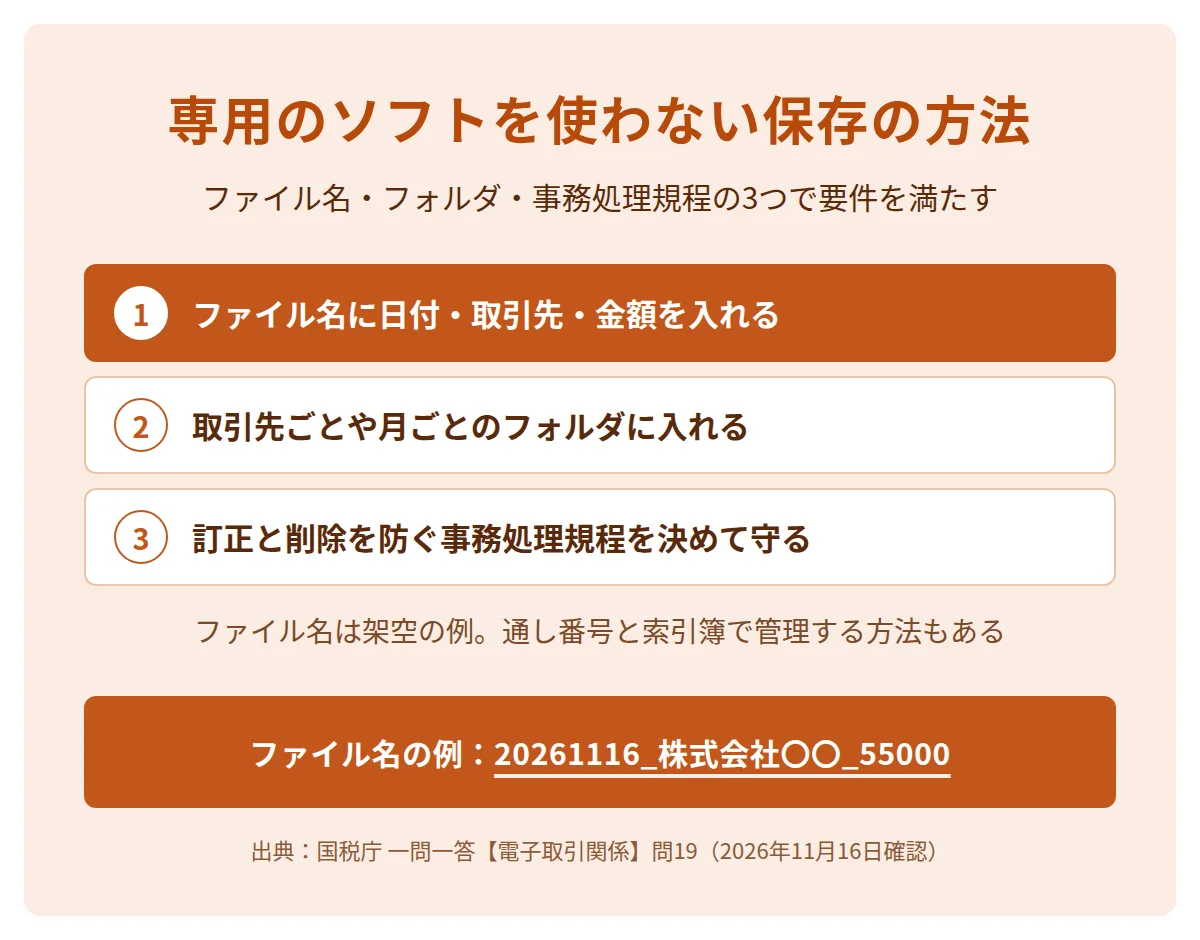
- ファイル名を付ける日付・取引先・金額を決まった順に入れる
- フォルダに分ける取引先ごとや月ごとのフォルダに入れる
- 事務処理規程を決める訂正と削除を防ぐ決まりを書いて備える
- 求めに応じられるようにするダウンロードの求めにファイルを渡せるようにする
ファイル名の例は「20261116_株式会社〇〇_55000」です(架空の例)。ファイル名の代わりに、ファイルに通し番号を付けて、日付・取引先・金額を表計算ソフトの索引簿で管理する方法もあります。
スマートフォンだけで取引する人も、通し番号と索引簿で検索できるようにし、事務処理規程を決めて守ります。機種を変えるときは、保存期間の間、データを新しい機種に移すなどの対応が要ります(一問一答の問21)。
電子取引データの保存期間
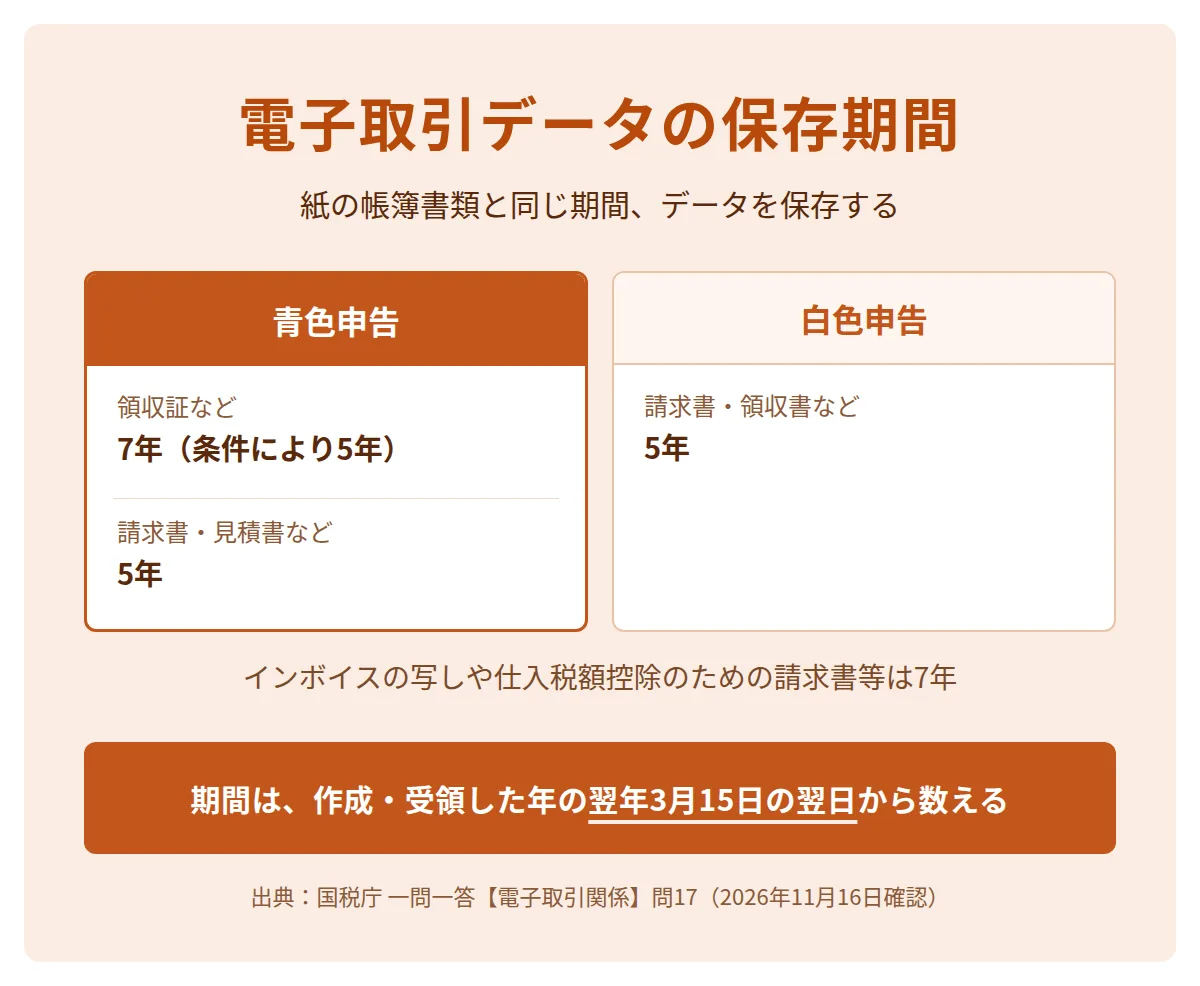
電子取引データは、紙の帳簿書類と同じく、所得税法などで決まった期間、保存します。個人事業主の期間は、青色申告か白色申告かと、書類の種類で決まります。
| 申告の種類 | 書類の種類 | 保存期間 |
|---|---|---|
| 青色申告 | 領収証などの現金預金取引等関係書類 | 7年(前々年分の事業所得などが300万円以下なら5年) |
| 青色申告 | 請求書・見積書・契約書・納品書など | 5年 |
| 白色申告 | 請求書・納品書・送り状・領収書など | 5年 |
書類の保存期間は、作成または受領の日の属する年の翌年3月15日の翌日から数えます。インボイス(適格請求書)の写しや、仕入税額控除のために保存する請求書等は、上の表にかかわらず7年保存します。
帳簿の保存期間と経費の書類は個人事業主の経費の一覧の記事に、インボイスはフリーランスの請求書の記事にあります。
優良な電子帳簿と青色申告特別控除
「優良な電子帳簿」の要件を満たして帳簿を保存すると、過少申告加算税の軽減と青色申告特別控除の特典があります。優良な電子帳簿とは、訂正や削除の履歴が残るなどの要件を満たす電子帳簿です。過少申告加算税の軽減は5%で、あらかじめ届出書を出す必要があります。
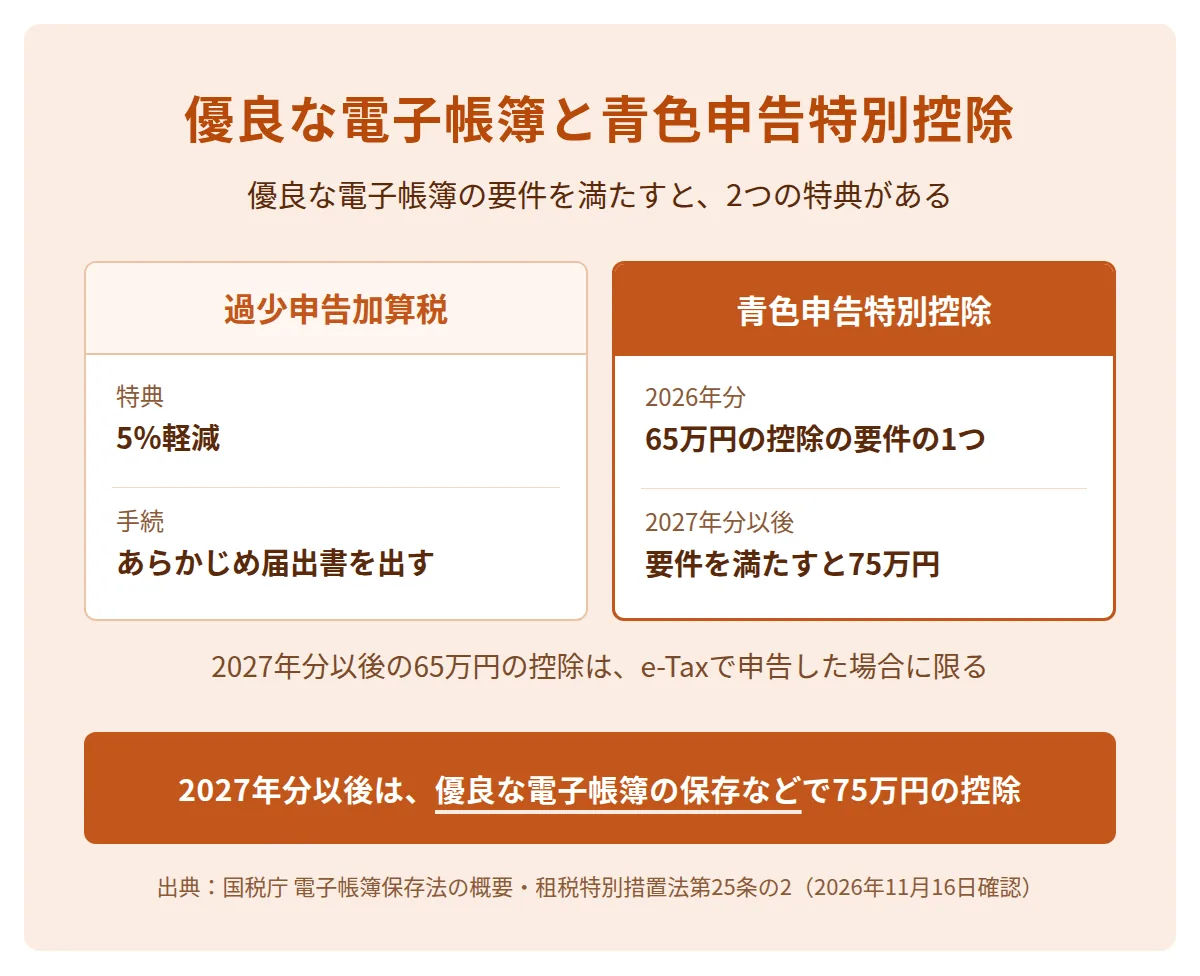
2026年分の青色申告特別控除の65万円は、仕訳帳と総勘定元帳の電子帳簿保存か、e-Taxでの申告が要件の1つです。電子帳簿保存で65万円を受けるには、優良な電子帳簿の要件を満たし、届出書を出します。
2026年3月に成立した税制改正で、2027年分以後は、65万円の控除はe-Taxで申告した場合に限られます。優良な電子帳簿の保存などの要件を満たすと、控除は75万円になります。青色申告の承認申請は開業届と青色申告承認申請の記事にあります。
AIを使った請求書・領収書の整理の自動化
請求書を読み取ってファイル名を付け、フォルダに保存する作業は、AIを使った業務の自動化で扱える作業です。国税庁が一問一答の問19で示す保存の方法のうち、ファイル名を付けてフォルダに入れる作業を、AIの仕組みで行います。
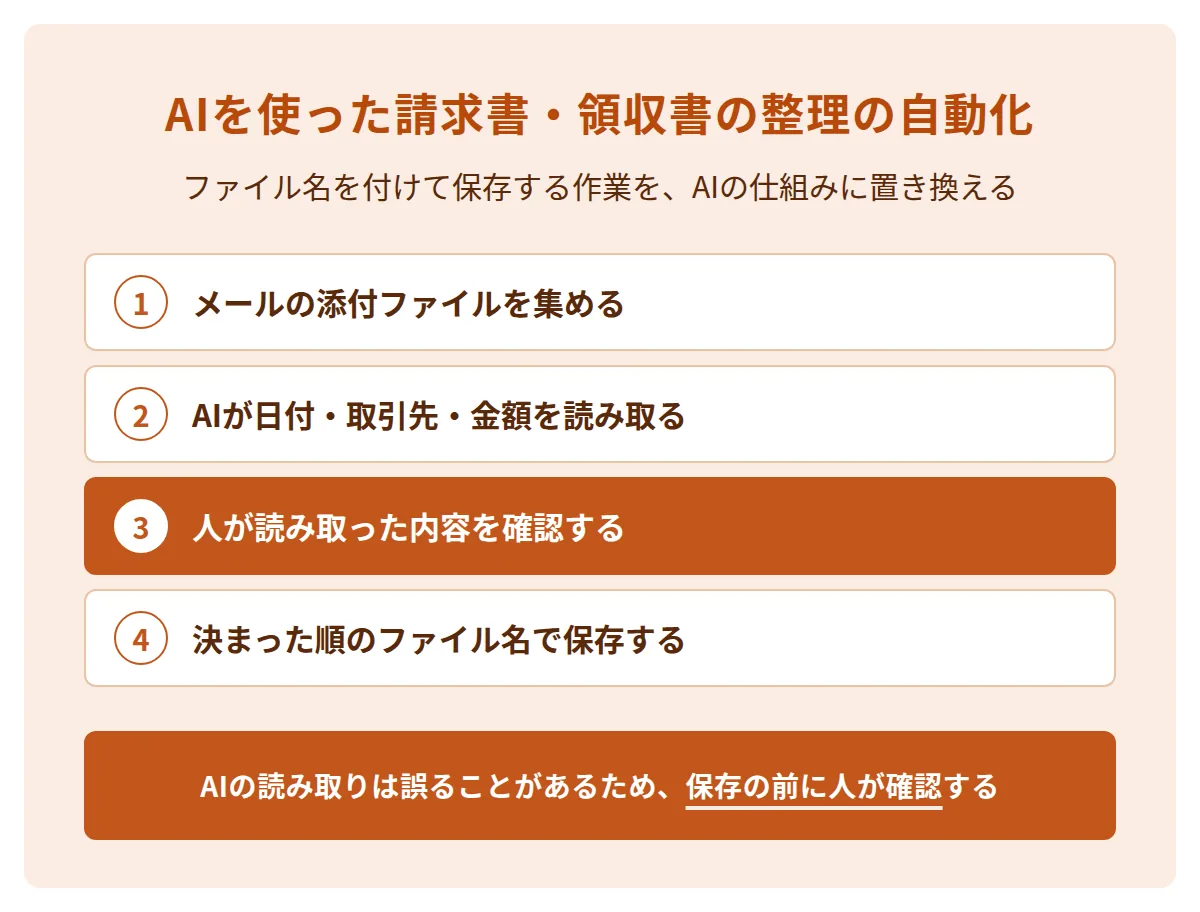
- メールの添付ファイルを集める請求書や領収書のPDFを取り出す
- AIが項目を読み取る日付・取引先・金額を読み取る
- 人が確認する読み取った金額と取引先が正しいかを見る
- 名前を付けて保存する決まった順のファイル名で、取引先のフォルダに入れる
AIが読み取った日付や金額は誤ることがあるため、保存の前に人が確認する手順を入れます。会社の経理の書類を扱う仕事では、取引先との秘密保持の取り決めと、AIサービスへの入力の扱いを先に決めます。
AIを仕事に使うときの注意点はフリーランスのAI活用の記事に、業務の自動化を受ける仕事はAIで業務を自動化する方法の記事にあります。
請求書・領収書の整理の自動化を学べる講座
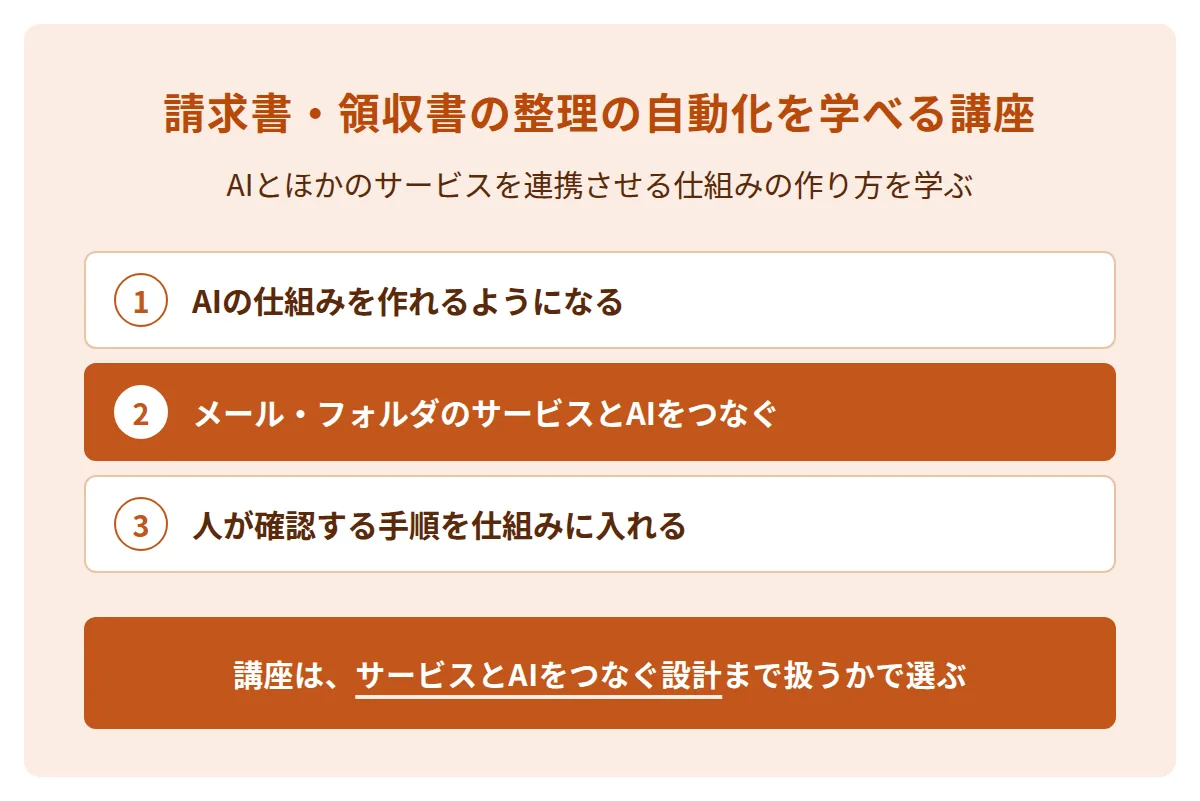
請求書・領収書の整理の自動化は、AIとほかのサービスを連携させる仕組みの作り方を扱う講座で学べます。講座を選ぶときは、メールやフォルダのサービスとAIをつなぐ仕組みの設計まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
プログラミングが不要なノーコードツールを中心に学びます。
COACH AIの動画教材では、AIワークフローツールでAI・API・SaaSを連携する方法を学びます。実務で使えるAIエージェントの設計・構築が、動画教材のテーマの1つです。プログラムは次の4つです(2026年11月16日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
メールとフォルダとAIをつなぐ仕組みの作り方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
個人事業主は、メールやWebで受け取った請求書・領収書などを、データのまま保存する義務があります。専用のソフトが無くても、国税庁が示す方法で要件を満たせます。
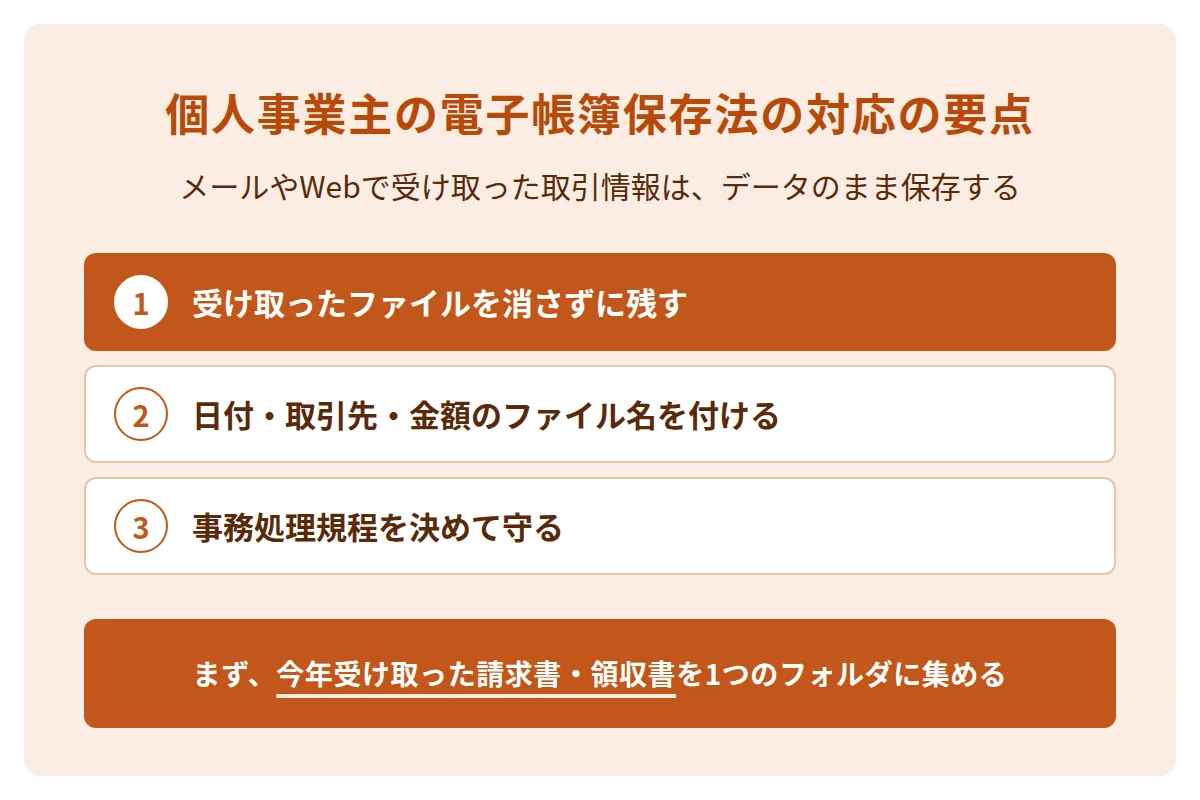
- 電子帳簿保存法の3つの制度のうち、義務は電子取引データの保存です。
- 保存の要件は、改ざんを防ぐ真実性と、見て探せる可視性です。
- 前々年の売上高が5,000万円以下で、ダウンロードの求めに応じられるなら、検索の要件は不要です。
- 相当の理由がある場合の猶予措置でも、データそのものの保存は必要です。
- 保存期間は、青色申告か白色申告かと書類の種類で5年か7年です。
最初にやることは、今年メールやWebで受け取った請求書・領収書を集めることです。日付・取引先・金額のファイル名を付けて、1つのフォルダにまとめます。
よくある質問
紙で受け取った領収書もデータで保存しなければなりませんか?
紙で受け取った領収書は、紙のまま保存できます。スキャナ保存の要件を満たしてデータで保存することもでき、どちらにするかは選べます。
副業の会社員も電子帳簿保存法の対象ですか?
前々年の雑所得の業務の収入金額が300万円を超える人は、請求書・領収書などの保存の義務があります。この場合は、電子取引で受け取ったデータも保存の対象です(一問一答の問100)。
メールの本文に金額が書かれている場合は、何を保存しますか?
本文に取引情報が書かれている場合は、そのメールを保存します。添付ファイルで受け取った場合は、添付ファイルを保存します。
猶予措置を使うには、税務署への届出が要りますか?
要りません。国税庁の一問一答は、猶予措置を受けるのに税務署への事前の申請などの手続は必要ないとしています。