個人事業税はいくらから 法定業種と税率、事業主控除290万円と計算の順番・納付の時期【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業税は、所得がいくらからかかるのでしょうか。東京都主税局によると、個人事業税は法定業種の事業をする個人にかかり、事業の所得から年290万円の事業主控除を差し引いて計算します。
このため、1年間事業をした人は、青色申告特別控除を引く前の事業の所得が290万円を超えるとかかります。税率は業種によって5%・4%・3%で、多くの業種は5%です。
この記事を読むと、自分に個人事業税がかかるかと、税額の見当をつけられます。内容は東京都・大阪府などの公式ページで2026年11月17日に確認しました。
この記事の結論
- かかる所得の目安:1年間事業をした人は、青色申告特別控除を引く前の事業の所得が290万円を超えるとかかる
- 法定業種と税率:第1種と第3種は5%、第2種は4%で、一部の医業に類する事業などは3%
- 計算の順番:事業所得に青色申告特別控除を足し戻し、事業主控除を引いて税率をかける
- 納付の時期:原則8月と11月の年2回、都道府県から届く納税通知書で納める
- AIの仕事の業種:コンサルタント業や請負業に当たる場合があり、都道府県の税事務所に確かめる
COACH AIで、AIコンサルの事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
個人事業税とは
個人事業税とは、地方税法などで決められた事業(法定業種)をする個人に、都道府県がかける税金です。国の所得税や、市区町村の住民税とは別にかかります。
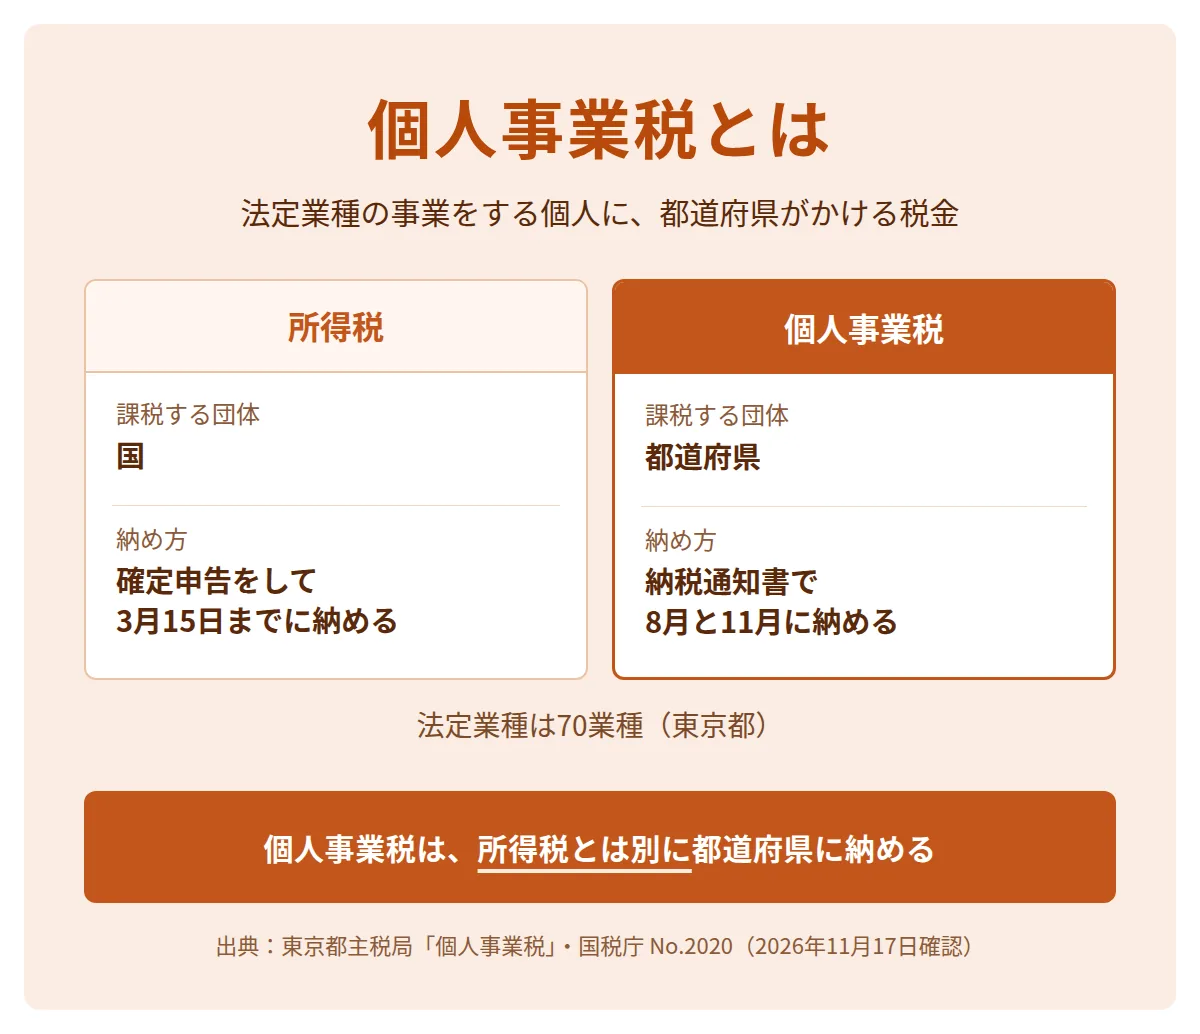
東京都の場合、都内に事務所や事業所を設けて法定業種の事業をする個人が納めます。法定業種は70業種あり、東京都主税局は「ほとんどの事業が該当します」としています。
| 項目 | 所得税 | 個人事業税 |
|---|---|---|
| 課税する団体 | 国 | 都道府県 |
| 所得から引く額 | 青色申告特別控除(所得の計算)・基礎控除など(所得控除) | 事業主控除290万円など(青色申告特別控除は引かない) |
| 納め方 | 確定申告をして3月15日までに納める | 届いた納税通知書で8月と11月に納める |
税額は、前年1月1日から12月31日までの事業の所得をもとに計算します。所得税の確定申告をしていれば、その内容をもとに都道府県が税額を計算し、納税通知書を送ります。
個人事業税がかかる所得の目安
1年間事業をした人は、個人事業税の計算に使う事業の所得が290万円を超えるとかかります。事業の所得から、事業主控除として年290万円を差し引けるためです。
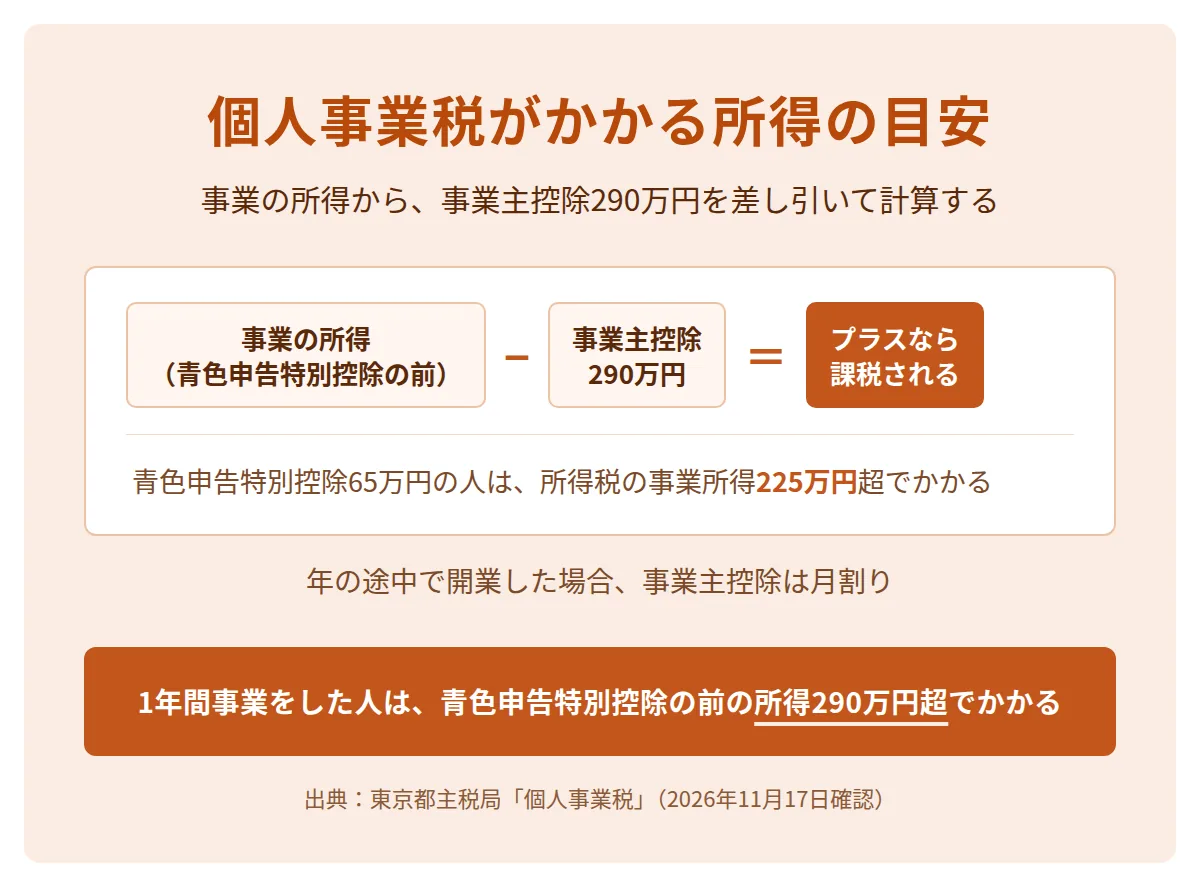
個人事業税の計算では、所得税の青色申告特別控除を差し引きません。青色申告特別控除65万円を受けている人は、所得税の事業所得が225万円を超えると、個人事業税がかかります。
| 事業をした月数 | 事業主控除の額(東京都) |
|---|---|
| 12か月 | 290万円 |
| 6か月 | 145万円 |
| 3か月 | 72.5万円 |
| 1か月 | 24.2万円 |
年の途中で開業した場合は、事業をした月数で事業主控除が月割りになります。開業した年は、所得が290万円以下でもかかる場合があります。
個人事業税の法定業種と税率
法定業種は第1種・第2種・第3種の3つに分かれ、税率は第1種と第3種が5%、第2種が4%です。第3種のうち、あん摩・マッサージなどの医業に類する事業と装蹄師業は3%です。
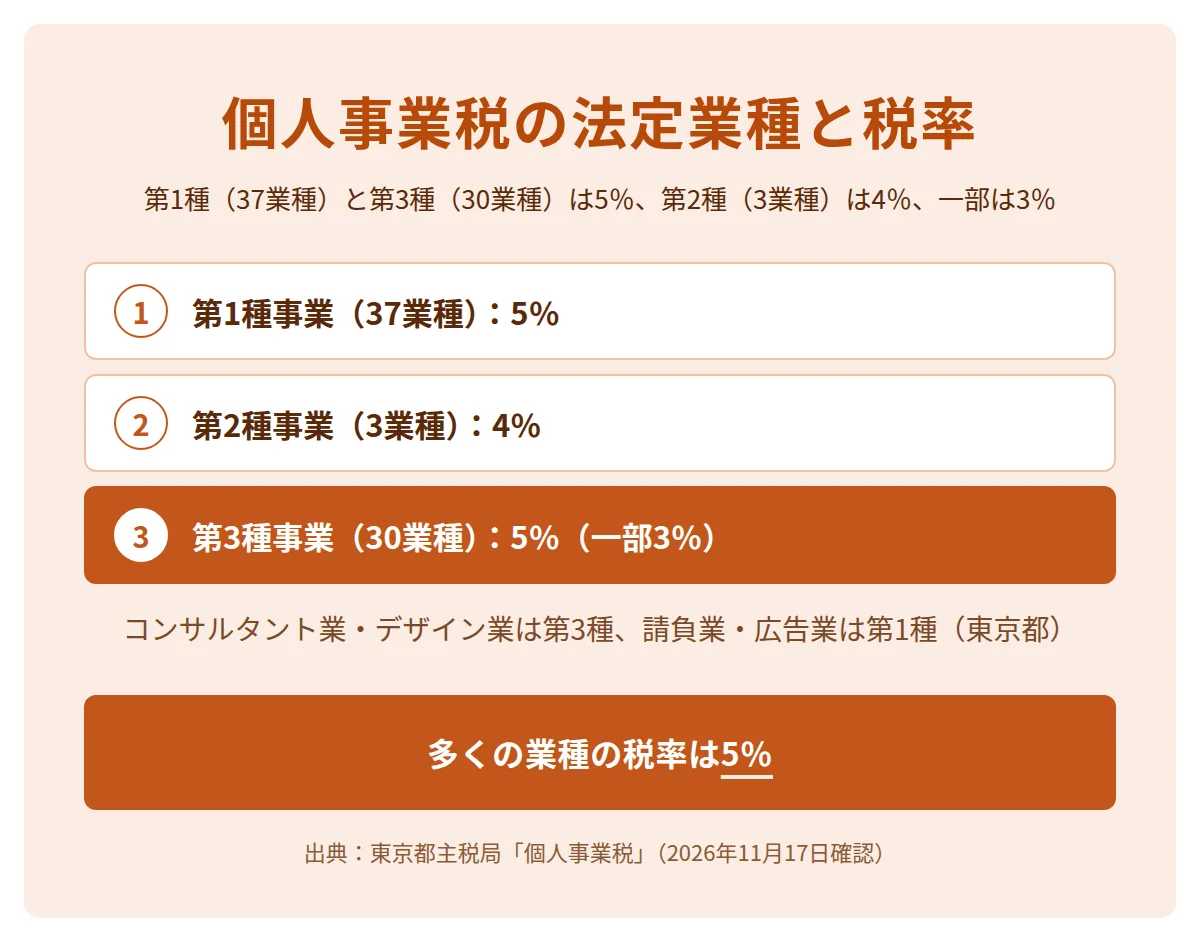
| 区分(東京都) | 税率 | 主な業種 |
|---|---|---|
| 第1種事業(37業種) | 5% | 物品販売業・請負業・広告業・出版業・印刷業・代理業・不動産貸付業など |
| 第2種事業(3業種) | 4% | 畜産業・水産業・薪炭製造業 |
| 第3種事業(30業種) | 5%(一部3%) | コンサルタント業・デザイン業・税理士業・弁護士業・医業・諸芸師匠業など |
法定業種に当たらない事業には、個人事業税はかかりません。どの業種に当たるかは、事業の実際の中身で都道府県が判断します。
個人事業税の計算の順番
個人事業税は、事業の所得に青色申告特別控除の額を足し戻し、事業主控除などを差し引いた額に、税率をかけて計算します。東京都主税局の計算の式は、次の順番です。
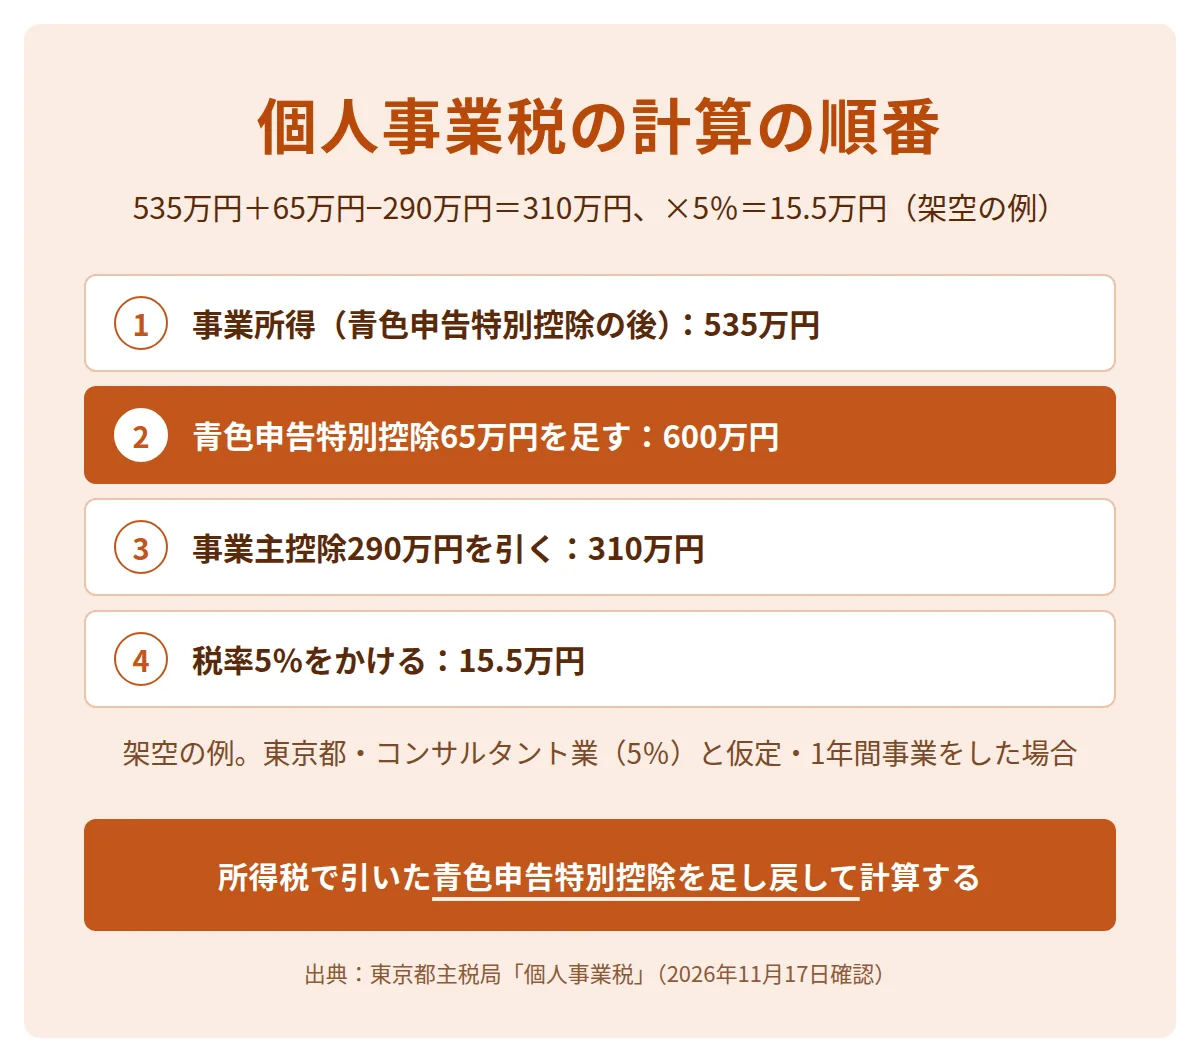
- 事業の所得を出す所得税の決算書の事業所得の額を使う
- 青色申告特別控除を足す所得税で引いた65万円などを足し戻す
- 各種の控除を引く事業主控除290万円・損失の繰越控除などを引く
- 税率をかける業種の税率(多くは5%)をかける
架空の例で、東京都でAIコンサルの事業を1年間した人の、青色申告特別控除65万円を引いた後の事業所得が535万円だったとします。業種はコンサルタント業(5%)と仮定します。
| 計算の順番(架空の例) | 金額 |
|---|---|
| 事業所得(青色申告特別控除の後) | 535万円 |
| 青色申告特別控除を足す | 535万円 + 65万円 = 600万円 |
| 事業主控除を引く | 600万円 − 290万円 = 310万円 |
| 税率をかける | 310万円 × 5% = 15.5万円 |
同じ条件で、青色申告特別控除の後の事業所得が200万円なら、200万円+65万円=265万円です。290万円以下のため、個人事業税はかかりません。
家族を事業専従者にしている場合は、個人事業税の事業専従者給与(控除)額も計算に入れます。白色申告の事業専従者控除は、配偶者は86万円、ほかの親族は1人50万円が限度です。
個人事業税の申告と納付の時期
個人事業税は、原則として8月と11月の年2回、都道府県から届く納税通知書で納めます。東京都の第1期の納期限は8月31日、第2期は11月30日です。
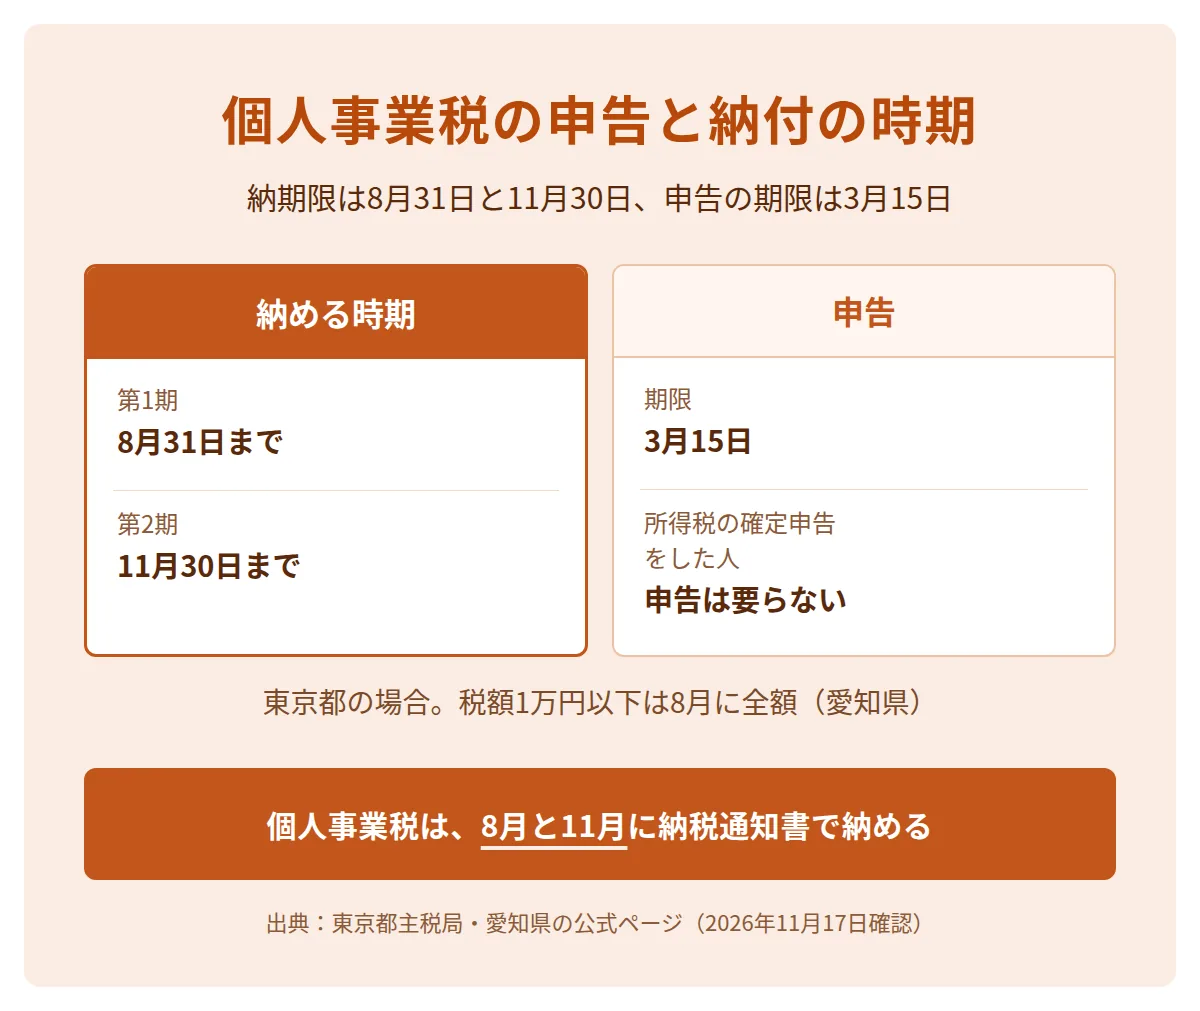
個人事業税の申告の期限は3月15日です。ただし、所得税の確定申告や住民税の申告をした人は、個人事業税の申告は要りません。その場合は、確定申告書の「事業税に関する事項」の欄に必要なことを書きます。
| 都道府県(例) | 公式ページに書かれている扱い |
|---|---|
| 東京都 | 開業したら15日以内に「事業開始(廃止)等申告書」を都税事務所に出す |
| 大阪府 | 収入から必要経費を引いた額が290万円以下の人は、申告書を出さなくてよい |
| 愛知県 | 税額が1万円以下の場合は、8月に全額を納める |
東京都では、事業を廃止したときや、住所・事業所が変わったときは、10日以内に申告書を出します。年の途中で事業を廃止した場合は、廃止の日から1か月以内に個人事業税の申告をします。所得税の修正申告をした場合などは、8月と11月とは別に、納税通知書に書かれた納期限までに納めます。
納付は、窓口のほか、口座振替・コンビニ・クレジットカード・スマートフォンの決済アプリなどでできます(東京都)。使える方法は都道府県で違います。
開業の手続きと合わせて、AIコンサルの提案と見積もりの進め方を専属コーチと一緒に確かめられます
無料カウンセリングを予約する
個人事業税の経費の扱いと損失の繰越し
個人事業税は、所得税の計算で、全額を必要経費にできます。国税庁は、事業税は全額が必要経費になるとしています。
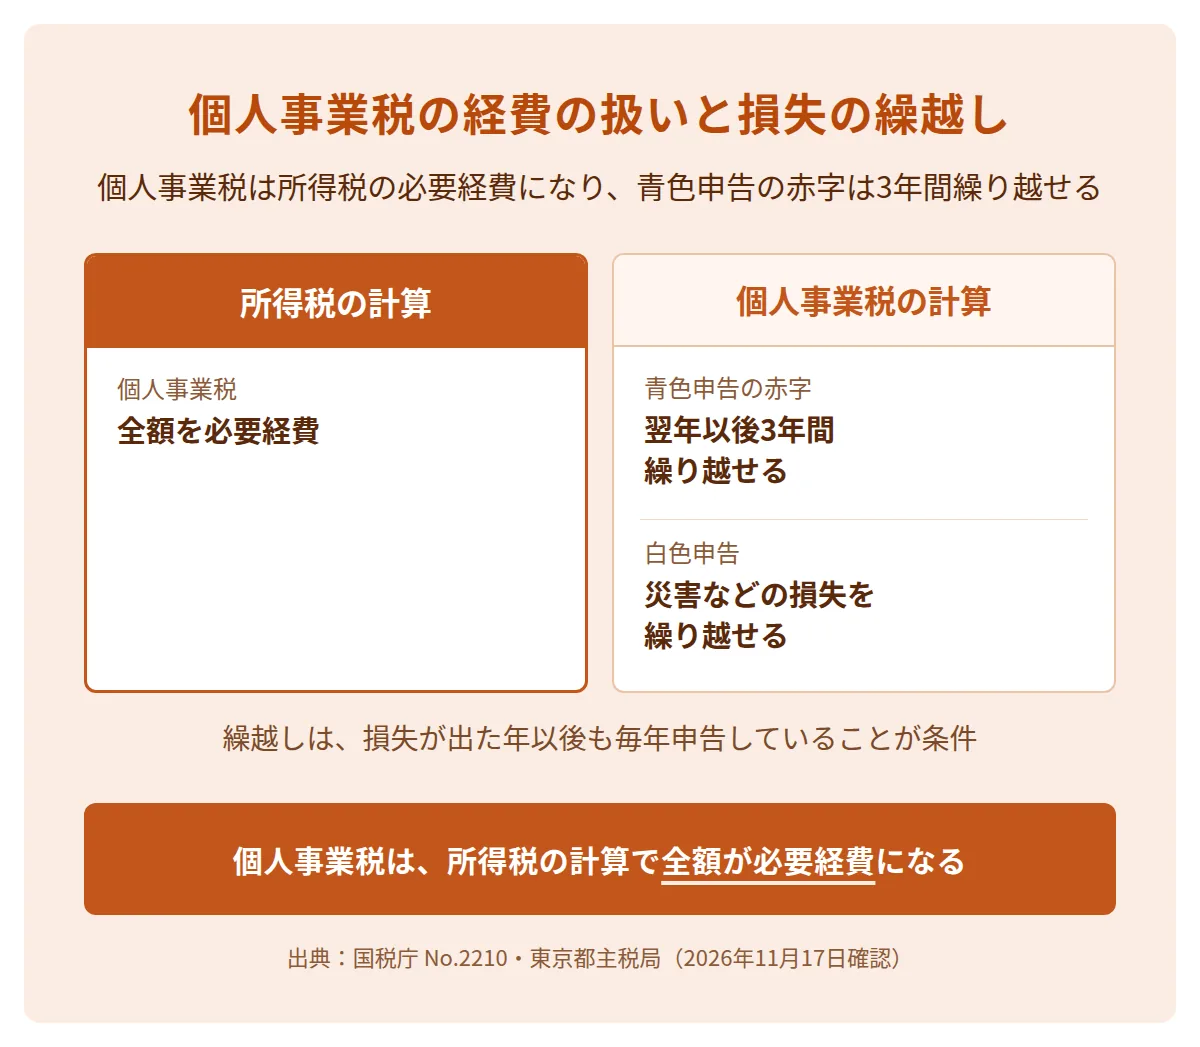
個人事業税の計算でも、青色申告をしている人は、事業の赤字を翌年以後3年間繰り越して差し引けます。損失が出た年以後も、毎年申告していることが条件です。
白色申告の人は、災害などで事業用の資産に出た損失を、翌年以後3年間繰り越して差し引けます。経費の扱いは個人事業主の経費の記事に、手取りの計算の中での個人事業税はフリーランスの年収と手取りの記事にあります。
AIコンサル・AI顧問・AIの開発と法定業種
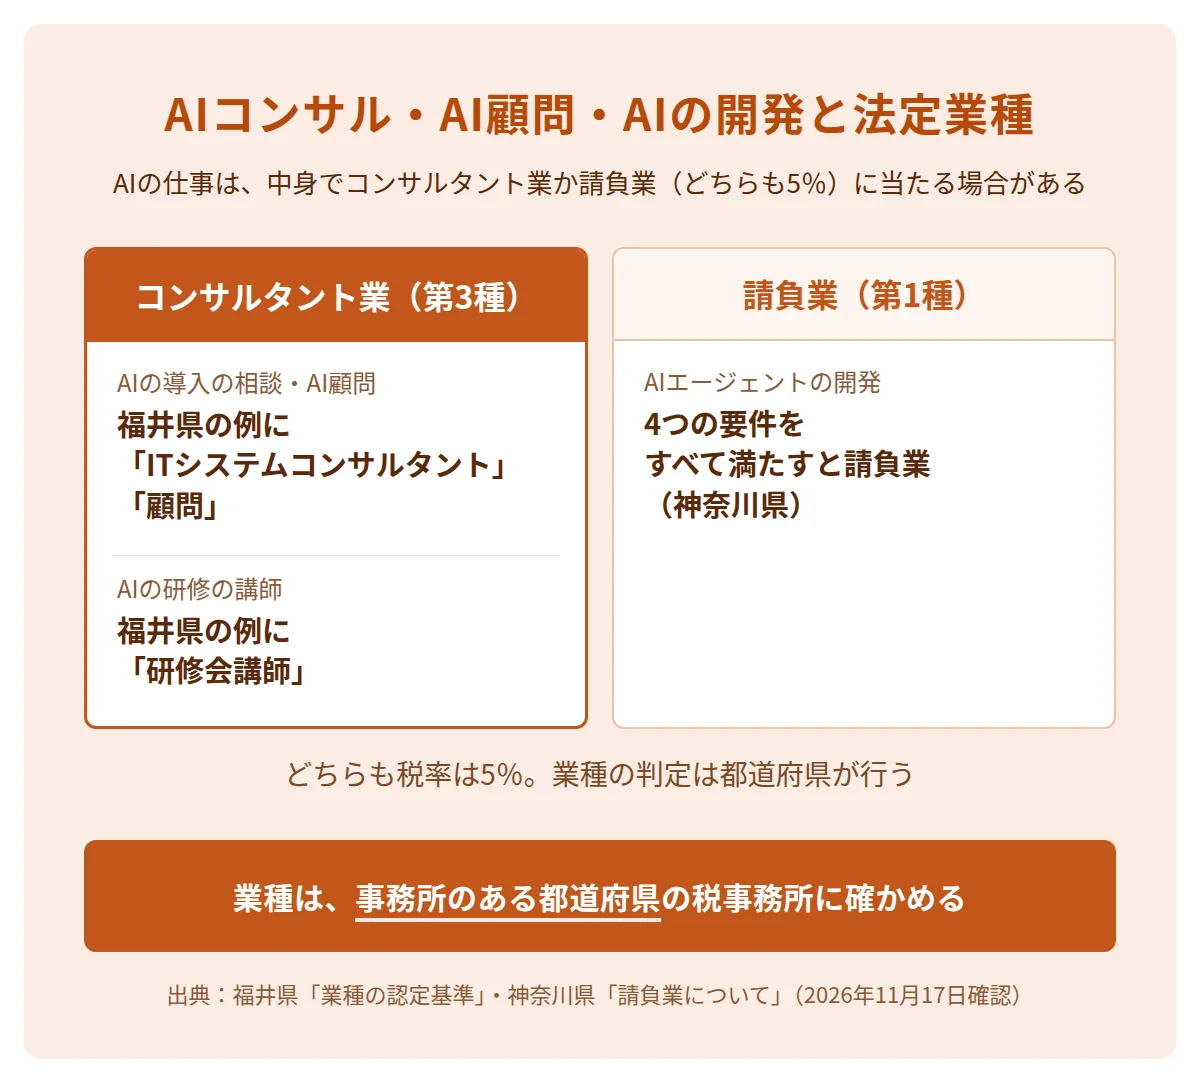
AIコンサルやAI顧問の仕事は、コンサルタント業(第3種・5%)に当たる場合があります。福井県の業種の認定基準は、コンサルタント業の例に「ITシステムコンサルタント」「研修会講師」「顧問」を挙げています。
| 仕事(例) | 当たる可能性がある業種 | 公式ページの記載 |
|---|---|---|
| AIの導入の相談・AI顧問 | コンサルタント業(第3種) | 福井県:ITシステムコンサルタント・顧問を例に挙げる |
| AIの研修の講師 | コンサルタント業(第3種) | 福井県:研修会講師を例に挙げる |
| AIエージェントの開発の請負 | 請負業(第1種) | 神奈川県:仕事の完成を目的とした契約など4つの要件をすべて満たすと請負業 |
神奈川県は、請負業の要件を、仕事の完成を目的とした契約・資本的経営・仕事の独立性・危険の負担の4つとしています。要件に当たるかは、所得税の申告書や決算書の内容で判定し、税事務所が仕事の内容を照会することがあります。
業種の判定は都道府県が行うため、ほかの都道府県の基準がそのまま当てはまるとは限りません。開業したら、事務所のある都道府県の税事務所に業種を確かめます。
AIコンサルの事業の始め方を学べる講座
AIコンサルの事業の始め方は、AIエージェントの構築と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、構築の方法だけでなく、顧客への提案と商談の進め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIでは、プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、個別コンサルティング(経営全般1回・技術相談3回)を受けられます。プログラムは次の4つです(2026年11月17日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AIコンサルの提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
個人事業税は、法定業種の事業をする個人に都道府県がかける税金です。青色申告特別控除を足し戻した事業の所得から、事業主控除290万円を引いた額に、税率をかけます。
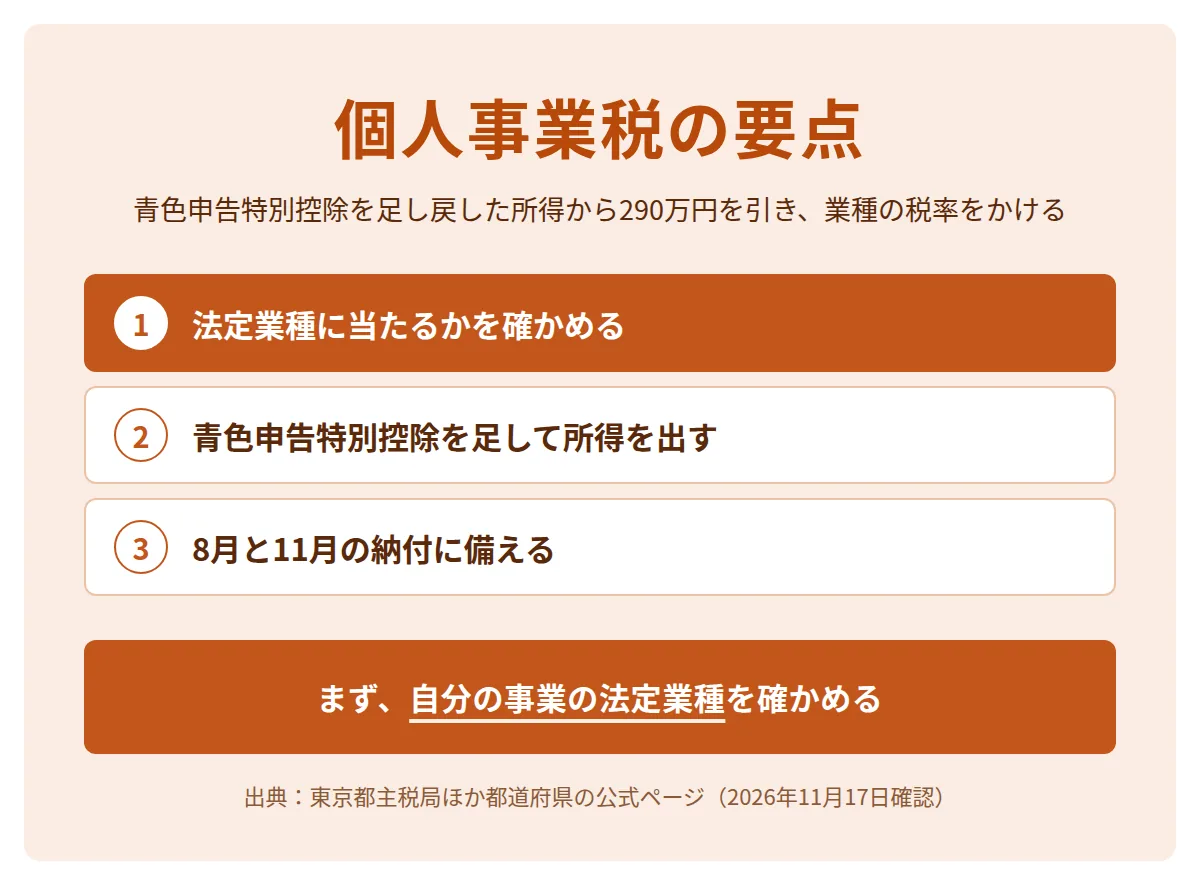
- 1年間事業をした人は、個人事業税の計算に使う所得が290万円を超えるとかかります。
- 計算では、所得税の青色申告特別控除を足し戻します。
- 税率は第1種と第3種が5%、第2種が4%で、一部は3%です。
- 納付は原則8月と11月の年2回で、所得税の確定申告をしていれば申告は要りません。
最初にやることは、自分の事業がどの法定業種に当たるかを、事務所のある都道府県の税事務所に確かめることです。
よくある質問
副業でも個人事業税はかかりますか?
副業でも、法定業種の事業をしていて、事業の所得が事業主控除を超えればかかります。東京都主税局は、雑所得が課税の対象となる場合もあるとしています。扱いは都道府県の税事務所に確かめます。
個人事業税は確定申告で払いますか?
払いません。所得税の確定申告の内容をもとに、都道府県から8月ごろに納税通知書が届き、それで納めます。
個人事業税は経費になりますか?
なります。所得税の計算で、全額を必要経費にできます。
開業した年も290万円を引けますか?
開業した年は、事業をした月数に応じた月割りの額を引きます。東京都の場合、6か月なら145万円です。