個人事業主のふるさと納税 ワンストップ特例が使えない理由と控除額の計算、上限の目安と確定申告の手順【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主やフリーランスも、ふるさと納税で税金の控除を受けられるのでしょうか。ワンストップ特例は使えるのでしょうか。
国税庁はふるさと納税を、寄附額のうち2,000円を超える部分が所得税と個人住民税から控除される制度としています。確定申告をする人はワンストップ特例の申請が無効になるため、寄附金控除を確定申告で受けます。事業所得などで確定申告をする人は、ワンストップ特例の対象になりません。
この記事を読むと、ワンストップ特例を使えない理由、控除額の計算、上限額の目安の出し方、確定申告の手順が分かります。内容は2026年11月21日時点の総務省と国税庁の公式ページによります。
この記事の結論
- ワンストップ特例:確定申告が不要な給与所得者等が対象で、確定申告をする個人事業主は使えず、申請しても無効になります
- 控除額の計算:寄附金の合計額と総所得金額等の40%のいずれか低い額から、2,000円を引いた額が寄附金控除です
- 上限額の目安:住民税所得割額の2割を特例分の割合で割り、2,000円を足した額が目安で、所得で変わります
- 確定申告:寄附をした翌年の3月15日までに、受領証などを添えて申告します
- 注意点:上限を超えると実質負担が2,000円を超えるため、年末に近い時期に所得の見込みを直します
COACH AIで、AIコンサル・AI受託の事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
ふるさと納税とは
ふるさと納税とは自分で選んだ自治体に寄附をする制度です。寄附額のうち2,000円を超える部分が、所得税と個人住民税から控除されます。国税庁のタックスアンサー(No.1155)に書かれています。
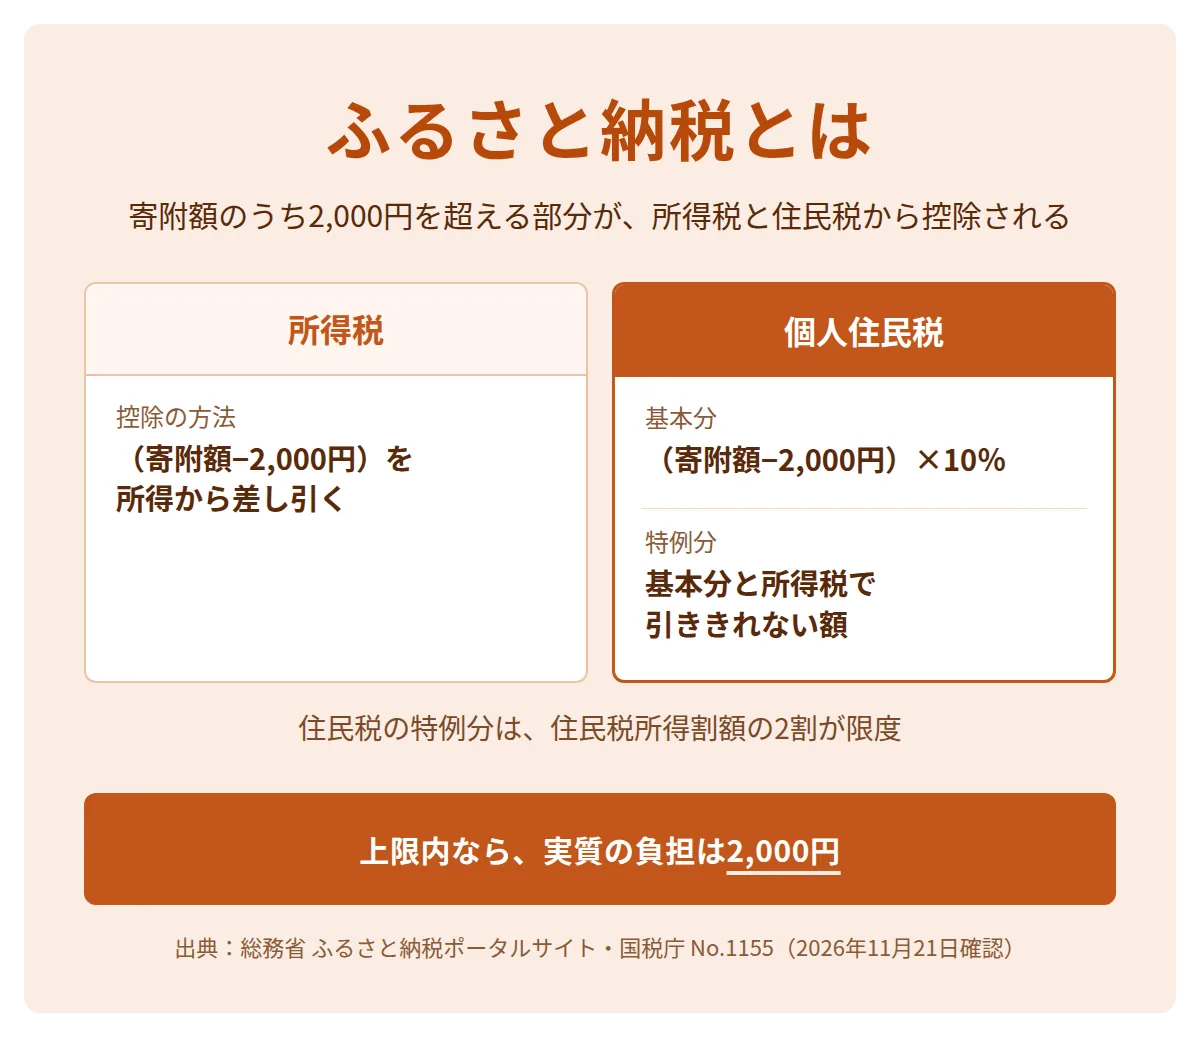
| 控除される税金 | 控除の方法 |
|---|---|
| 所得税 | (寄附額−2,000円)を所得控除(寄附金控除)として差し引く |
| 個人住民税(基本分) | (寄附額−2,000円)×10%を税額から差し引く |
| 個人住民税(特例分) | (寄附額−2,000円)×(100%−10%−所得税の税率)を、住民税所得割額の2割を限度に差し引く |
所得税の税率には復興特別所得税を加えた率が使われます。国税庁のタックスアンサー(No.1155)は、平成25年分から令和29年分までを対象としています。
総務省は税金の控除を受けるには原則として確定申告が必要だと案内しています。確定申告が要らなくなるワンストップ特例は、平成27年4月1日に始まった制度で、対象と条件が限られています。
個人事業主とワンストップ特例
ワンストップ特例は確定申告の不要な給与所得者等が使える制度です。寄附先は5団体以内です。事業所得などで確定申告をする個人事業主は、対象になりません。総務省のふるさと納税ポータルサイトが条件を案内しています。
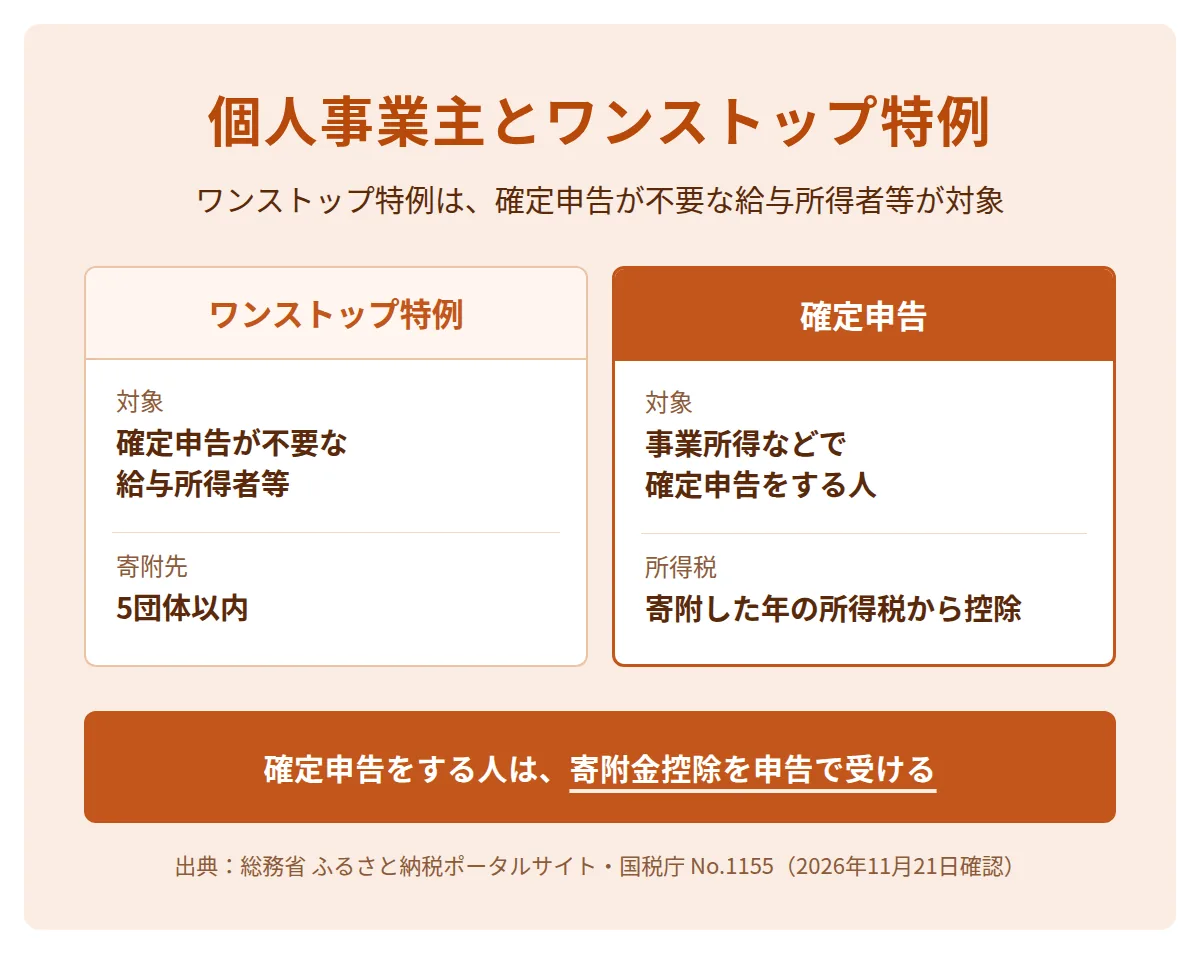
| 項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 対象 | 確定申告の不要な給与所得者等で、寄附先が5団体以内 | ワンストップ特例の対象ではない人、申請しない人 |
| 所得税 | 控除されない | 寄附をした年の所得税から控除される |
| 住民税 | 全額が翌年度の住民税から控除される | 翌年度の住民税が減額される |
国税庁は確定申告をする人はワンストップ特例の申請をしていても無効になると案内しています。この場合は申請をした分も含めて、寄附金控除の額を計算して申告します。
ワンストップ特例を申請する場合は、寄附をするときに、申請書を寄附先の自治体に提出します。特例が適用されると、所得税からの控除は行われず、控除額の全額が翌年度の住民税から控除されます。
確定申告の手順はe-Taxの記事、青色申告の特典は青色申告の記事にあります。
寄附金控除の計算
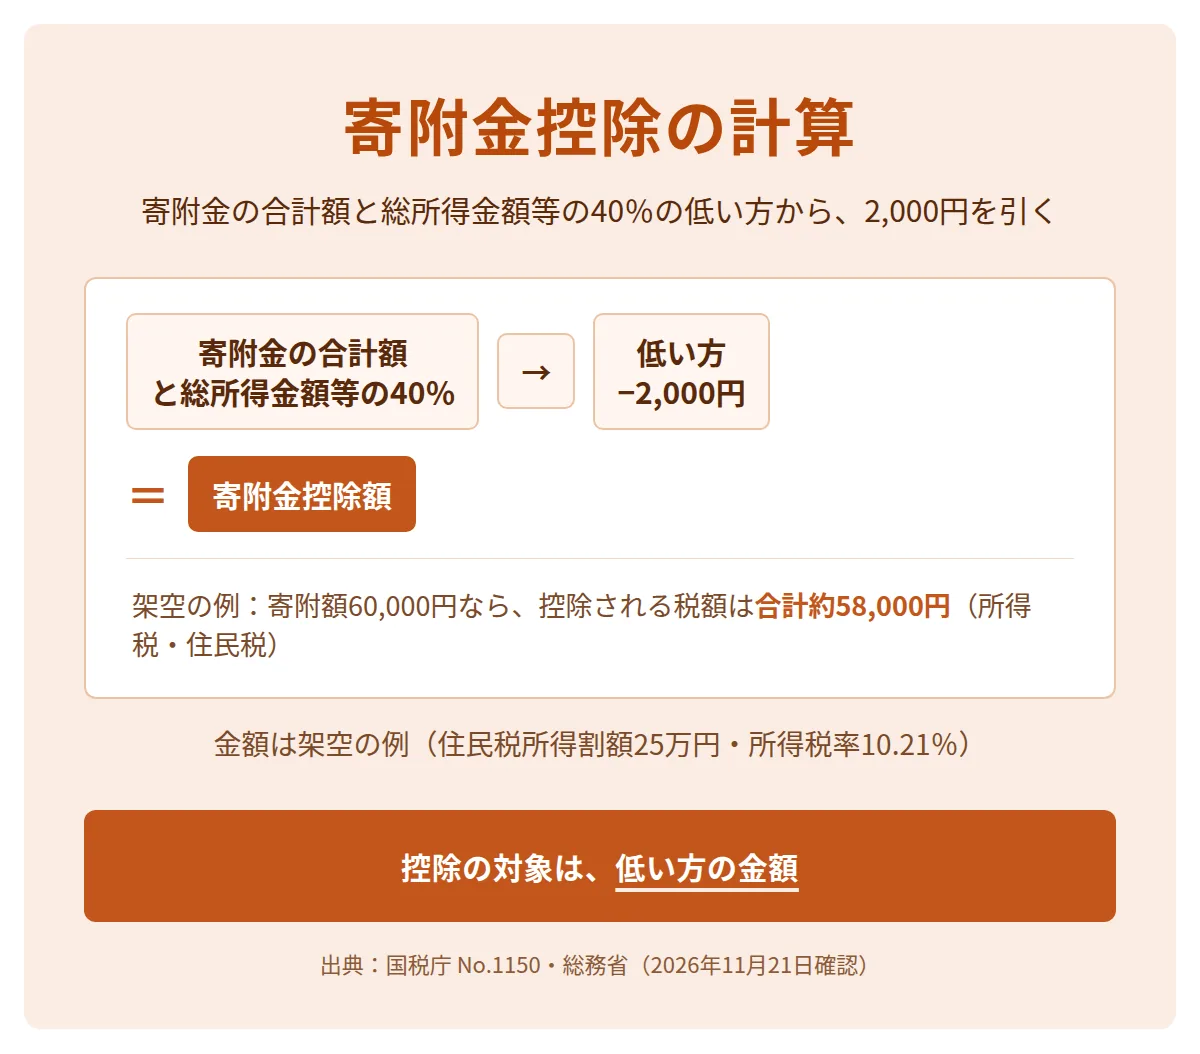
寄附金控除の額はその年の寄附金の合計額と総所得金額等の40%相当額のいずれか低い金額から、2,000円を引いた額です。国税庁のタックスアンサー(No.1150)にある式です。
総務省は住民税の控除にも上限があると案内しています。住民税の基本分の対象になる寄附額は、総所得金額等の30%が上限です。
| 架空の例 | 金額 |
|---|---|
| 寄附額 | 60,000円 |
| 所得税の控除(所得税率10.21%とした場合) | (60,000円−2,000円)×10.21%=約5,900円 |
| 住民税の基本分 | (60,000円−2,000円)×10%=5,800円 |
| 住民税の特例分 | (60,000円−2,000円)×(100%−10%−10.21%)=約46,300円 |
| 控除の合計 | 約58,000円(実質負担2,000円) |
この例は住民税所得割額を25万円、所得税率を復興特別所得税込みの10.21%とした架空の金額です。特例分は住民税所得割額の2割(5万円)以内に収まっています。
上限額の目安
実質負担を2,000円に収められる寄附額の上限は、次の式で目安を出せます。住民税所得割額の2割を、特例分の控除の割合で割り、2,000円を足します。総務省の控除の計算式から、上限を求める式に直したものです。実際の上限は住んでいる市区町村に問い合わせて確かめます。
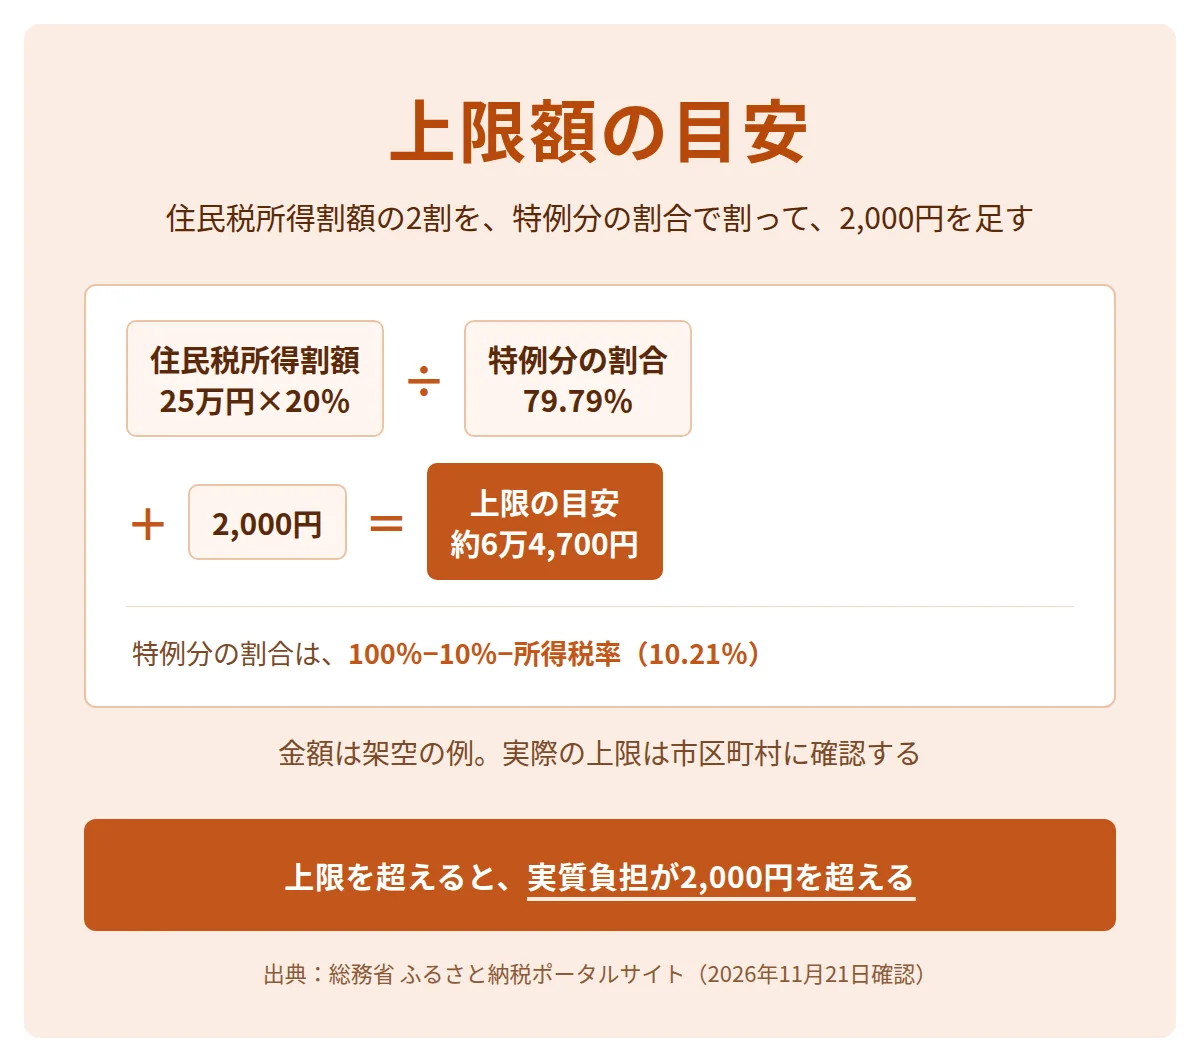
総務省は特例分が住民税所得割額の2割を超える場合を案内しています。控除額を合計しても、寄附額から2,000円を引いた額の全額は控除されず、実質負担が2,000円を超えます。上限を超えて寄附すると、実質負担が増えます。
| 架空の例 | 例A | 例B |
|---|---|---|
| 住民税所得割額 | 25万円 | 15万円 |
| 所得税率(復興特別所得税込み) | 10.21% | 5.105% |
| 特例分の限度(所得割額×20%) | 5万円 | 3万円 |
| 特例分の割合(100%−10%−所得税率) | 79.79% | 84.895% |
| 上限の目安 | 5万円÷79.79%+2,000円=約6万4,700円 | 3万円÷84.895%+2,000円=約3万7,300円 |
住民税所得割額が小さいと、上限の目安も小さくなります。所得が下がる年は前の年の上限が使えないことがあります。事業所得が下がる年は前の年と同じ額を寄附すると、上限を超える場合があります。
総務省は具体的な計算は住んでいる市区町村に問い合わせるよう案内しています。住民税の特例分に使う所得税の税率は、所得税の税率と異なる場合があります。自治体によっては上限額に答えられない場合があります。
事業所得が変わる年の上限額
式の上では所得が下がると、上限も下がります。事業所得はその年の売上と経費が年末に確定するため、寄附の時点では見込みで考えます。売上や経費が前の年と違う年は前の年の所得から出した上限が合わなくなることがあります。
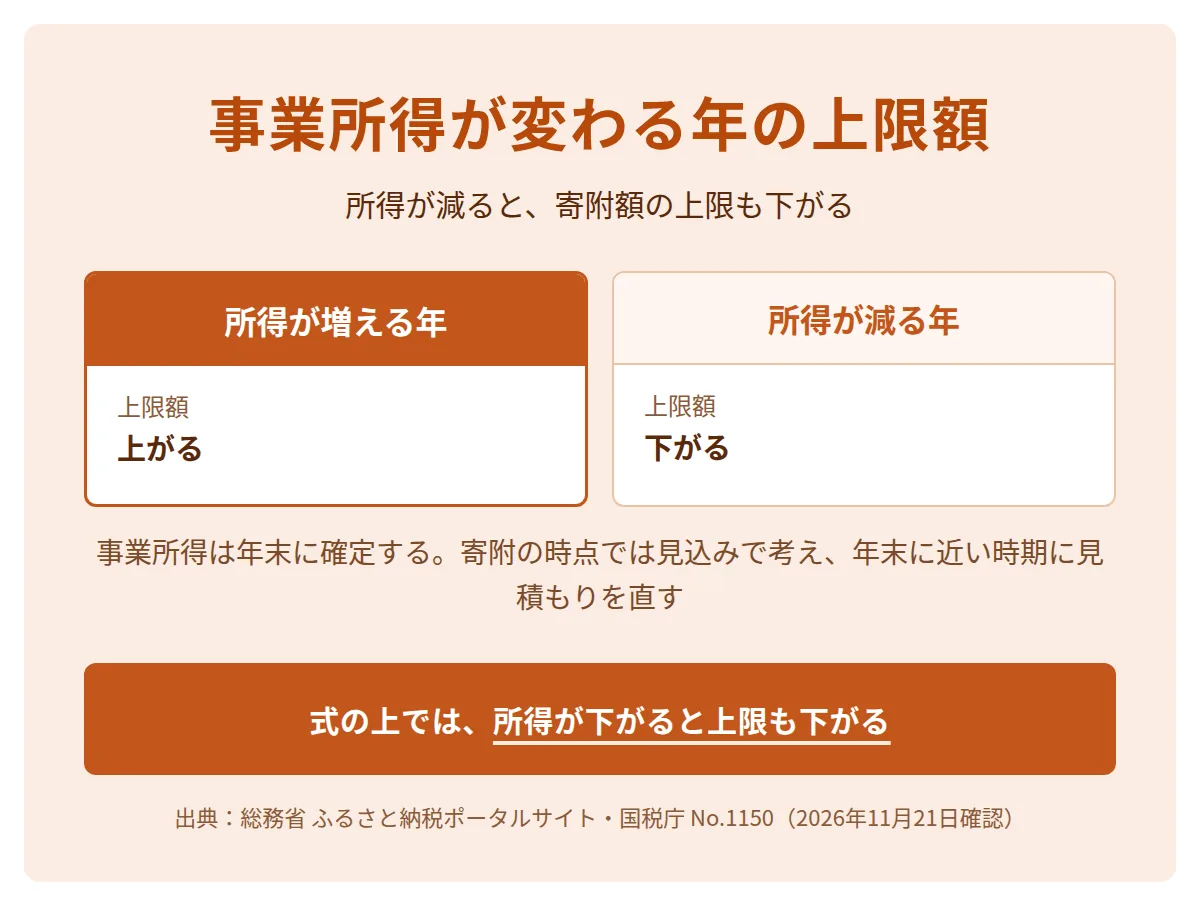
所得が変わる年に確かめること
- 所得その年の売上と経費の見込みから、事業所得を見積もる
- 時期年末に近い時期に、見積もりを直して寄附額を決める
- 控除式の上では青色申告特別控除などを引いた後の所得が小さいほど、上限も小さくなる
式の上では経費や控除を増やして所得が減ると、住民税所得割額が小さくなり、上限も小さくなります。経費の考え方は経費の記事、節税の制度の一覧は節税の記事にあります。
確定申告の手順
確定申告は原則として寄附をした翌年の3月15日までに、寄附の受領証などを添えて、住所地の税務署に行います。総務省が案内しています。
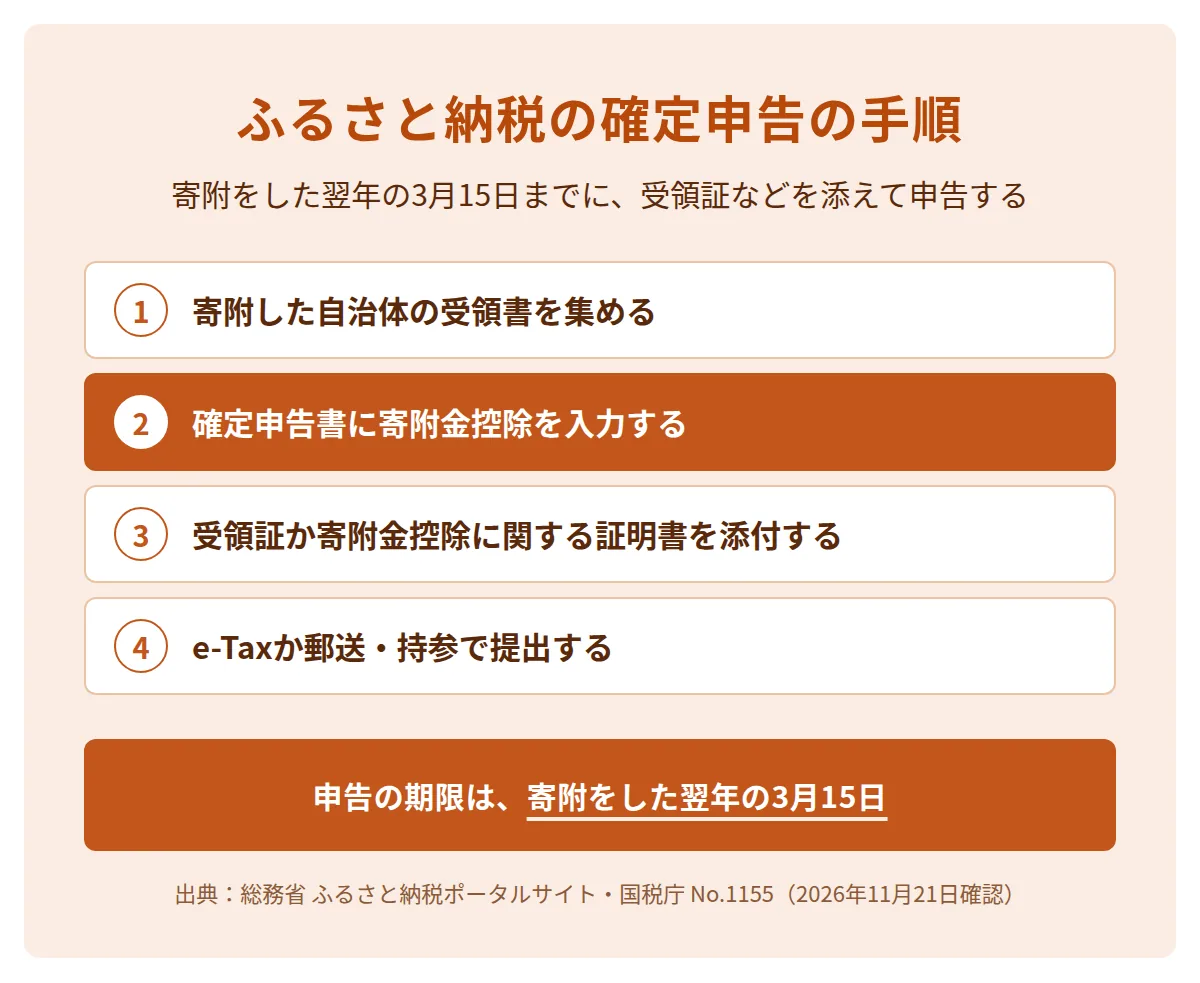
- 受領証を保管する寄附のたびに、自治体が発行する受領書を保管する
- 寄附額を2か所に入力する第二表の「寄附金控除に関する事項」と、「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄に書く
- 書類を添付する受領証、または寄附金控除に関する証明書を添付する
- 申告書を提出するe-Taxか、税務署への郵送・持参で出す
国税庁は住民税に関する事項の欄に寄附額が書かれていない場合、個人住民税の賦課決定の際に控除されないこともあると案内しています。
国税庁は令和3年分の確定申告から、寄附金の受領証に代えて、「寄附金控除に関する証明書」を添付できるとしています。国税庁長官が指定した特定事業者が発行する、年間寄附金額が記載された書類です。
所得税の控除はその年の所得税から控除(還付)されます。住民税の控除は寄附をした翌年度分の住民税が減額される形で行われます。
AIの提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
ふるさと納税の注意点
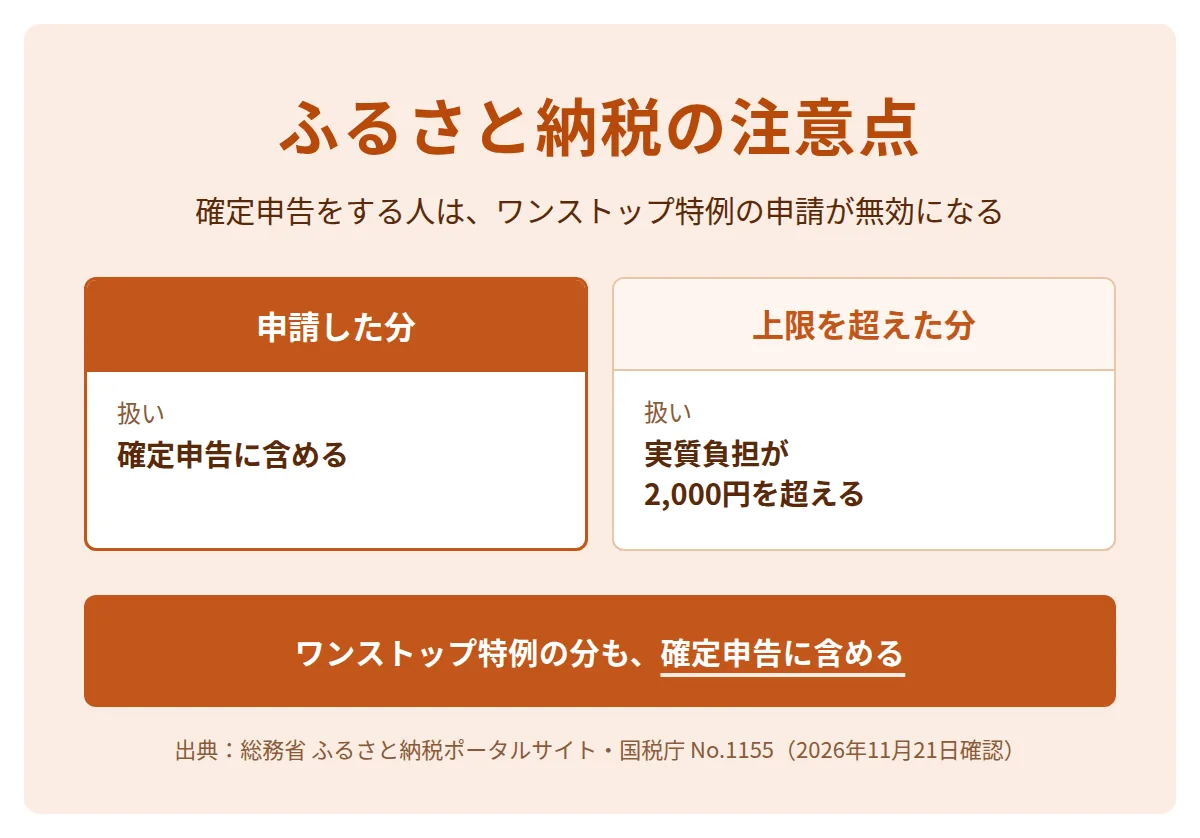
寄附金控除は寄附をした年分の確定申告で受けます。ワンストップ特例の申請をした人が、誤って寄附金控除を受けずに確定申告をした場合は、更正の請求で適用を受けられます。ただし、寄附金控除を適用しても最終的な所得税等の額が変わらない場合は、更正の請求ができないため、市区町村に相談します。
申告前に確かめること
- 申請ワンストップ特例の申請をした分も、確定申告に含める
- 上限上限額を超えた寄附は実質負担が2,000円を超える
- 返礼品返礼品の課税関係は国税庁の一時所得のページにある質疑応答事例で確認できる
寄附の判断と控除の適用は税務署か税理士に確認します。
AIコンサル・AI受託の事業の始め方を学べる講座
個人事業主として仕事を広げたい人は、ツールの使い方に加えて、提案・見積もり・商談の進め方まで扱う講座かで選びます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIではプログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月21日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託の提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
確定申告をする個人事業主はワンストップ特例を使えず、確定申告で寄附金控除を受けます。控除の額は所得税と住民税のそれぞれの式で決まり、上限額は所得で変わります。
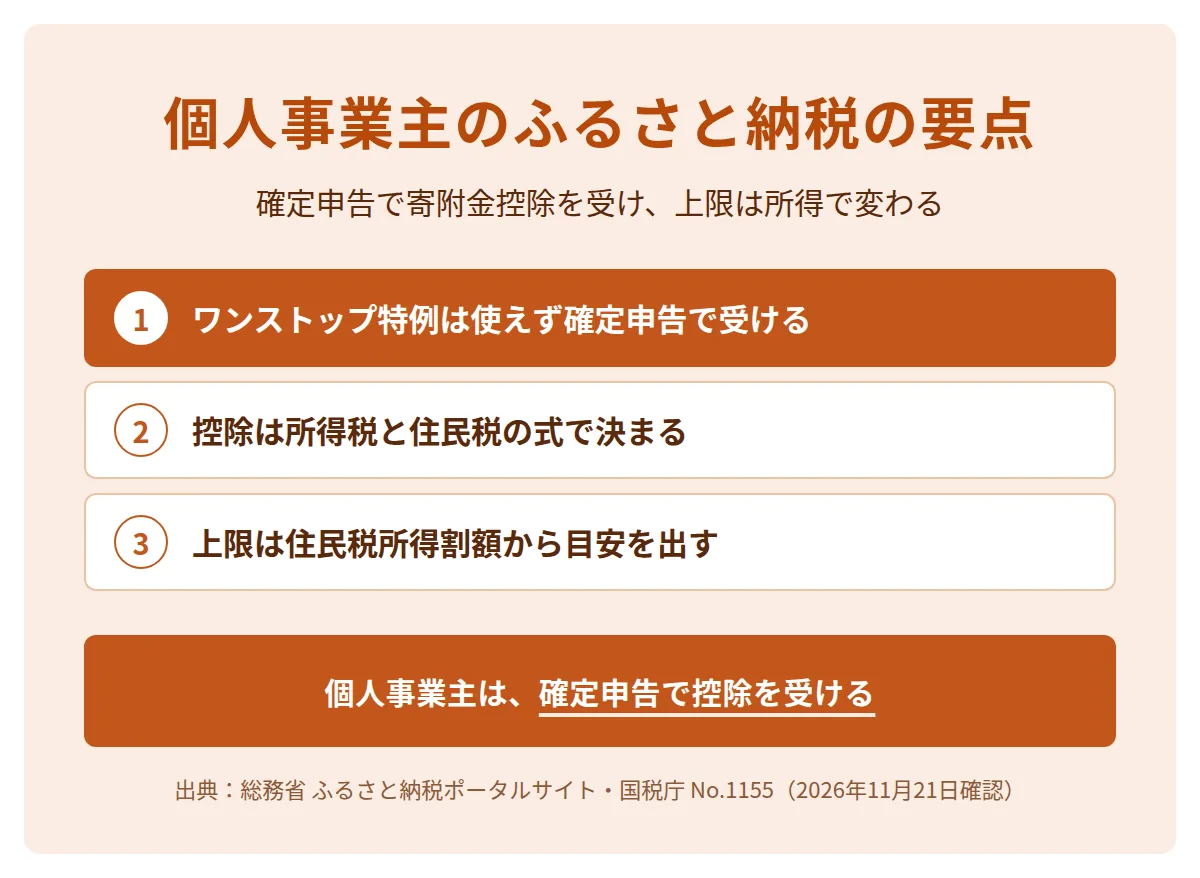
- 寄附額のうち2,000円を超える部分が、所得税と住民税から控除されます。
- 確定申告をする人はワンストップ特例の申請が無効になります。
- 寄附金控除の対象は寄附金の合計額と総所得金額等の40%のいずれか低い額です。
- 上限の目安は住民税所得割額の2割を、特例分の割合で割って出します。
- 確定申告は原則として寄附をした翌年の3月15日までです。
最初にやることはその年の事業所得の見込みを出し、住んでいる市区町村に上限額を確認することです。判断がつかない点は税務署か税理士に相談します。
よくある質問
個人事業主もワンストップ特例を使えますか?
ワンストップ特例は確定申告の不要な給与所得者等が対象です。確定申告をする人は申請をしても無効になるため、確定申告で寄附金控除を受けます。
白色申告でも寄附金控除を受けられますか?
寄附金控除は確定申告書に記載して受けます。所得税では所得控除、住民税では税額控除として差し引かれます。国税庁のページに、青色申告か白色申告かによる条件の違いは書かれていません。
寄附の上限額は何をもとに決まりますか?
実質負担を2,000円に収められる上限の目安は、住民税所得割額の2割から出します。所得税の控除の対象になる寄附額は、総所得金額等の40%が上限です。年末まで所得が確定しないため、年末に近い時期に見積もりを直します。
寄附額が上限を超えるとどうなりますか?
総務省は特例分が住民税所得割額の2割を超えると、実質負担が2,000円を超えると案内しています。