フリーランスの老後の資金 付加年金・国民年金基金・iDeCo・小規模企業共済の比較【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
会社員を辞めてフリーランスになると、老後の公的年金は国民年金(老齢基礎年金)だけになります。40年間保険料を納めた場合の満額は、日本年金機構の案内で年847,300円です。
掛金が所得から控除される公的な上乗せの制度には、付加年金・国民年金基金・iDeCo・小規模企業共済があります。2026年12月分からは、iDeCoの上限(国民年金基金の掛金・付加保険料と合わせた額)が月75,000円に上がります。
この記事を読むと、4つの制度を比べて、自分が入る制度と毎月の掛金を決められます。内容は日本年金機構・中小企業基盤整備機構・厚生労働省などの公式ページで2026年11月16日に確認しました。
この記事の結論
- 国民年金の満額:40年納めた場合の老齢基礎年金は年847,300円
- 4つの制度:付加年金・国民年金基金・iDeCo・小規模企業共済は、掛金の全額が所得から控除される
- 上限:iDeCoは国民年金基金の掛金・付加保険料と合わせて月68,000円、2026年12月分から75,000円
- 注意点:国民年金基金は脱退できず、iDeCoは原則60歳まで引き出せず、小規模企業共済は20年未満の解約で元本を下回る
- 掛金の決め方:AI顧問などの毎月決まって入る売上から掛金の額を決める
COACH AIで、AI顧問の月額の提案と見積もりを専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
フリーランスの老後の年金
フリーランスが老後に受け取る公的年金は、国民年金の老齢基礎年金で、満額は年847,300円です。満額は、保険料を上限の40年(480か月)納めた場合の額で、昭和31年4月2日以後に生まれた人が受け取る場合の額です。
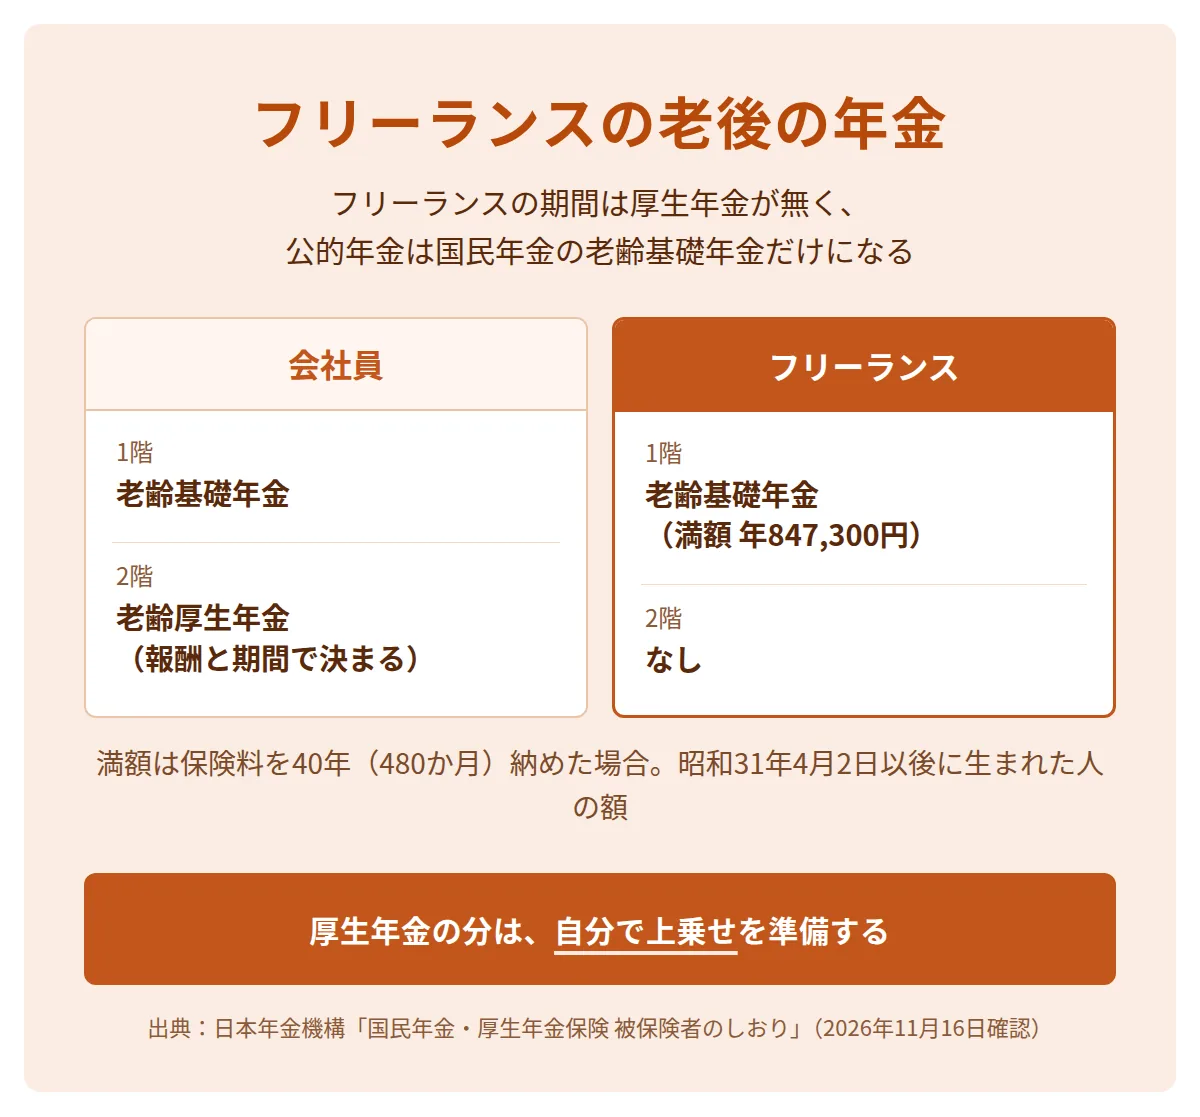
会社員は、老齢基礎年金に加えて、過去の報酬と加入期間に応じた老齢厚生年金を受け取ります。フリーランスの期間には厚生年金が無いため、その分を自分で準備する必要があります。
国民年金基金連合会は、国民年金だけに入る自営業者と会社員の年金の差を埋める制度として、国民年金基金を案内しています。公的な年金を「二階建て」にする考え方です。
国民年金の保険料(令和8年度は月17,920円)を納めていない月は、老齢基礎年金の額に反映されません。上乗せの制度を考える前に、国民年金の保険料を納めることが前提です。
老後の資金を準備する4つの制度の比較
4つの制度は、掛金がすべて所得から控除されますが、掛金の上限・受け取り方・途中でやめたときの扱いが違います。表の4つは、フリーランス(国民年金の第1号被保険者の個人事業主)が入れる公的な制度です(2026年11月16日に各制度の公式ページで確認)。
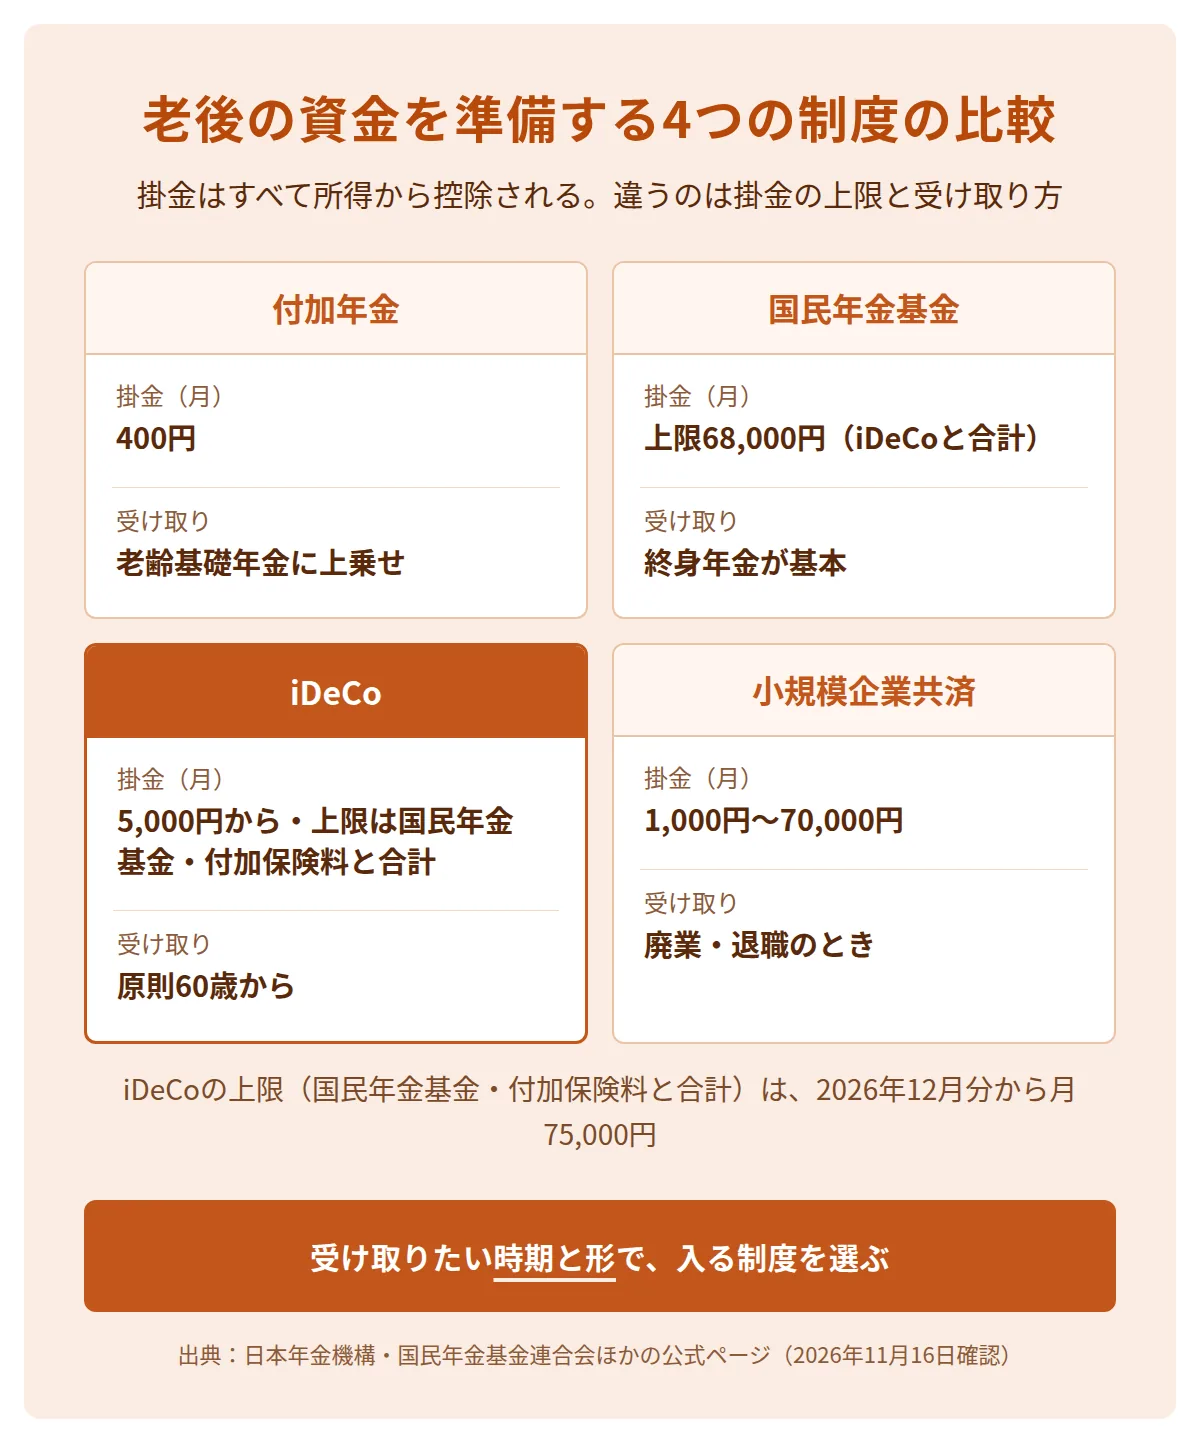
| 制度 | 掛金(月) | 受け取り |
|---|---|---|
| 付加年金 | 400円 | 老齢基礎年金に「200円×納めた月数」を年額で上乗せ |
| 国民年金基金 | 上限68,000円(iDeCoと合計) | 終身年金が基本。途中で脱退できない |
| iDeCo | 5,000円から1,000円単位・上限68,000円(国民年金基金の掛金・付加保険料と合計) | 原則60歳から。額は運用の成績で変わる |
| 小規模企業共済 | 1,000円〜70,000円(500円単位) | 廃業・退職のときに一括か分割で受け取る |
控除の種類は、付加年金と国民年金基金が社会保険料控除、iDeCoと小規模企業共済が小規模企業共済等掛金控除です。4つの制度とも、その年に払った掛金の全額が所得から差し引かれます。
iDeCoの上限は、国民年金基金の掛金と付加保険料を合わせて数え、2026年12月分の掛金から月75,000円に上がります。国民年金基金に入った人は、付加保険料を納める必要がありません。
国民年金の付加年金
付加年金とは、国民年金の保険料に月400円を足して納めると、老齢基礎年金に「200円×納めた月数」が年額で上乗せされる制度です。申し出た月から納め始められます。
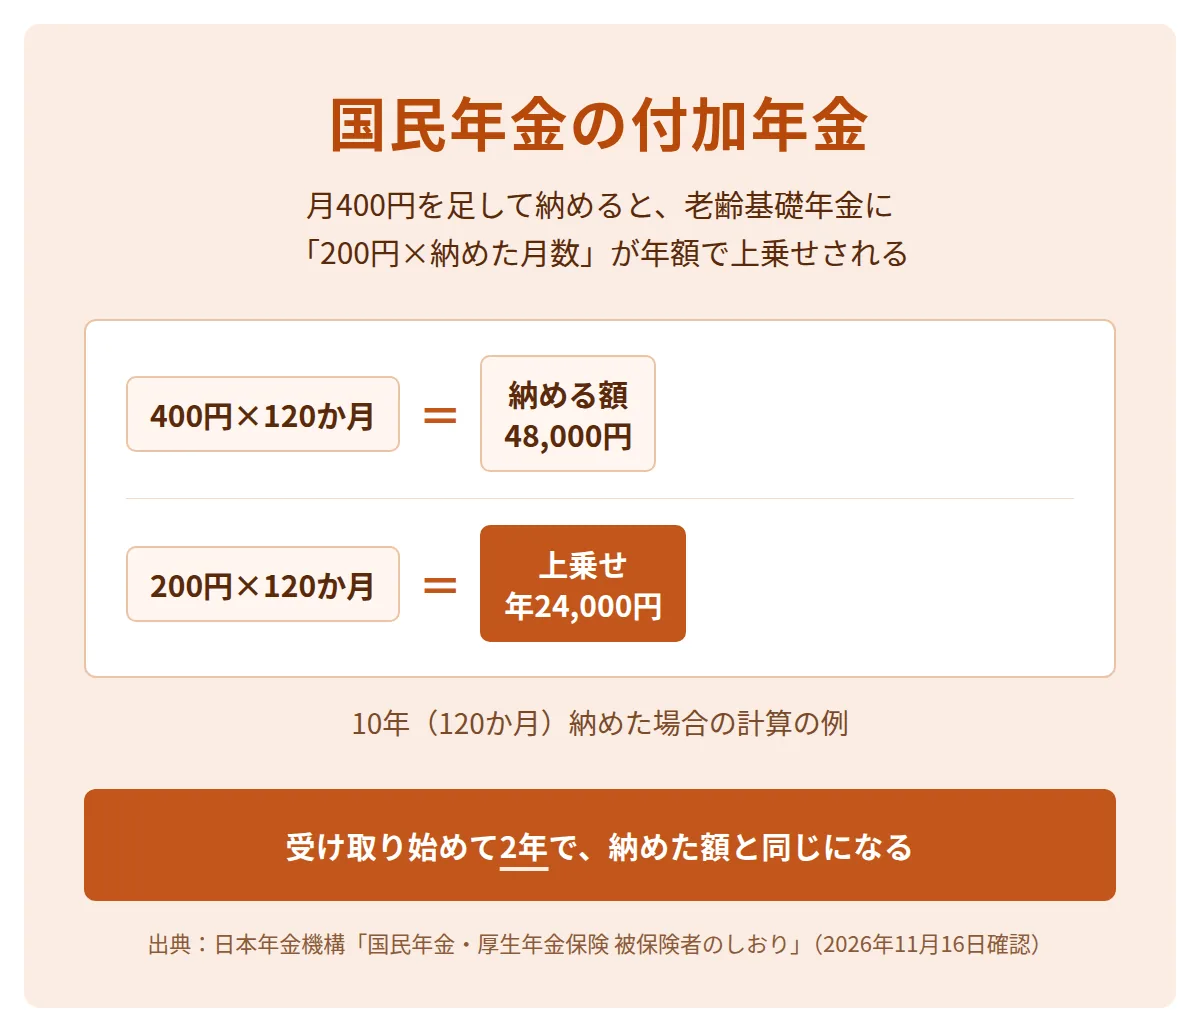
計算の例として、付加保険料を10年(120か月)納めた場合、納める額は48,000円で、年金の上乗せは年24,000円です。受け取り始めてから2年で、納めた額と同じになります。
掛金が小さいため、老後の資金を大きく積み立てる制度ではありません。国民年金基金に入る場合は、国民年金基金が付加年金の部分も担うため、付加保険料は納めません。
国民年金基金
国民年金基金とは、国民年金の第1号被保険者が老齢基礎年金に上乗せするための公的な年金制度で、加入後は途中で任意に脱退できません。国民年金法にもとづき、平成3年5月に作られました。
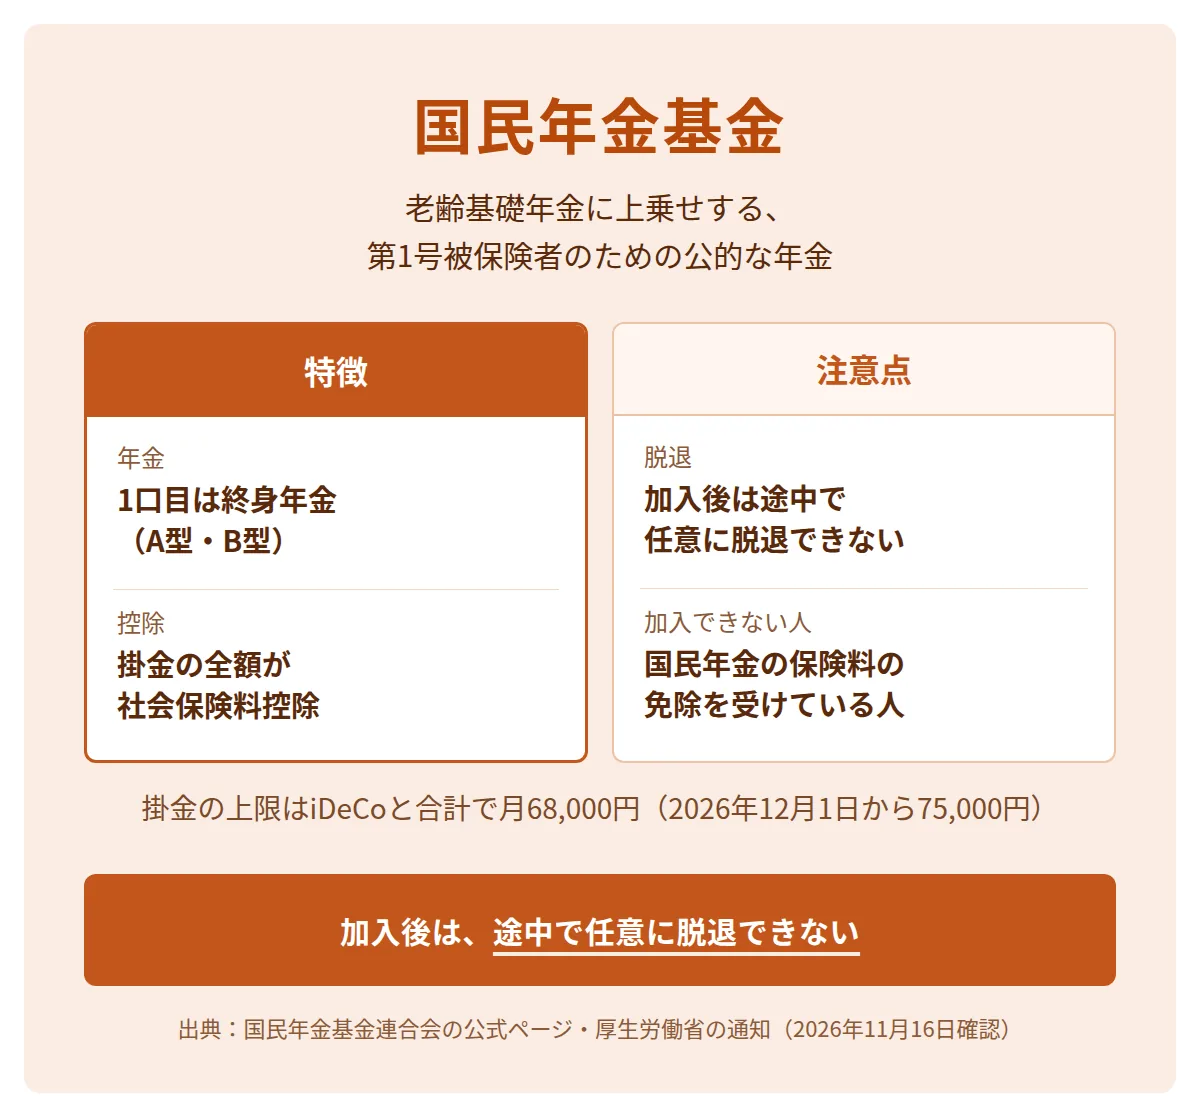
加入は口数制で、1口目は終身年金のA型かB型を選びます。2口目からは、終身年金のほかに受け取る期間が決まった確定年金も選べます。掛金は全額が社会保険料控除の対象です。
国民年金の保険料を免除・納付猶予されている間は、国民年金基金に入れません。会社員になるなど第1号被保険者でなくなると、加入の資格を失います。資格を失っても、払った掛金は引き出せず、将来年金として支給されます。
厚生労働省の通知では、国民年金基金の掛金の上限も、2026年12月1日からiDeCoと合わせて75,000円です。
国民年金基金は、受け取る年金額を加入の時点で確かめられる一方、途中でやめられません。売上が安定しない独立直後は、口数を少なくして始め、収入に合わせて増やす方法が取れます。
iDeCo
iDeCo(個人型確定拠出年金)とは、自分で決めた掛金を自分で選んだ商品で運用し、原則60歳以降に受け取る年金制度です。国民年金基金連合会が実施機関で、加入は任意です。
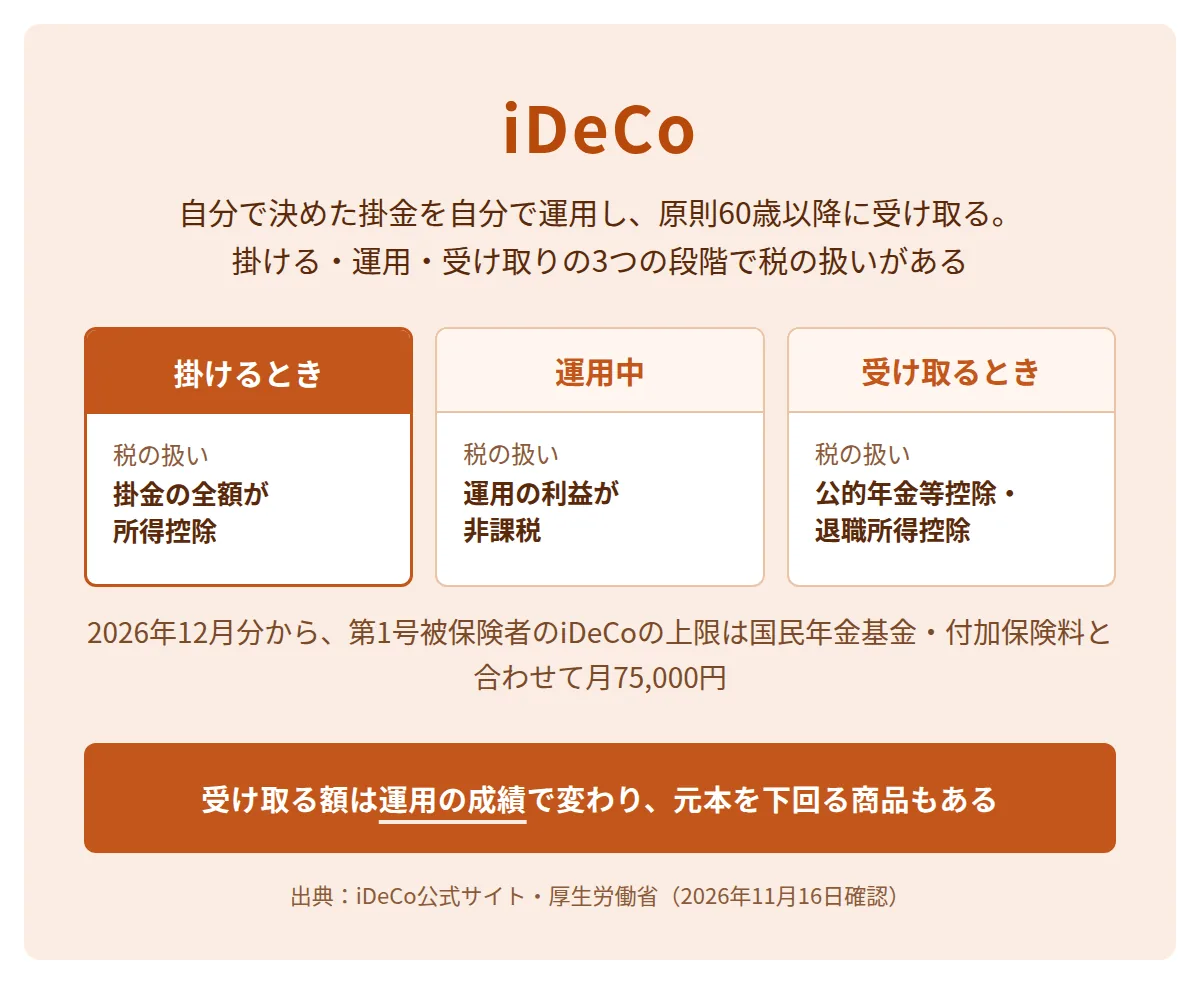
掛金は月5,000円から1,000円単位で決められ、年に1回変えられます。掛金の全額が小規模企業共済等掛金控除の対象で、運用の利益も非課税です。受け取るときは、年金なら公的年金等控除、一時金なら退職所得控除の対象になります。
iDeCo公式サイトの例では、毎月の掛金が1万円で、所得税10%・住民税10%の場合、税金が年2.4万円軽くなります。一方で、受け取る額は運用の成績で変わり、元本を下回る商品もあります。金融機関に払う手数料もかかります。
60歳から受け取るには、60歳までの加入の期間などが10年以上必要です。国民年金の保険料の免除を受けている人は、iDeCoに入れません(障害基礎年金を受けている人などを除く)。
2026年12月からのiDeCoの改正
厚生労働省によると、2026年12月施行の改正で、第1号被保険者の上限が上がります。iDeCoと国民年金基金の掛金・付加保険料を合わせて、月68,000円から75,000円になります。2026年12月分(2027年1月の引き落とし分)の掛金からです。
同じ改正で、一定の要件を満たせば、働き方にかかわらず70歳になるまで掛金を出せるようになります。掛金を増やしたい人は、金融機関で掛金額の変更の手続きをします。
小規模企業共済
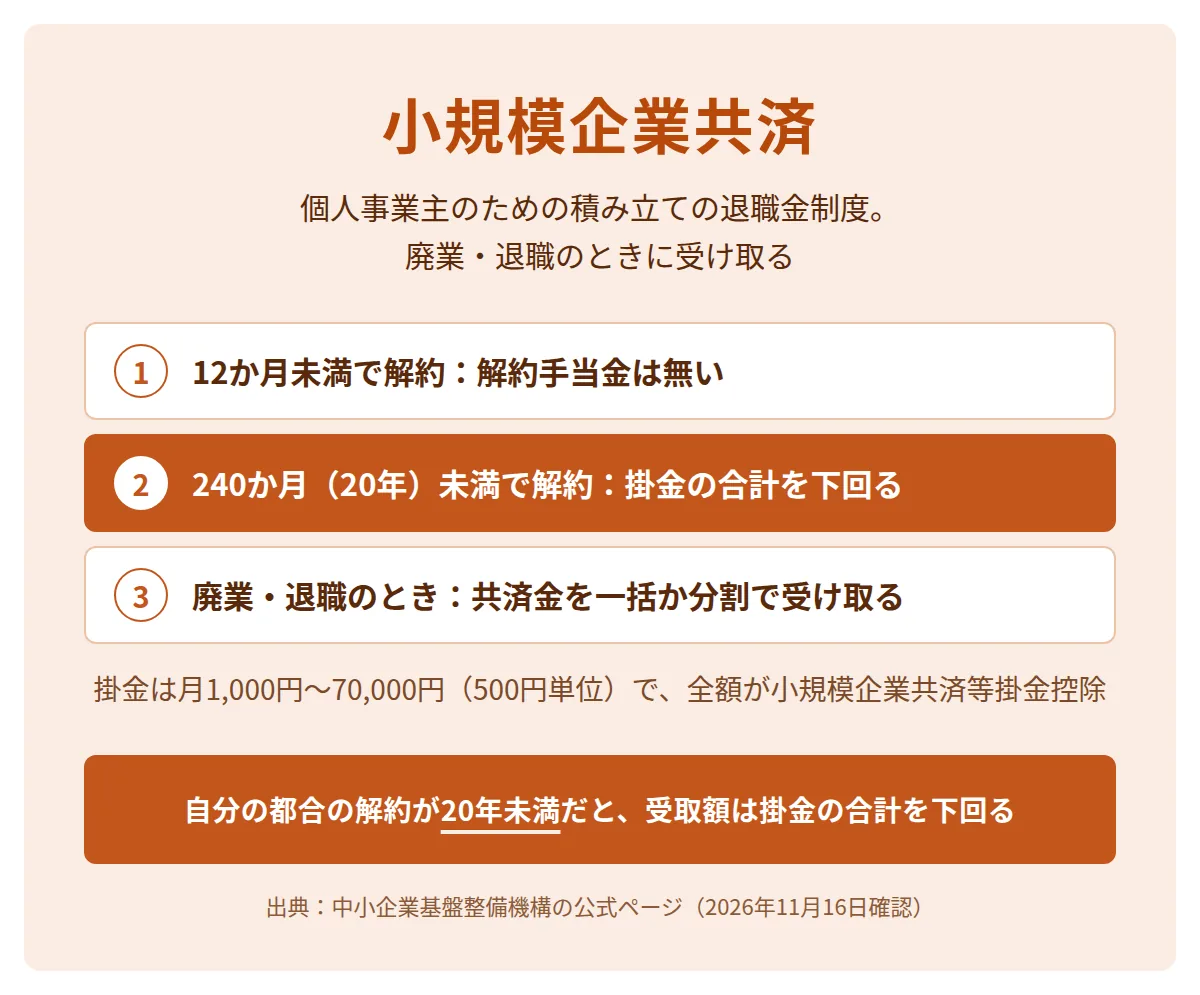
小規模企業共済とは、中小企業基盤整備機構が運営する、個人事業主や小規模な会社の役員のための積み立ての退職金制度です。掛金は月1,000円から70,000円まで500円単位で決められ、全額が小規模企業共済等掛金控除の対象です。
加入できるのは、商業・サービス業なら常時使用する従業員が5人以下、製造業などなら20人以下の個人事業主と会社の役員です。従業員を使わないフリーランスは、この基準に当てはまります。
共済金は、廃業や退職のときに一括・分割・一括と分割の併用で受け取ります。一括なら退職所得、分割なら公的年金等の雑所得の扱いです。満期や満額はありません。
注意点は、自分の都合で解約したときの受取額です。掛金を納めた月数が12か月未満で解約すると解約手当金は無く、240か月(20年)未満なら掛金の合計を下回ります。解約手当金は、納めた月数に応じて掛金の80%から120%の額です。
掛金の範囲内で事業の資金を借りられる貸付制度もあります。掛金は事業の必要経費には入れられず、個人の所得控除として申告します。
4つの制度の組み合わせ方
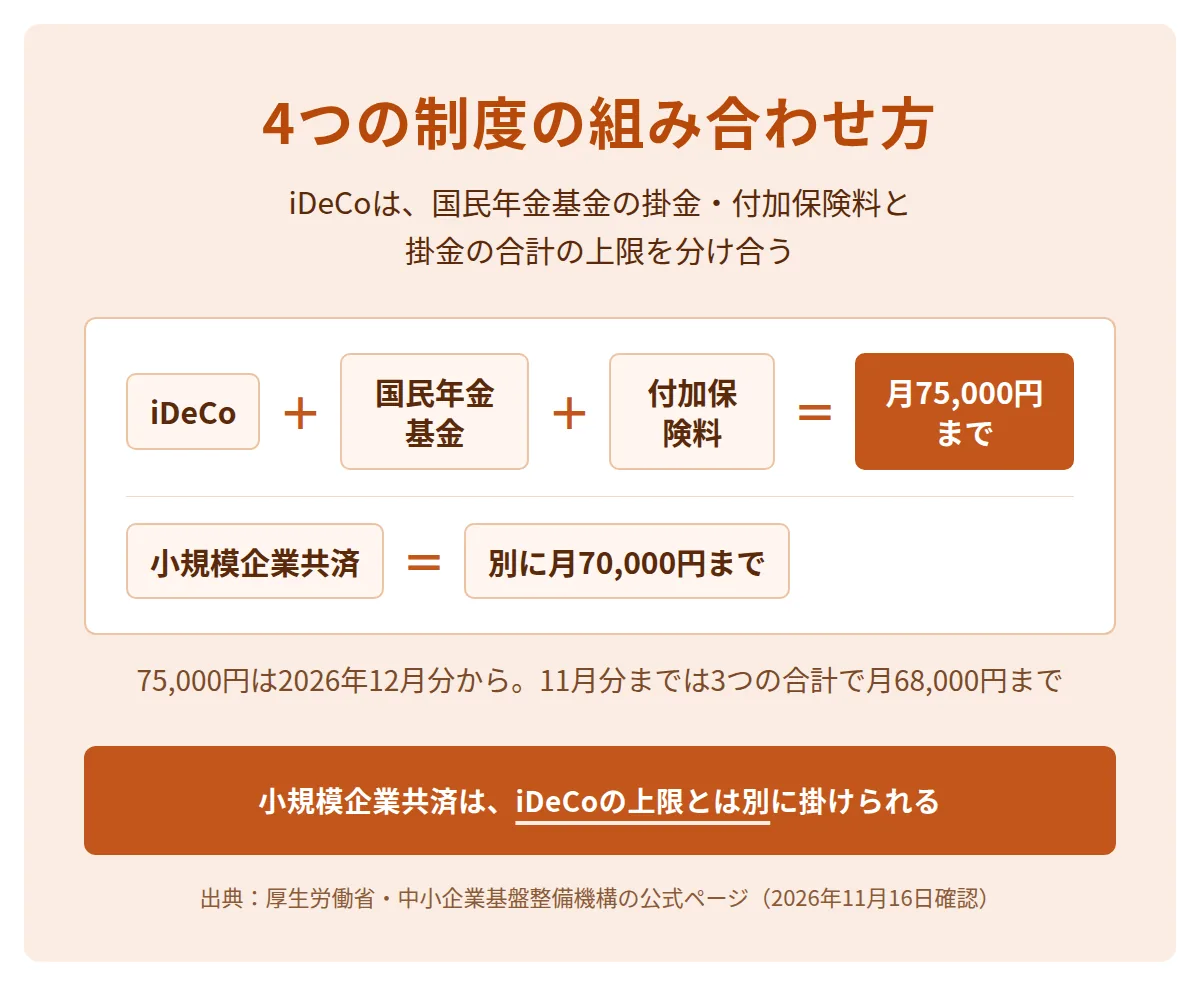
4つの制度は、国民年金の保険料を納めたうえで、いつ受け取りたいかと、途中で掛金を減らす見込みがあるかで組み合わせます。iDeCoは国民年金基金の掛金・付加保険料と上限を分け合いますが、小規模企業共済はその上限とは別に掛けられます。
制度を選ぶときに確かめること
- 受け取る時期:60歳から(iDeCo)か、廃業・退職のとき(小規模企業共済)か、終身(国民年金基金)か
- やめるとき:国民年金基金は脱退できず、小規模企業共済は20年未満の解約で元本を下回る
- 運用:iDeCoは、受け取る額が自分で選んだ商品の運用の成績で変わる
- 上限:iDeCoは国民年金基金の掛金・付加保険料と合わせて月68,000円(2026年12月分から75,000円)
掛金は所得から控除されるため、所得税と住民税の計算のもとになる所得が減ります。控除の書き方は副業の確定申告の記事にあります。青色申告で帳簿をつける場合の手続きは開業届の記事にあります。
AI受託・AI顧問の売上から掛金を決める方法
AI受託やAI顧問で独立した人は、毎月決まって入る売上から掛金の額を決め、掛金を変えられる回数を見て制度を選びます。受託の開発は案件ごとに入金の月が変わり、月額の顧問の契約は毎月決まった日に入金があるためです。
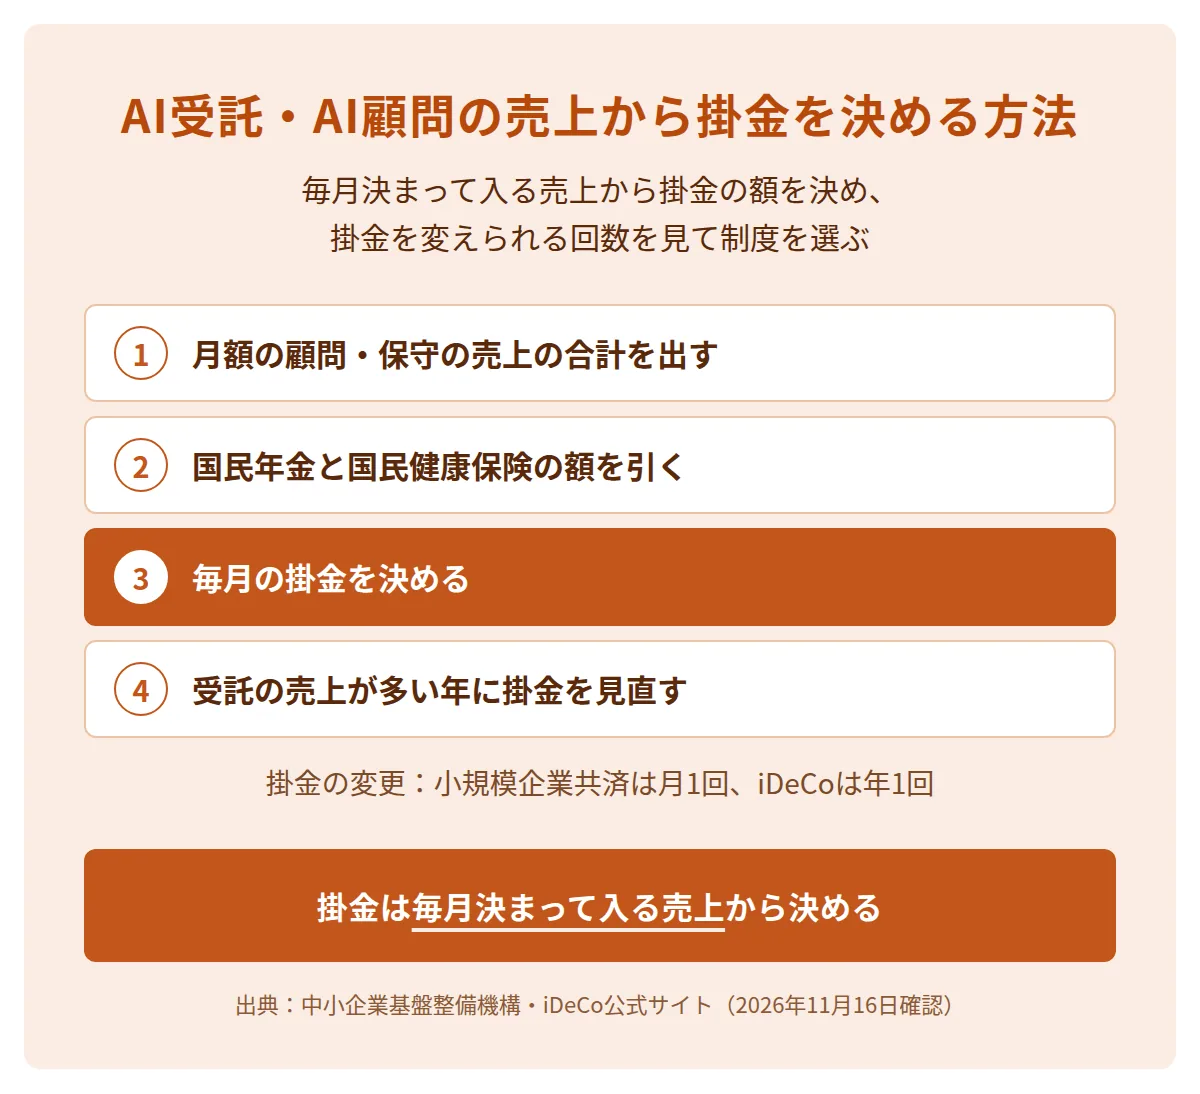
- 毎月の固定の売上を出す月額のAI顧問・保守の契約の合計を出す
- 国民年金と国民健康保険の額を引く毎月必ず払う保険料を先に除く
- 毎月の掛金を決める小規模企業共済は月1回、iDeCoは年1回、掛金を変えられる
- 受託の売上が多い年に見直す小規模企業共済の増額や、1年以内の前納を検討する
月額のAI顧問の料金と提供範囲の決め方はAI顧問の相場の記事にあります。単価を上げる交渉の手順はフリーランスの単価の上げ方の記事にあります。売上が増えて法人にした場合も、小規模企業共済は会社の役員として続けられることがあります。法人化の判断は副業の法人化の記事にあります。
AI顧問の月額の提案と見積もりの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
AI顧問の月額の提案と見積もりを学べる講座
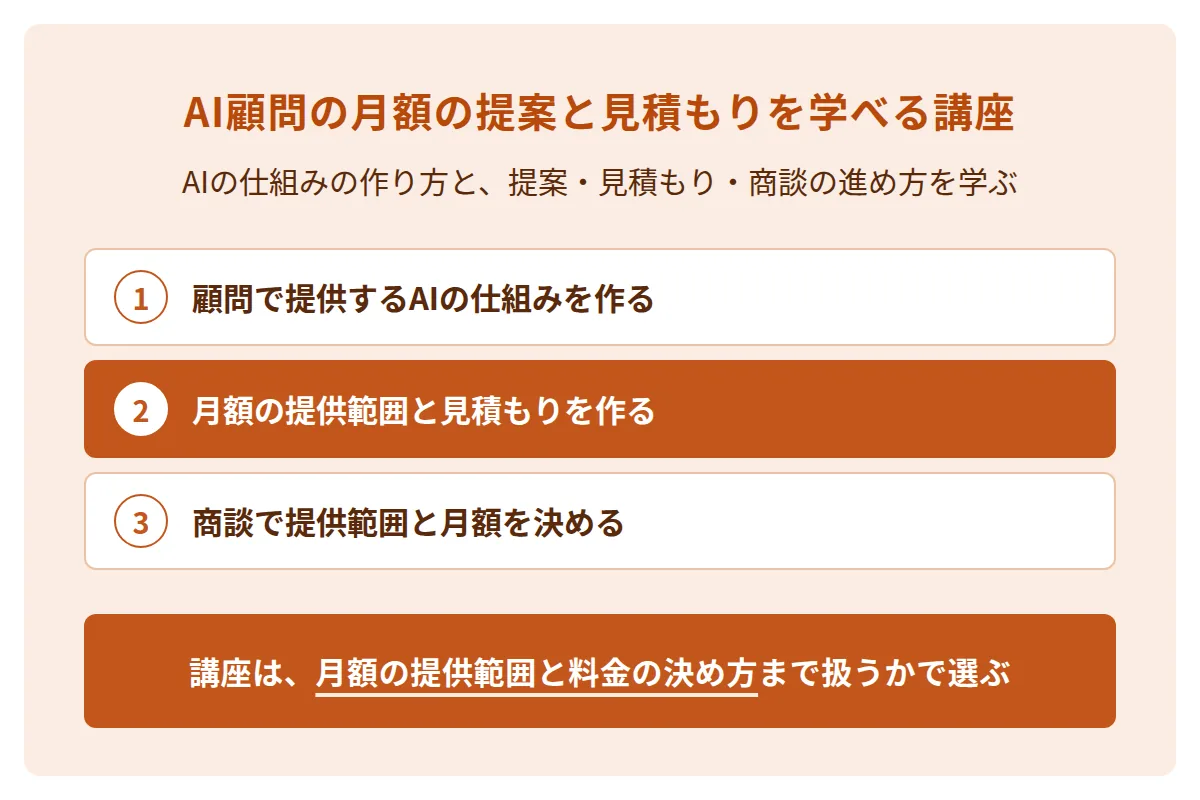
AI顧問の月額の提案と見積もりは、AIの仕組みの作り方と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、月額の顧問の提供範囲と料金の決め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。プログラムは次の4つです(2026年11月16日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI顧問の月額の提案の準備を、専属コーチと一緒に進められます
無料カウンセリングを予約する
まとめ
フリーランスの老後の公的年金は国民年金だけで、満額は年847,300円です。掛金が控除される上乗せの制度には、付加年金・国民年金基金・iDeCo・小規模企業共済があります。
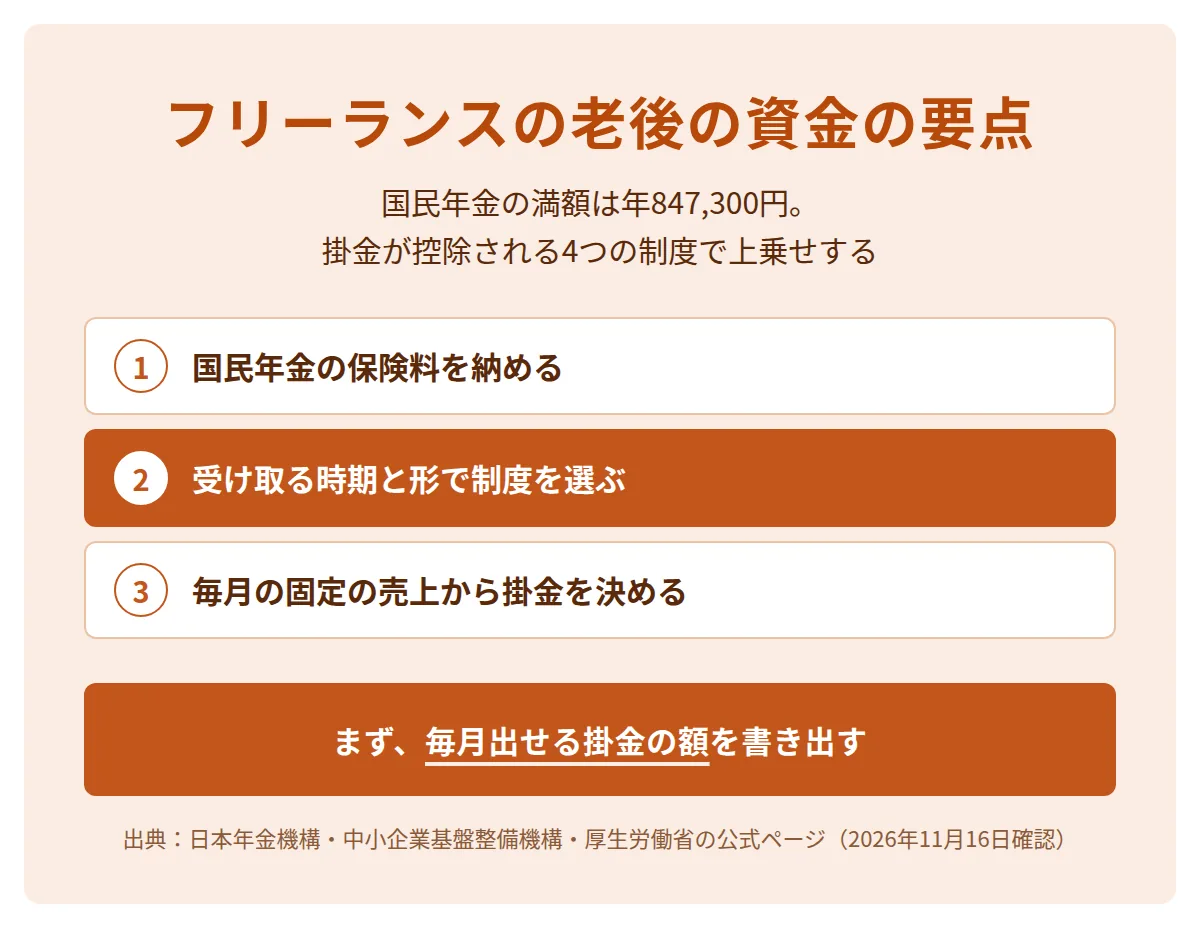
- 4つの制度は、掛金の全額が所得から控除されます。
- iDeCoは国民年金基金の掛金・付加保険料と合わせて月68,000円が上限で、2026年12月分から75,000円になります。
- 国民年金基金は途中で脱退できず、iDeCoは原則60歳まで引き出せません。
- 小規模企業共済は、20年未満の任意の解約で受取額が掛金の合計を下回ります。
- 掛金は、毎月決まって入る売上から決めます。
最初にやることは、国民年金の保険料を納めたうえで、毎月の固定の売上から出せる掛金の額を書き出すことです。
よくある質問
iDeCoと小規模企業共済は、両方に入れますか?
入れます。iDeCoの上限は国民年金基金の掛金・付加保険料と合わせて数えますが、小規模企業共済は別の制度で、月70,000円まで別に掛けられます。どちらの掛金も小規模企業共済等掛金控除の対象です。
副業のフリーランスで、会社員を続ける場合も入れますか?
iDeCoは、会社員(国民年金の第2号被保険者)も条件を満たせば入れます。国民年金基金と付加年金は、第1号被保険者のための制度です。小規模企業共済は、事業の形と従業員の人数などの加入資格で決まるため、中小企業基盤整備機構の案内で確かめます。
国民年金の保険料の免除を受けていても入れますか?
国民年金基金とiDeCoには、原則として入れません(iDeCoは障害基礎年金を受けている人などを除く)。国民年金基金は、免除(一部免除・学生納付特例・納付猶予を含む)を受けている人は加入できないと案内しています。
小規模企業共済の掛金は、事業の経費にできますか?
できません。掛金は個人の収入から納めるもので、事業の必要経費には入れられません。所得控除(小規模企業共済等掛金控除)として確定申告で差し引きます。