マイナンバーを取引先に提出するとき 支払調書にマイナンバーを記載する根拠と、提供を断った場合の扱い・本人確認【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
フリーランスは取引先からマイナンバーの提出を求められたら、渡さなければならないのでしょうか。取引先が税務署に提出する報酬の支払調書には、報酬を受け取る人のマイナンバーを記載する必要があると、国税庁は案内しています。提出範囲に当たる報酬を受け取る場合は、報酬を支払う取引先(国税庁の資料では契約先)へのマイナンバーの提供が必要です。
取引先が支払調書を提出しないことが明らかな場合は、マイナンバーを取得できません。提供を受けられなかった場合の対応も、国税庁のFAQに書かれています。
この記事を読むと、マイナンバーを求められる理由、提出が必要な場合、本人確認、断った場合の扱いが分かります。内容は2026年11月21日時点の国税庁と法令の公式の資料にもとづきます。
この記事の結論
- 求められる理由:取引先は、報酬の支払調書にマイナンバーを記載するため、提供を求めます
- 提出が必要な場合:原稿料・講演料などは、同一人への年間の支払の合計が5万円を超えると提出範囲です
- 本人確認:取引先は番号確認と身元確認を行い、マイナンバーカードなら1枚で確認できます
- 断ったとき:取引先は提供を求め、経過を記録しておくよう国税庁は案内しています。番号の記載は義務で、税務署は番号がなくても書類を受け取ります
- 確かめること:提供する前に、相手・目的・本人確認・管理の方法を取引先に確認します
COACH AIで、AIコンサル・AI受託の事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
取引先がマイナンバーを求める理由
取引先は報酬の支払調書にマイナンバーを記載するため、報酬を受け取る人に提供を求めます。正式な名称は「報酬、料金、契約金及び賞金の支払調書」で、国税庁のタックスアンサー(No.7431)が記載の必要を案内しています。
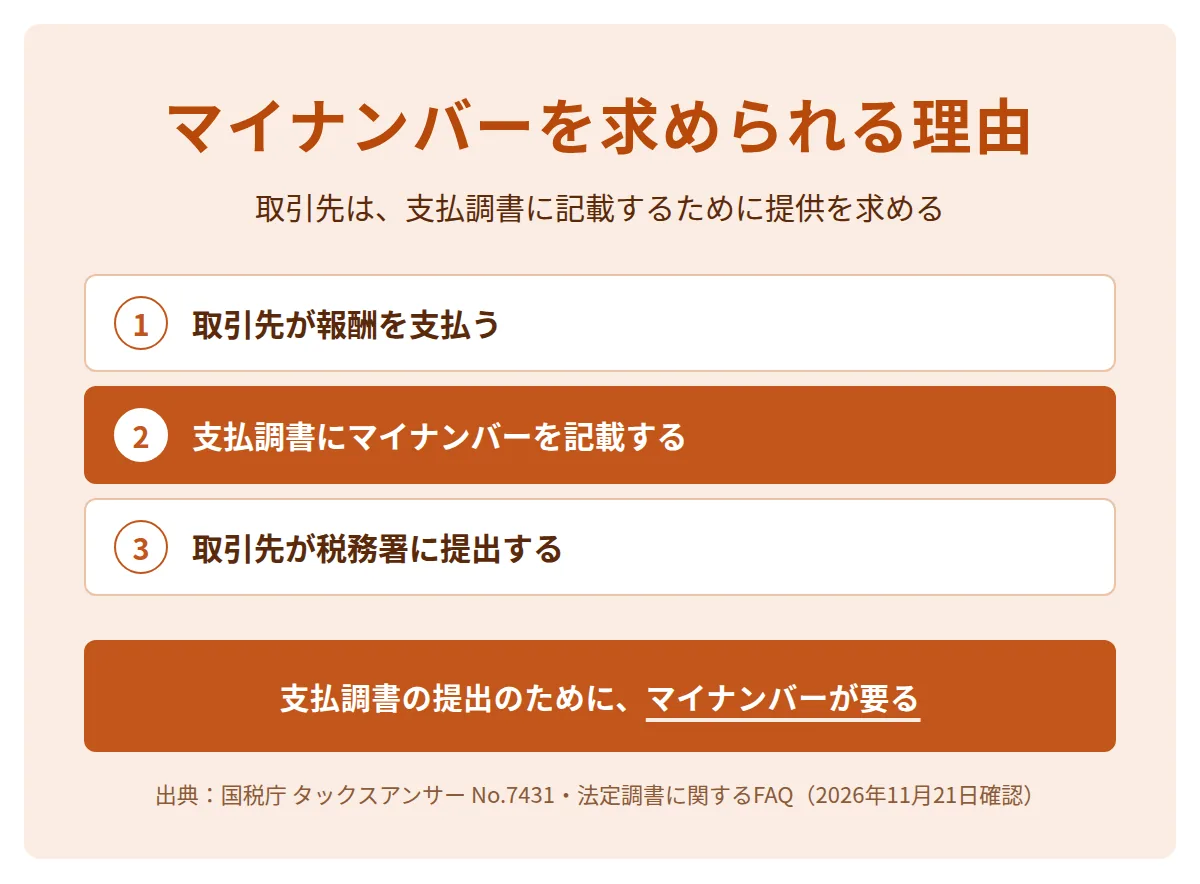
| 根拠 | 内容 |
|---|---|
| 所得税法第225条 | 報酬・料金などを支払う人が、支払調書を税務署長に提出する |
| 国税通則法第124条 | 国税に関する法律に基づいて調書などを提出する人は、氏名・住所のほか番号を記載する |
| マイナンバー法第14条・第16条 | 事務のために必要があるときに、本人にマイナンバーの提供を求めることができる。提供を受けるときは本人確認の措置をとる |
支払調書の写しを報酬の支払を受ける人に渡すときは、マイナンバーを記載して交付できません。国税庁は本人へ交付する支払調書にはマイナンバーを記載しないと案内しています。源泉徴収との関係はフリーランスの源泉徴収の記事で説明しています。
マイナンバーを提供する必要がある場合
マイナンバーの提供が必要になるのは、取引先が支払調書を提出する範囲の報酬を受け取る場合です。国税庁のリーフレットは提出範囲に当たる場合は取引先へのマイナンバーの提供が必要と案内しています。弁護士・税理士などへの報酬と、原稿料・画料・講演料などは、同一人への年間の支払の合計が5万円を超えると提出範囲です。
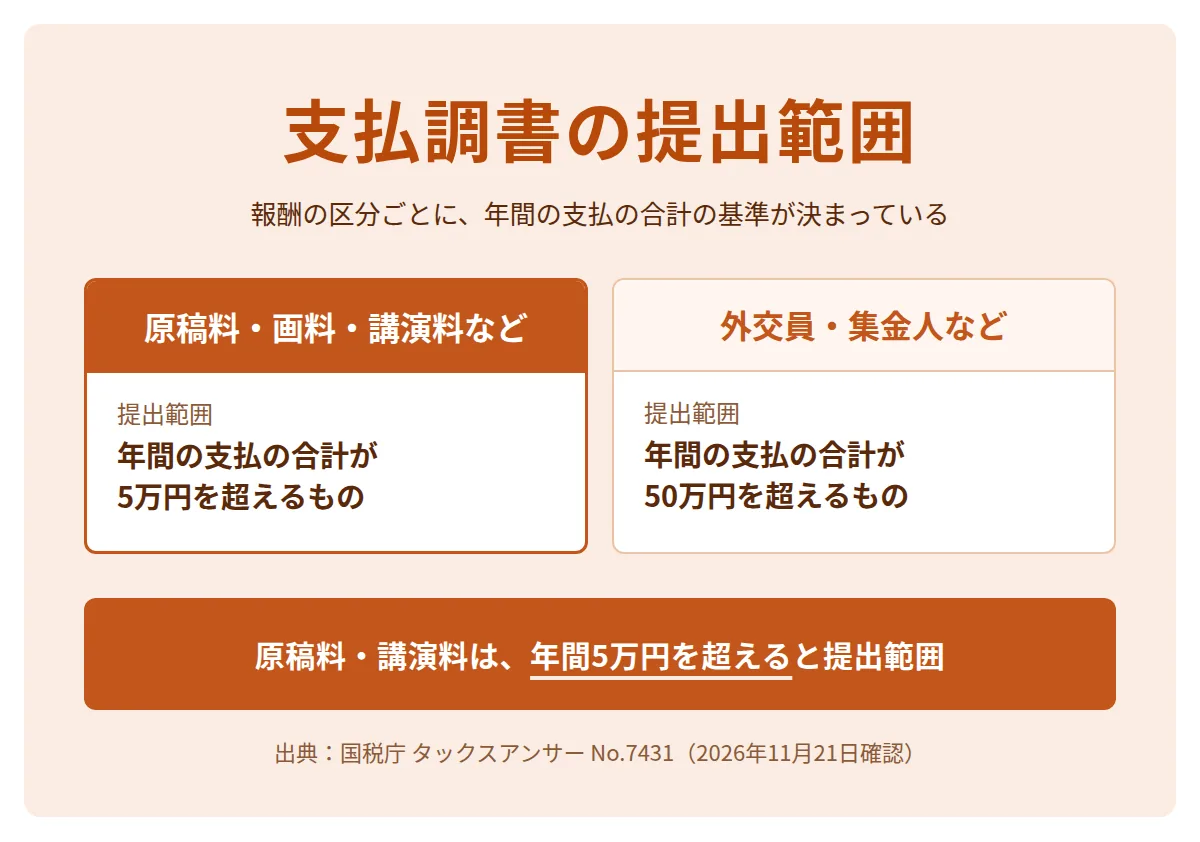
| 代表的な報酬の区分 | 支払調書の提出範囲(同一人への年間の支払の合計) |
|---|---|
| 弁護士・税理士などへの報酬、原稿料・画料・講演料など | 5万円を超えるもの |
| 外交員・集金人・検針人・プロボクサーの報酬、ホステス等の報酬、広告宣伝のための賞金 | 50万円を超えるもの |
提出範囲の金額は原則として消費税と地方消費税を含めて判断します。請求書で報酬の額と消費税等の額が明確に区分されている場合は、消費税等の額を含めずに判断しても差し支えありません。
支払調書の提出を要しないことが明らかな場合は、取引先がマイナンバーを取得することは認められません。国税庁のFAQは支払時に法定調書を提出しないことが明らかなら、取得は認められないと説明しています。マイナンバーを扱う事務(個人番号関係事務)が生じないためです。マイナンバー法第15条も、定められた場合を除いて、他人にマイナンバーの提供を求めてはならないと定めています。
AIの開発やコンサルティングの報酬が、支払調書の対象になるかは、報酬の種類で決まります。取引先に、どの支払調書に使うのかを質問します。判断が分かれるときは税務署に問い合わせます。
提供するときの本人確認
取引先はマイナンバーの提供を受けるときに、番号確認と身元確認の2つを行います。国税庁のリーフレット(平成29年12月作成)はマイナンバーカードなら、番号確認と身元確認を1枚で行えると案内しています。
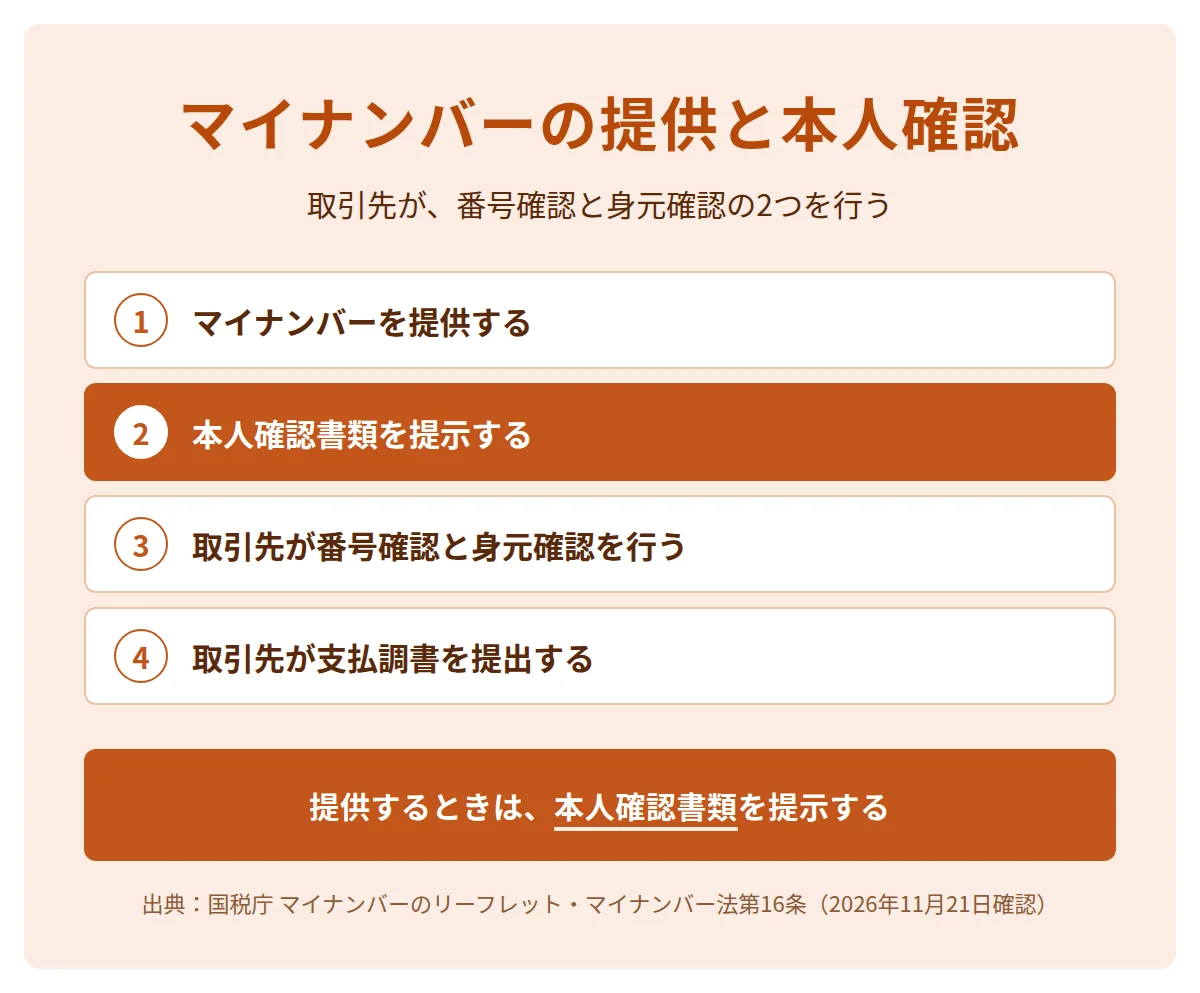
- マイナンバーを提供する提供の方法は取引先に確認する
- 本人確認書類を提示する郵送の場合は写しなどを提出する
- 取引先が本人確認を行う番号確認と身元確認
- 取引先が支払調書を提出する支払調書にマイナンバーを記載する
マイナンバー法第16条は提供を受けるときの措置として、個人番号カードの提示を受けることを挙げています。電子的な方法や、政令で定める措置もあります。マイナンバーカードがない場合の確認書類は、取引先に確認します。
国税庁のリーフレットはマイナンバーの提供を求めている企業等が、報酬を支払う取引先本人かどうかをよく確認するよう呼びかけています。取引先はマイナンバーの収集を外部の業者に委託することが法令で認められています。
マイナンバーの提供を断った場合の対応
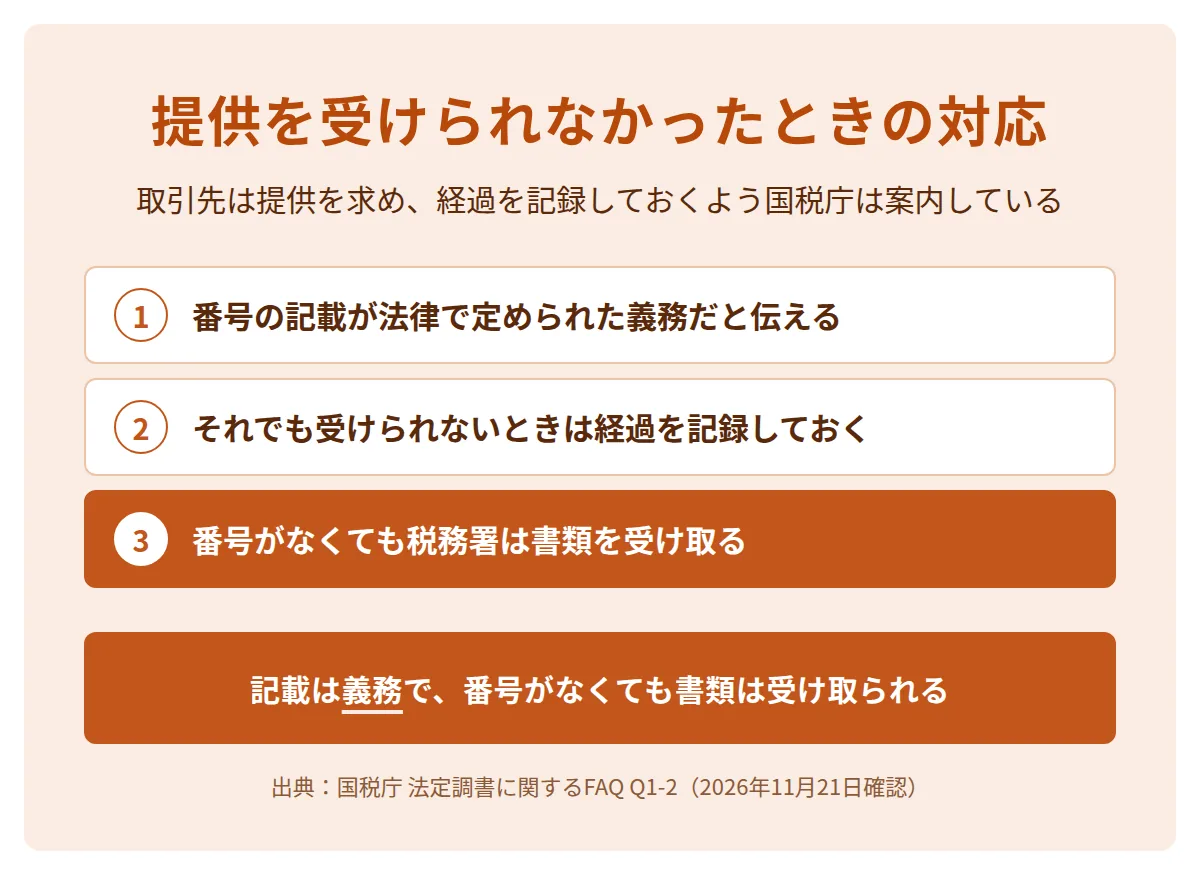
国税庁は取引先がマイナンバーの提供を受けられなかった場合も、提供を求めるよう案内しています。調書への番号の記載は報酬を支払う取引先に法律で定められた義務です。国税庁のFAQ(Q1-2)が、取引先の対応を説明しています。
| 場面 | 国税庁のFAQの内容 |
|---|---|
| 提供を受けられないとき | 番号を記載しないまま安易に提出せず、記載は法律(国税通則法、所得税法等)で定められた義務であることを伝えて、提供を求める |
| それでも提供を受けられないとき | 提供を求めた経過等を記録・保存するなどして、単なる義務違反でないことを明確にしておくよう案内している |
| 税務署への提出 | 番号の記載がない場合でも、税務署は書類を受け取る |
| その後 | 今回提供を受けられなかった人にも、引き続き提供を求めるよう案内している |
経過等の記録・保存は法令上の義務ではありません。支払調書に番号を記載できない理由を、摘要欄に書く必要もありません。ただし、税務署から記載がない理由を確認されることがあります。国税庁は番号を記載できない理由を、取引先が記録して分かるようにしておくよう案内しています。
提供を断る理由が、マイナンバーの管理への不安である場合は、次の章の確認項目を取引先に質問します。
マイナンバーを提供する前の確認項目
提供する前に、提供を求めている企業等が報酬を支払う取引先か、どの支払調書に使うか、本人確認の方法、管理の措置の4つを確認します。マイナンバー法第12条はマイナンバーを取り扱う事業者に、漏えい・滅失・毀損を防ぐための管理の措置を義務づけています。
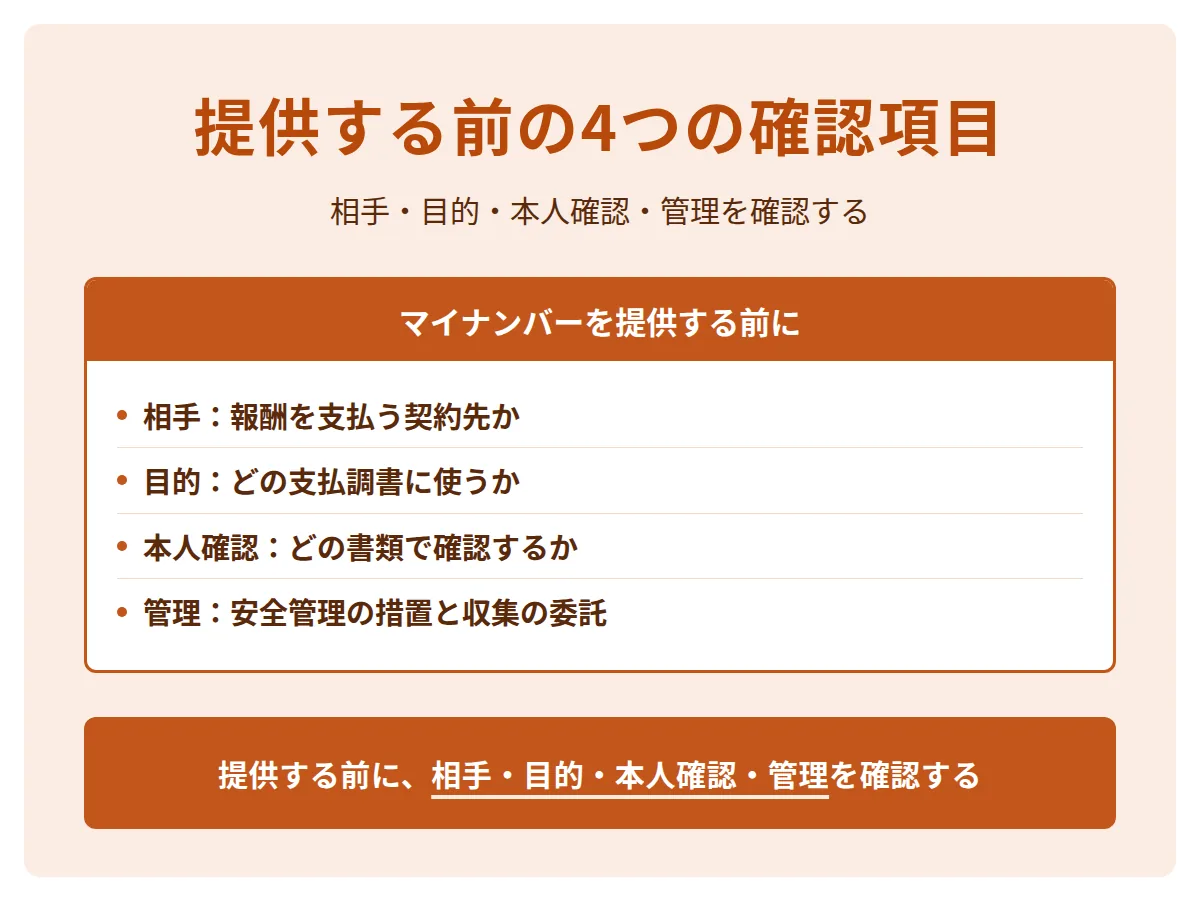
マイナンバーを提供する前の確認項目
- 相手:提供を求めている企業等が、報酬を支払う取引先か
- 目的:どの支払調書に使うのか。提出範囲に入る支払か
- 本人確認:どの書類で、番号確認と身元確認を行うのか
- 管理:安全管理の措置と、収集を外部に委託するかどうか
支払調書は報酬の支払が確定した年の翌年の1月31日までに、支払者の所轄税務署へ提出されます。取引先がマイナンバーを集める期限は、取引先ごとに違います。提供する前に確認します。
AI受託・AIコンサルでのマイナンバーの扱い
AI受託・AIコンサルの報酬は支払調書の対象になる場合にだけ、取引先からマイナンバーの提供を求められます。外注先へ報酬を払う側では自分が提供を求める側になります。
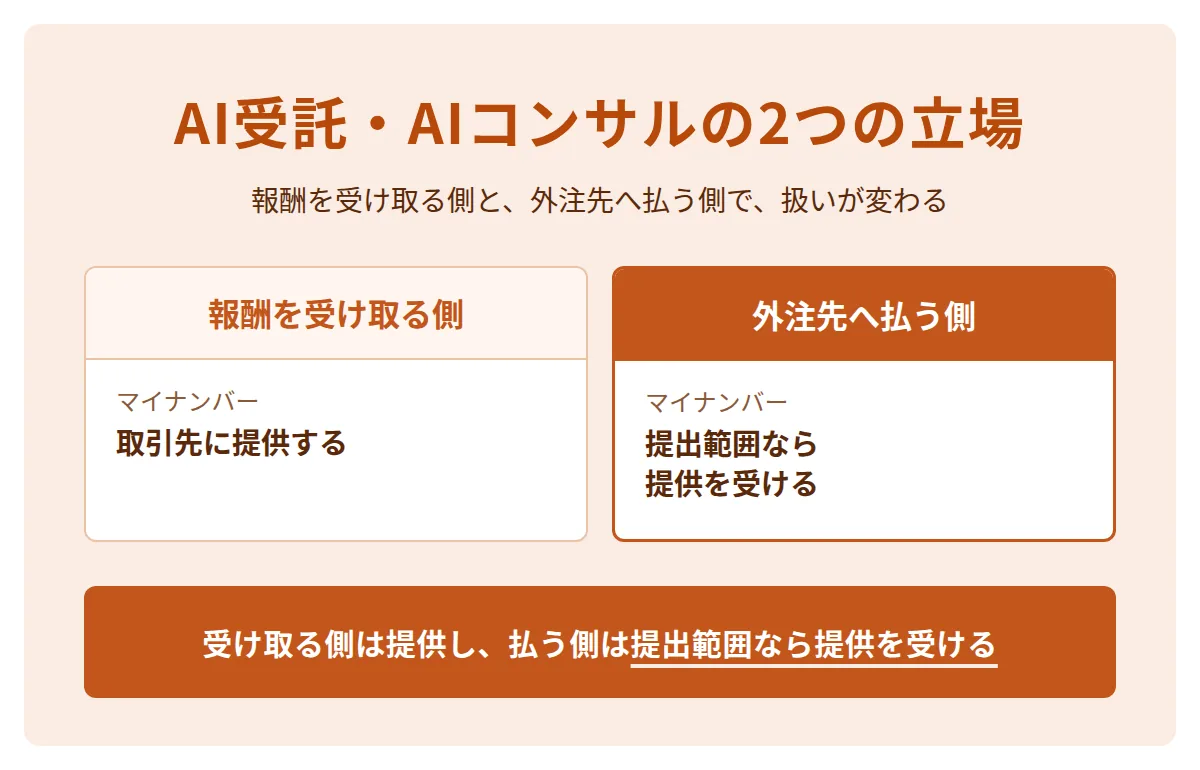
| 立場 | マイナンバーの扱い |
|---|---|
| 取引先から報酬を受け取る | 取引先が支払調書を出す場合に、マイナンバーを提供する。提供する前に取引先の管理を確認する |
| 外注先へ報酬を払う | 支払調書の提出範囲に入るなら、自分が本人確認をして提供を受け、管理の措置をとる |
| 支払調書の提出範囲に入らない | 提出しないことが明らかなら、マイナンバーを取得しない |
支払調書の対象は所得税法第204条第1項各号に規定されている報酬です(No.7431)。国税庁のタックスアンサー(No.2792)は、その代表例として、源泉徴収が必要な報酬を示しています。代表例は原稿料・講演料、弁護士等の報酬、モデル・外交員などです。システム開発やコンサルティングは、代表例には出ていません。代表例は一部です。詳しい範囲は国税庁の「源泉徴収のあらまし」で確認します。契約書の作り方は業務委託契約書の記事、請求書の書き方はフリーランスの請求書の記事にあります。
AI受託の提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
AIコンサル・AI受託の事業の始め方を学べる講座
AIコンサル・AI受託で独立すると、取引先との契約と、請求・税の事務を自分で行います。講座は提案・見積もり・商談の進め方まで扱うかで選びます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIではプログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月21日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託の提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
取引先は支払調書にマイナンバーを記載するために、提供を求めます。提出範囲に入らない支払ではマイナンバーを取得できません。
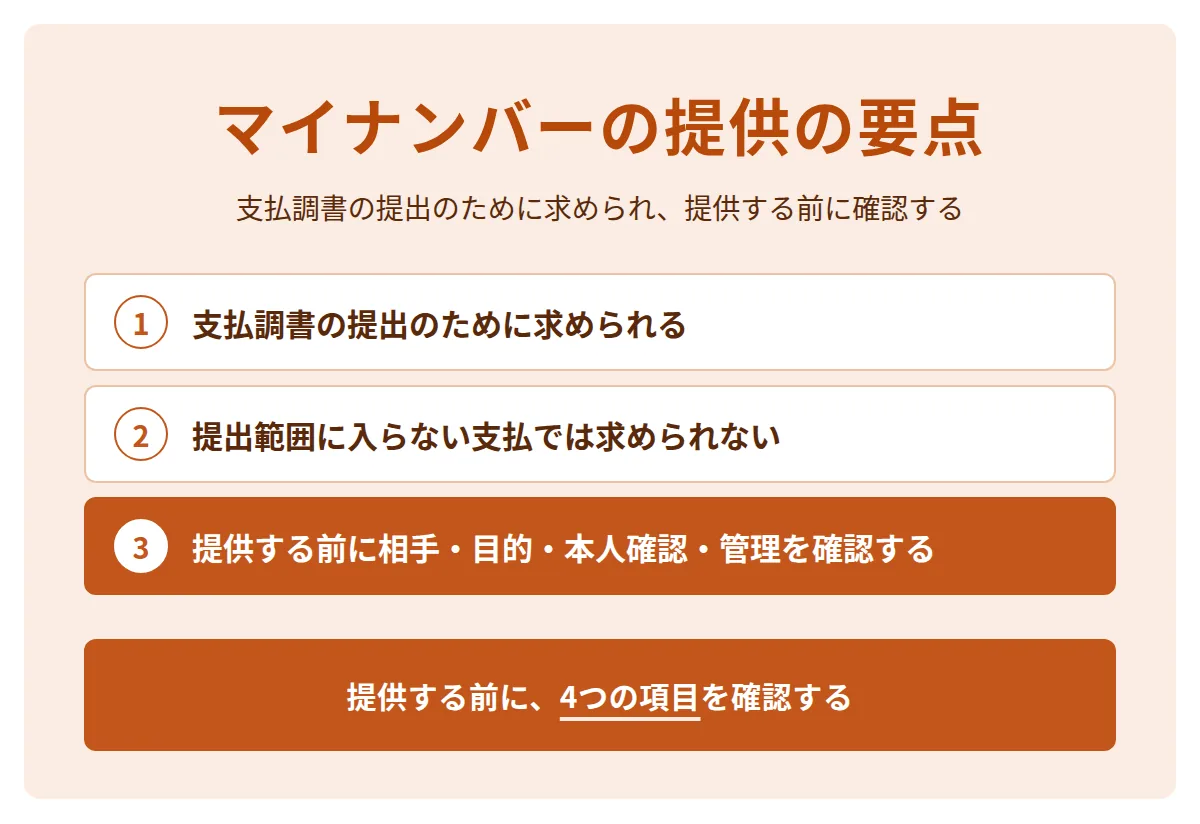
- 報酬の支払調書には報酬の支払を受ける人のマイナンバーを記載します。
- 原稿料・講演料などは同一人への年間の支払が5万円を超えると提出範囲です。
- 提供するときは番号確認と身元確認を受けます。
- 提供を受けられなくても、取引先は提供を求め、経過を記録しておくよう国税庁は案内しています。番号の記載は義務で、税務署は番号がなくても書類を受け取ります。
- 提供する前に、相手・目的・本人確認・管理を確認します。
最初にやることはマイナンバーをどの支払調書に使うのかを取引先に質問することです。報酬の種類が支払調書の対象かどうかは、税務署に問い合わせます。
よくある質問
マイナンバーを教えたくない場合は、断れますか?
提出範囲に当たる報酬では取引先へのマイナンバーの提供が必要と、国税庁は案内しています。断れるかどうかは国税庁の資料に書かれていません。提供を受けられない場合、取引先は提供を求め、経過を記録しておくよう国税庁は案内しています。管理への不安は取引先に管理の方法を質問して確認します。
支払調書の写しに、マイナンバーは載りますか?
本人へ交付する支払調書にはマイナンバーを記載しません。国税庁が案内しています。
支払調書の提出範囲に満たない報酬でも、マイナンバーを求められますか?
支払調書を提出しないことが明らかな場合は、取引先はマイナンバーを取得できません。提出範囲に満たない調書でも、取引先が税務署に提出する場合は、番号を記載します。
取引先が、マイナンバーの収集を外部の業者に任せることはありますか?
国税庁のリーフレットは取引先がマイナンバーの収集を外部の業者に委託することは、法令で認められていると案内しています。提供を求めている相手が、報酬を支払う取引先かどうかを確認します。
関連記事
- フリーランスの源泉徴収 対象の報酬と10.21%の計算、消費税の扱い・確定申告で戻ってくる仕組み
- e-Taxで確定申告をするやり方 個人事業主の準備・入力・送信の順番と、マイナンバーカード方式・青色申告65万円控除の条件
- 業務委託契約書の作り方 フリーランスが受ける側で作る項目と書き方の例、請負と準委任・印紙・フリーランス法
- フリーランスの請求書の書き方 インボイスの記載事項と登録の判断、2割特例・3割特例、AI受託の請求書の例
- フリーランスの開業届 出し方・期限・書き方と、青色申告承認申請・副業のときの扱い
- 個人事業主の消費税はいくらから 1,000万円の判定と免税事業者、簡易課税と申告の期限