フリーランスの源泉徴収 対象の報酬と10.21%の計算、消費税の扱い・確定申告で戻ってくる仕組み【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
フリーランスの報酬から引かれる源泉徴収は、いくらで、確定申告で戻ってくるのでしょうか。国税庁によると、原稿料や講演料などの報酬は、支払う側が1回100万円以下なら10.21%を差し引いて支払います。
差し引かれた額は、確定申告で1年分の所得税と比べて精算し、納めすぎた分は還付されます。経営コンサルタントの報酬や講演の講師の謝金も、源泉徴収の対象に含まれます。
この記事を読むと、自分の報酬が対象かを判断し、引かれる額と戻る額を計算できます。内容は国税庁の公式ページで2026年11月17日に確認しました。
この記事の結論
- 源泉徴収:報酬を支払う側が所得税などを差し引いて国に納める仕組みで、受け取る人の所得税の前払いになる
- 対象の報酬:原稿・デザイン・講演・翻訳・経営コンサルタントの報酬など、法律で決められた種類だけ
- 計算:1回100万円以下は10.21%、100万円を超える部分は20.42%
- 消費税:請求書で報酬と消費税を分けて書けば、報酬の額だけが対象
- 戻ってくる仕組み:確定申告で1年分の所得税と比べ、源泉徴収の合計が多ければ差額が還付される
COACH AIで、AIコンサルの提案と見積もりを専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
源泉徴収とは
源泉徴収とは、報酬を支払う側が、支払うときに所得税と復興特別所得税(令和9年からは防衛特別所得税も)を差し引き、受け取る人のかわりに国に納める仕組みです。フリーランスは、差し引かれた後の額を受け取ります。
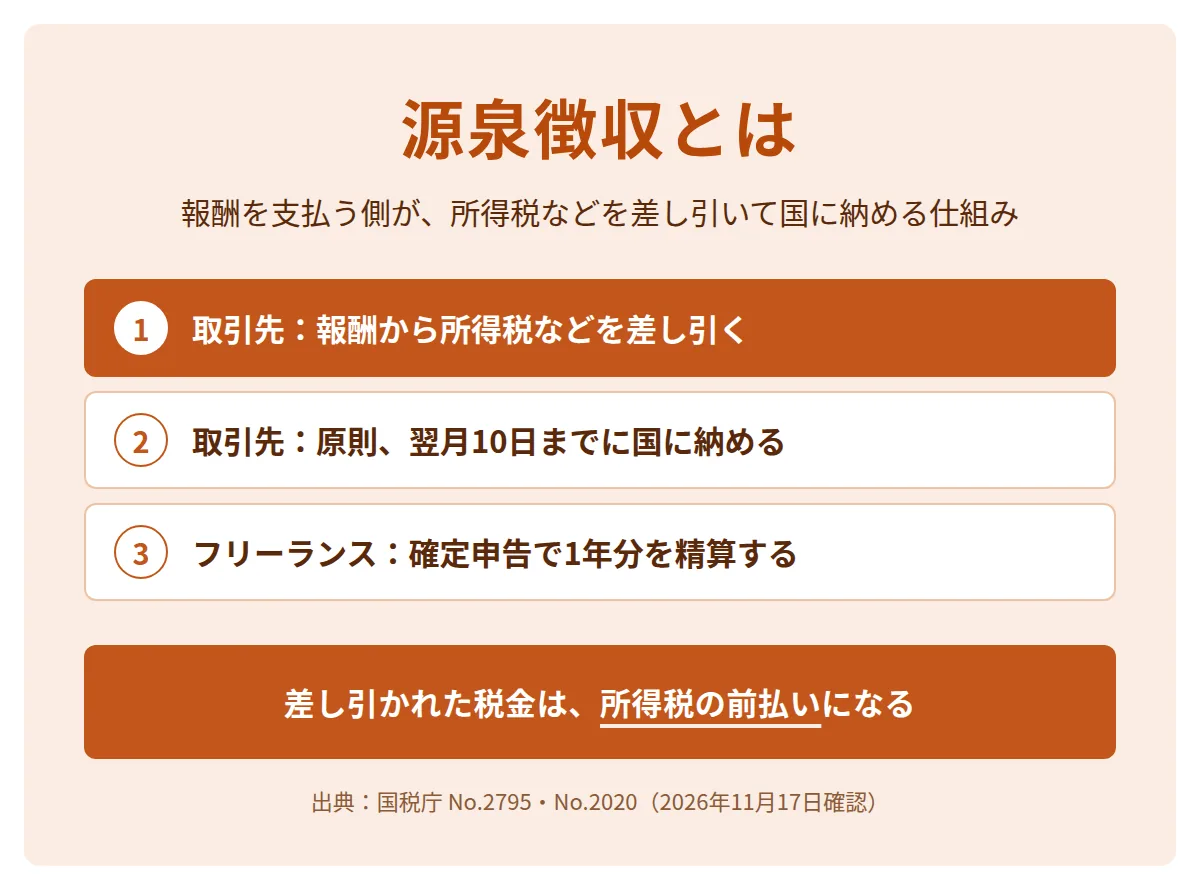
支払う側は、差し引いた税金を、原則として支払った月の翌月10日までに納めます。差し引く義務がある支払者を、源泉徴収義務者と呼びます。
源泉徴収をされるかは、報酬の種類と、報酬を支払う人で決まります。差し引かれた税金は、所得税の前払いに当たります。受け取った人は、確定申告で1年分の所得税を計算し、前払いした額との差を精算します。
源泉徴収の対象になる報酬
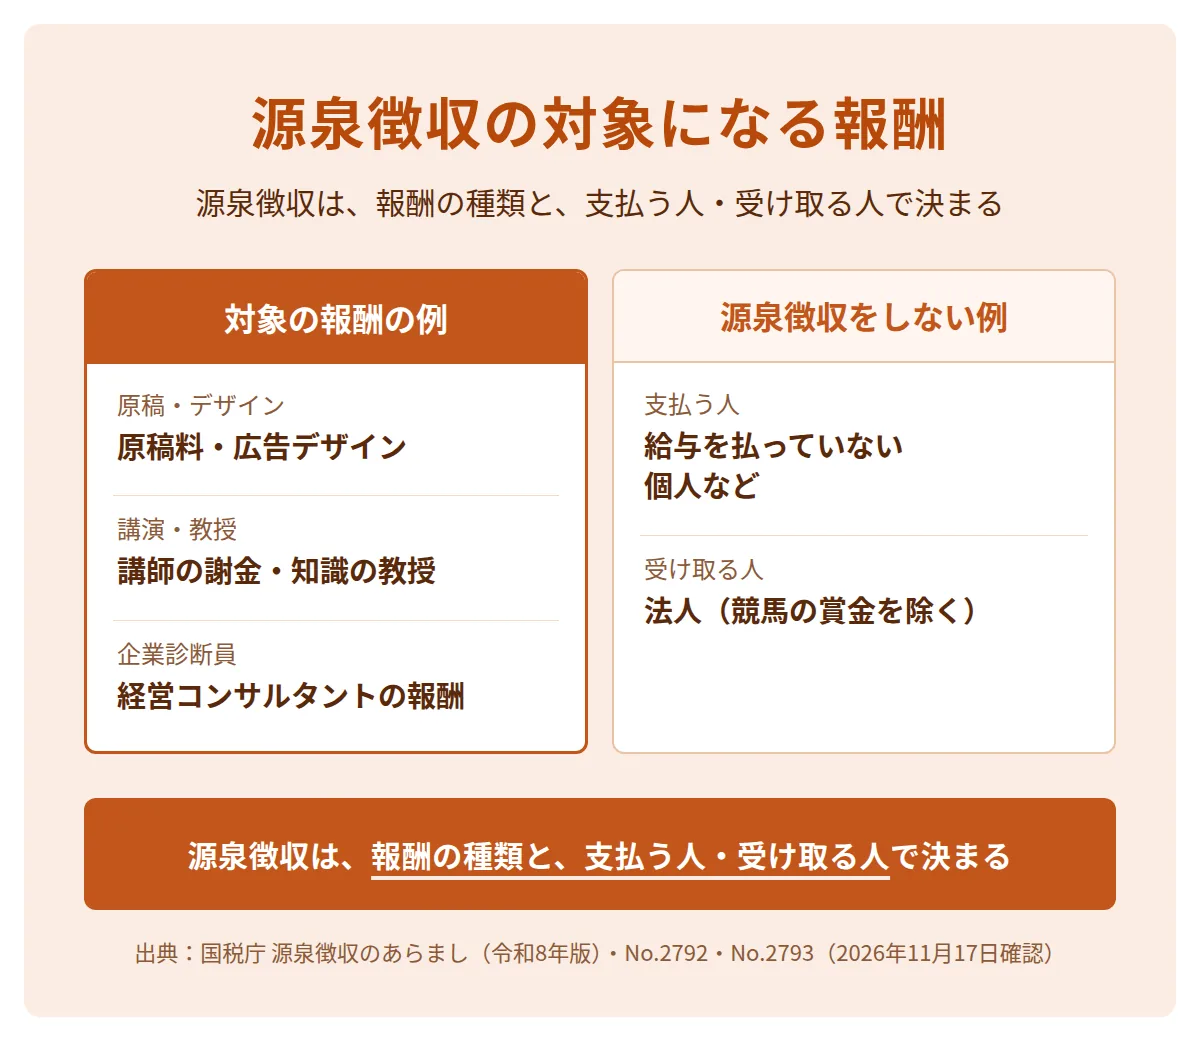
源泉徴収の対象になる報酬は、所得税法で決められた種類だけで、フリーランスのすべての報酬が対象になるわけではありません。国税庁の源泉徴収のあらましは、対象の報酬を種類ごとに挙げています。
| 報酬の種類(国税庁の区分) | 主な例 |
|---|---|
| 原稿・挿絵・写真の報酬 | 原稿料・書籍の監修料・雑誌や広告に載せる写真の報酬 |
| デザインの報酬 | グラフィックデザイン・広告デザイン・パッケージデザイン |
| 講演・教授・指導の報酬 | 講演の講師の謝金・知識の教授の報酬・資格取得講座の講師謝金 |
| 翻訳・通訳の報酬 | 翻訳の料金・通訳の料金 |
| 企業診断員の業務の報酬 | 中小企業診断士、経営コンサルタントなどが企業の求めで行う調査・診断・指導の報酬 |
| 特定の資格を持つ人の報酬 | 弁護士・公認会計士・税理士・司法書士など |
謝礼や調査費などの名前で払われても、中身が対象の報酬と同じなら源泉徴収の対象です。一方で、支払う側がホテルや交通機関に直接払う通常の交通費や宿泊費は、報酬に含めなくてもよいとされています。
国税庁は、原稿料には試験問題の出題料や答案の採点料は含まれないとしています。懸賞の入選者に払う賞金などは、1人に1回5万円以下なら源泉徴収をしなくてもよいとされています。
支払う側が個人で、給与を払っていない場合(常時2人以下の家事使用人だけに給与を払う場合を含む)は、ホステス等への報酬を除き、源泉徴収をする必要はありません。
源泉徴収税額の計算
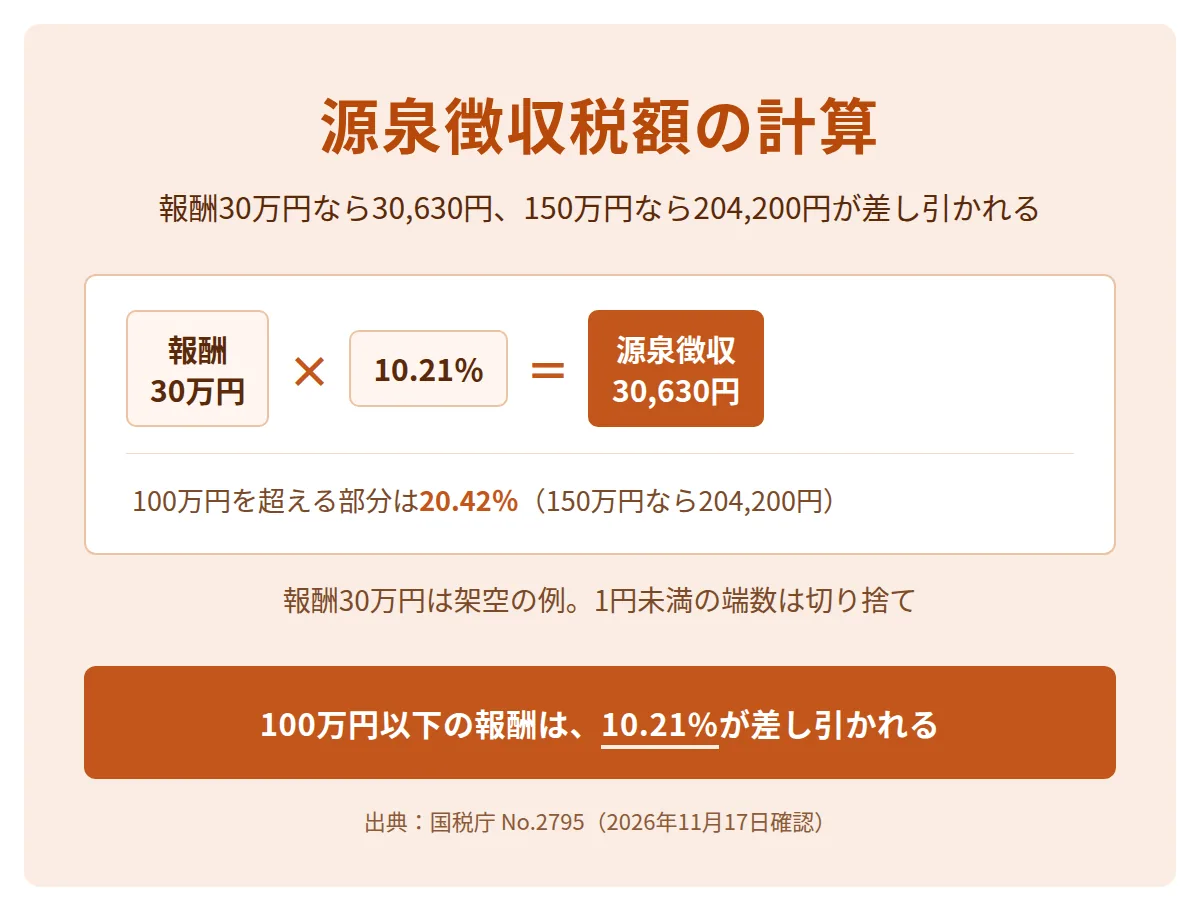
源泉徴収される額は、1回の支払金額が100万円以下なら支払金額の10.21%です。100万円を超える部分には20.42%がかかります。
| 1回の支払金額 | 源泉徴収される額 |
|---|---|
| 100万円以下 | 支払金額 × 10.21% |
| 100万円超 | (支払金額 − 100万円)× 20.42% + 102,100円 |
計算した額に1円未満の端数があるときは、切り捨てます。国税庁の例では、150万円の原稿料の源泉徴収税額は、(150万円−100万円)×20.42%+102,100円=204,200円です。
| 報酬(架空の例) | 源泉徴収される額 | 受け取る額 |
|---|---|---|
| 10万円 | 10,210円 | 89,790円 |
| 30万円 | 30,630円 | 269,370円 |
| 120万円 | 142,940円 | 1,057,060円 |
令和8年分までの10.21%は、所得税の10%に、その2.1%の復興特別所得税を足した率です。令和9年からは防衛特別所得税1%と復興特別所得税1.1%になり、合計は同じです。司法書士など一部の報酬は、計算の方法が違います。
源泉徴収の対象額と消費税の扱い
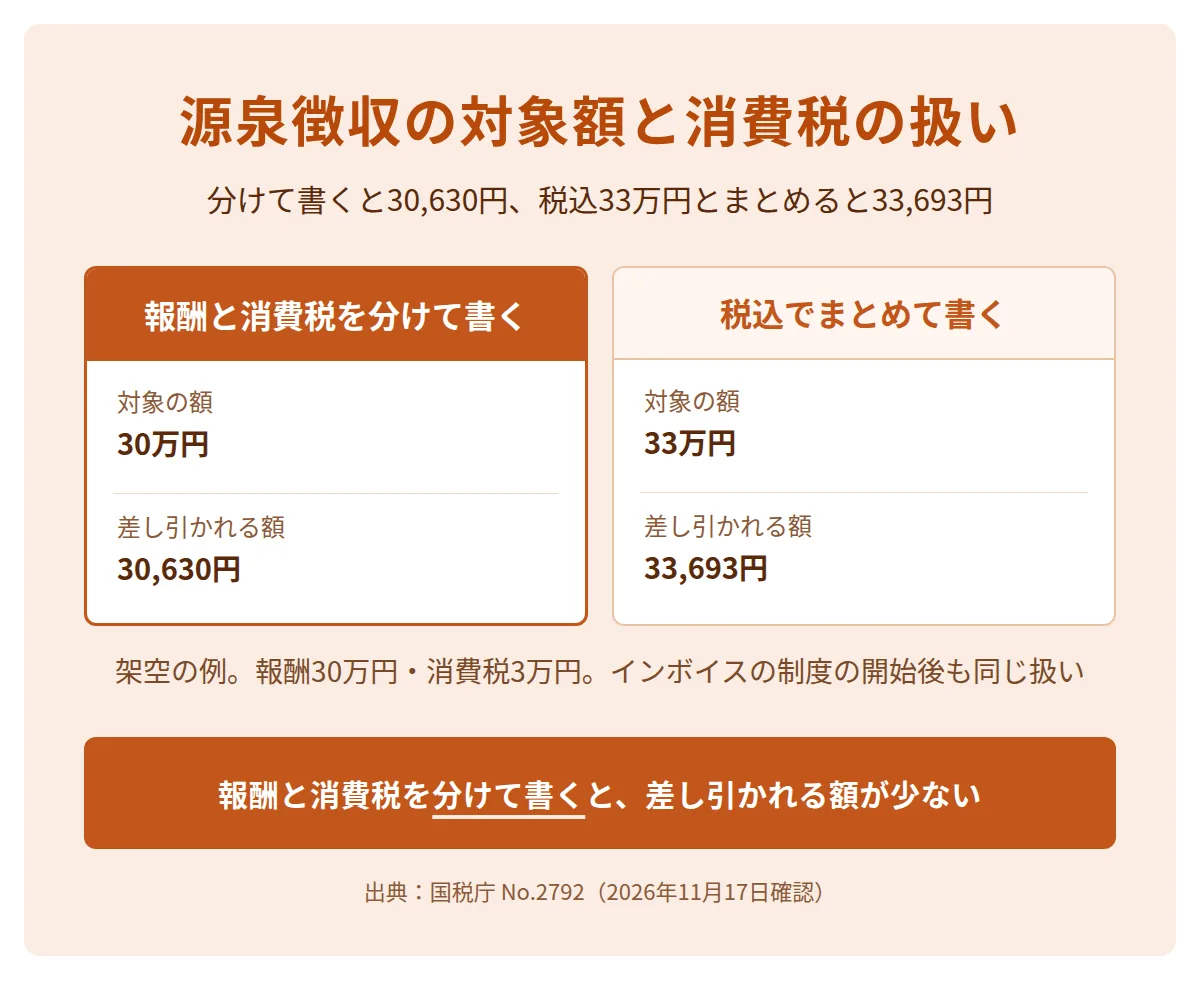
報酬に消費税が含まれている場合は、原則として消費税を含めた額が源泉徴収の対象です。ただし、請求書で報酬の額と消費税の額をはっきり分けて書いていれば、報酬の額だけを対象にしてよいとされています。
| 請求書の書き方(架空の例) | 源泉徴収の対象の額 | 源泉徴収される額 |
|---|---|---|
| 報酬30万円・消費税3万円と分けて書く | 30万円 | 30,630円 |
| 報酬33万円(消費税込み)とだけ書く | 33万円 | 33,693円 |
この扱いは、インボイスの制度が始まった後も変わっていません。源泉徴収がある報酬の請求書の書き方はフリーランスの請求書の記事にあります。
請求書で報酬と消費税を分けて書くと、差し引かれる額は30,630円です。33万円とまとめて書いた場合の33,693円より、3,063円少なくなります。
令和9年からの防衛特別所得税と源泉徴収
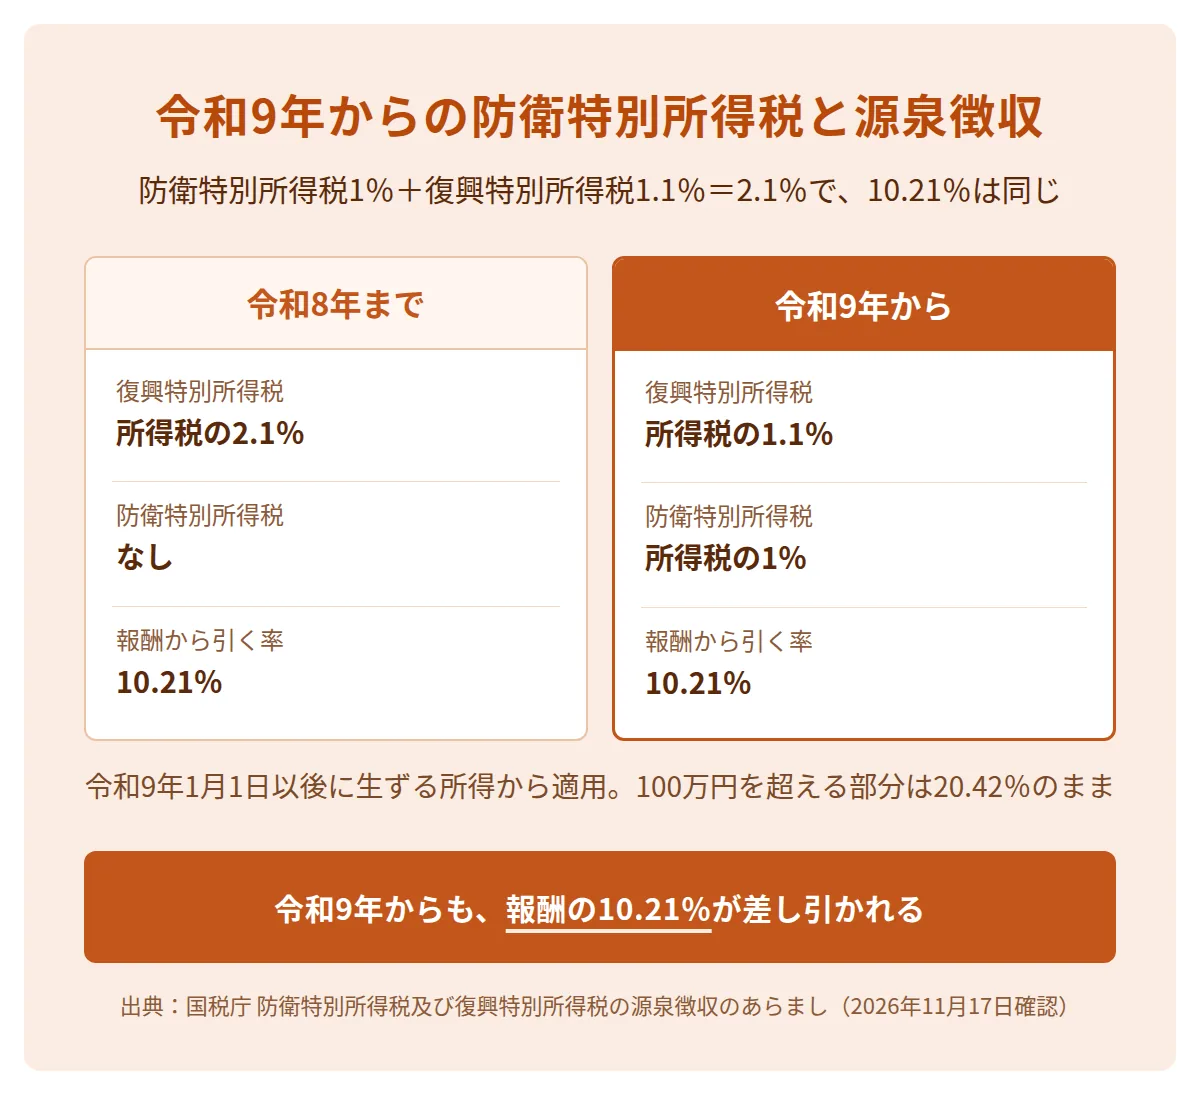
令和9年(2027年)1月1日以後に生ずる所得からは、防衛特別所得税も源泉徴収されますが、合計の率は10.21%のままです。令和8年度の税制改正で、防衛特別所得税が新しく設けられました。
| 税の内訳 | 令和8年まで | 令和9年から |
|---|---|---|
| 防衛特別所得税 | なし | 所得税の1% |
| 復興特別所得税 | 所得税の2.1% | 所得税の1.1% |
| 防衛特別所得税と復興特別所得税の合計 | 所得税の2.1% | 所得税の2.1% |
国税庁は、改正の前後で合計の税率(2.1%)が変わらないため、源泉徴収税額の計算方法は変わらないとしています。復興特別所得税の課税期間は、令和29年12月31日まで10年延びました。
確定申告で源泉徴収税額が戻ってくる仕組み
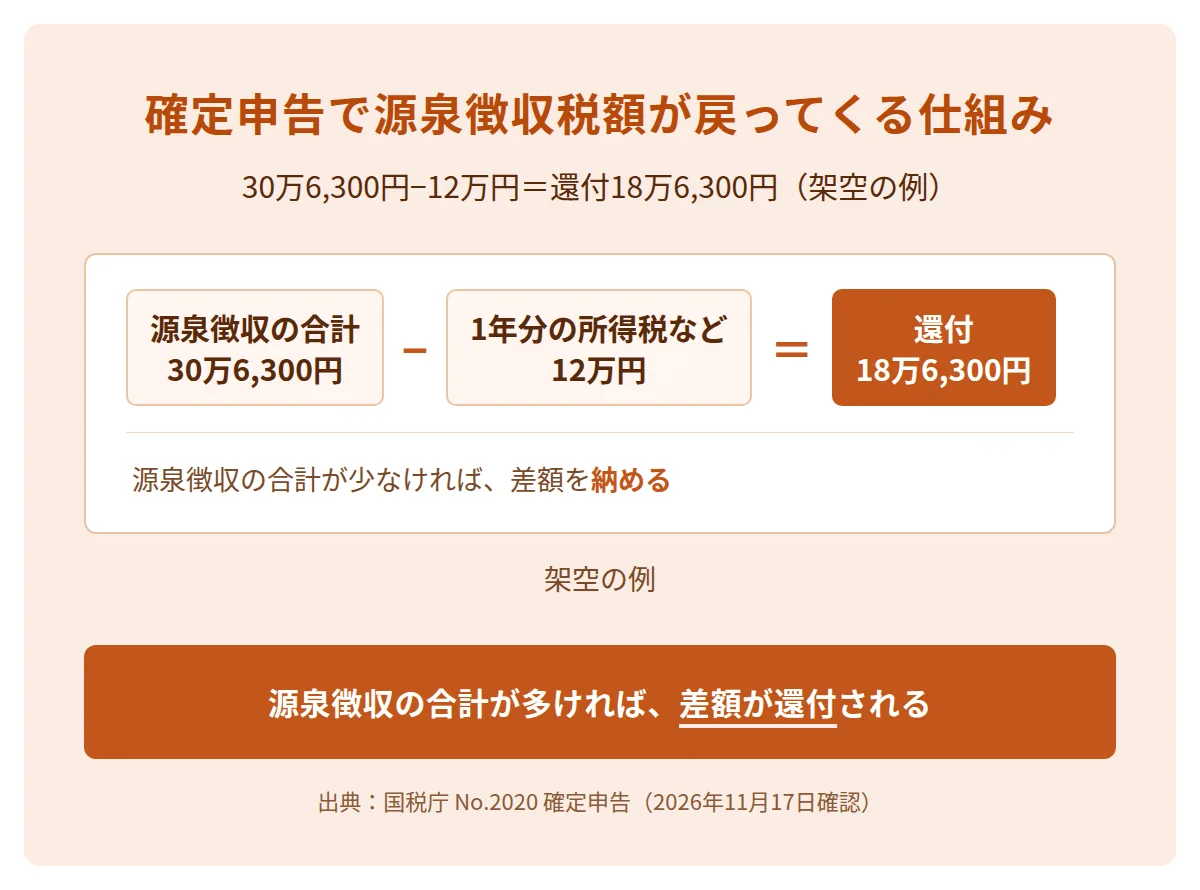
確定申告で計算した1年分の所得税よりも、源泉徴収された額の合計が多ければ、差額が還付されます。国税庁は、確定申告で源泉徴収された税金の過不足を精算するとしています。
- 引かれた額を集める取引先ごとに、請求額と入金額の差から源泉徴収税額を出す
- 申告書に書く所得の内訳の欄に、源泉徴収税額などを書く
- 年税額と比べる1年分の所得税から源泉徴収税額の合計を差し引く
- 還付か納付になる引ききれない分は還付され、足りない分は納める
架空の例で、源泉徴収された額の合計が30万6,300円、1年分の所得税と復興特別所得税が12万円なら、差の18万6,300円が還付されます。経費が多く所得が少ない年は、還付になることがあります。
支払調書は、支払う側が税務署に出す書類です。原稿料や講演料などは、同じ人への1年の支払いが5万円を超えると、支払う側が翌年1月31日までに出します。手元に支払調書が無い場合は、自分の請求書と入金の記録で源泉徴収税額を確かめます。
AIコンサルの提案と見積もりの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
AIコンサル・AI研修・AIの開発の報酬と源泉徴収
AI研修の講師料と、企業の求めで経営の改善を指導するAIコンサルの報酬は、源泉徴収の対象の報酬に当たる場合があります。AIエージェントの開発の報酬は、国税庁の対象の一覧にそのままの名前はありません。
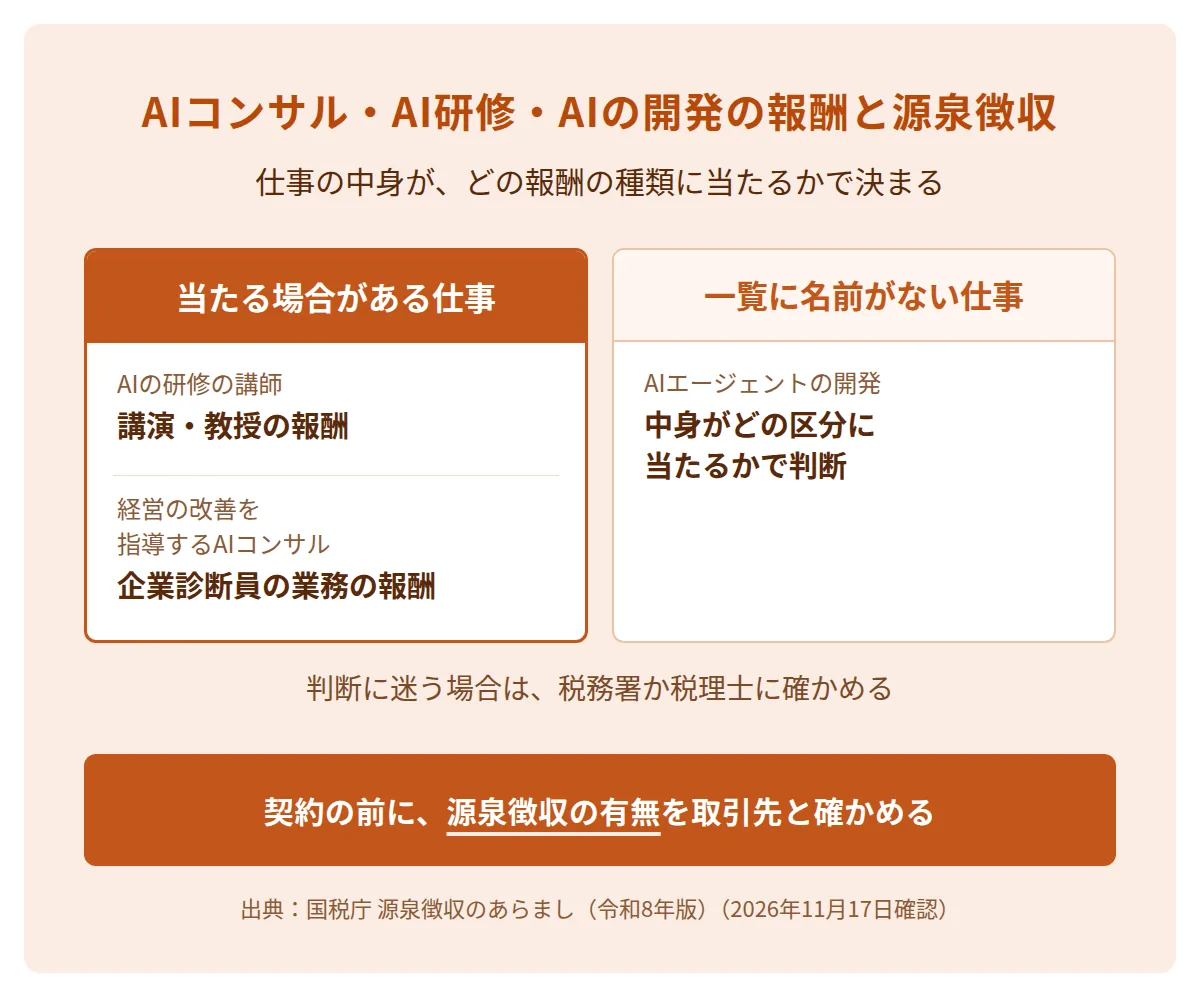
| 仕事(例) | 当たる可能性がある区分 |
|---|---|
| AIの研修・セミナーの講師 | 講演の報酬、知識の教授の報酬 |
| 経営の改善を指導するAIコンサル | 企業診断員(経営コンサルタントなど)の業務の報酬 |
| AIで作る広告やパッケージのデザイン | デザインの報酬 |
| AIエージェントの開発・導入の作業 | 一覧に名前がない。中身がどの区分に当たるかで判断 |
同じAIの仕事でも、契約の中身によって区分が変わります。AI顧問の月額の報酬は、相談の中身が経営の改善の指導に当たるかで判断が分かれます。源泉徴収をするかは支払う側が判断するため、契約の前に取引先と確かめ、判断に迷う場合は税務署か税理士に確かめます。
1回100万円以下の報酬なら、源泉徴収がある仕事は受け取る額が10.21%少なくなります。見積もりの段階で、源泉徴収の有無と、報酬と消費税を分けて書くことを取引先と決めておきます。見積書の書き方はフリーランスの見積書の記事にあります。
AIコンサルの提案と見積もりを学べる講座
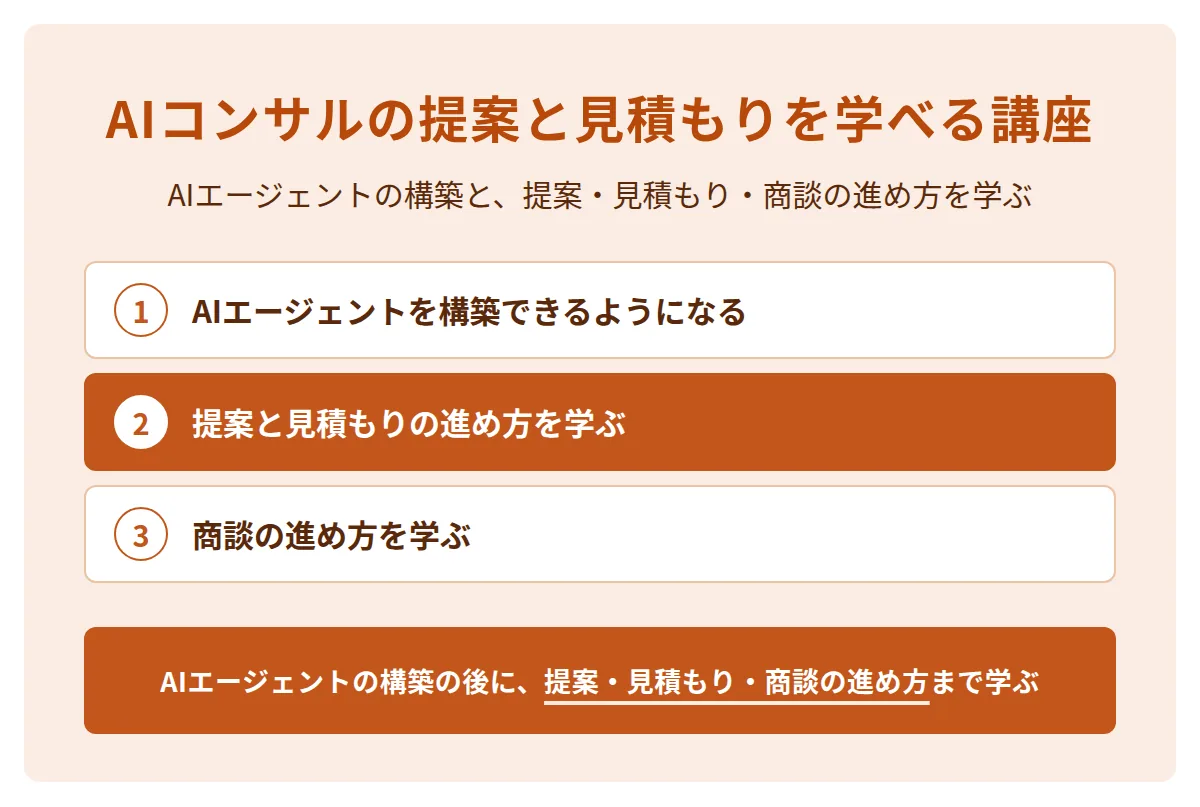
AIコンサルの提案と見積もりは、AIエージェントの構築と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、AIエージェントの構築だけでなく、提案・見積もり・商談の進め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIでは、プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。プログラムは次の4つです(2026年11月17日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AIコンサルの提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
フリーランスの報酬のうち、所得税法で決められた種類の報酬は、支払う側が源泉徴収をします。差し引かれた額は、確定申告で精算します。
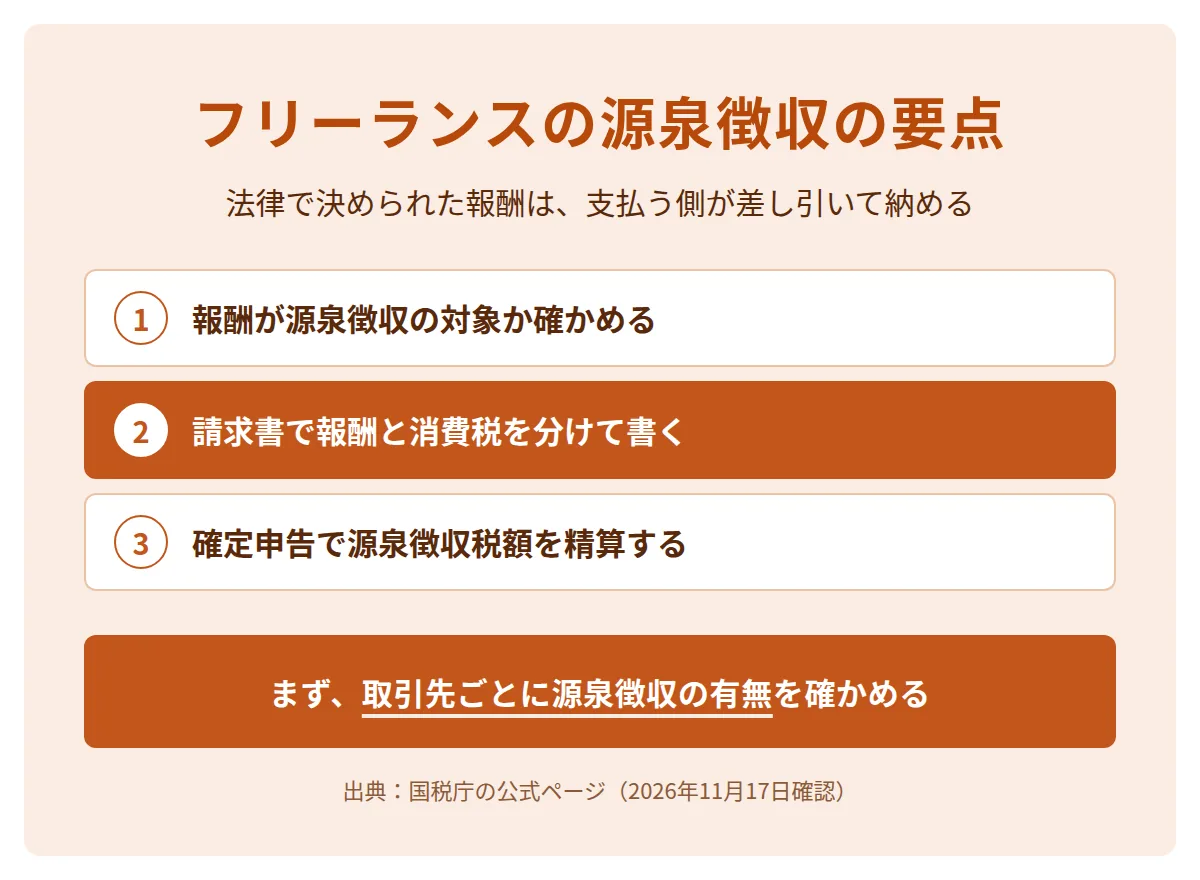
- 1回100万円以下の報酬は10.21%、100万円を超える部分は20.42%が差し引かれます。
- 請求書で報酬と消費税を分けて書けば、報酬の額だけが対象になります。
- 令和9年からは防衛特別所得税が加わりますが、合計の率は10.21%のままです。
- 源泉徴収された額が1年分の所得税より多ければ、確定申告で還付されます。
- AIの仕事の区分の判断に迷う場合は、税務署か税理士に確かめます。
最初にやることは、取引先ごとに源泉徴収の有無を確かめ、請求書で報酬と消費税を分けて書くことです。
よくある質問
源泉徴収された税金は、必ず戻ってきますか?
必ずではありません。確定申告で計算した1年分の所得税より源泉徴収の合計が多い場合に、差額が戻ります。少ない場合は、差額を納めます。
個人の取引先から受け取る報酬も、源泉徴収されますか?
支払う側の個人が給与を払っていない場合(常時2人以下の家事使用人だけに給与を払う場合を含む)は、源泉徴収はされません。給与を払っている個人事業主が対象の報酬を支払う場合は、源泉徴収をします。
源泉徴収の対象の報酬を、法人として受け取る場合はどうなりますか?
内国法人に支払う報酬は、競馬の賞金を除いて源泉徴収の対象になりません。法人化の考え方は副業の法人化の記事にあります。
支払調書がないと、確定申告はできませんか?
確定申告はできます。源泉徴収された額は、請求書と入金の記録から確かめて、申告書の所得の内訳の欄に書きます。