個人事業主の消費税はいくらから 1,000万円の判定と免税事業者、簡易課税と申告の期限【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主は、売上がいくらになると消費税を納めるのでしょうか。国税庁によると、前々年の課税売上高が1,000万円以下の個人事業主は、原則として消費税を納める義務が免除されます。
ただし、前年1月から6月の課税売上高と給与等の合計額がどちらも1,000万円を超えた場合や、インボイスの登録をした場合は、1,000万円以下でも納めます。納める場合は、本則課税か簡易課税で計算します。
この記事を読むと、今年と来年に消費税を納めるかを判定し、計算の方法を選べます。内容は国税庁の公式ページで2026年11月17日に確認しました。
この記事の結論
- 判定:前々年(基準期間)の課税売上高が1,000万円を超えると消費税を納める
- 特定期間:前年1月1日から6月30日の課税売上高と給与等の合計額がどちらも1,000万円を超えると納める
- 1,000万円以下でも納める場合:インボイスの登録や課税事業者の選択をした場合
- 計算の方法:本則課税と、前々年の課税売上高5,000万円以下で届け出た人が使える簡易課税がある
- 申告と納付:期限は翌年の3月31日で、前年の消費税が48万円を超えると中間申告がある
COACH AIで、AI受託・AIコンサルの見積もりと商談の進め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
消費税を納める個人事業主の判定
消費税を納めるかは、その年の前々年(基準期間)の課税売上高が1,000万円を超えるかで決まります。消費税は、売上で受け取った消費税から、仕入れや経費で払った消費税を差し引いて納める税です。
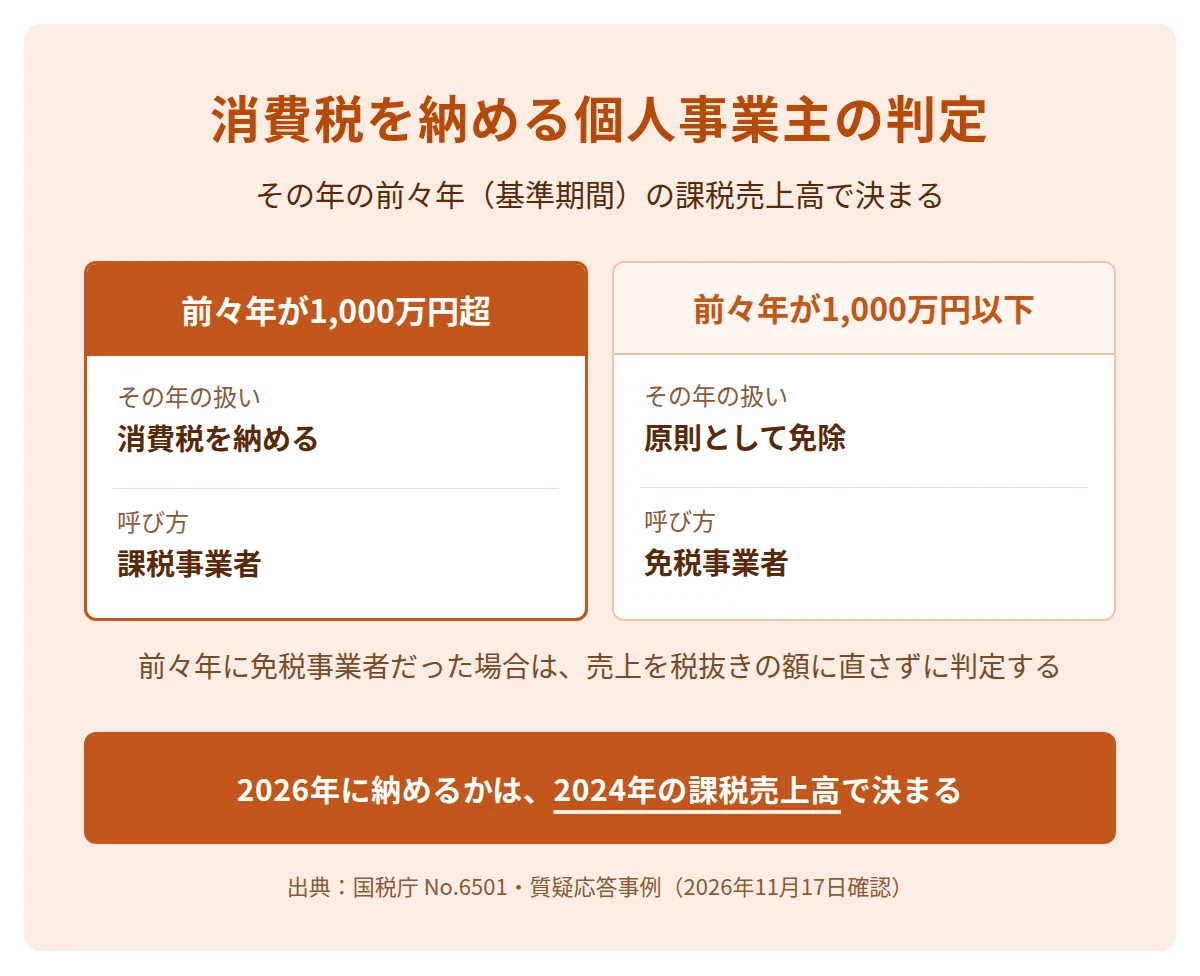
基準期間とは、納める義務を判定するもとになる期間で、個人事業主はその年の前々年です。たとえば2026年に納めるかは、2024年の課税売上高で決まります。
| 前々年(基準期間)の課税売上高 | その年の扱い |
|---|---|
| 1,000万円を超える | 消費税を納める(課税事業者) |
| 1,000万円以下 | 原則として納める義務が免除される(免税事業者) |
前々年に免税事業者だった場合、前々年の売上には消費税が含まれていないとされます。このため、売上を税抜きの額に直さず、売上の額のまま1,000万円と比べます。
消費税の税率は標準税率が10%で、そのうち2.2%が地方消費税です。令和9年4月1日から令和11年3月31日までの2年間は、飲食料品の譲渡の税率が引き下げられます。AI受託・AIコンサルの売上は飲食料品の譲渡ではないため、標準税率の10%のままです。
特定期間による消費税の納税義務の判定
前々年の課税売上高が1,000万円以下でも、前年1月1日から6月30日(特定期間)の課税売上高と給与等の合計額がどちらも1,000万円を超えると、その年は消費税を納めます。売上が急に伸びた人は、前々年だけでなく前年の前半も確かめます。
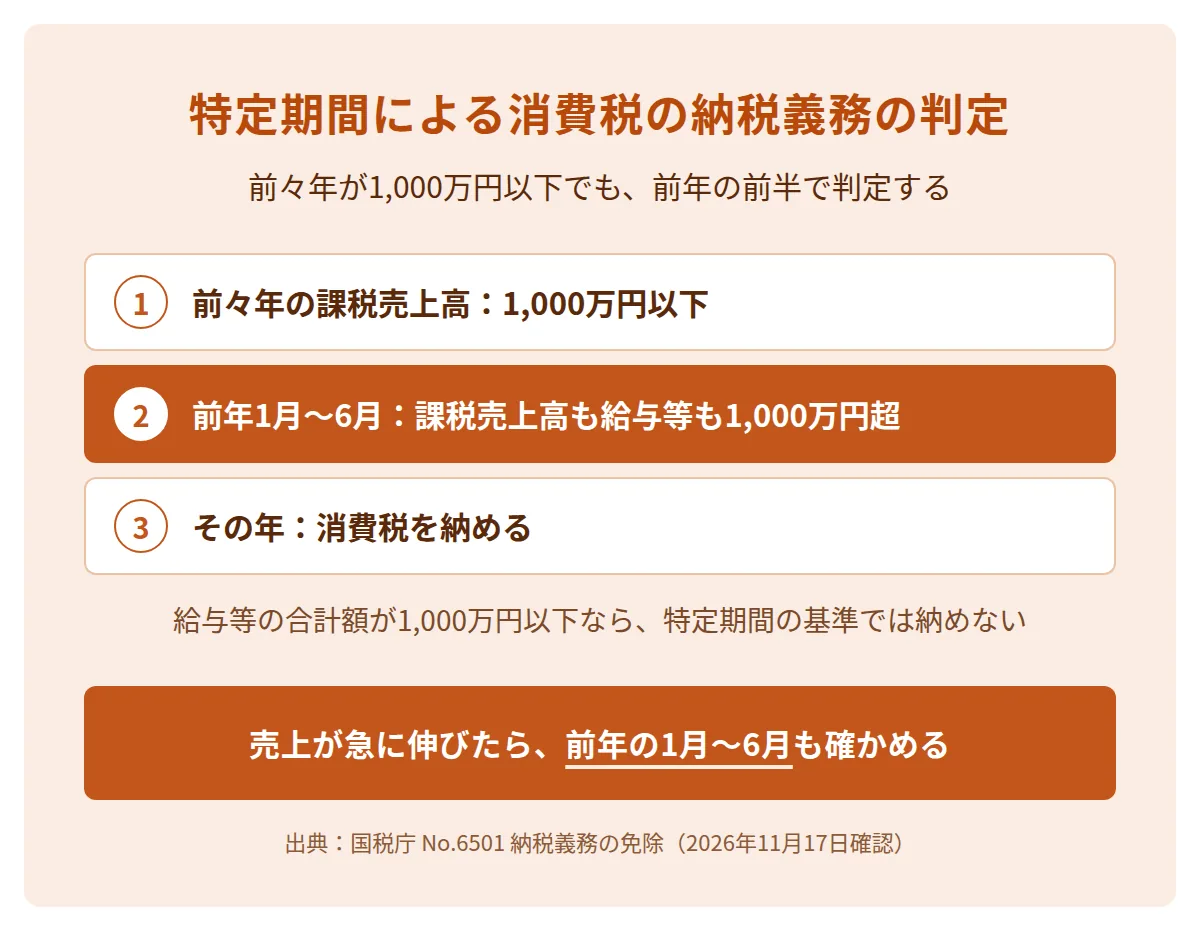
特定期間の判定は、課税売上高のかわりに、同じ期間に払った給与等の合計額で行うこともできます。どちらの基準で判定するかは、納税者が選べます。
前年の3月1日に開業した場合、特定期間は前年の3月1日から6月30日までです。判定に迷う場合は、税務署か税理士に確かめます。
人を雇わずに1人で仕事をしている人は給与等の合計額が0円のため、給与等の合計額で判定すれば特定期間の基準は超えません。前年の前半の売上が1,000万円を超えても、特定期間の基準では納めないことを選べます。
1,000万円以下でも消費税を納める場合
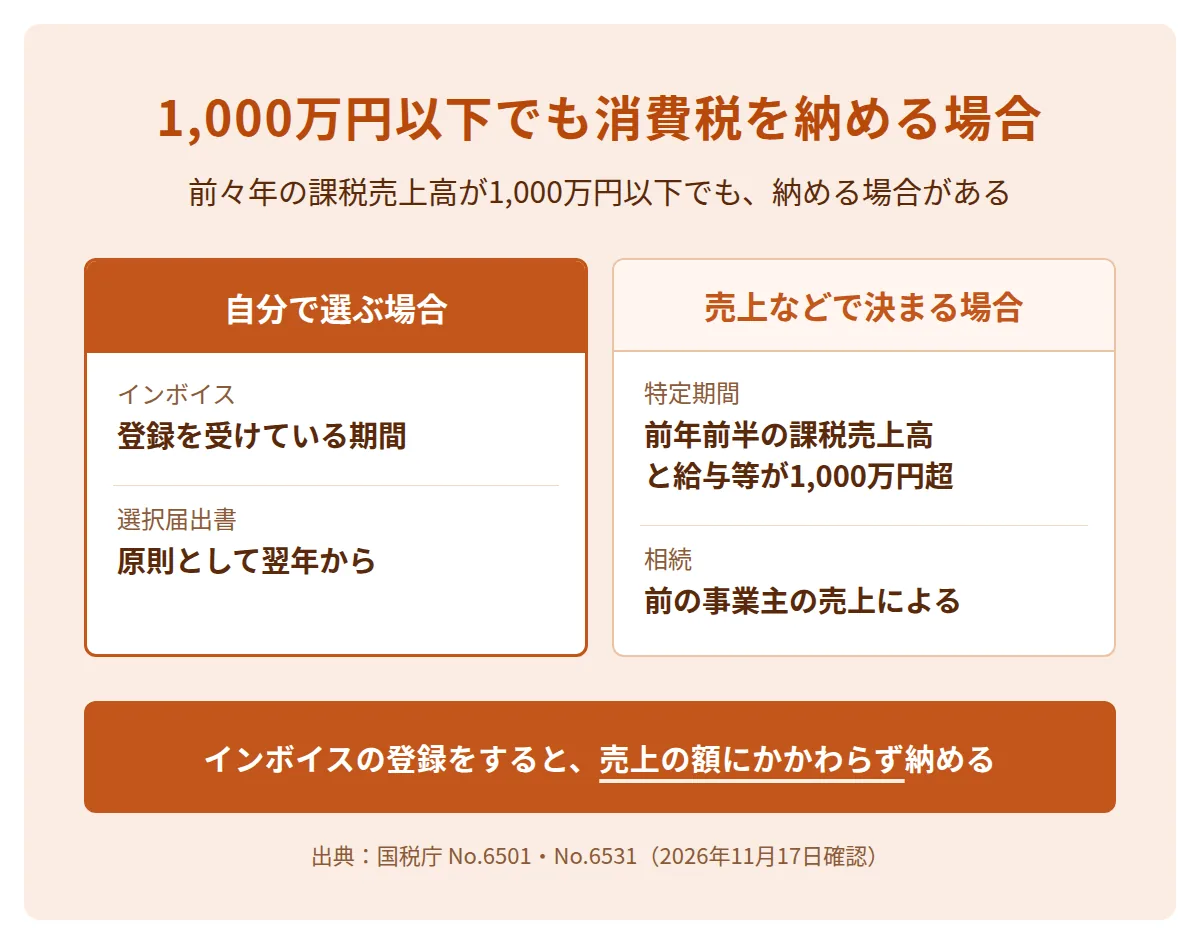
インボイスの登録をした場合と、課税事業者を自分で選んだ場合は、前々年の課税売上高が1,000万円以下でも消費税を納めます。インボイスの登録と課税事業者の選択は、取引先や事業の事情で個人事業主が自分で選ぶものです。
| 場合 | 納める期間 |
|---|---|
| インボイスの登録をした | 登録を受けている期間は、売上の額にかかわらず納める |
| 課税事業者選択届出書を出した | 原則として、出した年の翌年から納める |
| 特定期間の課税売上高と給与等の合計額がどちらも1,000万円を超えた | 特定期間を含む年の翌年に納める |
| 相続で事業を引き継いだ | 前の事業主の売上によっては納める |
インボイスの登録をした免税事業者には、納める額を軽くする特例があります。登録の判断と特例はフリーランスの請求書とインボイスの記事にあります。
開業1年目・2年目の消費税
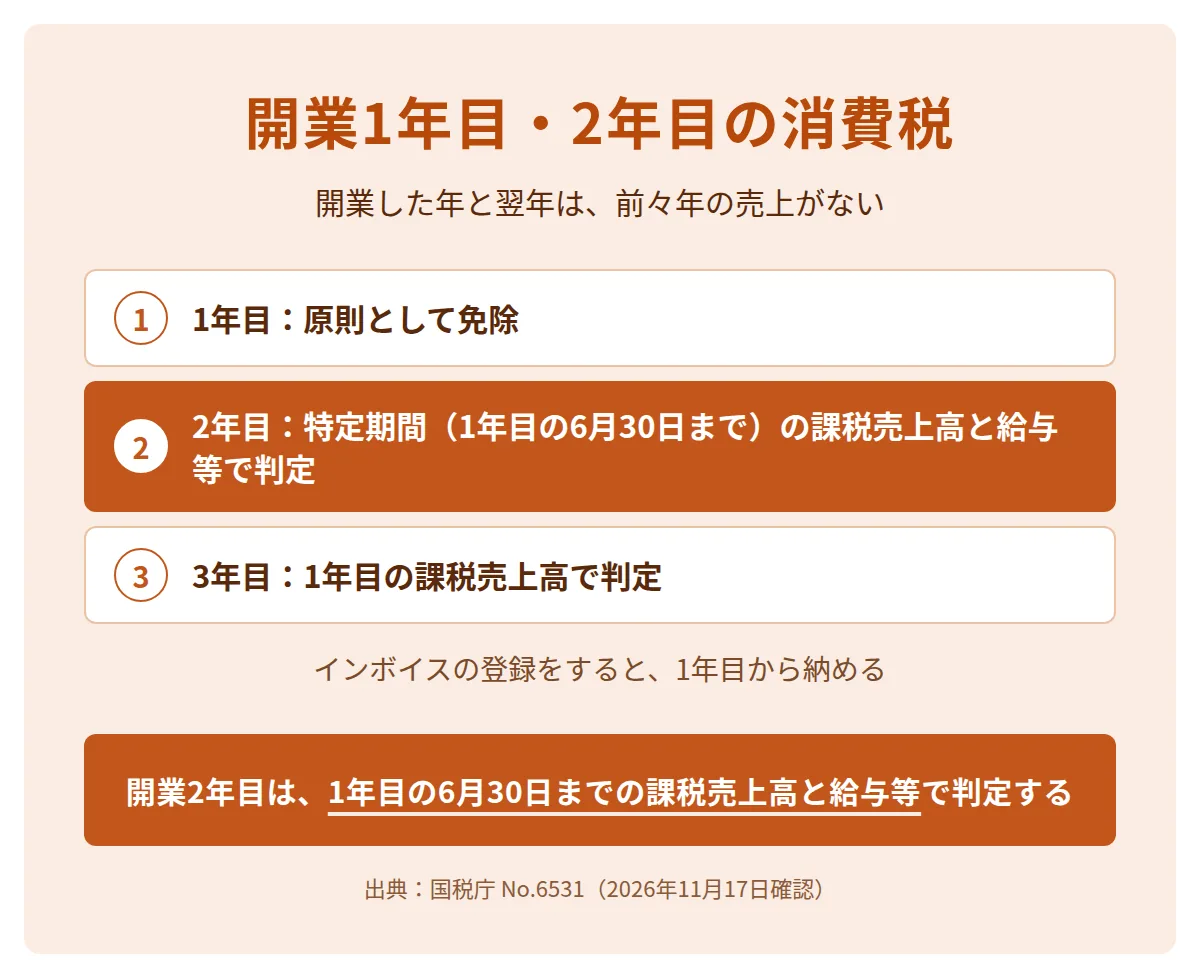
開業した年と翌年は前々年の売上がないため、原則として消費税を納める義務は免除されます。ただし、2年目は特定期間で判定します。
| 年 | 基準期間 | 判定 |
|---|---|---|
| 開業1年目 | なし | 原則として免除(インボイスの登録をすれば納める) |
| 開業2年目 | なし | 特定期間の課税売上高と給与等の合計額がどちらも1,000万円を超えれば納める |
| 開業3年目 | 開業1年目 | 1年目の課税売上高が1,000万円を超えれば納める |
開業2年目の特定期間は、開業1年目の1月1日から6月30日までです。その間に開業した場合は、開業日から6月30日までになります。開業の届出の出し方は開業届の記事にあります。
消費税の計算の方法
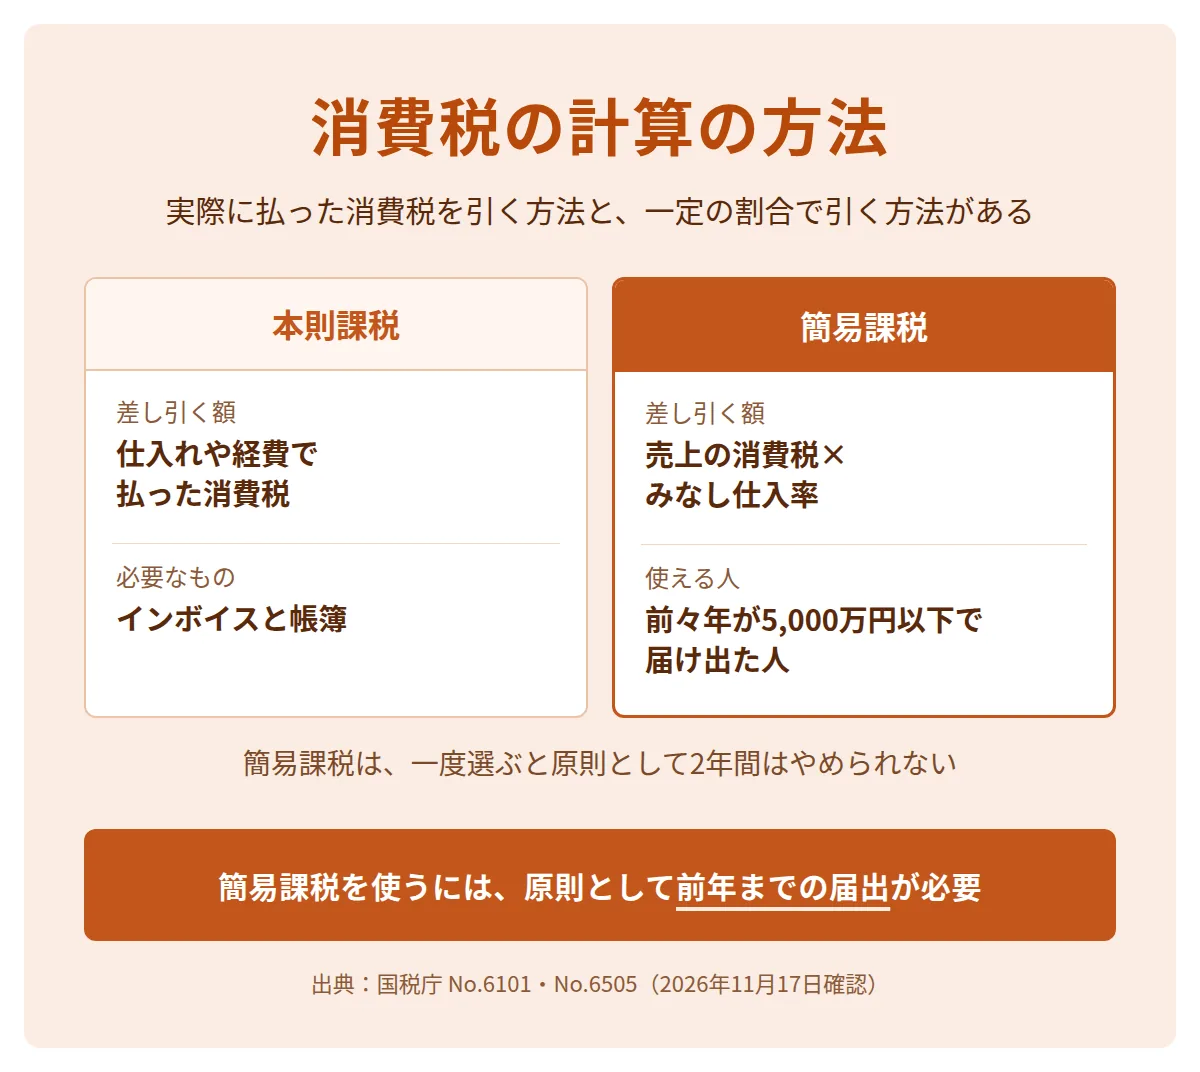
消費税の計算には、実際に払った消費税を差し引く本則課税と、売上の消費税に一定の割合をかけて差し引く簡易課税があります。簡易課税を使うには、前々年の課税売上高が5,000万円以下で、届出書を前もって出しておく必要があります。
| 方法 | 納める消費税の計算 |
|---|---|
| 本則課税 | 売上で受け取った消費税 − 仕入れや経費で払った消費税 |
| 簡易課税 | 売上で受け取った消費税 − 売上で受け取った消費税 × みなし仕入率 |
本則課税で仕入れや経費の消費税を差し引くには、原則として、インボイス(適格請求書)と帳簿の保存が必要です。簡易課税は、仕入れや経費の消費税を集計しないで計算できます。
簡易課税を選ぶには、「消費税簡易課税制度選択届出書」を、使いたい年の前年の12月31日までに出します。開業した年から使う場合は、開業した年のうちに出します。簡易課税は、一度選ぶと原則として2年間はやめられません。
簡易課税のみなし仕入率と事業区分
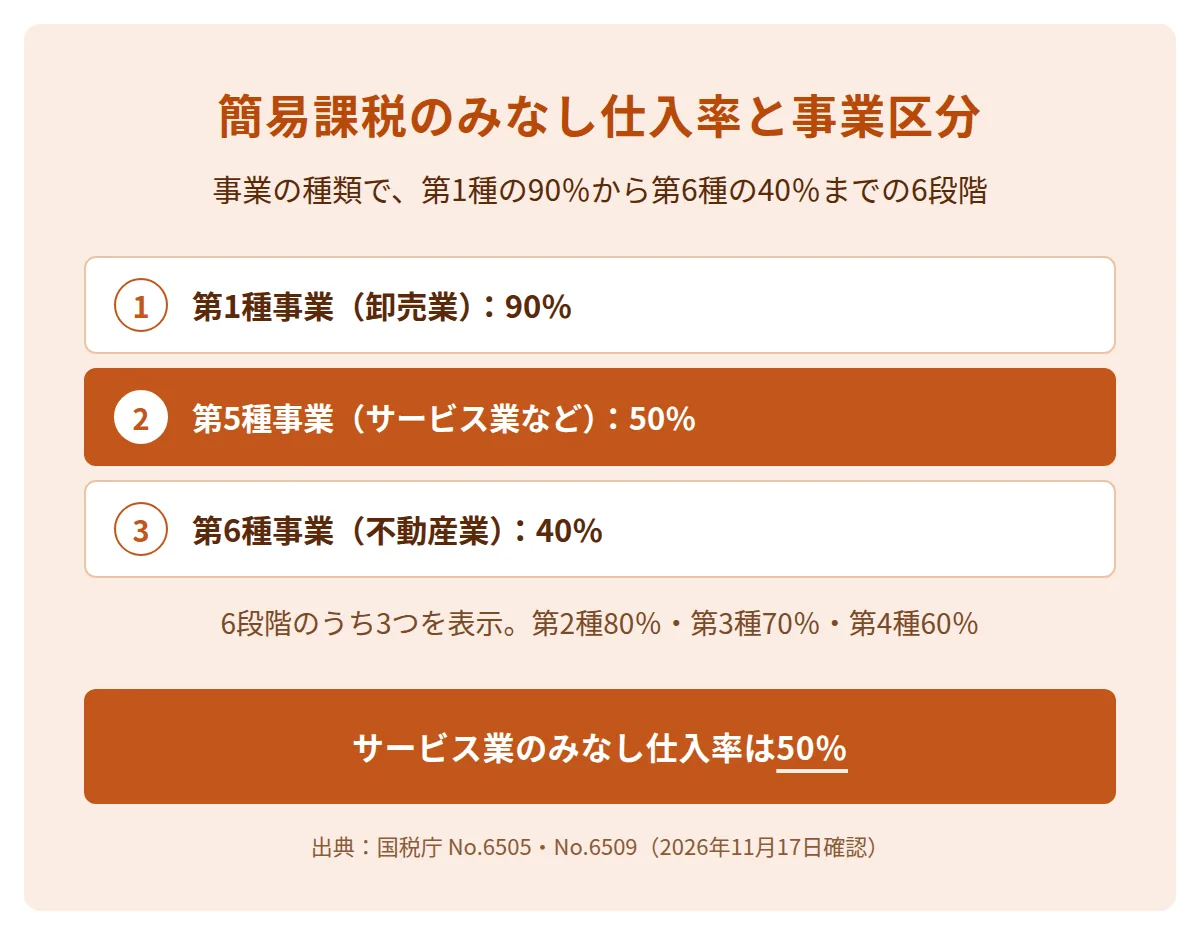
簡易課税のみなし仕入率は、事業の種類によって第1種の90%から第6種の40%までの6段階です。サービス業は第5種事業で、みなし仕入率は50%です。
| 事業区分 | みなし仕入率 | 主な事業 |
|---|---|---|
| 第1種事業 | 90% | 卸売業 |
| 第2種事業 | 80% | 小売業など |
| 第3種事業 | 70% | 建設業・製造業など |
| 第4種事業 | 60% | 飲食店業など、ほかの区分に当たらない事業 |
| 第5種事業 | 50% | 運輸通信業・金融業・保険業・サービス業(飲食店業を除く) |
| 第6種事業 | 40% | 不動産業 |
事業区分は、原則として売上ごとに判定し、おおむね日本標準産業分類をもとに決めます。2つ以上の事業をしている場合は、事業ごとに売上を分けて記帳します。
消費税の申告と納付の期限
個人事業主の消費税の確定申告と納付の期限は、翌年の3月31日です。所得税の確定申告の期限(3月15日)とは違う日です。
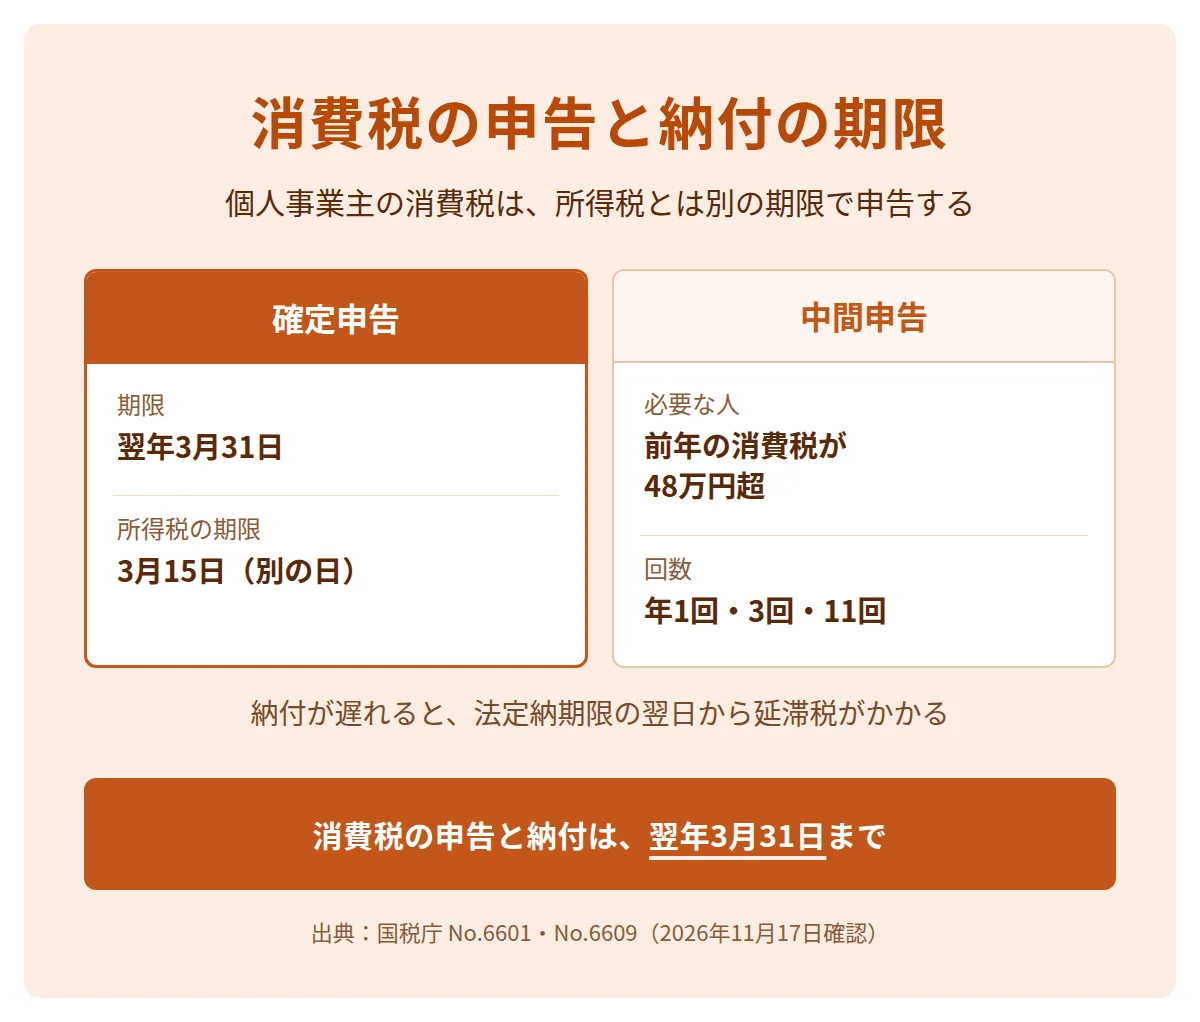
前年の消費税の額(地方消費税を除く)が48万円を超える場合は、年の途中で中間申告をして前払いします。
| 前年の確定消費税額 | 中間申告の回数 |
|---|---|
| 48万円以下 | 原則不要(任意の中間申告はできる) |
| 48万円超400万円以下 | 年1回 |
| 400万円超4,800万円以下 | 年3回 |
| 4,800万円超 | 年11回 |
中間申告で納めた額は、確定申告で差し引かれ、引ききれない額は還付されます。納付が遅れると、法定納期限の翌日から延滞税がかかります。
AI受託の提案と見積もりの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
AI受託・AIコンサルの消費税の事業区分と計算の例
国税庁の質疑応答は、ソフトウェア業・情報処理・提供サービス業と経営コンサルタント業を、簡易課税の第5種事業(みなし仕入率50%)としています。AIエージェントの開発やAIの導入の相談は、これらに当たるかで事業区分を確かめます。
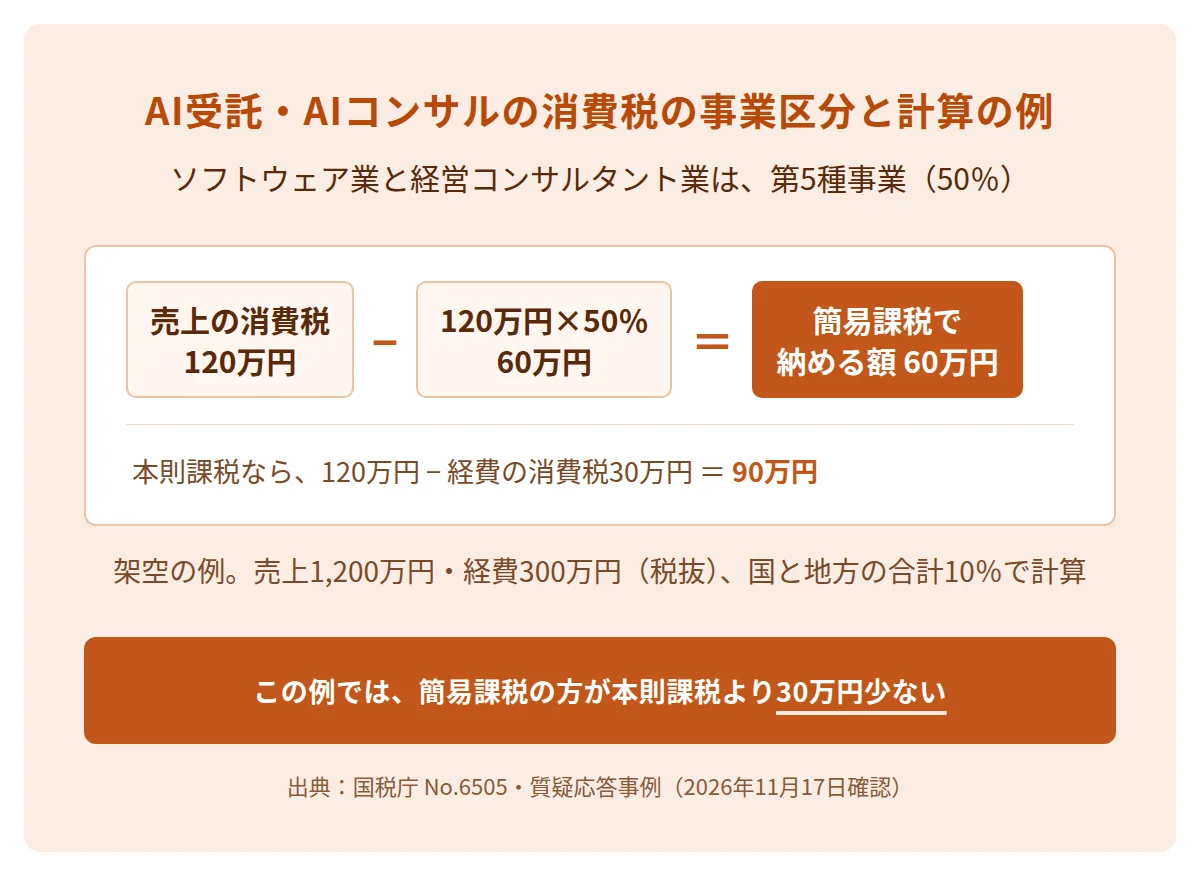
架空の例で、AI受託とAIコンサルの売上が税抜1,200万円、仕入れや経費が税抜300万円の課税事業者を考えます。国と地方を合わせた10%で計算します。
| 計算の方法(架空の例) | 納める消費税 |
|---|---|
| 本則課税 | 120万円 − 30万円 = 90万円 |
| 簡易課税(第5種・50%) | 120万円 − 120万円 × 50% = 60万円 |
AI顧問の月額の契約が増えると、年の課税売上高が1,000万円を超えることがあります。架空の例で、月額30万円のAI顧問を3社と続けると、年の売上は1,080万円です。この年の課税売上高が1,000万円を超えると、原則として2年後に課税事業者になります。
第5種事業では、仕入れや経費(課税仕入れ)が売上の50%より少ないと、簡易課税の方が納める額が少なくなります。外注費が多い年は、本則課税の方が少なくなる場合があります。
課税事業者になったら、見積書と請求書で、料金が税込か税抜かを明記します。見積書の書き方はフリーランスの見積書の記事にあります。事業区分の判定に迷う場合は、税務署か税理士に確かめます。
AI受託・AIコンサルの見積もりと商談の進め方を学べる講座
AI受託・AIコンサルの見積もりと商談の進め方は、AIエージェントの構築と合わせて、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、AIエージェントの構築だけでなく、提案・見積もり・商談の進め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIでは、プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。プログラムは次の4つです(2026年11月17日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AIコンサルの提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
個人事業主の消費税は、前々年の課税売上高が1,000万円を超えると納めます。前年前半の売上やインボイスの登録でも、納める場合があります。
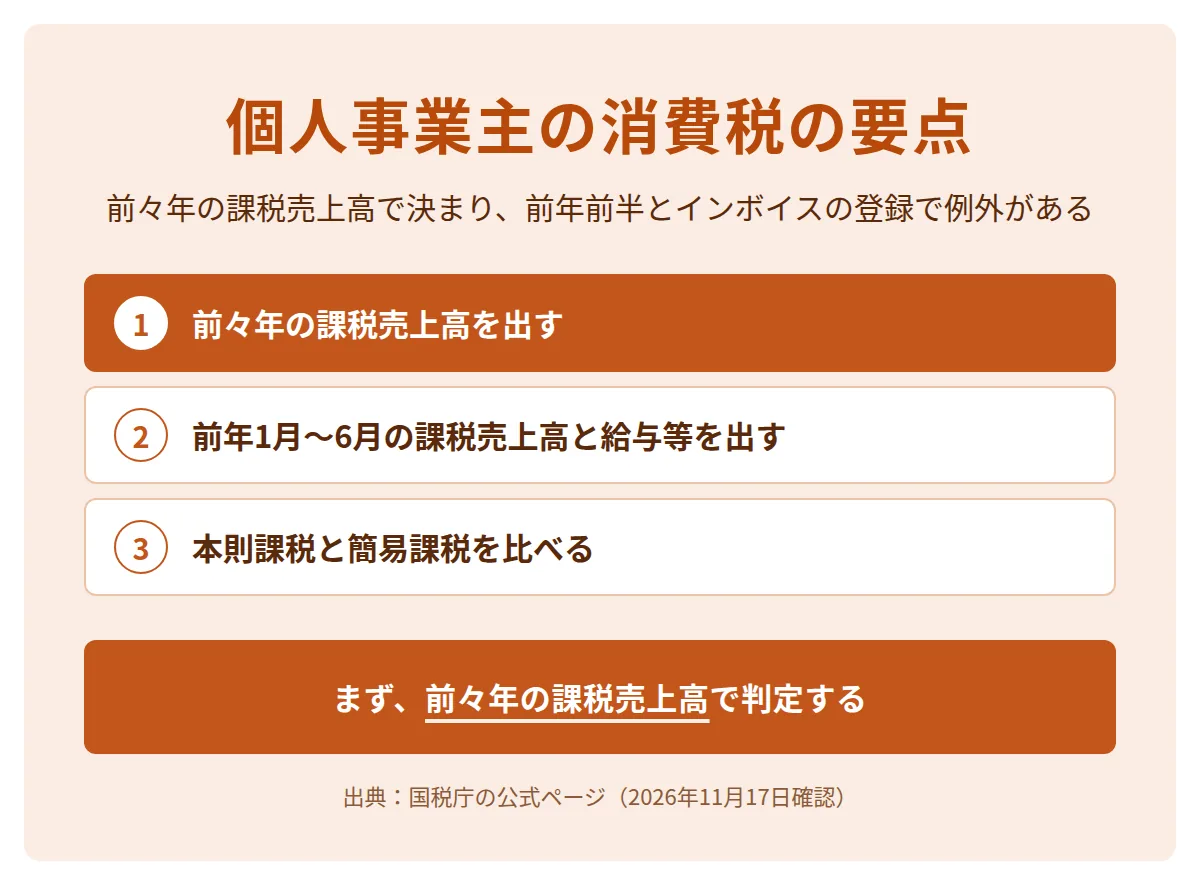
- 基準期間は前々年、特定期間は前年の1月1日から6月30日です。
- インボイスの登録をすると、売上の額にかかわらず納めます。
- 簡易課税は、前々年の課税売上高が5,000万円以下で、原則として前年までに届け出た人が使えます。
- サービス業は第5種事業で、みなし仕入率は50%です。
- 申告と納付の期限は翌年の3月31日です。
最初にやることは、前々年と前年前半の課税売上高を帳簿から出し、今年と来年に納めるかを判定することです。
よくある質問
売上が1,000万円を超えた年から、消費税を納めますか?
いいえ。原則として、1,000万円を超えた年の2年後から納めます。ただし、その年の1月から6月の課税売上高と給与等の合計額がどちらも1,000万円を超えていれば、翌年から納めます。
1,000万円は税込と税抜のどちらで判定しますか?
前々年に課税事業者だった場合は、売上から消費税を除いた税抜の額で判定します。前々年に免税事業者だった場合は、売上を税抜きの額に直さずに判定します。
簡易課税をやめるにはどうしますか?
やめたい年の前年の12月31日までに、「消費税簡易課税制度選択不適用届出書」を税務署に出します。事業を廃止した場合を除き、簡易課税を始めた年から2年を経過する日の属する年の初日以後でないと出せません。
赤字の年でも消費税を納めますか?
課税事業者は、所得税の所得が赤字でも、売上で受け取った消費税が払った消費税より多ければ納めます。消費税の計算は、所得とは別に行います。