個人事業主の開業資金の融資 日本政策金融公庫の創業融資と自治体の制度融資、利率・必要書類と申込みの流れ【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主の開業資金は、日本政策金融公庫の創業融資や、自治体の制度融資で借りられます。公庫の新規開業・スタートアップ支援資金は、融資限度額7,200万円です。創業期の人は、原則として無担保・無保証人で利用できます。
借りる額は、設備資金と運転資金に分けて見積もり、自己資金と合わせて決めます。申込みには創業計画書が必要です。
この記事を読むと、どこにいくら申し込むかと、申込みまでにそろえる書類を決められます。内容は日本政策金融公庫と東京都の公式ページで2026年11月17日に確認しました。
この記事の結論
- 借り先:個人事業主の開業資金は、日本政策金融公庫の創業融資か自治体の制度融資で借りられる
- 公庫の創業融資:新規開業・スタートアップ支援資金は限度額7,200万円で、創業期は原則として無担保・無保証人
- 利率:基準利率と特別利率に分かれ、女性・35歳未満・55歳以上の人などは特別利率Aの対象
- 必要書類:これから始める人は、創業計画書・本人確認書類・送金先の通帳などをインターネット申込でアップロードする
- 借入額:設備資金と運転資金の合計から自己資金を引いて決め、AI受託は入金までの運転資金が中心
COACH AIで、AI受託の始め方と見積もりの作り方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
個人事業主が開業資金を借りる方法
個人事業主が開業資金を借りる主な方法は、日本政策金融公庫の創業融資と、都道府県・市区町村の制度融資の2つです。創業融資とは、これから事業を始める人や、始めて間もない人のための融資です。
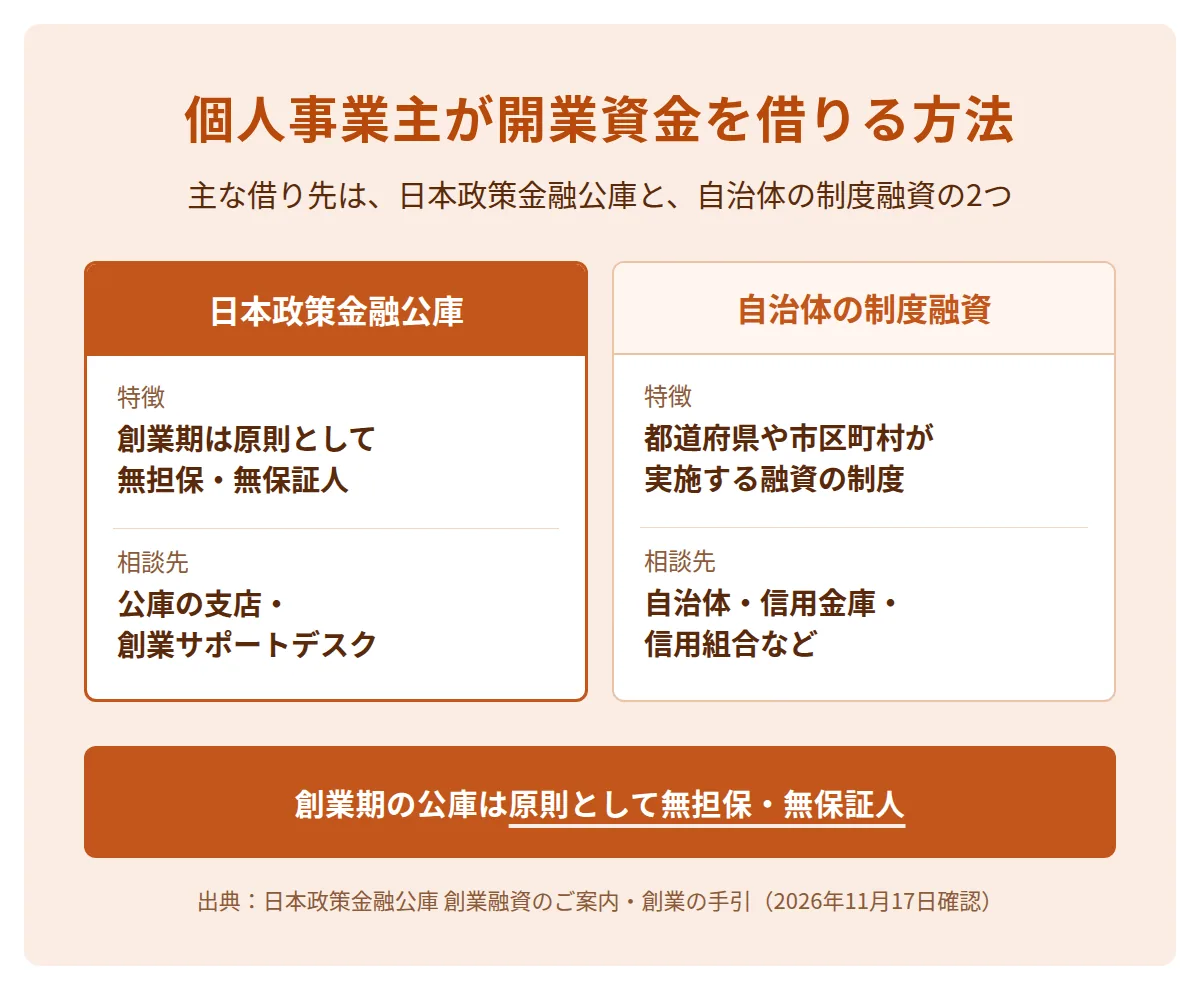
| 借り先 | 特徴 | 相談先 |
|---|---|---|
| 日本政策金融公庫(国民生活事業) | 創業期は原則として無担保・無保証人 | 公庫の支店・創業サポートデスク |
| 自治体の制度融資 | 都道府県や市区町村が実施する融資の制度 | 自治体・信用金庫・信用組合など |
公庫の創業融資のご案内は、創業期を「新たに事業を始める方または事業開始後税務申告を2期終えていない方」としています。公庫は、創業期は営業実績が乏しいなどの理由で、資金調達が難しい場合が少なくないとしています。
補助金は返済不要(原則)ですが、精算払いや補助率などの制約があり、返済が必要な融資とは別の資金です(日本政策金融公庫 創業の手引)。
日本政策金融公庫の新規開業・スタートアップ支援資金
新規開業・スタートアップ支援資金は、新たに事業を始める人か、事業開始後おおむね7年以内の人が使える、公庫の創業融資です。設備資金と運転資金の両方に使え、融資限度額は7,200万円です。
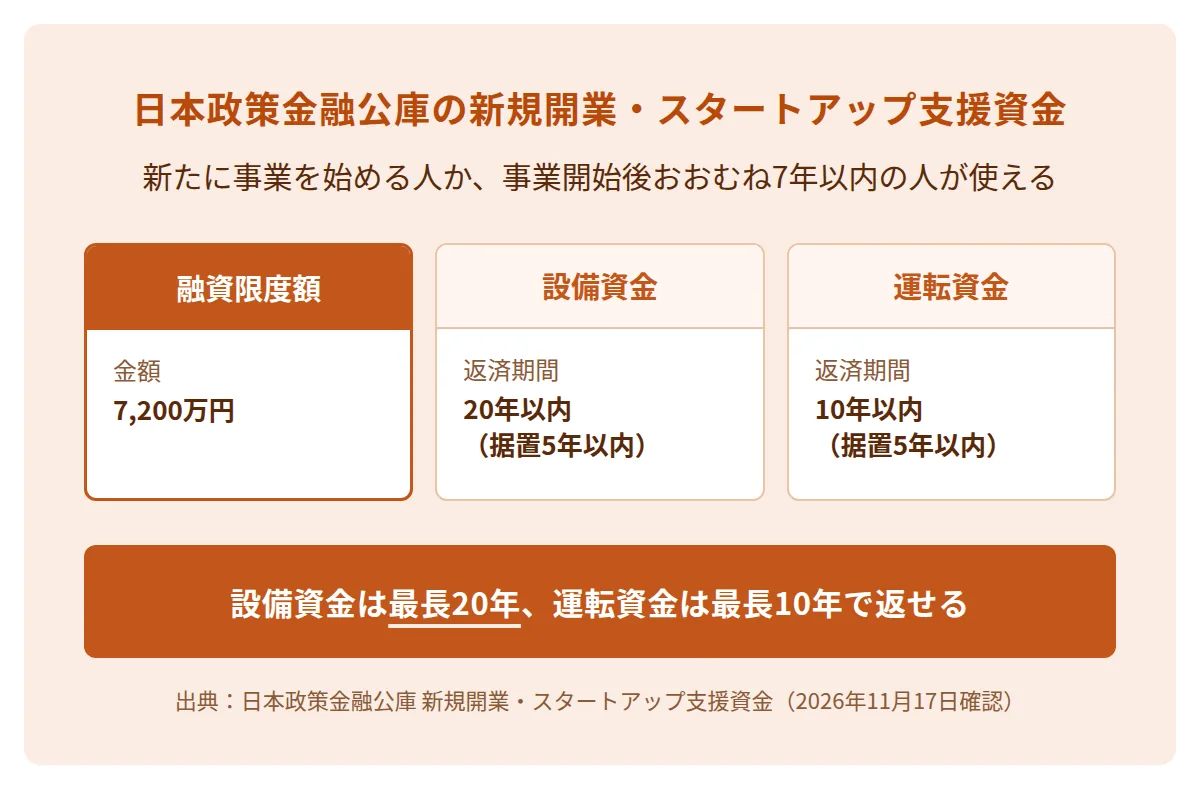
| 項目 | 公庫の公式ページの内容 |
|---|---|
| 使える人 | 新たに事業を始める人、または事業開始後おおむね7年以内の人 |
| お使いみち | 事業を始めるため、または事業開始後に必要な設備資金と運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金20年以内・運転資金10年以内(どちらも据置期間5年以内) |
| 担保・保証人 | 希望を聞いて相談(創業期は原則として無担保・無保証人) |
設備資金とはパソコンや店舗など事業に使う物を買うお金で、運転資金とは外注費や家賃など毎月の支払いに充てるお金です。据置期間とは、元金を返さず利息だけを払う期間です。
使える人は、事業計画を適正に作り、その計画を進める能力が十分にあると認められる人に限られます。公庫は、創業計画書の提出などで計画の内容を確かめるとしています。
創業融資の利率の見方
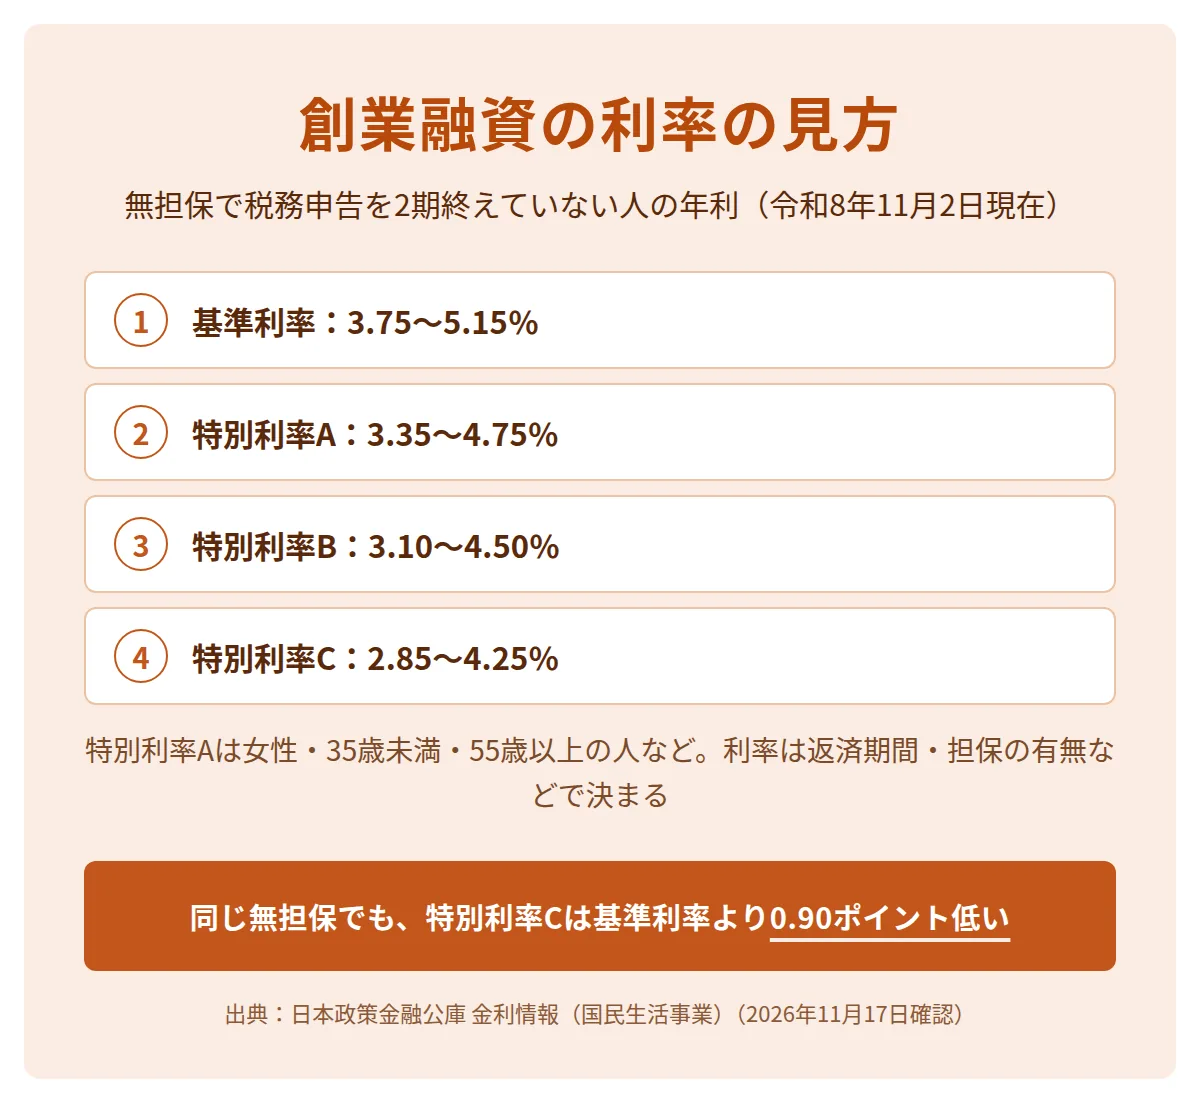
公庫の利率は、基準利率と、要件に当てはまる人の特別利率に分かれ、担保の有無や返済期間で決まります。金利情報のページは、税務申告を2期終えていない人で無担保の場合の利率を次のように示しています。
| 利率の区分 | 年利(令和8年11月2日現在) |
|---|---|
| 基準利率 | 3.75〜5.15% |
| 特別利率A | 3.35〜4.75% |
| 特別利率B | 3.10〜4.50% |
| 特別利率C | 2.85〜4.25% |
新規開業・スタートアップ支援資金では、女性、35歳未満、55歳以上の人などが特別利率Aの対象です(土地にかかる資金は原則として除く)。創業塾や創業セミナーなどの認定特定創業支援等事業を受け、認定市区町村が発行する証明書(有効なものに限る)を取得した人も特別利率Aです。そのうち女性・35歳未満・55歳以上の人は、特別利率Bです。
創業融資のご案内は、創業期の人の利率を原則として0.65%(雇用の拡大を図る場合は0.9%)引き下げるとしています。表の利率との関係と、実際に適用される利率は、申込み先の支店で確かめます。利率は金融情勢で変わります。
特別利率の要件に当てはまるかを、年齢と、創業塾などの証明書の有無で申込みの前に確かめます。証明書は創業塾などを受けた後に認定市区町村が発行するため、受講の時期を申込みの前に入れておきます。
自治体の制度融資と創業者向けの融資
制度融資とは、都道府県や市区町村が実施する融資の制度です。条件は自治体ごとに違うため、創業する地域の自治体のページで確かめます。
公庫の創業の手引も、都道府県や市区町村の制度融資を、金融機関からの借入の選択肢として挙げています。
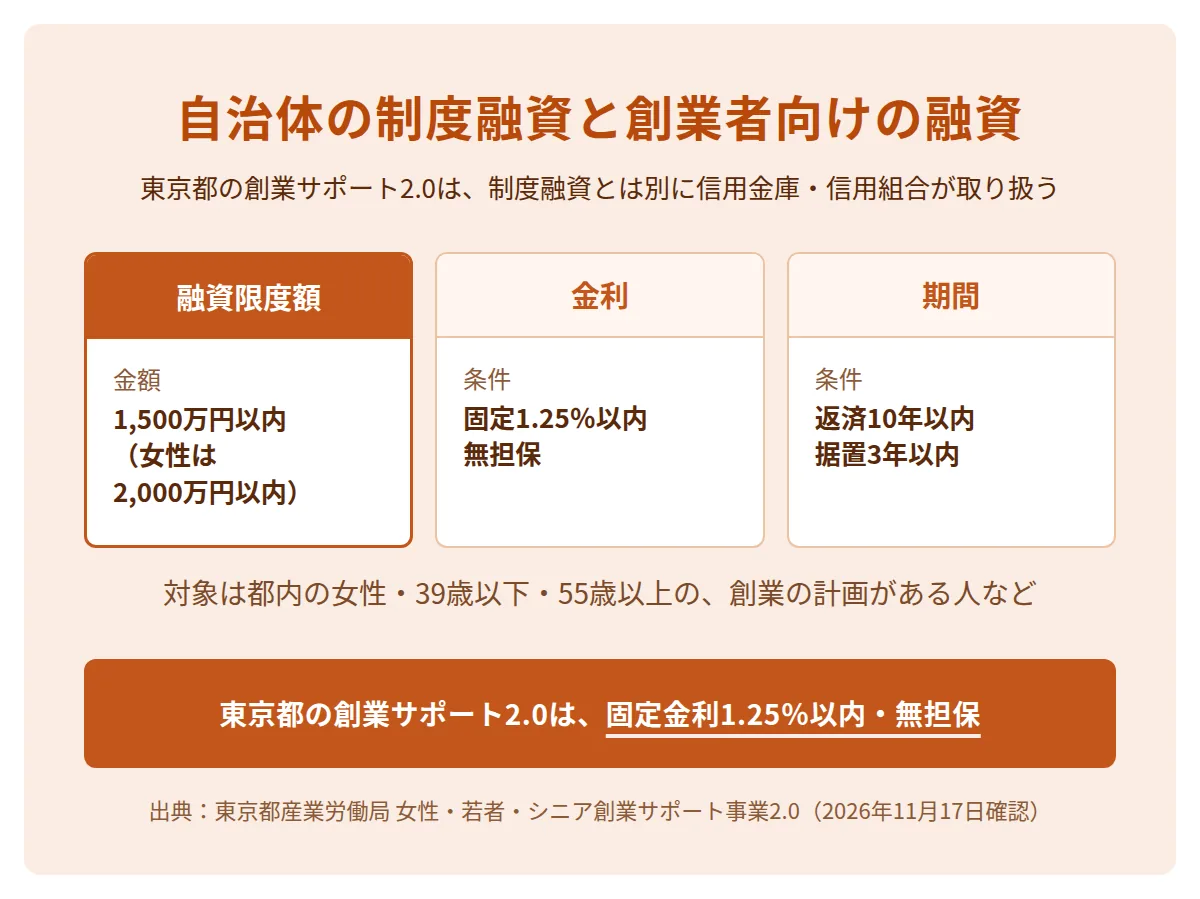
制度融資とは別に、自治体が地域の金融機関の団体と組んで行う創業者向けの融資もあります。例として、東京都の「女性・若者・シニア創業サポート2.0」は、東京都・東京都信用金庫協会・東京都信用組合協会が創設した事業です。都内の信用金庫・信用組合が融資を取り扱い、融資の前後に創業の専門家が無料で経営の支援をします。
| 項目 | 東京都の女性・若者・シニア創業サポート2.0 |
|---|---|
| 対象 | 都内の女性、39歳以下、55歳以上で、創業の計画がある人か創業後5年未満(女性は7年未満)の人。地域の需要や雇用を支える事業 |
| 融資限度額 | 1,500万円以内(女性は2,000万円以内)。運転資金だけは750万円以内(女性は1,000万円以内) |
| 条件 | 固定金利1.25%以内・無担保・返済期間10年以内・据置期間3年以内 |
| 保証人 | 個人事業主は不要 |
創業融資の必要書類
これから事業を始める人や始めて間もない人が公庫に初めて申し込むときは、創業計画書・本人確認書類・送金先の預金通帳の写しを、インターネット申込でアップロードします。設備資金を申し込む場合は、見積書も必要です。
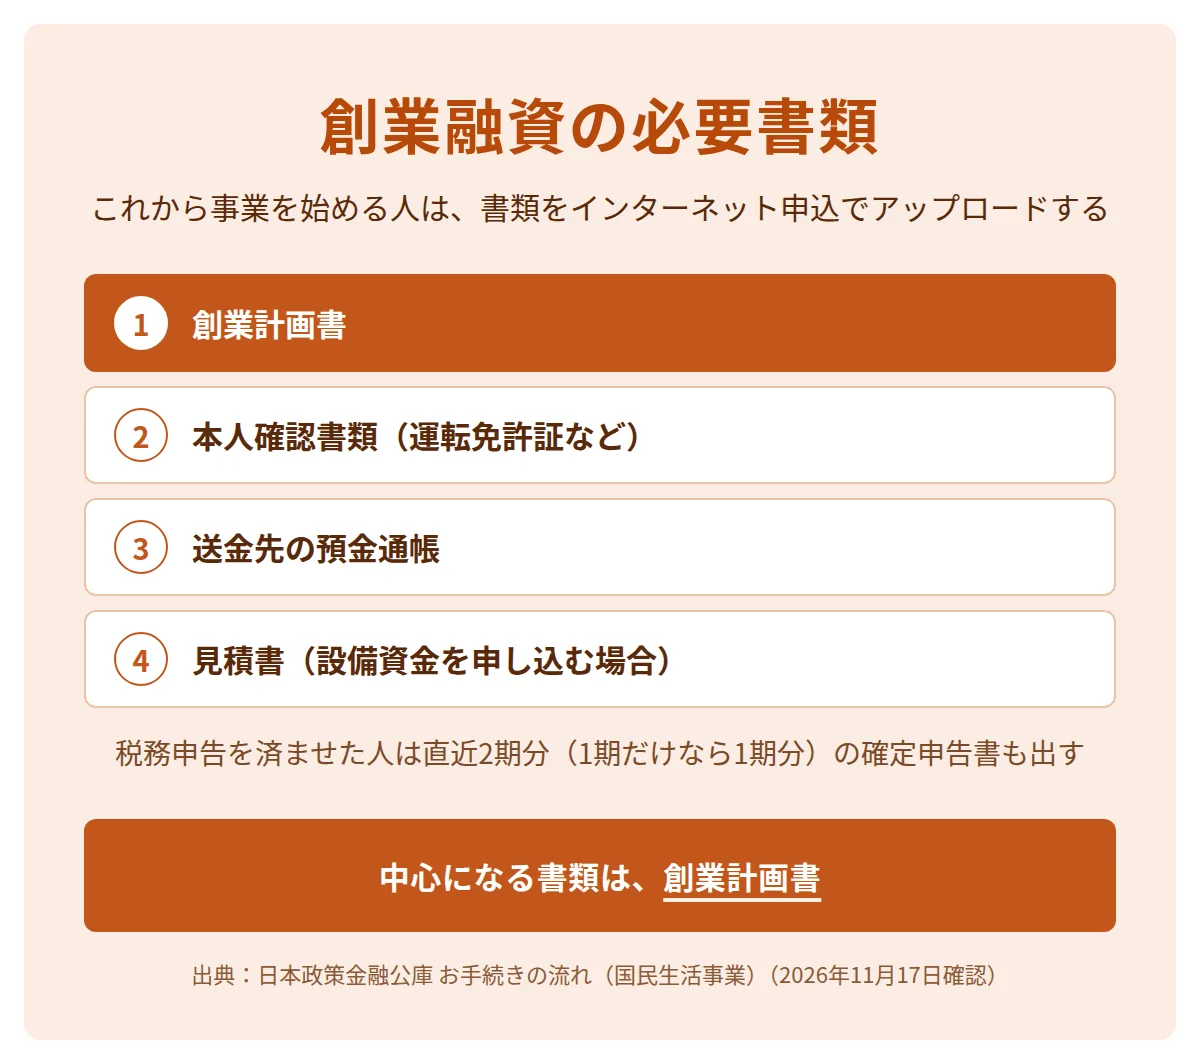
公庫の創業融資の主な提出書類(初めて利用する人)
- 計画:創業計画書(これから始める人・始めて間もない人。それ以外の人は企業概要書)
- 申告:直近2期分の確定申告書(1期だけの人は1期分・申告前の人は不要)
- 見積:設備資金を申し込む場合の見積書
- 口座:送金先の預金通帳(表紙と見開き1ページ目)
- 本人:運転免許証・マイナンバーカード・パスポートのどれか
許可や届出が必要な事業では、許認可証なども提出します(これから取得する場合は申込み時には不要)。公庫は、創業計画書の代わりに、自分で作った計画書を提出してもよいとしています。
送金先に事業用の口座を指定すると、借りたお金と返済の記録を生活費と分けて管理できます。
創業融資の申込みから返済までの流れ
公庫の創業融資は、相談・申込み・面談・審査・契約・送金の順に進み、返済は原則として毎月です。相談は電話・支店の窓口・オンラインででき、窓口とオンラインは事前の予約が必要です。
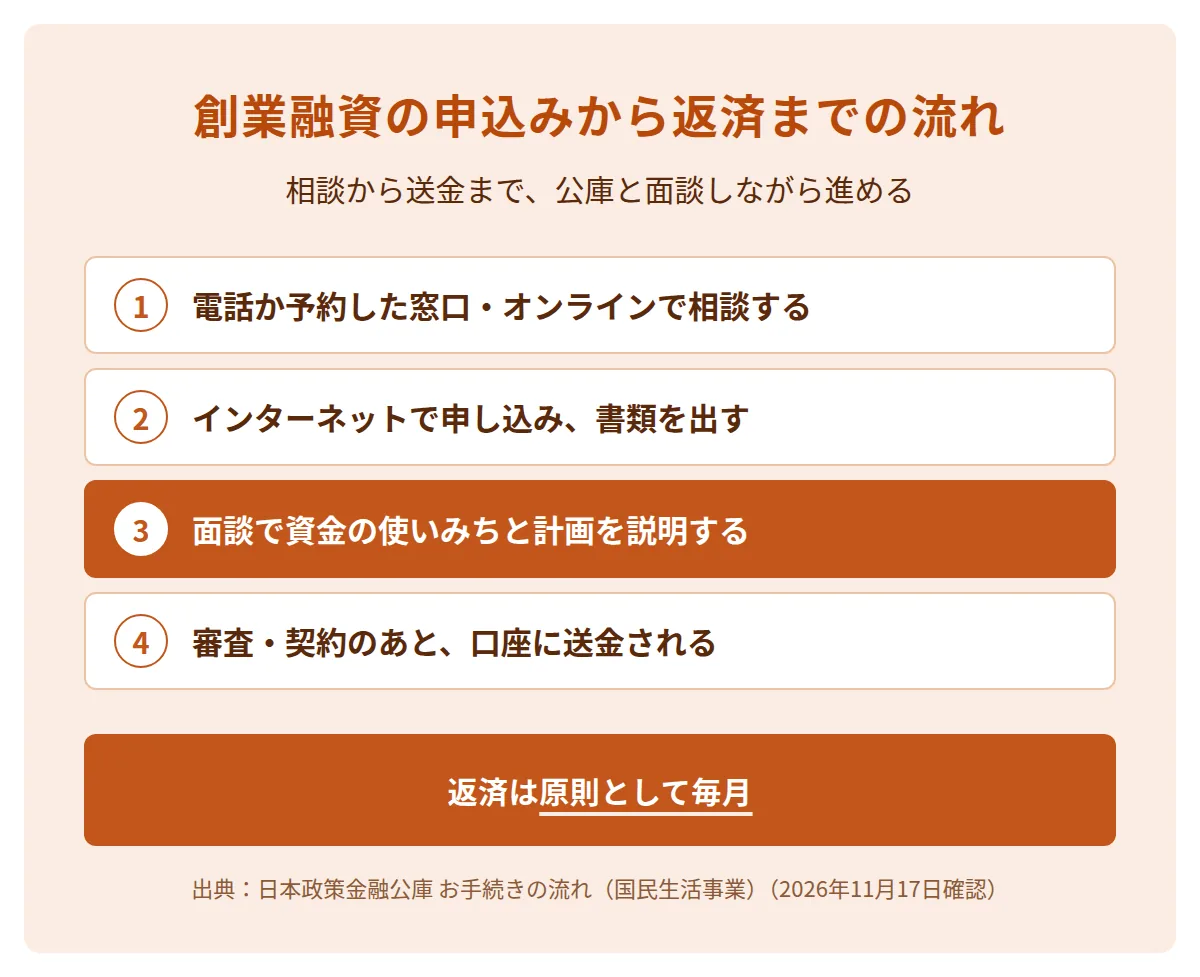
- 相談する電話か、予約した支店・オンラインで相談する
- インターネットで申し込む創業計画書などをアップロードする
- 面談を受ける資金のお使いみちと事業計画を説明する
- 審査を待つ公庫が事業所の予定地を訪ねて審査する
- 契約する電子契約サービスで契約の手続きをする
- 送金を受ける指定した口座に融資金が送られる
面談では、事業計画に関連する資料や、資産・負債が分かる書類を用意します。返済の方法は、元金均等返済・元利均等返済・ステップ(段階)返済などから選びます。
審査の結果、希望どおりにならない場合もあります。商工会議所・商工会でも、公庫の融資の相談を受け付けています。
AI受託の事業の始め方と、最初の顧客への提案の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
開業資金の借入額の決め方
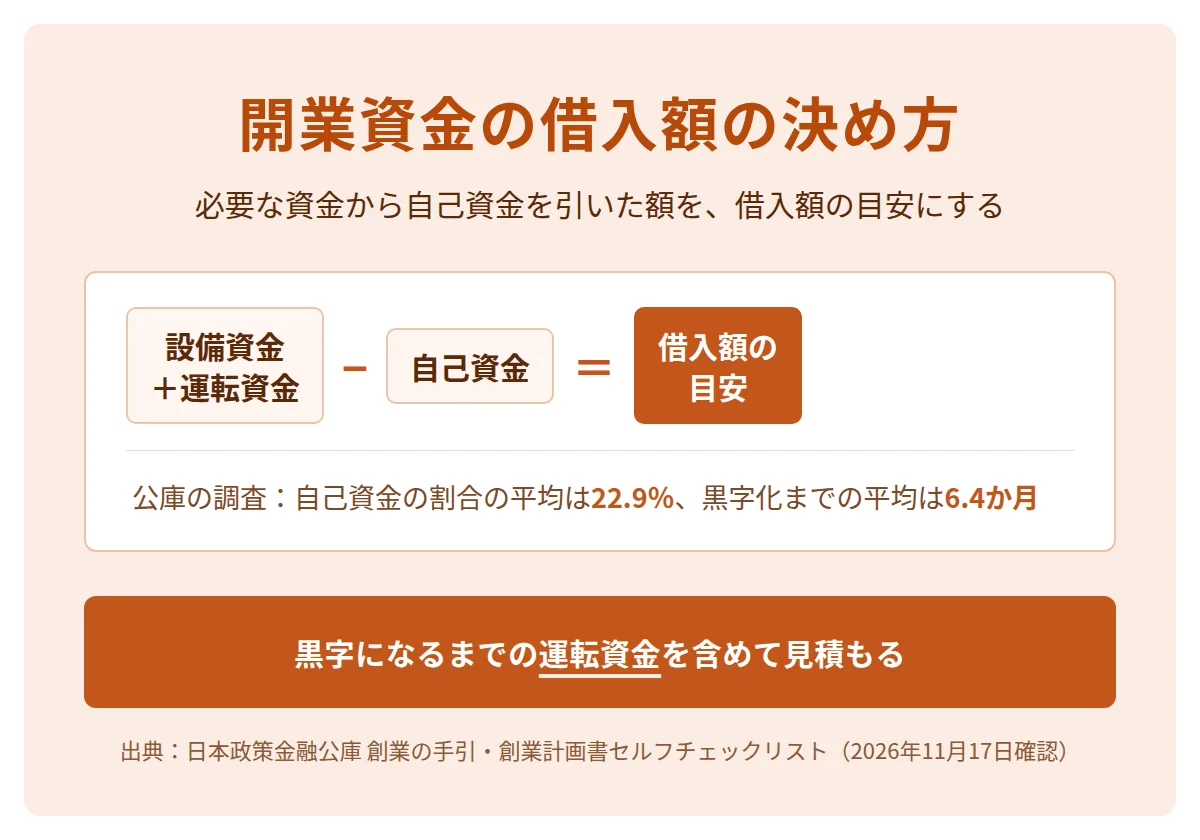
借入額は、必要な資金の合計から自己資金を引いた額を目安に決め、必要な資金と調達の方法の合計を一致させます。公庫の創業計画書は、必要な資金を設備資金と運転資金に分けて書く形です。
| 欄 | 書く項目 |
|---|---|
| 必要な資金 | 設備資金(パソコン・機器など。見積書の金額)と運転資金(外注費・家賃・諸経費など) |
| 調達の方法 | 自己資金・親族や知人からの借入・公庫や金融機関からの借入 |
2つの欄の合計は一致させます。
公庫の創業の手引は、調達の総額に占める自己資金の割合の平均を22.9%としています(日本公庫 2025年度新規開業実態調査)。黒字になるまでにかかった期間の平均は6.4か月です(日本公庫 2025年版新規開業白書)。
公庫の創業計画書セルフチェックリストは、半年程度の赤字を補う運転資金を検討しているかを確かめる項目を置いています。自己資金が少なく、借入に頼る計画になっていないかも確認の項目です。
AI受託・AIコンサルの開業資金
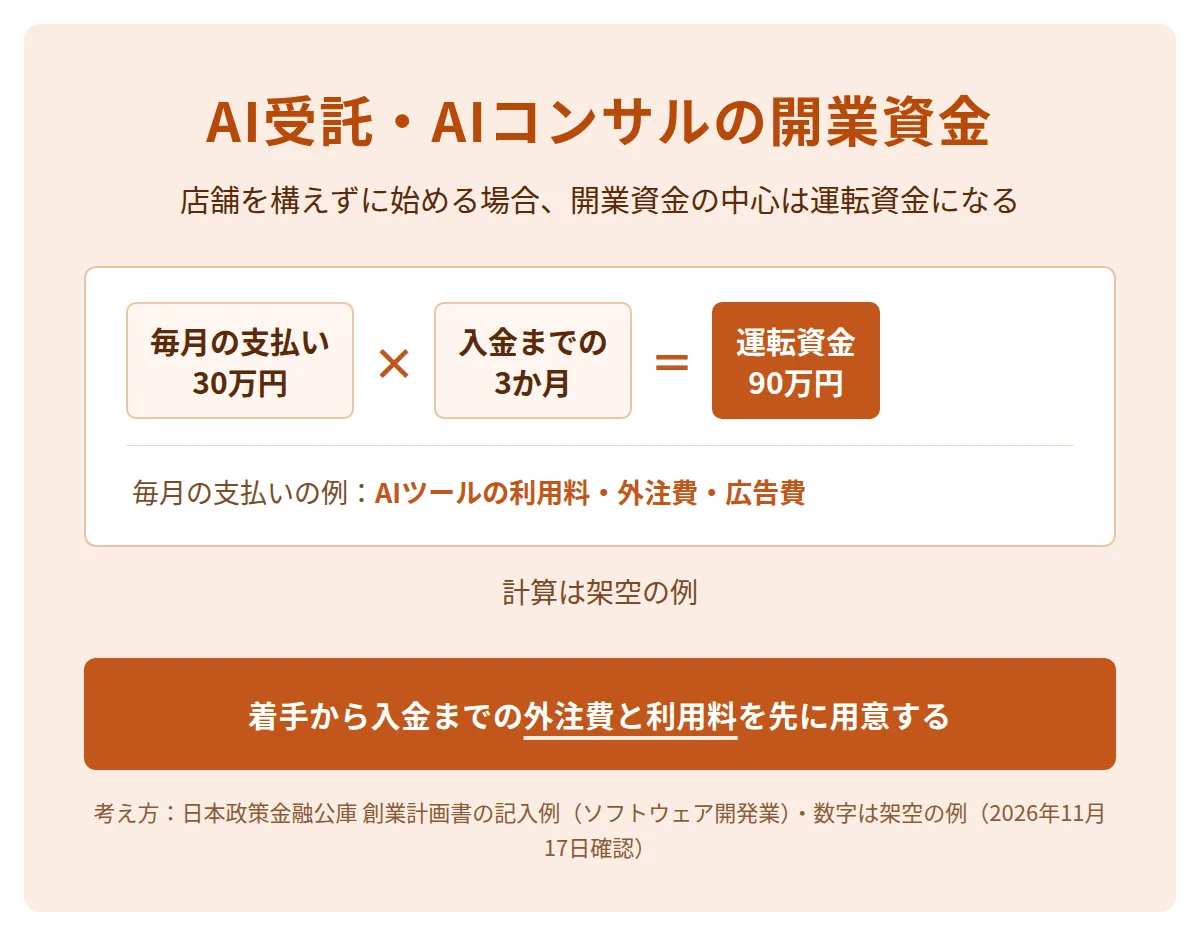
AI受託やAIコンサルを店舗を構えずに始める場合、開業資金の中心は運転資金になります。入金までの外注費やツールの利用料を何か月分用意するかが、必要な運転資金の額を決めます。
| 資金 | AI受託・AIコンサルの例 |
|---|---|
| 設備資金 | パソコン・周辺機器 |
| 運転資金 | AIツール・クラウドの利用料、開発やデザインの外注費、広告費、事務所の家賃 |
公庫の創業計画書の記入例(ソフトウェア開発業)は、運転資金の内訳に外注費と諸経費の支払いを挙げています。システムの開発に最短でも3か月かかるため、つなぎ資金が必要だと書いています。
AI受託でも、着手から納品・入金までの期間に、外注費やツールの利用料を先に払うことがあります。たとえば毎月の支払いが30万円で、入金まで3か月かかるなら、運転資金は90万円です(架空の例)。
パソコンなど10万円以上の物の経費の扱いは個人事業主の経費の記事に、AI受託の受け方と料金の決め方は個人で始めるAI受託の記事にあります。
AI受託の始め方と見積もりの作り方を学べる講座
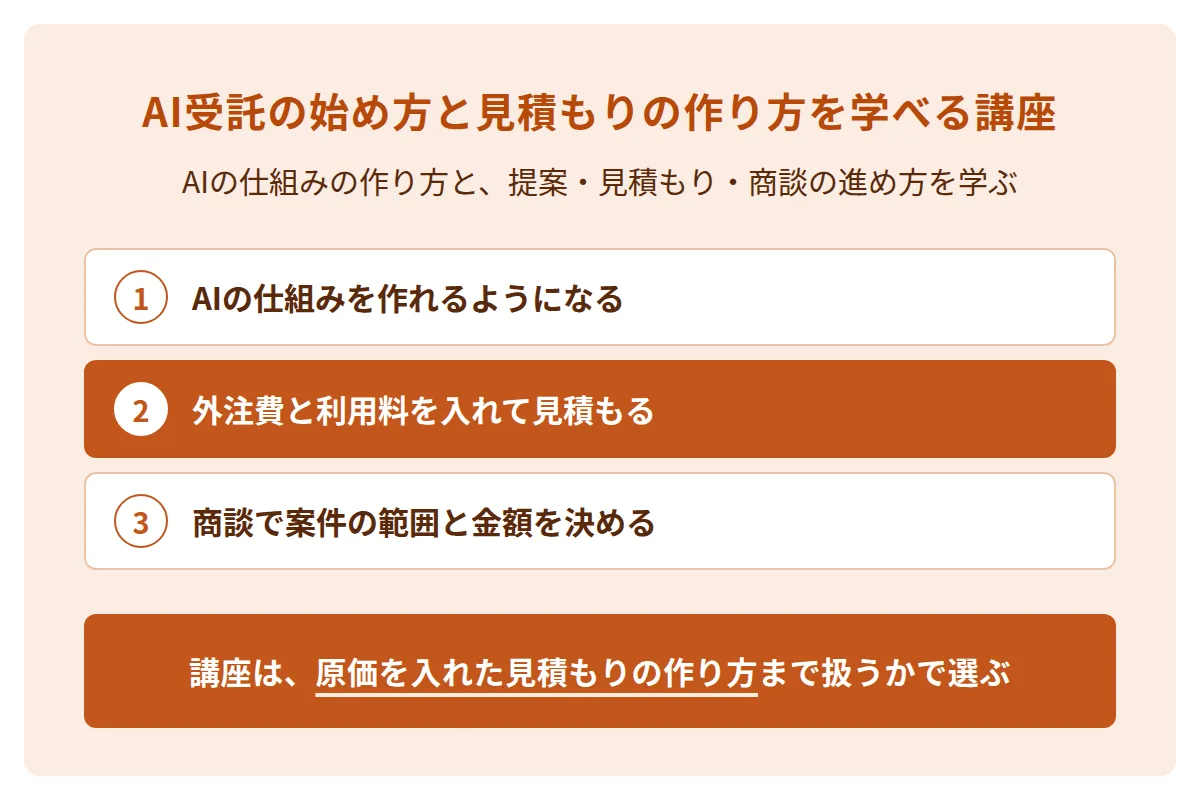
AI受託の始め方と見積もりの作り方は、AIの仕組みの作り方と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、外注費やツールの利用料を入れた見積もりの作り方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。プログラムは次の4つです(2026年11月17日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
外注費とツールの利用料を入れたAI受託の見積もりの作り方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
個人事業主の開業資金は、日本政策金融公庫の創業融資か、自治体の制度融資で借りられます。借りる額は、設備資金と運転資金の合計から自己資金を引いて決めます。
- 新規開業・スタートアップ支援資金は、融資限度額7,200万円で、創業期は原則として無担保・無保証人です。
- 利率は基準利率と特別利率に分かれ、女性・35歳未満・55歳以上の人などは特別利率Aの対象です。
- 東京都の創業サポート2.0は、制度融資とは別の創業者向けの融資で、固定金利1.25%以内・無担保です。
- 公庫への申込みは、創業計画書・本人確認書類・送金先の通帳などをインターネットでアップロードします。
- AI受託の開業資金は、入金までの外注費とツールの利用料が中心です。
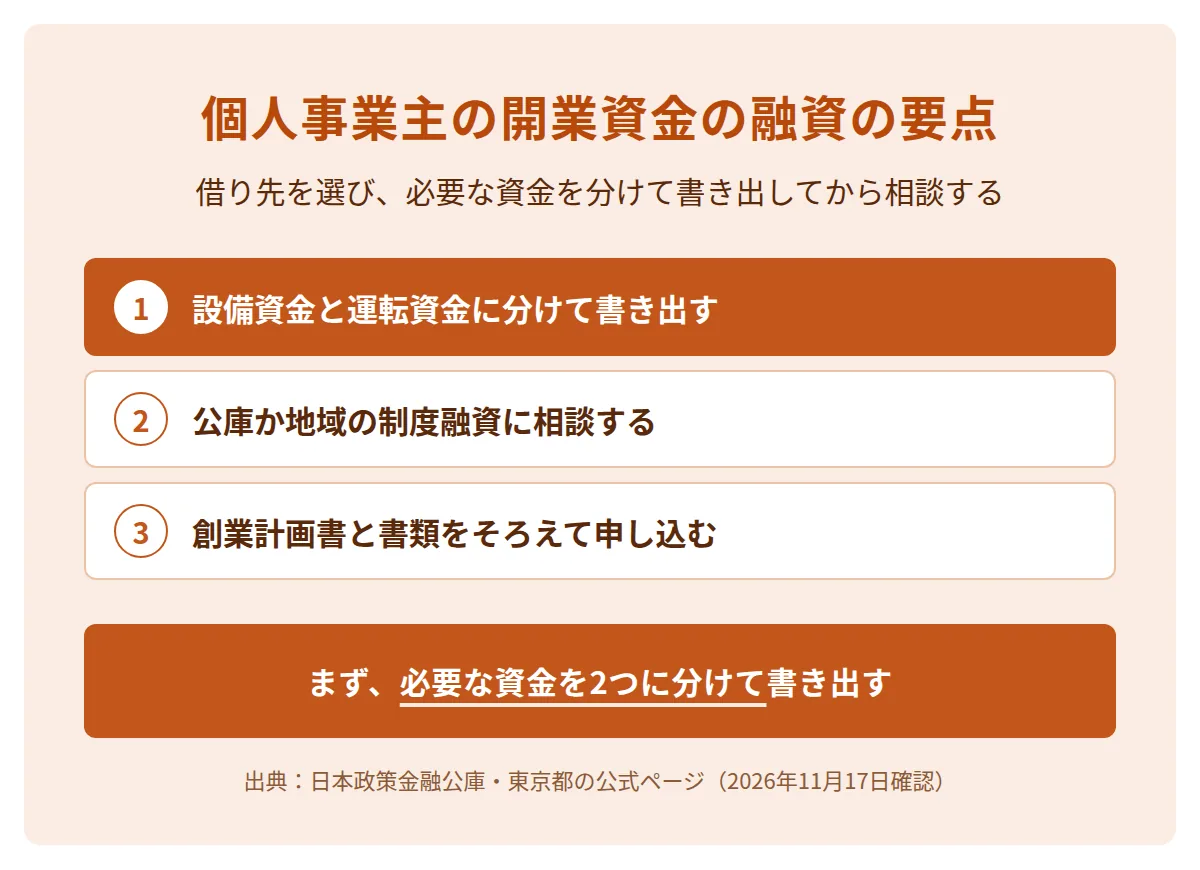
最初にやることは、必要な資金を設備資金と運転資金に分けて書き出し、公庫か地域の制度融資の相談を予約することです。
よくある質問
自己資金がなくても、創業融資を申し込めますか?
新規開業・スタートアップ支援資金の概要には、自己資金の割合の要件は書かれていません(2026年11月17日確認)。公庫のセルフチェックリストは、自己資金が少なく借入に頼る計画になっていないかを確かめる項目を置いています。
開業届を出す前でも申し込めますか?
申し込めます。新規開業・スタートアップ支援資金は、新たに事業を始める人も対象です。これから事業を始める人は、創業計画書を用意します。開業届の出し方はフリーランスの開業届の記事にあります。
返済はいつから始まりますか?
据置期間を設けた場合は、その期間は利息だけを払い、終わってから元金の返済が始まります。新規開業・スタートアップ支援資金の据置期間は5年以内で、返済は原則として毎月です。
借りたお金は経費になりますか?
事業用の借入金の利子は、経費の科目「利子割引料」に入ります(国税庁 収支内訳書の書き方)。元金の返済は、公庫の創業計画書の記入例では利益から支払う扱いです。個別の判断は、税務署か税理士に確かめます。