個人事業主の減価償却 パソコンの経費の扱い、10万円・20万円・40万円の基準と耐用年数・計算の例【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主が仕事用のパソコンを買ったら、その年の経費にできるのでしょうか。国税庁によると、10万円未満の物は使い始めた年に全額を経費にし、10万円以上の物は原則として減価償却で分けて経費にします。青色申告者は一定の要件のもとで、令和8年4月1日以後に取得した40万円未満の物を全額経費にできます。
この記事を読むと、買った物の価格から経費の扱いを選び、耐用年数と月数で減価償却費を計算できます。内容は国税庁と財務省の公式ページで2026年11月18日に確認しました。
この記事の結論
- 減価償却とは:時の経過で価値が減る資産の取得価額を、耐用年数に分けて各年の経費にする手続きです
- 取得価額の基準:10万円未満は全額、20万円未満は3年の一括償却を選べ、それ以外は原則として減価償却します
- 少額減価償却資産の特例:一定の要件を満たす青色申告者は、令和8年4月1日以後の取得なら40万円未満の物を年間の合計300万円まで(開業した年・廃業した年は月数で計算した額まで)全額経費にできます
- 耐用年数と計算:サーバー用を除くパソコンは4年で、届出がなければ定額法で月割りに計算します
- AI受託のパソコン:価格と青色申告か白色申告かで、その年に全額か分けて経費にするかが決まります
COACH AIで、AI受託・AI顧問の事業の立ち上げ方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
減価償却とは
減価償却とは、パソコンや車など時の経過で価値が減る資産の取得価額を、使える期間に分けて各年の経費にする手続きです。国税庁は、このような資産を減価償却資産と呼んでいます。
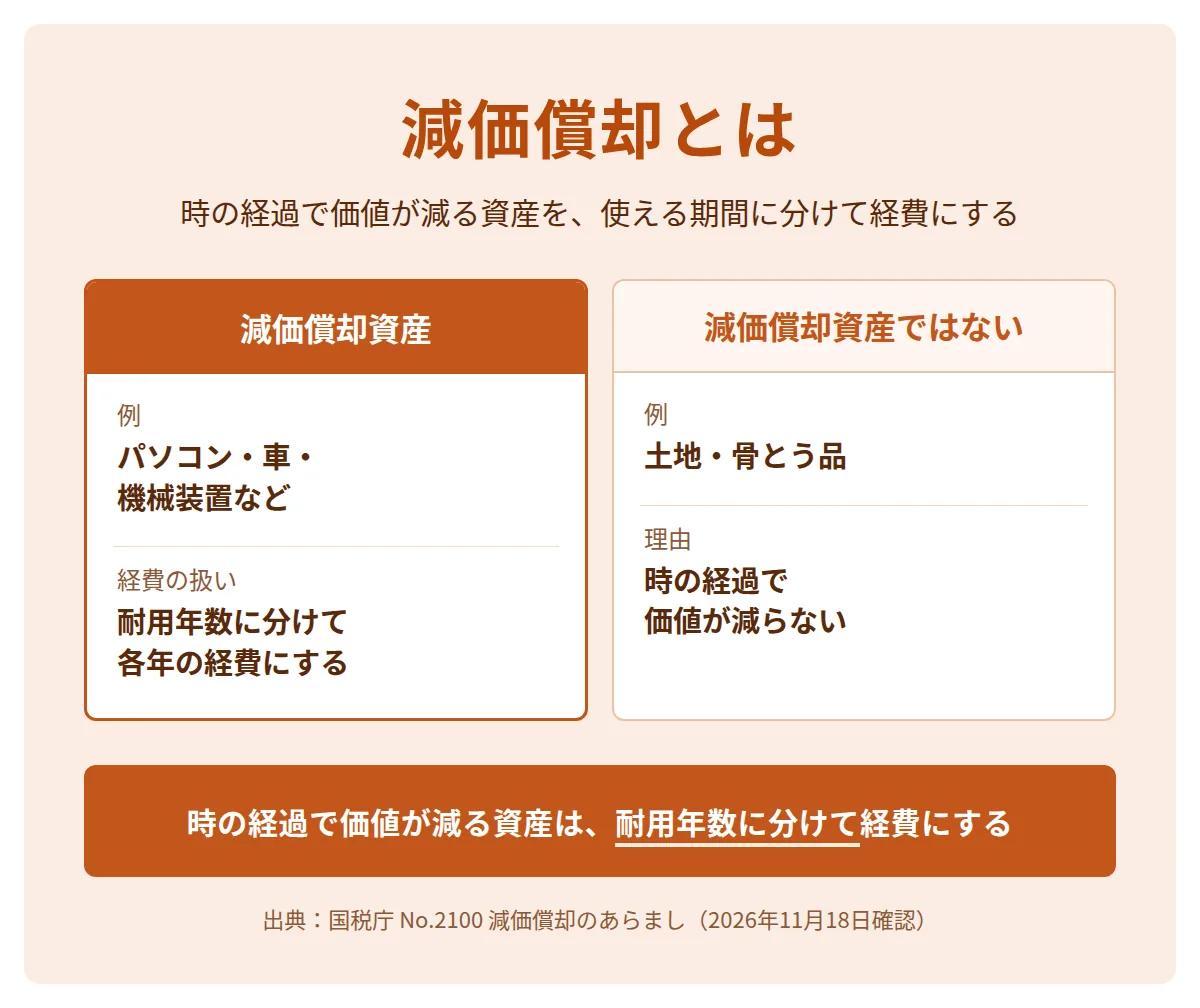
減価償却資産の例は、建物、建物附属設備、機械装置、器具備品、車両運搬具などです。土地や骨とう品のように、時の経過で価値が減らない資産は、減価償却資産ではありません。
使える期間に当たるものとして、財務省令の別表で資産の種類ごとに法定耐用年数が決まっています。経費の全体の考え方は個人事業主の経費の記事に、減価償却の特例を含む節税の制度の一覧は個人事業主の節税の記事にあります。
取得価額で決まる経費の扱い
減価償却資産の経費の扱いは、取得価額が10万円未満か、20万円未満か、40万円未満かで選べる方法が変わります。取得価額に消費税を含めるかは経理の方式で決まり、免税事業者は税込の金額で判定します。
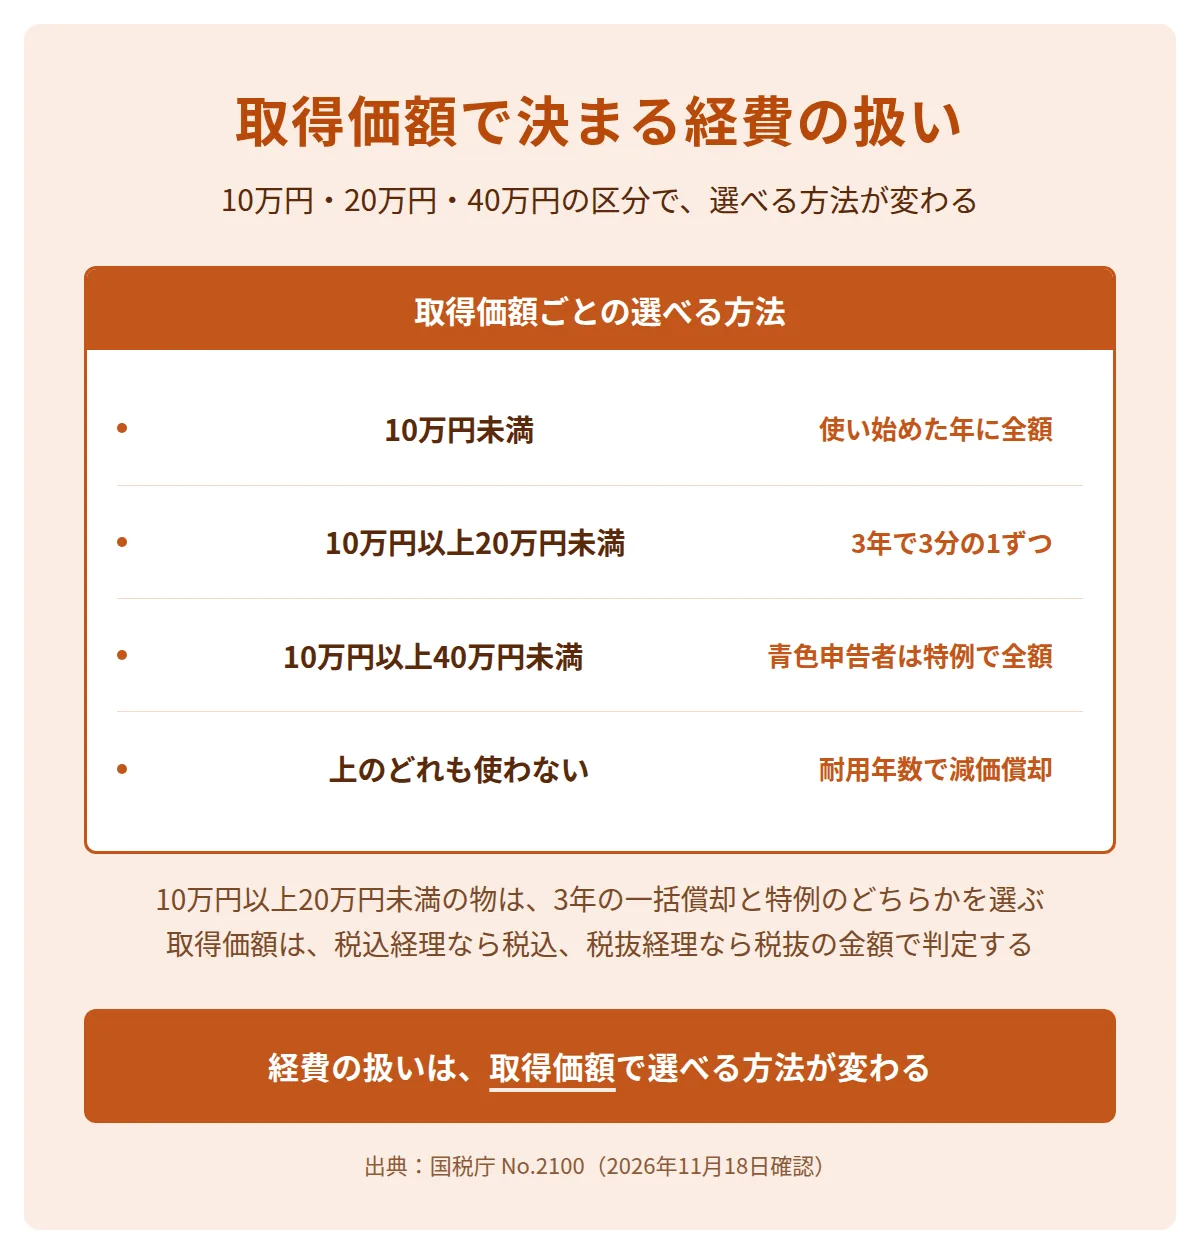
10万円以上20万円未満の物は、一括償却資産と少額減価償却資産の特例のどちらかを選べます。次の表は、取得価額ごとに選べる扱いです。
| 取得価額 | 選べる経費の扱い |
|---|---|
| 10万円未満 | 使い始めた年に全額を経費(使える期間が1年未満の物も同じ) |
| 10万円以上20万円未満 | 一括償却資産として、3年間に3分の1ずつ経費にできる |
| 10万円以上40万円未満 | 一定の要件を満たす青色申告者は、年間の合計300万円まで(開業した年・廃業した年は月数で計算した額まで)使い始めた年に全額経費にできる(少額減価償却資産の特例) |
| 上のどれも使わない場合 | 耐用年数に分けて減価償却 |
一括償却資産は、10万円以上20万円未満の物の全部か特定の一部をまとめ、合計額の3分の1を使い始めた年から3年間、毎年経費にします。少額減価償却資産の特例は、一括償却資産として扱った物には使えません。
税込経理なら消費税を含めた金額、税抜経理なら含めない金額で判定します。たとえば税込10万3,400円のパソコンは、税込経理では10万円以上の物として扱います(架空の例)。
少額減価償却資産の特例
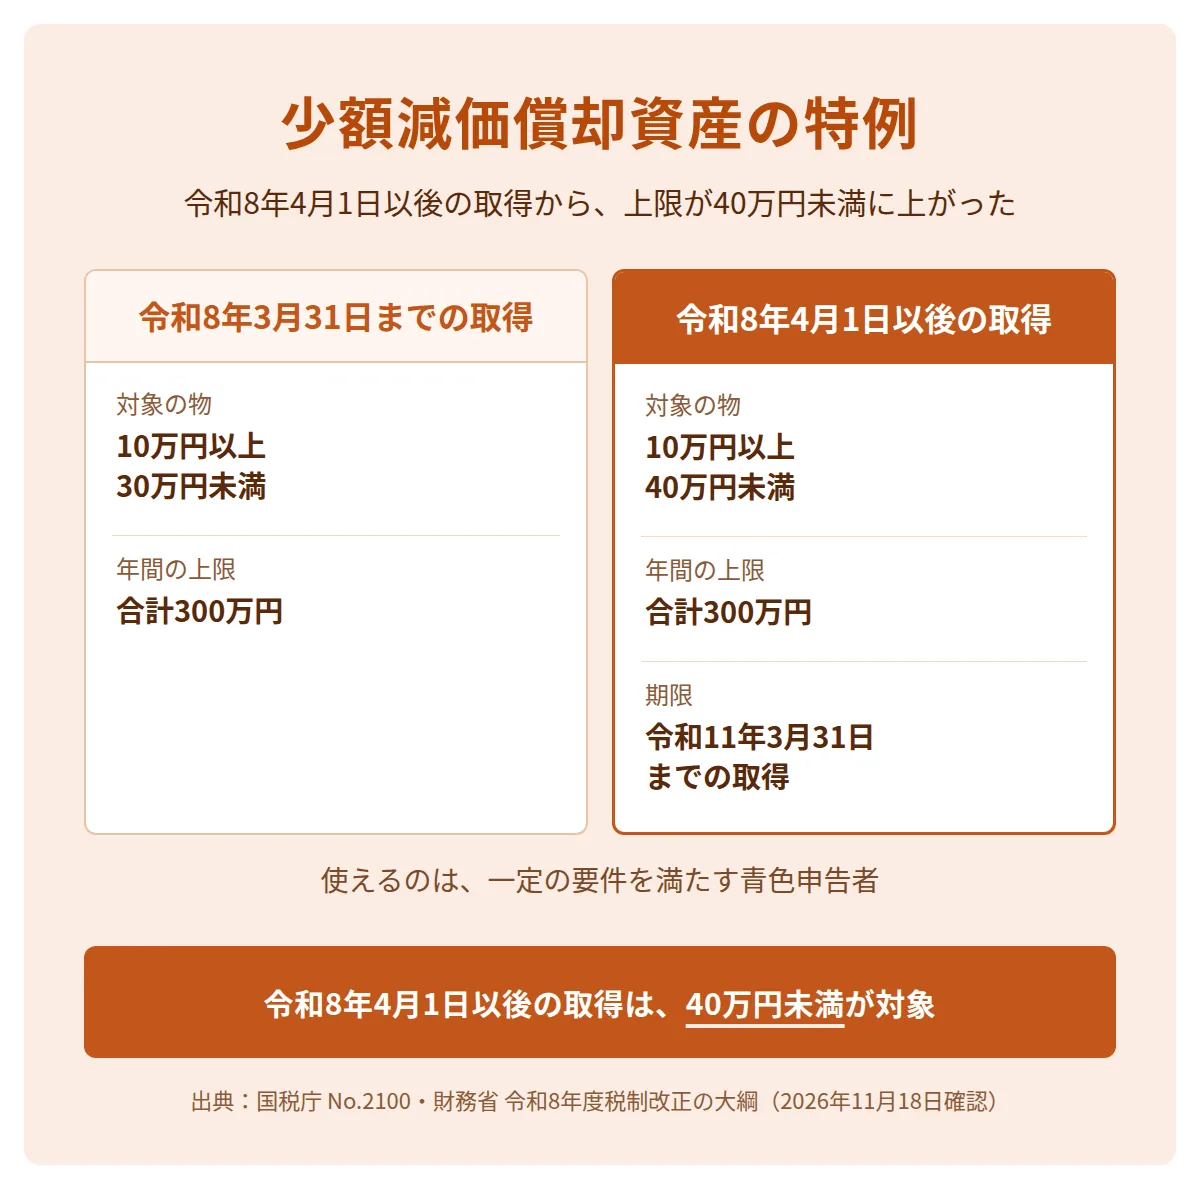
少額減価償却資産の特例は、一定の要件を満たす青色申告者が、10万円以上40万円未満の物を使い始めた年に全額経費にできる制度です。令和8年度の税制改正で、対象の上限が30万円未満から40万円未満に上がりました。
| 項目 | 内容(令和8年4月1日現在の国税庁の案内) |
|---|---|
| 使える人 | 青色申告書を提出する中小事業者のうち、政令で定める要件を満たす人(租税特別措置法第28条の2) |
| 対象の物 | 令和8年4月1日以後の取得は10万円以上40万円未満(令和8年3月31日までの取得は10万円以上30万円未満) |
| 年間の上限 | 取得価額の合計で300万円まで。開業した年・廃業した年は、300万円を12で割り、業務を営んだ月数を掛けた額まで |
| 申告の手続き | 確定申告書に、少額減価償却資産の取得価額に関する明細書を付ける |
| 期限 | 令和11年3月31日までの取得 |
開業した年は、たとえば7月に開業して6か月営業した場合、上限は150万円です(300万円÷12×6か月の架空の例)。
財務省の令和8年度税制改正の大綱は、取得価額の上限を40万円未満に引き上げ、適用期限を3年延長するとしています。所得税も同じ扱いです。
白色申告の人は、この特例を使えません。白色申告で10万円以上の物を買った場合は、20万円未満なら一括償却資産、それ以外は耐用年数に分けて減価償却します。青色申告の手続きは青色申告の記事にあります。
令和8年4月1日以後に買った30万円以上40万円未満の物は、特例の新しい対象です。買った日が3月31日以前か4月1日以後かで、対象の上限が変わります。
主な資産の耐用年数
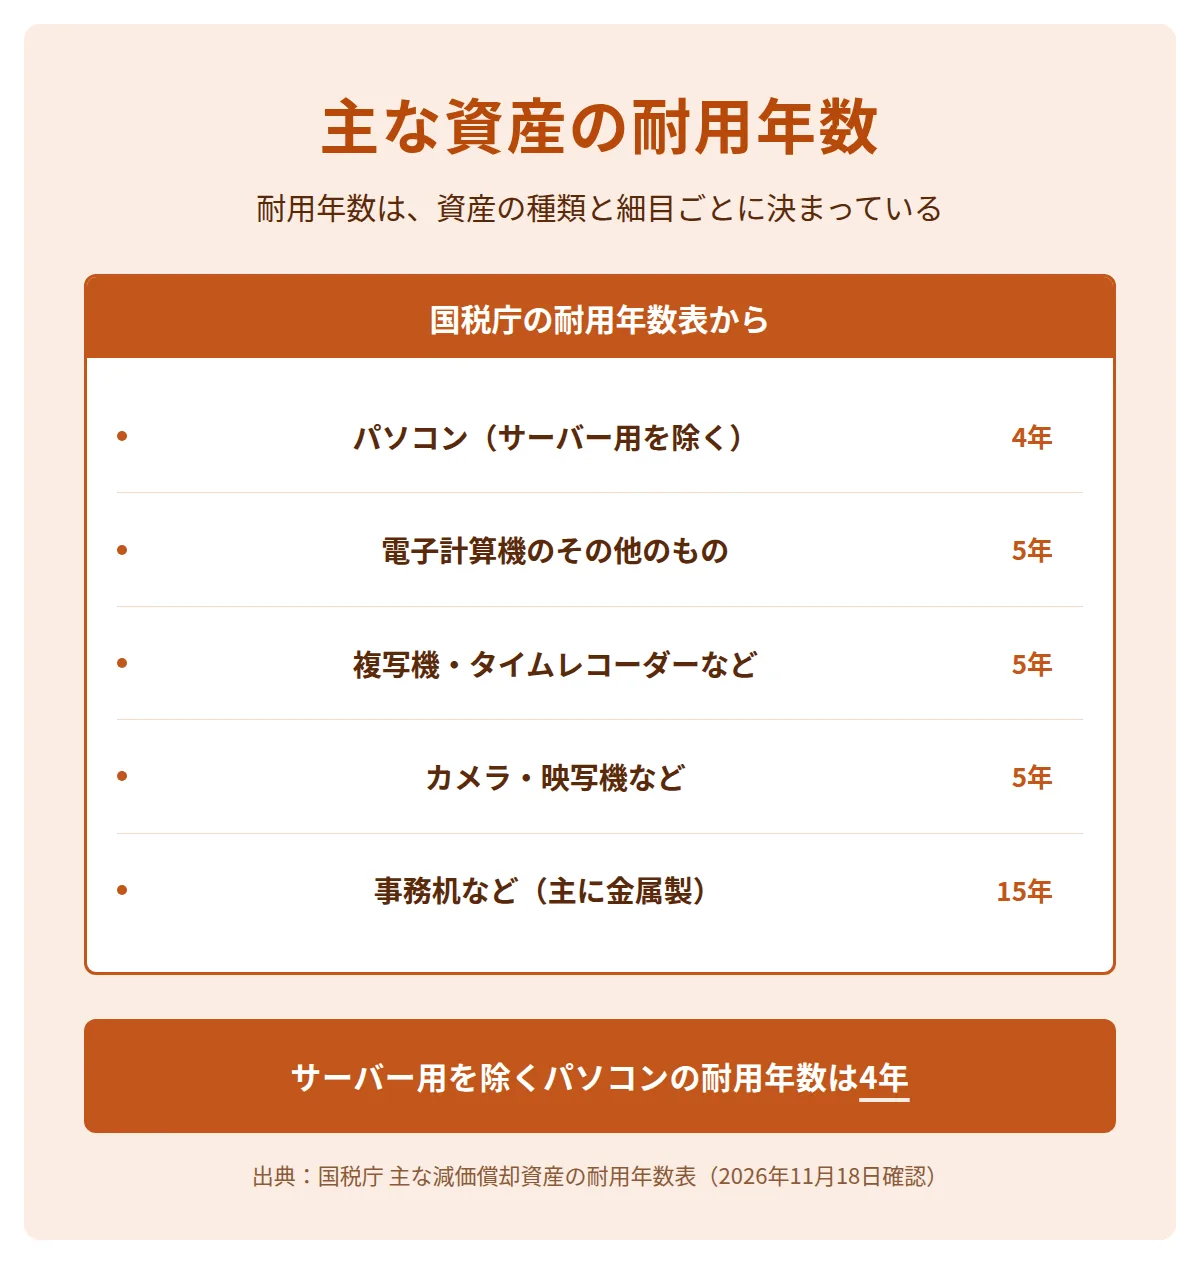
耐用年数は資産の種類ごとに決まっていて、サーバー用を除くパソコンは4年です。国税庁の「主な減価償却資産の耐用年数表」で、資産の種類と細目から耐用年数を探します。
| 資産(国税庁の表の細目) | 耐用年数 |
|---|---|
| パソコン(サーバー用を除く) | 4年 |
| 電子計算機のその他のもの(サーバー用など) | 5年 |
| 複写機・タイムレコーダーなど | 5年 |
| カメラ・映写機など | 5年 |
| 事務机・事務いす・キャビネット(主に金属製) | 15年 |
| 事務机・事務いす・キャビネット(その他) | 8年 |
表に載っていない資産の耐用年数と償却率は、財務省令の別表で確かめます。どの細目に当たるかの判断に迷う場合は、税務署か税理士に確かめます。
定額法と定率法
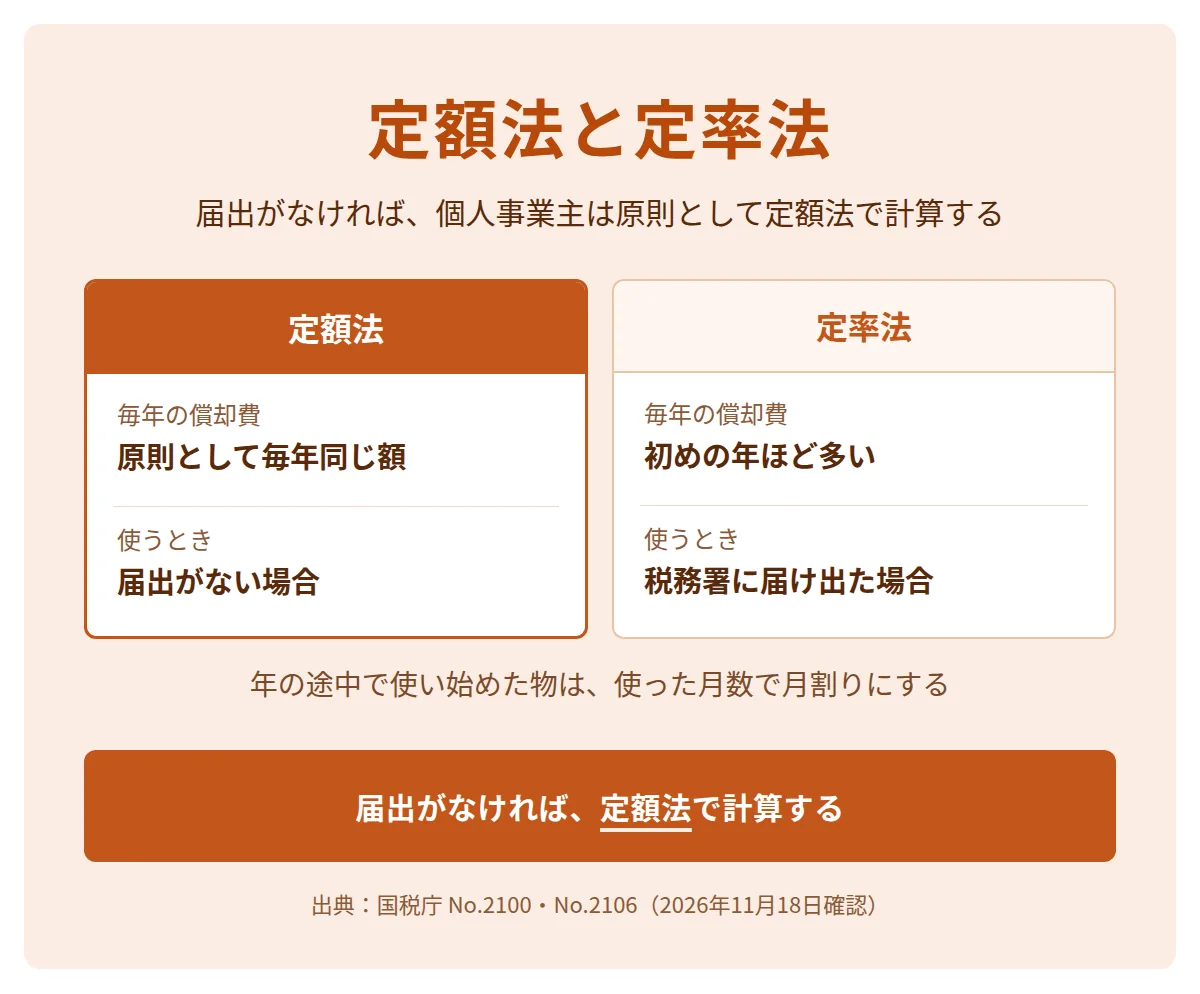
個人事業主の減価償却は、償却方法を届け出ていなければ、原則として定額法で計算します。定額法は毎年同じ額、定率法は初めの年ほど多い額を経費にする方法です。
| 項目 | 定額法 | 定率法 |
|---|---|---|
| 毎年の償却費 | 原則として毎年同じ額 | 初めの年ほど多く、年とともに減る |
| 計算 | 取得価額×定額法の償却率 | 未償却残高×定率法の償却率 |
| 使うとき | 届出がない場合の原則の方法 | 税務署に届け出た場合 |
新たに業務を始めた場合は、償却方法を選び、その翌年の3月15日までに税務署に届け出ます。方法を変えるときは、変える年の3月15日までに申請書を出して承認を受けます。
年の途中で使い始めた物は、1年分の償却費を12で割り、その年に使った月数を掛けます。平成19年4月1日以後に取得した物は、最後は1円まで償却します。
減価償却費の計算の例
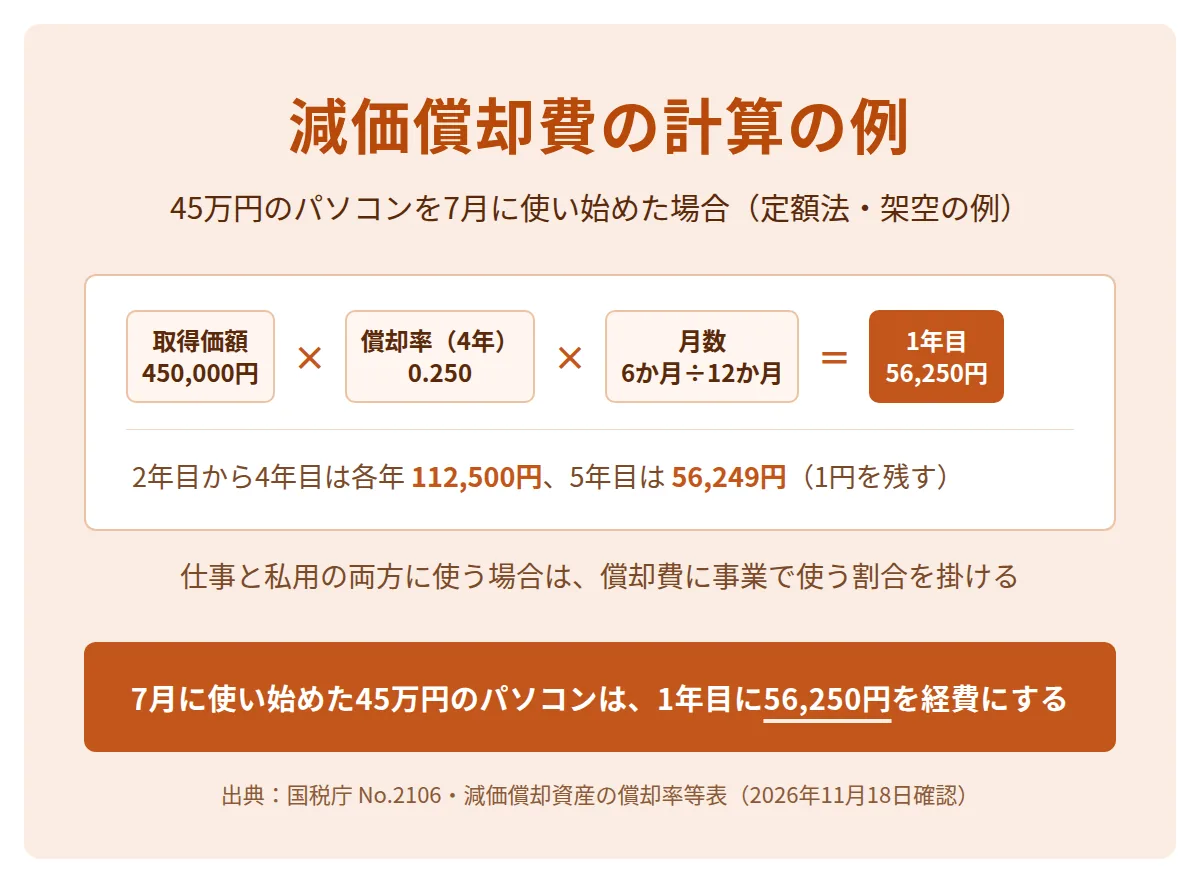
45万円のパソコンを7月に使い始めた場合、定額法の1年目の償却費は56,250円です(架空の例)。パソコンの耐用年数4年の定額法の償却率0.250を使い、7月から12月までの6か月分で計算します。
| 年 | 償却費の計算(架空の例) | 償却費 |
|---|---|---|
| 1年目(6か月) | 450,000円×0.250×6/12 | 56,250円 |
| 2年目〜4年目 | 450,000円×0.250 | 各年112,500円 |
| 5年目 | 残りの56,250円から1円を残す | 56,249円 |
5年間の償却費の合計は449,999円で、帳簿には1円(備忘価額)が残ります。償却率は、国税庁の「減価償却資産の償却率等表」の定額法の欄で確かめます。
パソコンを仕事と私用の両方に使う場合は、償却費に事業で使う割合を掛けた額を経費にします。この例で事業で使う割合が80%なら、1年目の経費は56,250円×80%で45,000円です。割合の決め方は経費の記事の家事按分の章にあります。
AI受託・AI顧問の事業の立ち上げ方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
減価償却費の記帳と決算書への書き方
減価償却費は、資産ごとに固定資産台帳で計算し、年末に決算書に書いて事業の経費に入れます。国税庁の記帳の手引きは、資産ごとに取得年月日・取得価額・償却額・未償却残高・事業専用割合を台帳に書く例を示しています。
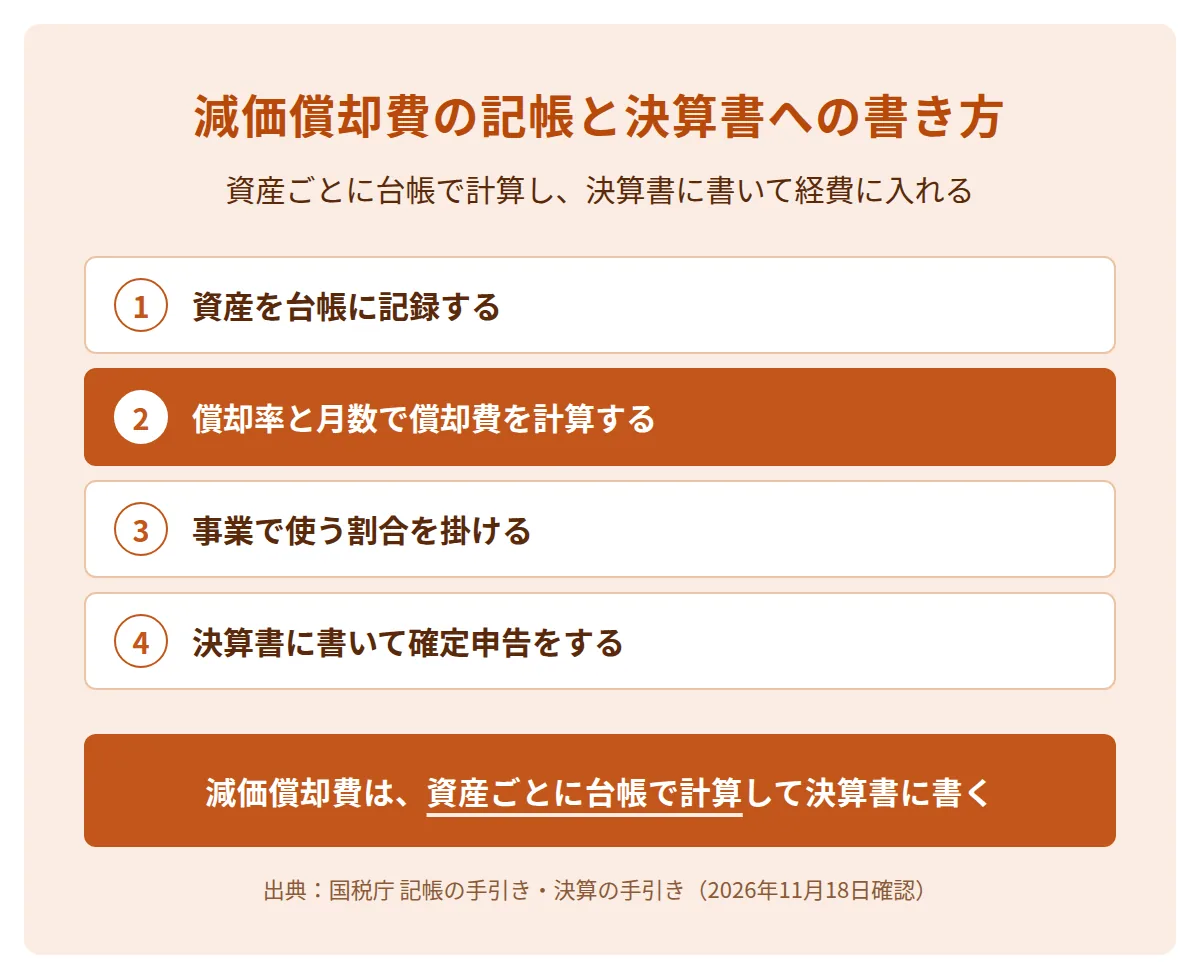
- 資産を台帳に記録する取得した日・取得価額・耐用年数・償却方法を記録する
- 償却費を計算する償却率と使った月数で、その年の償却費を出す
- 事業で使う割合を掛ける償却費に事業で使う割合を掛けて、経費にする額を出す
- 決算書に書く決算書の減価償却費の計算に書き、確定申告をする
国税庁の決算の手引きによると、10万円未満の物、一括償却資産、少額減価償却資産の特例を使った物は、減価償却の対象になりません。
記帳の方法と決算書の作り方は青色申告の記事にあります。計算の判断に迷う場合は、税務署か税理士に確かめます。
AI受託・AI顧問で使うパソコンの経費の扱い
AI受託・AI顧問の仕事で使うパソコンは、価格と申告の方法で経費の扱いを選びます。令和8年4月1日以後に取得した35万円のパソコンなら、一定の要件を満たす青色申告者は特例で全額をその年の経費にでき、白色申告の人は4年に分けて経費にします。
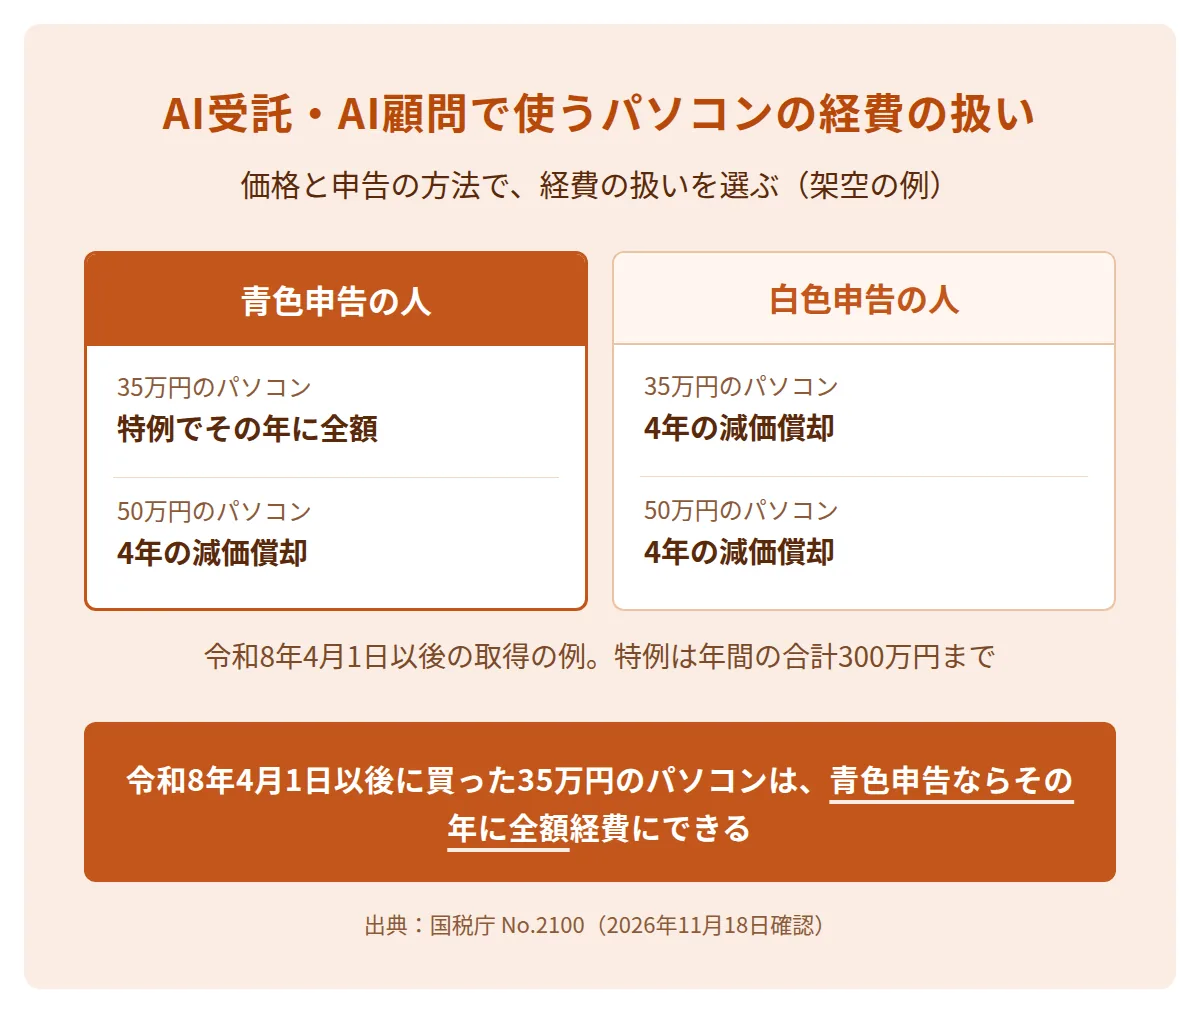
| パソコンの価格(架空の例) | 青色申告の人 | 白色申告の人 |
|---|---|---|
| 9万8,000円 | その年に全額 | その年に全額 |
| 18万円 | 特例でその年に全額、一括償却資産で3年、4年の減価償却から選ぶ | 一括償却資産で3年か、4年の減価償却 |
| 35万円(令和8年4月1日以後の取得) | 特例でその年に全額か、4年の減価償却 | 4年の減価償却 |
| 50万円 | 4年の減価償却 | 4年の減価償却 |
表の価格は、税込経理なら税込、税抜経理なら税抜の金額です。特例は年間の合計で300万円まで(開業した年・廃業した年は月数で計算した額まで)で、ほかの物とあわせて数えます。
AIの開発や検証のために高い性能のパソコンを買う場合は、買う前に価格がどの区分に入るかを確かめます。仕事と私用の両方に使うなら、事業で使う割合も決めておきます。
AI受託・AI顧問の事業の立ち上げ方を学べる講座
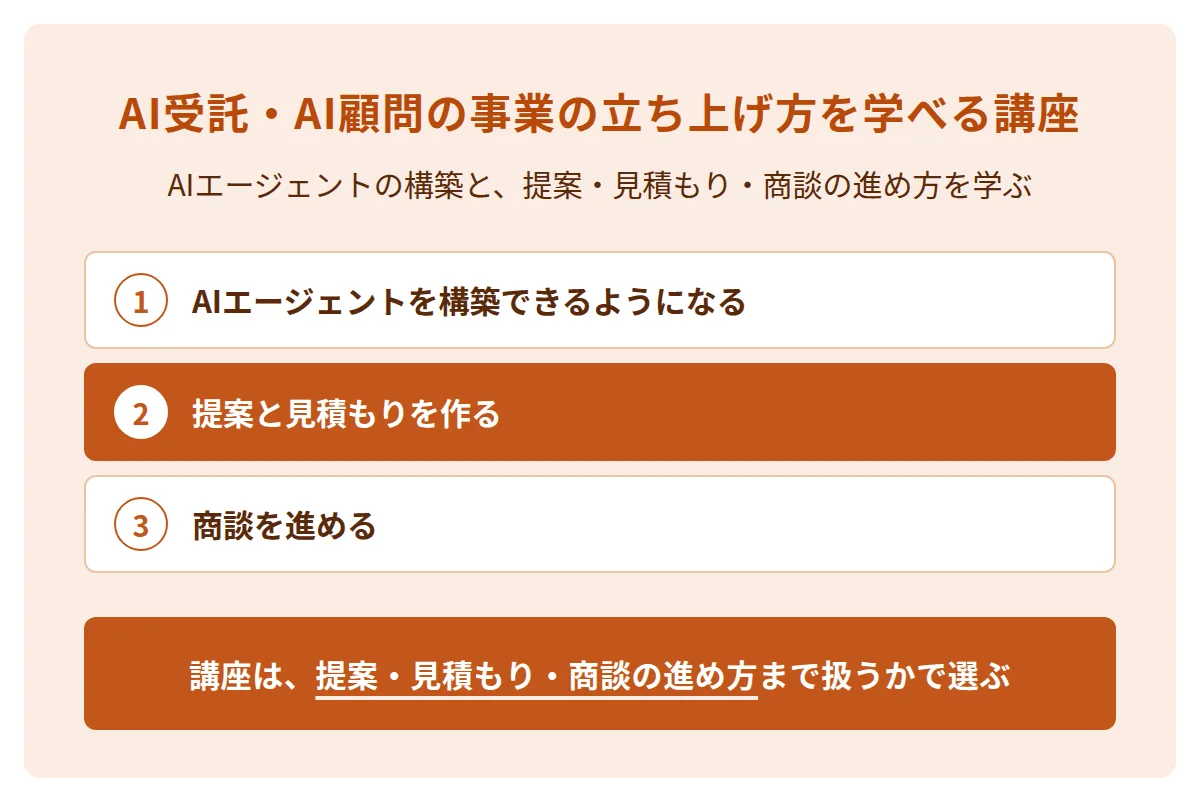
AI受託・AI顧問の事業の立ち上げ方は、AIエージェントの構築と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、提案・見積もり・商談の進め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIでは、プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月18日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI顧問の提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
減価償却は、時の経過で価値が減る資産の取得価額を、耐用年数に分けて経費にする手続きです。経費の扱いは、取得価額と申告の方法で決まります。
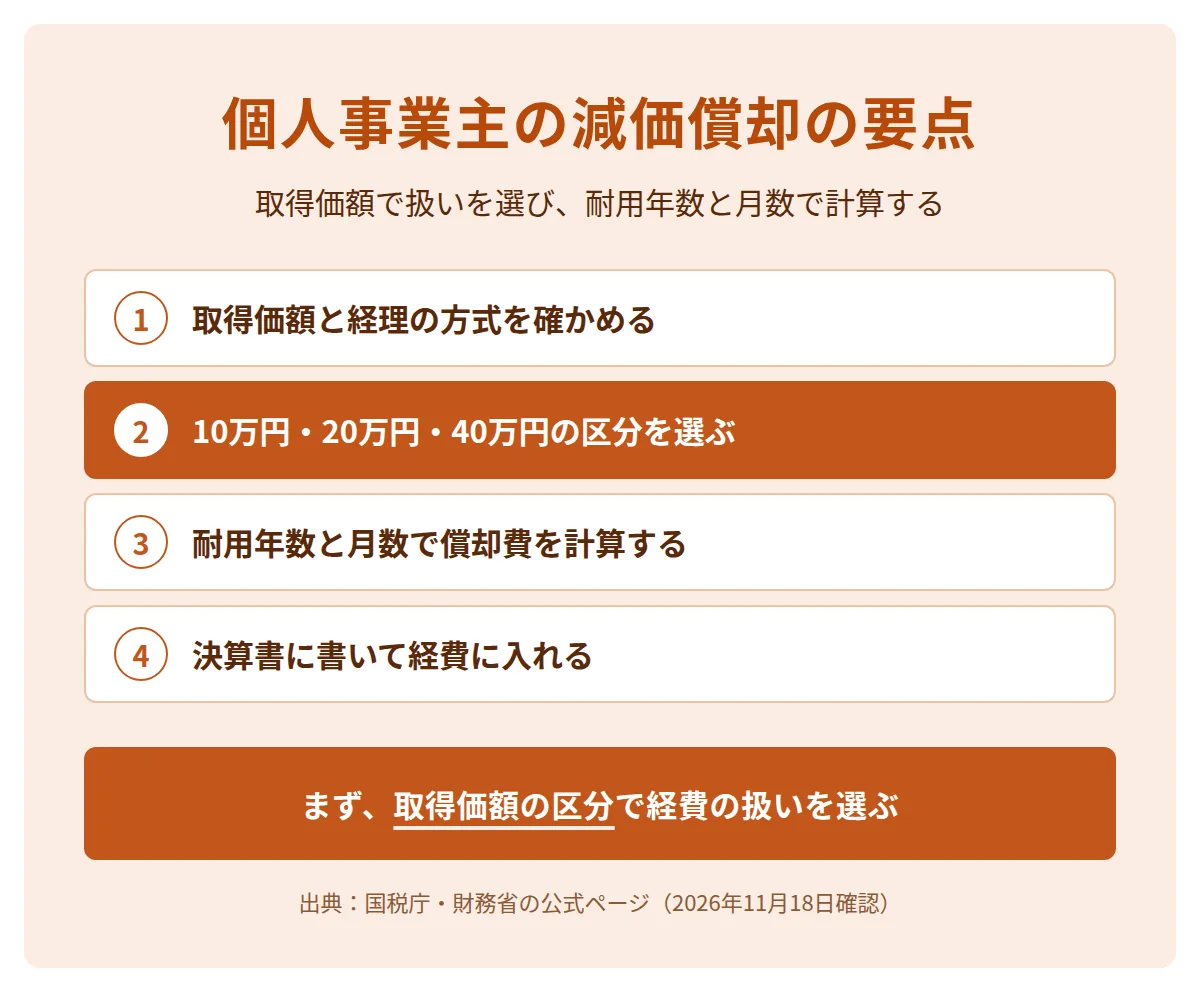
- 10万円未満の物は、使い始めた年に全額を経費にします。
- 10万円以上20万円未満の物は、一括償却資産として3年で経費にできます。
- 一定の要件を満たす青色申告者は、令和8年4月1日以後に取得した40万円未満の物を、年間の合計300万円まで(開業した年・廃業した年は月数で計算した額まで)全額経費にできます。
- サーバー用を除くパソコンの耐用年数は4年です。
- 届出がなければ、定額法で計算します。
資産の区分や計算の判断に迷う点は、税務署か税理士に確かめます。
よくある質問
中古のパソコンも減価償却できますか?
できます。国税庁の決算の手引きによると、中古の資産は、法定の耐用年数そのままではなく、取得後に使える年数を見積もって耐用年数にします。見積もりが難しく、大規模な改良をしていない場合は、算式で耐用年数を出します。法定耐用年数をすべて過ぎた物は、法定耐用年数に0.2を掛けます。一部を過ぎた物は、法定耐用年数から、経過年数に0.8を掛けた年数を引きます。1年未満の端数は切り捨て、2年未満になる場合は2年です。迷う場合は、税務署か税理士に確かめます。
10万円のパソコンは、10万円未満に入りますか?
入りません。ちょうど10万円の物は10万円以上の扱いです。税込経理か税抜経理かで判定の金額が変わるため、自分の経理の方式で確かめます。
減価償却の方法を定率法に変えられますか?
変えられます。変えようとする年の3月15日までに、税務署に申請書を出して承認を受けます。
償却が終わっても1円が残るのはなぜですか?
平成19年4月1日以後に取得した物は、1円まで償却し、帳簿に備忘価額として1円を残すためです。国税庁の決算の手引きの計算例も、最後の年の償却費から1円を残しています。