青色事業専従者給与 家族への給与はいくらまでか、届出の期限と要件、白色の事業専従者控除・配偶者控除との関係【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主が配偶者や親族に事業を手伝ってもらい、給与を払ったとき、その給与は経費になるのでしょうか。いくらまで払えるのでしょうか。
国税庁は生計を一にする配偶者その他の親族への給与は、原則として必要経費にならないとしています。例外として、青色申告者は青色事業専従者給与を、白色申告者は事業専従者控除を使えます。青色事業専従者給与は労務の対価として相当と認められる金額が必要経費になります。
この記事を読むと、青色事業専従者給与の要件と届出書の期限、給与額の決め方、白色申告との違い、配偶者控除との関係が分かります。内容は国税庁の公式ページで2026年11月21日に確認しました。
この記事の結論
- 原則:生計を一にする親族への給与は、原則として必要経費になりません
- 青色事業専従者給与:生計を一にする15歳以上の親族が6か月を超えて専ら従事し、届出書を期限までに出して届出どおりに払えば、相当な額を経費にできます
- 給与の額:国税庁は金額の数字を示しておらず、届出の金額の範囲内で、労務の対価として相当な額にします
- 白色申告:事業専従者控除は、配偶者が最高86万円、その他の親族が最高50万円です
- 配偶者控除:青色事業専従者給与を受ける人と白色申告者の事業専従者は、配偶者控除や扶養控除の対象になりません
COACH AIで、AIコンサル・AI受託の事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
青色事業専従者給与とは
青色事業専従者給与とは青色申告者が家族に払う給与を必要経費にできる制度です。対象は生計を一にする配偶者その他の親族で専ら事業に従事する人で、相当と認められる金額が必要経費になります。国税庁のタックスアンサー(No.2075・令和8年4月1日現在)に書かれています。
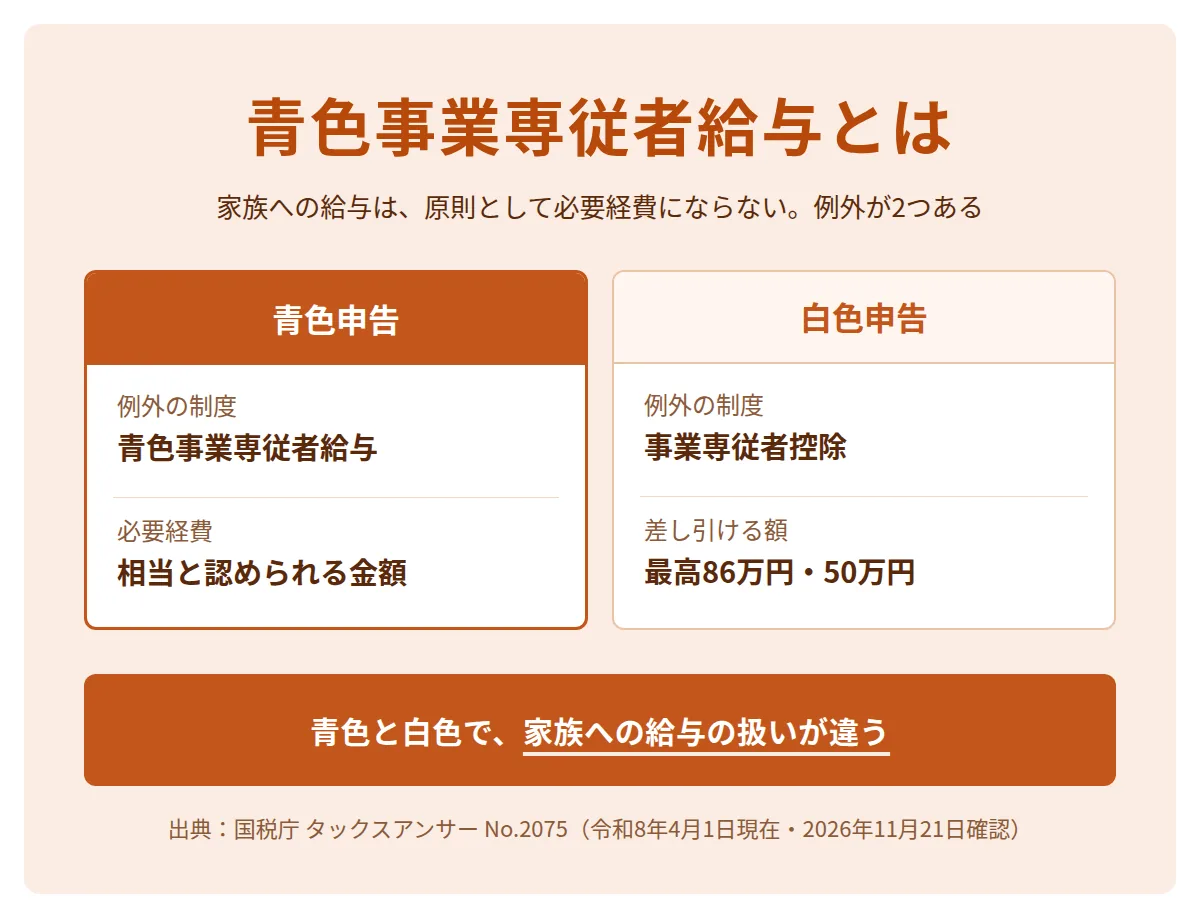
| 申告の種類 | 家族への給与の扱い(国税庁) |
|---|---|
| 青色申告 | 相当と認められる金額を、青色事業専従者給与として必要経費にできる |
| 白色申告 | 給与等は必要経費にならない。専ら事業に従事する場合は事業専従者控除を必要経費として差し引ける |
青色申告の特典の全体は青色申告の記事にあります。
青色事業専従者の要件
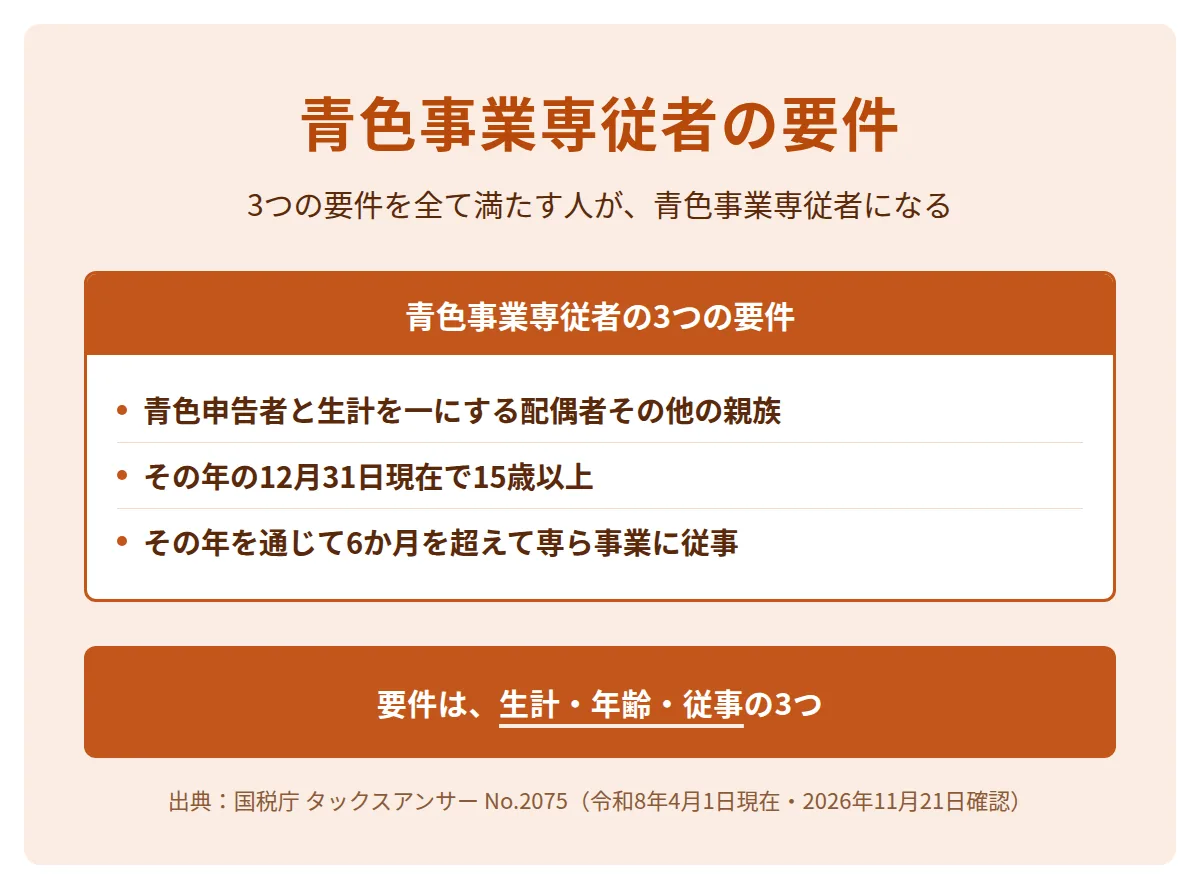
青色事業専従者は生計を一にする親族です。12月31日現在15歳以上で、その年を通じて6か月を超える期間、専ら事業に従事している人が当たります。国税庁は次の3つの要件を全て満たす人としています。
青色事業専従者の要件
- 関係青色申告者と生計を一にする配偶者その他の親族であること
- 年齢その年の12月31日現在で15歳以上であること
- 従事その年を通じて6か月を超える期間、その事業に専ら従事していること
一定の場合には事業に従事することができる期間の2分の1を超える期間でよいとされています。
他の仕事をしている家族が青色事業専従者になれるかは、「専ら事業に従事している」の要件で判断されます。個別の判断は税務署か税理士に確認します。
届出書の提出期限
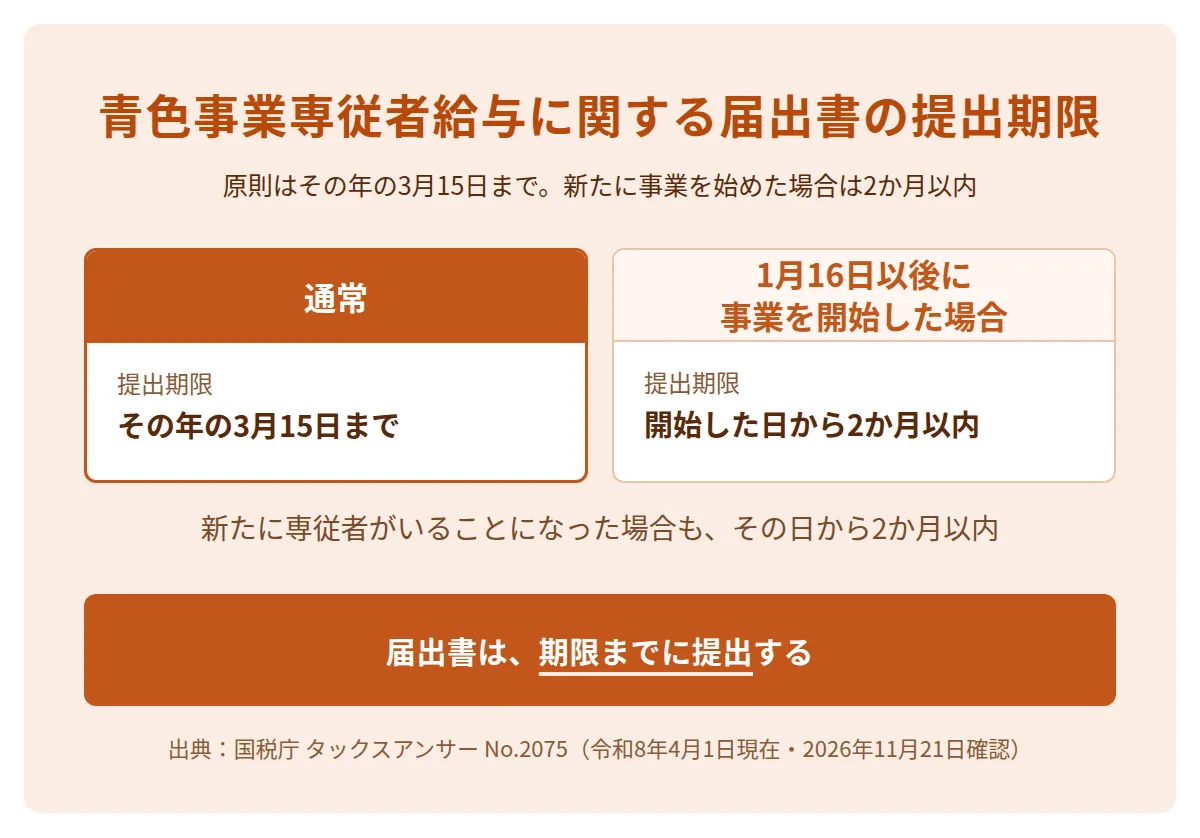
青色事業専従者給与を必要経費にするには、「青色事業専従者給与に関する届出書」を、その年の3月15日までに税務署へ提出します。国税庁は新たに事業を始めた場合や専従者が増えた場合の期限も案内しています。
| 場合 | 提出期限(国税庁) |
|---|---|
| 通常 | 必要経費に算入しようとする年の3月15日まで |
| その年の1月16日以後に新たに事業を開始した場合 | 事業を開始した日から2か月以内 |
| 新たに専従者がいることになった場合 | その年の1月16日以後に、専従者がいることになった日から2か月以内 |
届出書には専従者の氏名、職務の内容、給与の金額、支給期などを書きます。専従者を増やすときや給与を増やすときは、「青色事業専従者給与に関する変更届出書」を遅滞なく提出します。開業の届出の全体は開業届の記事にあります。
青色事業専従者給与の金額の考え方
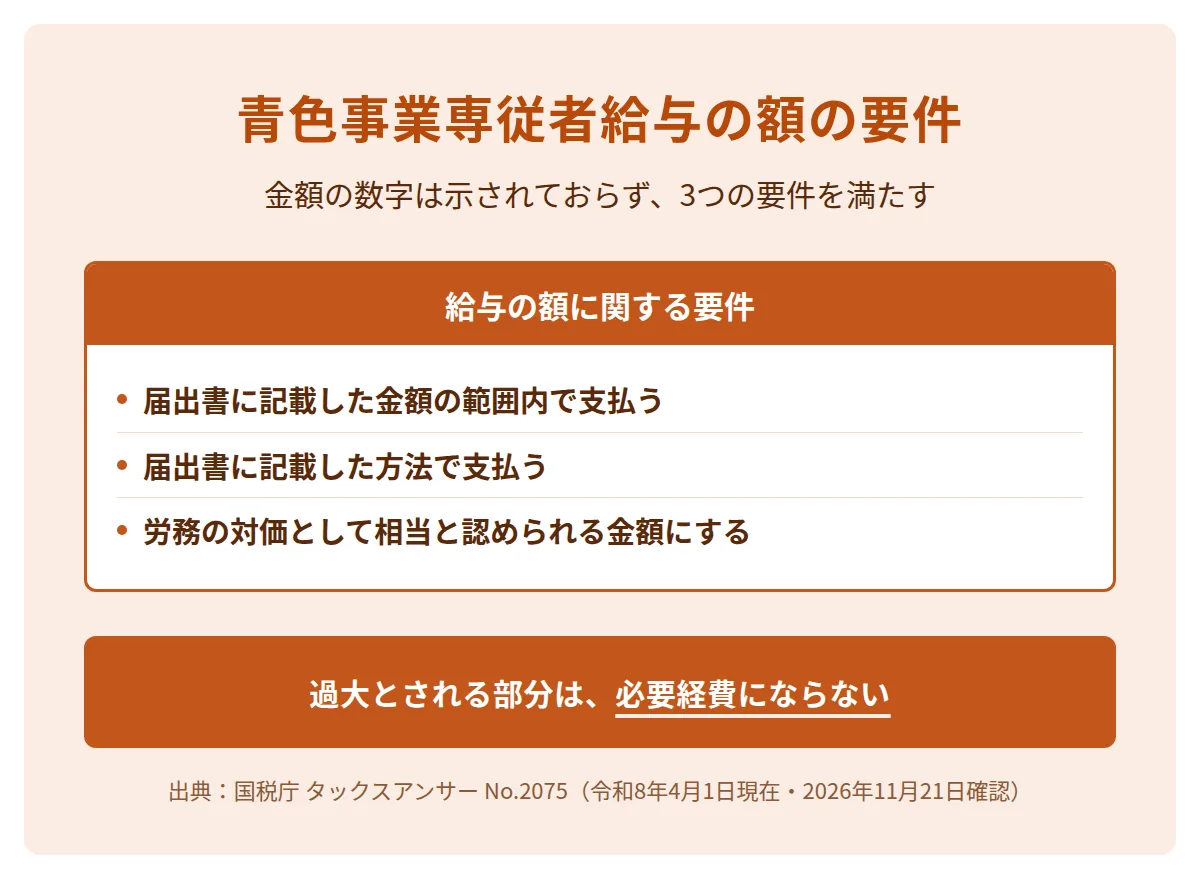
国税庁は金額の数字を示しておらず、労務の対価として相当と認められる金額を必要経費としています。過大とされる部分は必要経費になりません。国税庁は届出書に書いた方法で、書いた金額の範囲内で支払うことも要件にしています。
給与の額に関する国税庁の要件
- 届出届出書に記載した金額の範囲内で支払う
- 方法届出書に記載した方法で支払う
- 相当性労務の対価として相当と認められる金額にする
国税庁の原文に、金額の目安は書かれていません。金額を決める前に、税務署か税理士に確認します。
給与を払った分は事業の所得の計算で必要経費が増え、家族の側には給与所得が生じます。家族の側の税金は「家族の給与の税金と源泉徴収」の章、社会保険の扶養は扶養の記事にあります。
白色申告の事業専従者控除
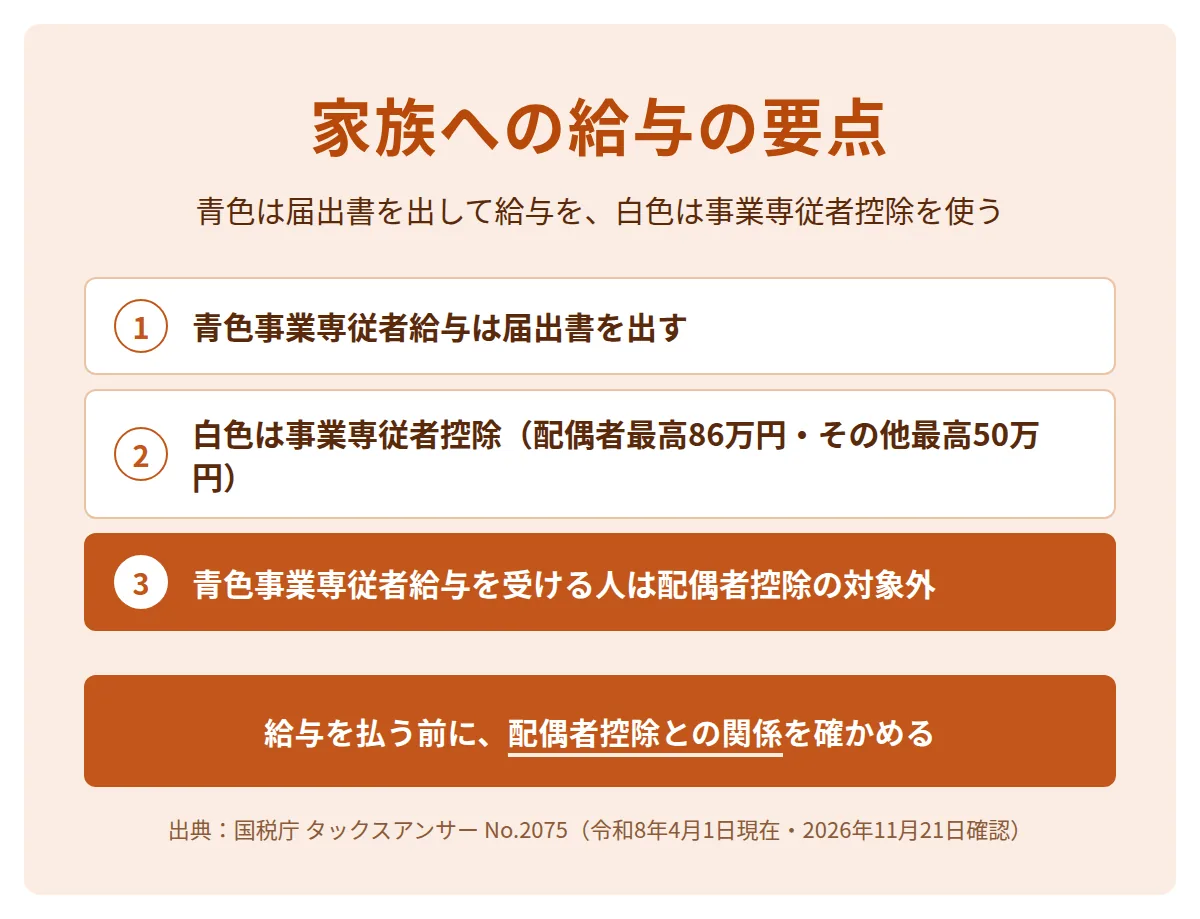
白色申告では事業専従者控除を必要経費として差し引けます。配偶者は最高86万円、15歳以上のその他の親族は一人につき最高50万円です。
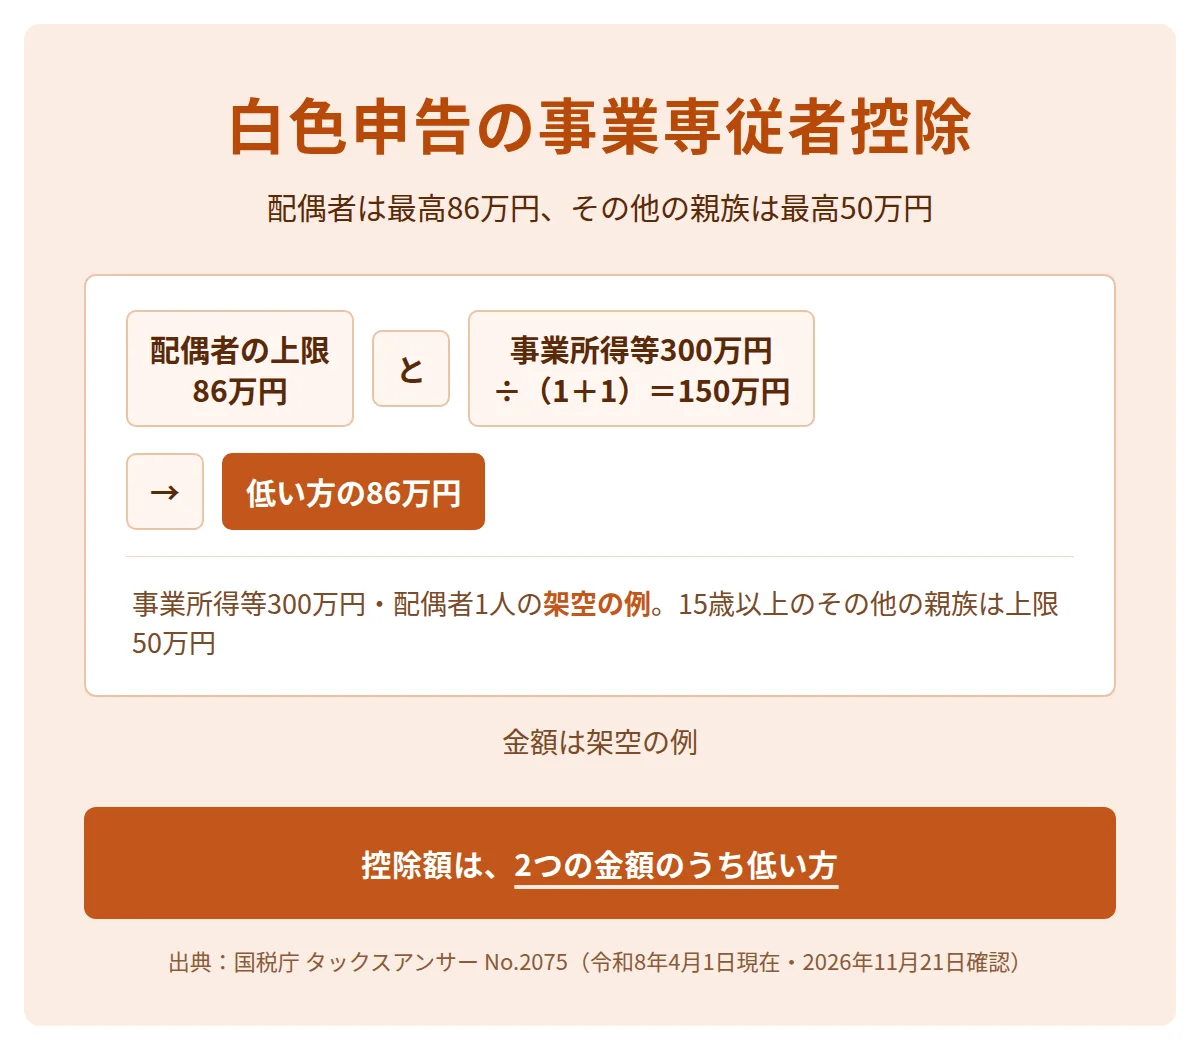
控除額は次のイとロのいずれか低い金額です。イは配偶者なら86万円、配偶者以外なら一人につき50万円です。ロはこの控除をする前の事業所得等の金額を、事業専従者の数に1を足した数で割った金額です。
| 架空の例 | 計算 | 控除額 |
|---|---|---|
| 事業所得等300万円・配偶者1人 | イ86万円、ロ300万円÷(1+1)=150万円。低い方 | 86万円 |
| 事業所得等120万円・配偶者1人 | イ86万円、ロ120万円÷(1+1)=60万円。低い方 | 60万円 |
生計を一にする親族であること、12月31日現在15歳以上であること、その年を通じて6か月を超える期間専ら従事していることの3つは、青色と同じです。確定申告書に、控除を受ける旨と金額を書きます。不動産所得の場合は不動産貸付けが事業として行われているときに適用があります。
配偶者控除・扶養控除との関係
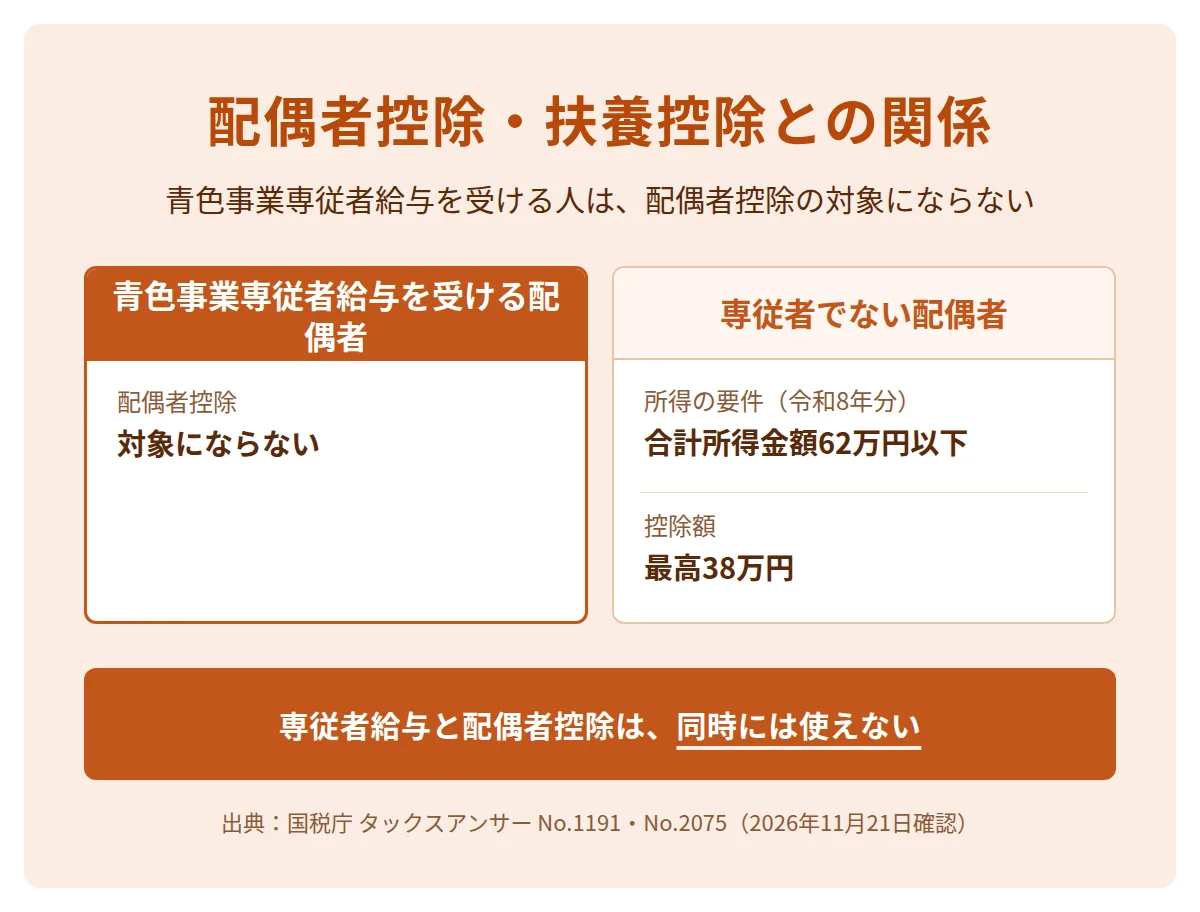
青色事業専従者給与を受けた人と、白色申告者の事業専従者は、配偶者控除の対象になりません。控除対象配偶者の要件には青色事業専従者としてその年を通じて一度も給与を受けていないこと、白色申告者の事業専従者でないことが含まれます。
| 項目 | 国税庁の案内(令和8年分) |
|---|---|
| 配偶者控除の額 | 本人の合計所得金額が900万円以下で38万円(一般の控除対象配偶者) |
| 配偶者の所得の要件 | 合計所得金額62万円以下。給与のみの場合は給与収入136万円以下 |
| 専従者の扱い | 青色事業専従者給与を受ける人と白色の事業専従者は、同一生計配偶者や扶養親族になれない |
青色事業専従者給与を受ける人と白色申告者の事業専従者は、扶養親族にもなれません。
配偶者の所得の要件は令和8年12月1日に施行され、令和8年分から適用される金額です。令和7年分は58万円以下(給与のみは123万円以下)でした。
青色事業専従者給与を払うと、事業主は配偶者控除の38万円(本人の合計所得金額が900万円以下の場合)を受けられなくなります。給与を払う場合と控除を受ける場合のどちらが有利かは、事業の所得、家族の所得、社会保険の扶養で変わります。
家族の給与の税金と源泉徴収
家族に払った給与は受け取る家族の給与所得になり、給与を払う個人事業主は源泉徴収義務者になります。国税庁は常時2人以下の家事使用人だけに給与を払う個人を除き、個人でも給与を払えば源泉徴収義務者になると案内しています。
給与を払い始めたら、給与支払事務所等の開設届出書を、開設から1か月以内に税務署へ提出します。源泉徴収の考え方は源泉徴収の記事にあります。
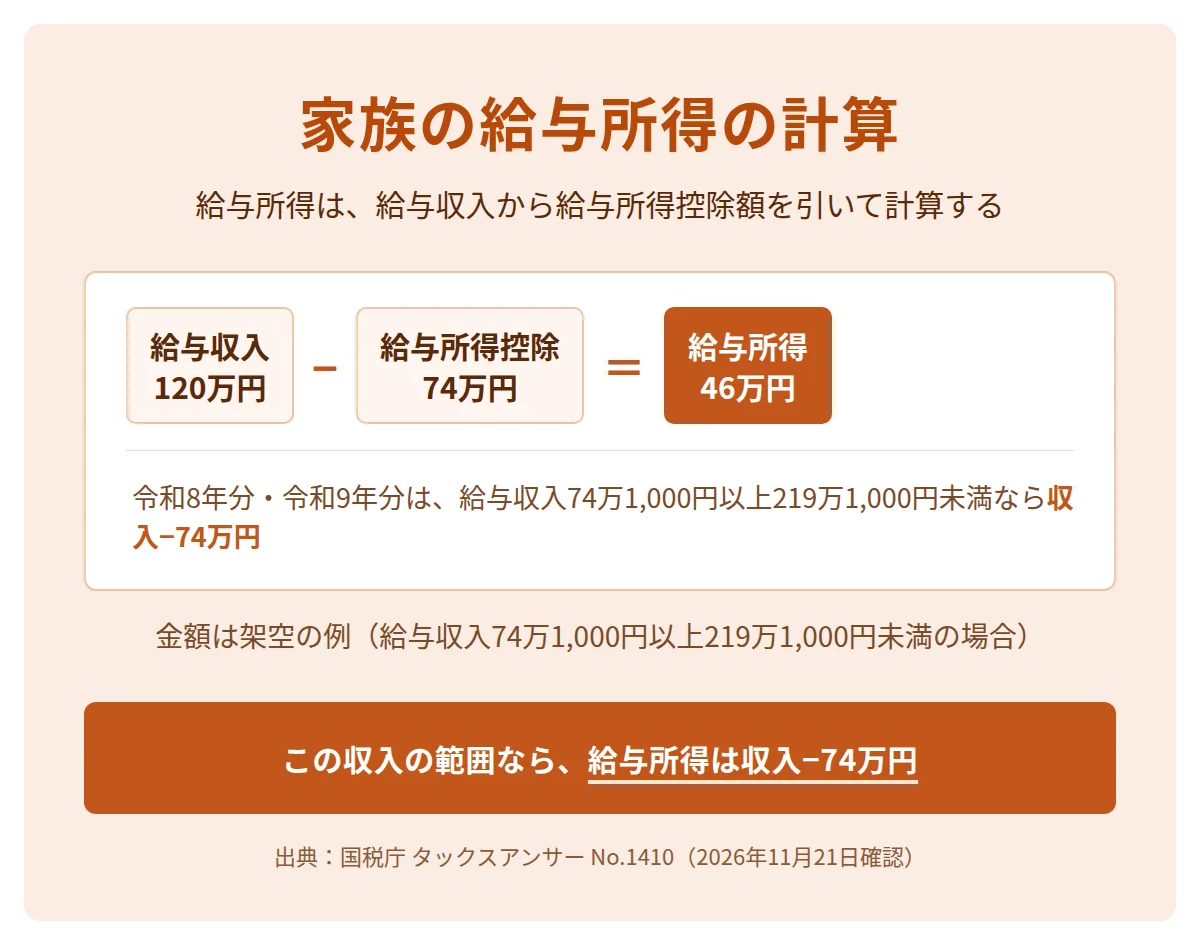
給与所得は給与等の収入金額から給与所得控除額を引いて計算します。国税庁の表は令和8年分・令和9年分の取扱いを示しています。給与等の収入金額が74万1,000円以上219万1,000円未満なら、給与所得は収入金額から74万円を引いた金額です。次の例はこの範囲内の架空の金額です。
| 架空の例 | 計算 | 給与所得 |
|---|---|---|
| 給与収入が年120万円 | 120万円−74万円 | 46万円 |
| 給与収入が年136万円 | 136万円−74万円 | 62万円 |
給与収入136万円は配偶者控除の対象配偶者の収入の要件と同じ金額です。ただし、青色事業専従者給与を受ける配偶者は、給与の額にかかわらず、配偶者控除の対象になりません。
AIの提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
届出から支払いまでの手順
青色事業専従者給与は届出書の提出、届出どおりの支払い、変更届出書の提出の順に進めます。国税庁のNo.2075の届出書の手続きと、No.2110の給与を払うときの手続きを、順に並べると次のとおりです。
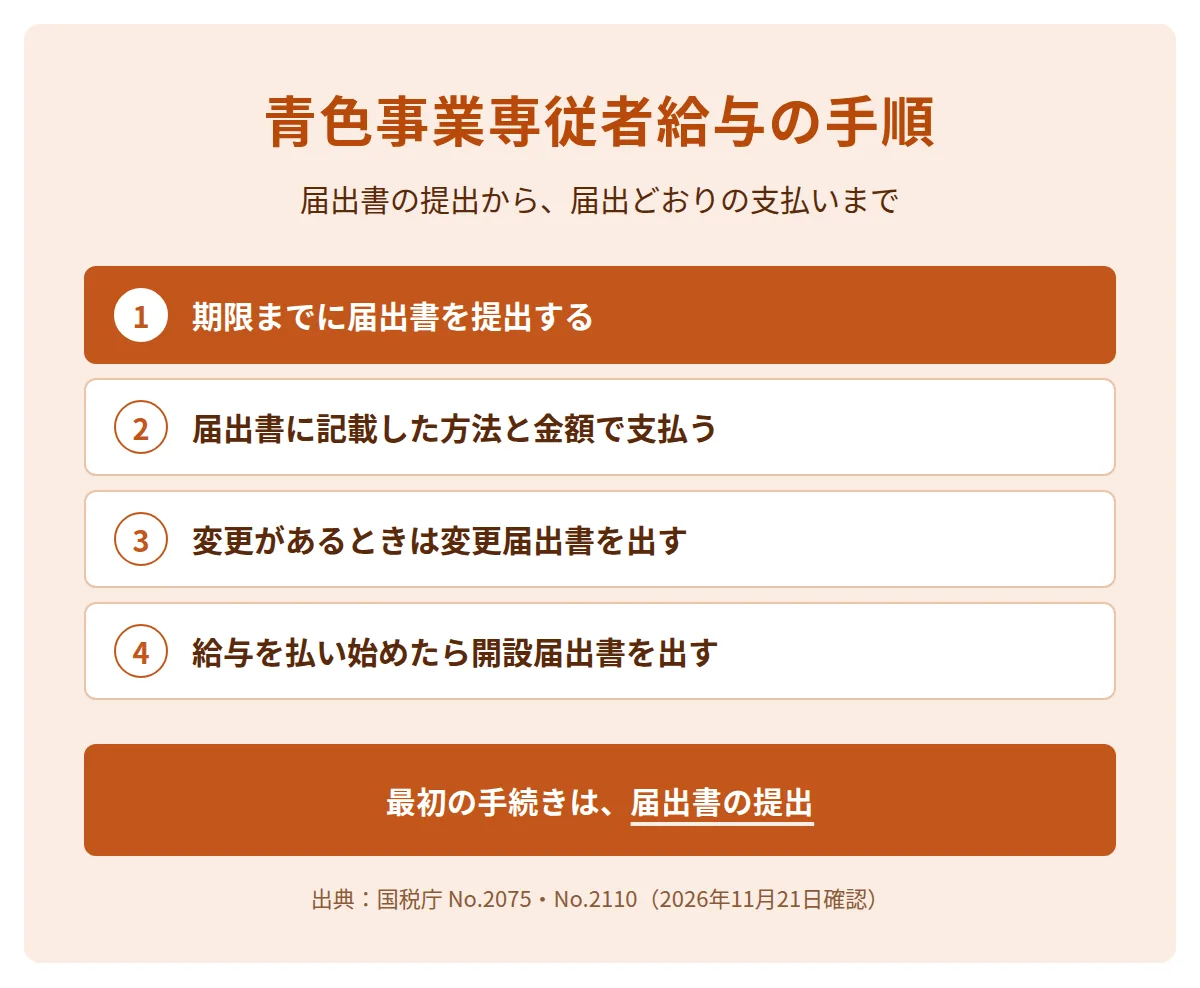
- 届出書を出す期限までに、納税地の所轄税務署へ提出する
- 届出どおり支払う記載した方法と金額の範囲内で給与を払う
- 変更を届け出る専従者や金額を変えるときは変更届出書を出す
- 開設届出書を出す給与を払い始めたら、1か月以内に提出する
青色申告の承認申請と開業届は開業届の記事と合わせて確認します。経費に入れられる支出の違いは経費の記事にあります。
AIコンサル・AI受託の事業の始め方を学べる講座
AIコンサル・AI受託の事業でも、家族に手伝ってもらい、給与を経費にしたい場合は、この記事の届出書が必要です。講座を選ぶときはツールの使い方に加えて、提案、見積もり、商談の進め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIではプログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月21日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託の提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
家族への給与は原則として必要経費になりません。青色申告は青色事業専従者給与、白色申告は事業専従者控除が例外です。
- 青色事業専従者給与は届出書を期限までに出し、届出どおりに払うことが条件です。期限は原則3月15日です。
- 専従者は生計を一にする15歳以上の親族で、6か月を超えて専ら従事している人です。
- 国税庁は給与の金額の数字を示しておらず、労務の対価として相当な金額にします。
- 白色申告の事業専従者控除は配偶者最高86万円、その他の親族最高50万円です。
- 青色事業専従者給与を受ける人と白色申告者の事業専従者は、配偶者控除や扶養控除の対象になりません。
最初に、家族が専従者の要件を満たすかと、届出書の期限を確かめます。判断がつかない点は税務署か税理士に相談します。
よくある質問
家族に払う給与は金額に関係なく経費になりますか?
国税庁は生計を一にする親族への給与を原則として必要経費にならないとしています。青色申告者は届出書の提出などの要件を満たせば、相当と認められる金額を必要経費にできます。
届出書を出し忘れた年は専従者給与を経費にできますか?
国税庁は届出書を提出していることを要件にしています。期限に間に合わなかった年の扱いは、届出書の提出日を踏まえて、税務署に確認します。
生計を別にしている親族への給与は経費になりますか?
青色事業専従者の要件は生計を一にする配偶者その他の親族です。生計を一にしない親族に払う給与の扱いは、この制度の対象かどうかを含めて、税務署に確認します。
専従者給与を払うと、社会保険の扶養に入れますか?
社会保険の扶養の基準は扶養の記事にあります。
関連記事
- 青色申告とは 個人事業主の65万円控除の条件とメリット、令和9年分からの75万円控除
- フリーランスの扶養 税の扶養と社会保険の扶養の基準、所得と収入の違いと計算の例、130万円と令和8年分62万円の見方
- フリーランスの開業届 出し方・期限・書き方と、青色申告承認申請・副業のときの扱い
- フリーランスの源泉徴収 対象の報酬と10.21%の計算、消費税の扱い・確定申告で戻ってくる仕組み
- 個人事業主の経費の一覧 経費になる条件と勘定科目の例、家事按分・減価償却・保存期間
- 個人事業主の節税方法 制度ごとの一覧と上限、青色申告・経費・小規模企業共済・iDeCo・ふるさと納税
- フリーランスの社会保険 退職後の健康保険の選び方と国民年金の手続き