個人事業主の住宅ローン 審査で見られる所得とフラット35の条件、確定申告は何年分必要か【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主やフリーランスは住宅ローンを組めるのでしょうか。確定申告書は何年分を用意し、所得はどの金額で見られるのでしょうか。
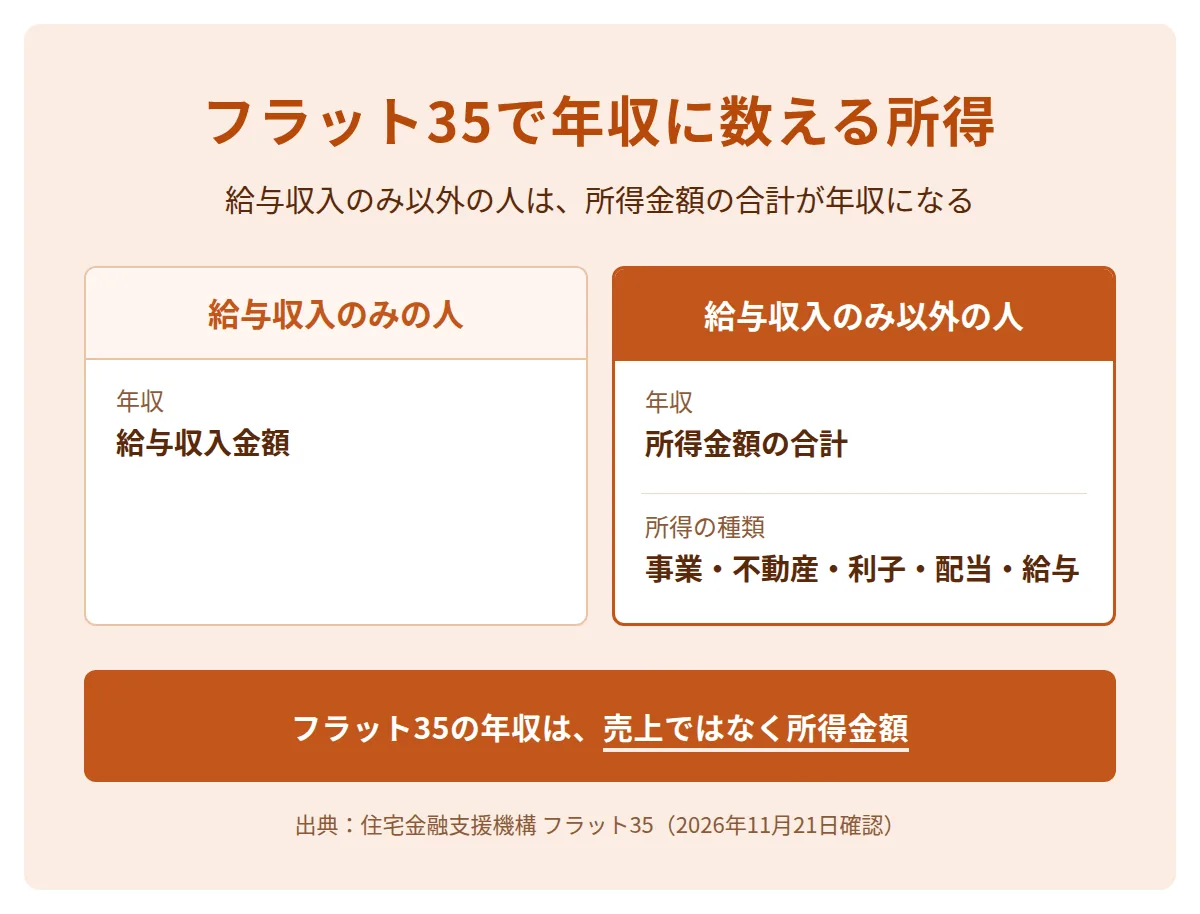
住宅金融支援機構の【フラット35】は、申込要件を年齢・国籍・総返済負担率の3つにしています。年収は給与収入のみの人は給与収入金額、それ以外の人は事業所得などの所得金額の合計です。
この記事を読むと、フラット35に申し込む前に、どの年の所得金額を用意し、返済額の上限をいくらにできるかを計算できます。内容は住宅金融支援機構と国税庁の公式ページで2026年11月21日に確認しました。
この記事の結論
- 審査で見られること:3期連続の所得・自己資金・納税・健康状態・個人信用情報などを、金融機関ごとに見ます
- フラット35の要件:年齢が満70歳未満であること、国籍、総返済負担率(年収400万円以上は35%以下)の3つです
- 必要書類:借入申込年の前年と前々年の納税証明書(所得金額用)と確定申告書の写しで、2年分が対象です
- 節税のバランス:経費や控除で所得を減らすと、返済額の上限も下がります
- 自宅兼事務所:フラット35は事務所などの非住宅部分を借入対象にしません
COACH AIで、AIコンサル・AI受託の事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
個人事業主の住宅ローンの審査で見られること
金融機関は安定した収入が続いているか、返済の負担が重すぎないか、税金を納めているかを見ます。審査の基準は金融機関ごとに異なります。
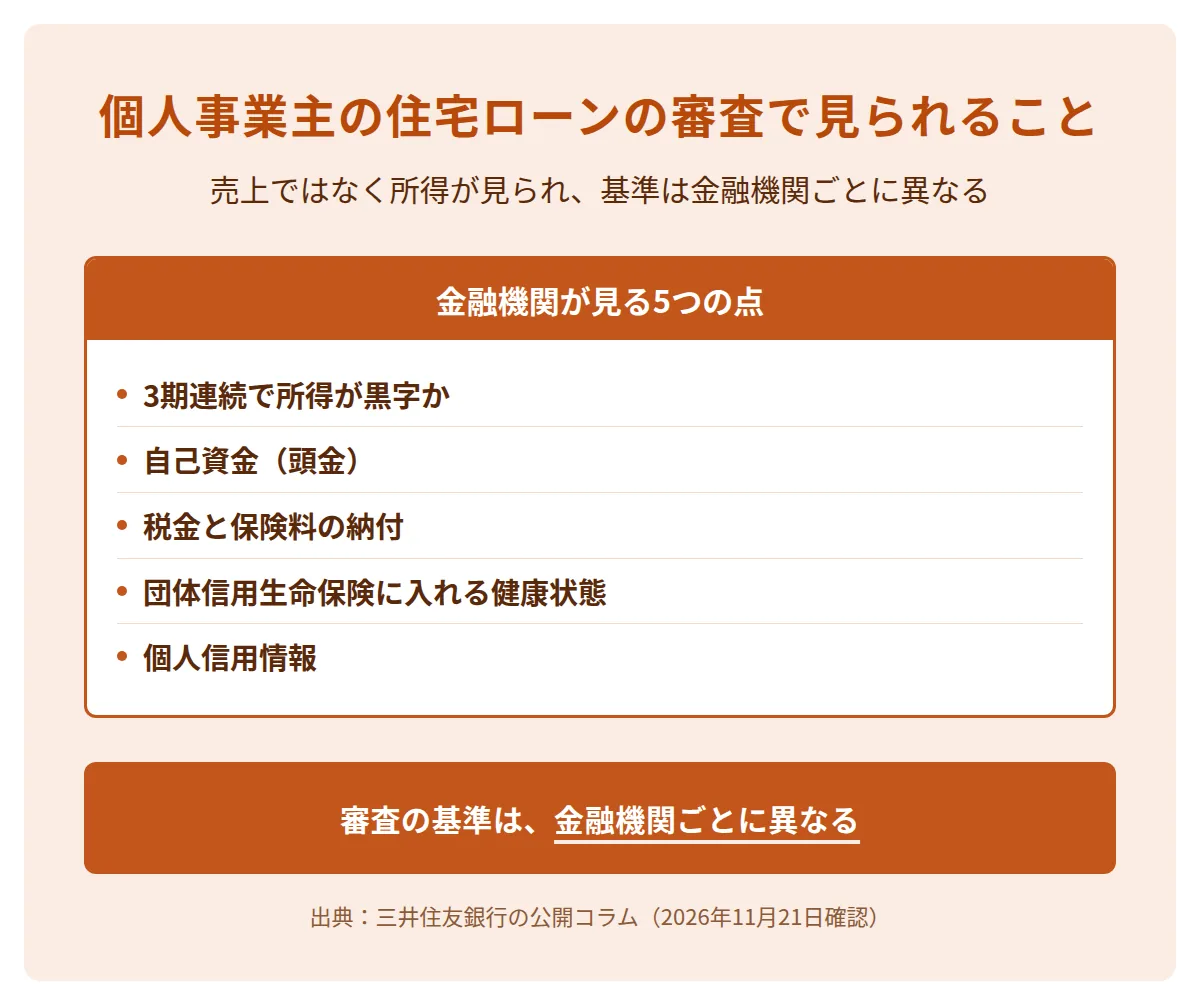
三井住友銀行の公開コラムは個人事業主の審査で見られる点を5つ挙げています。3期連続で所得が黒字か、自己資金(頭金)をどのくらい準備できるか、税金や保険料の未納、団体信用生命保険に入れる健康状態、個人信用情報です。収入の継続性は売上ではなく所得で見られ、複数年の平均を対象にする金融機関もあると説明しています。
特定の銀行の商品や可否は各金融機関に確認します。
フラット35の申込要件
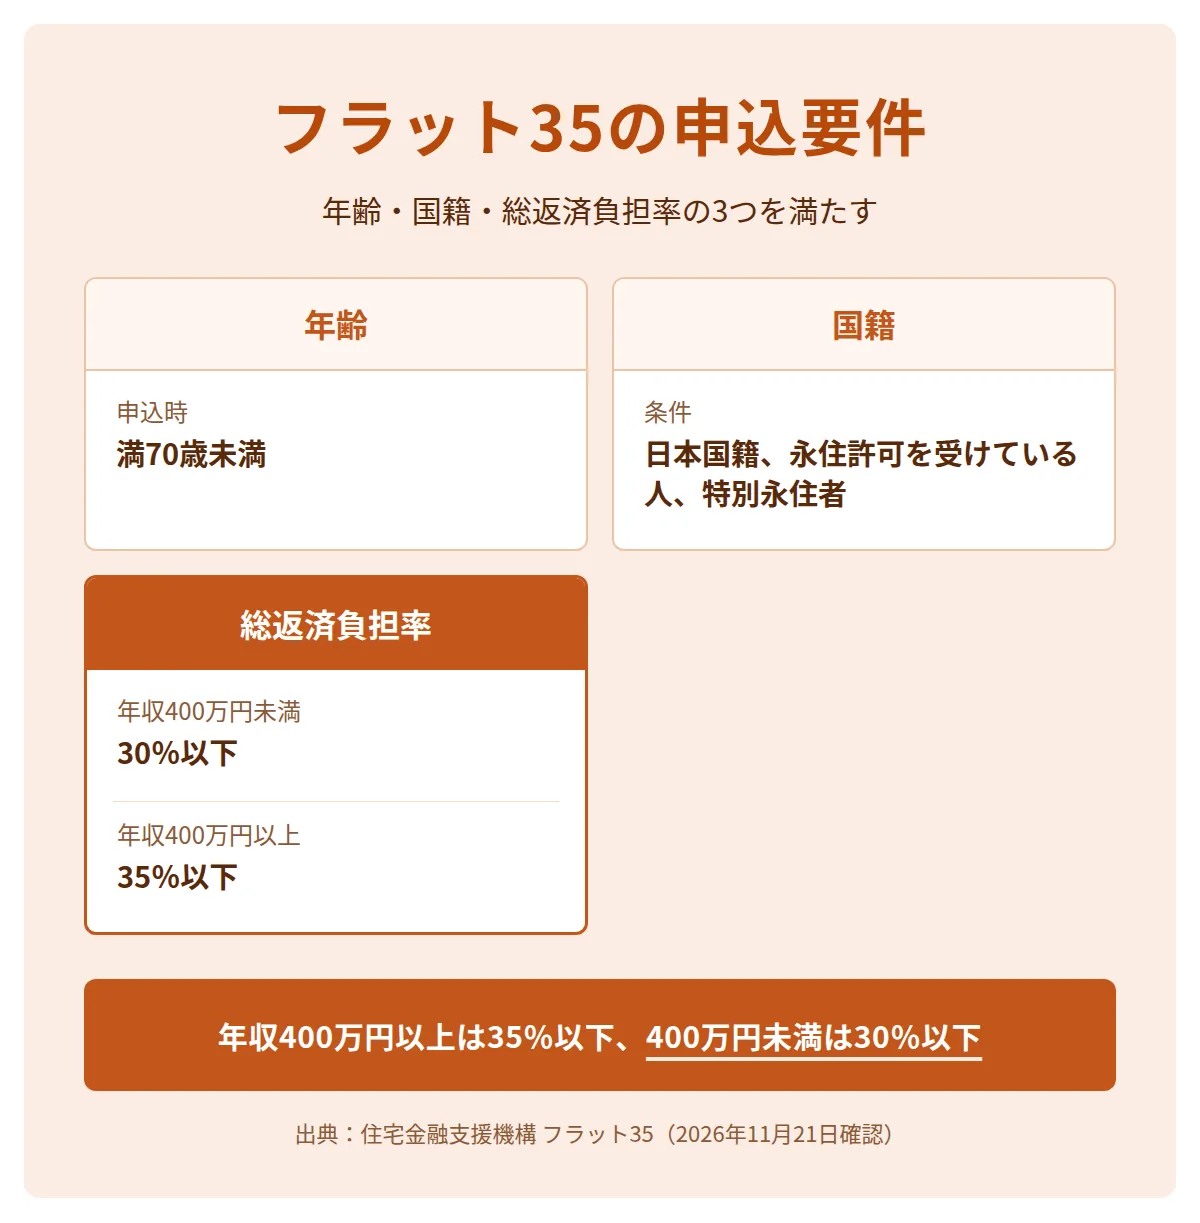
フラット35の申込要件は3つです。申込時の年齢が満70歳未満であること、日本国籍または永住許可などがあること、総返済負担率が基準以下であることです。住宅金融支援機構のご利用条件(2026年4月1日現在)に書かれています。
| 申込要件と、あわせて確認する点 | 住宅金融支援機構の案内 |
|---|---|
| 年齢 | 申込時に満70歳未満(親子リレー返済を使う場合は満70歳以上も可) |
| 国籍 | 日本国籍、永住許可を受けている人、特別永住者 |
| 総返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下。収入を合算できる場合がある |
| 資金使途 | 本人または親族が住む住宅の建設・購入資金。投資用物件には使えない |
| 保証人 | 必要ありません |
借入額は100万円以上1億2,000万円以下で、建設費または購入価額以内です。
フラット35で年収に数える所得
給与収入のみの人以外は事業所得・不動産所得・利子所得・配当所得・給与所得の所得金額の合計が年収になります。フラット35の年収は売上ではなく、納税証明書(所得金額用)などの公的証明書に記載された所得金額です。
年収は原則として申込年の前年の収入を証明する公的証明書に記載された金額です。公的証明書の通知や発行を受けられない1月から5月ごろに申し込む場合は、金融機関により取扱いが異なります。
よくある質問には次の扱いが書かれています。
年収に数える所得の扱い
- 雑所得公的年金等に限り、収入の対象になる
- 事業専従者事業専従者の所得は給与収入として扱い、住民税納税証明書で確認する
- 確認書類市区町村の住民税納税証明書、または税務署の納税証明書(所得金額用)の所得金額の欄
必要書類と確定申告は何年分か
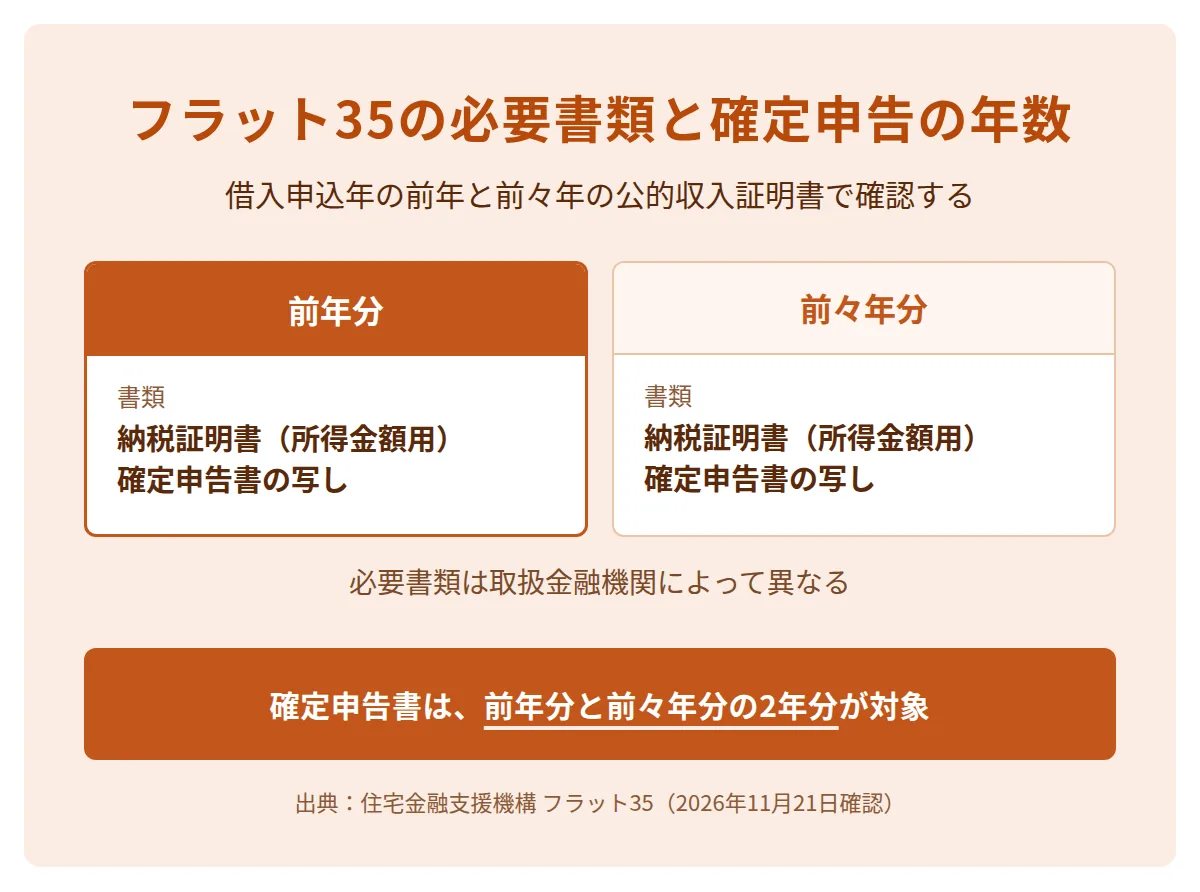
フラット35は借入申込年の前年と前々年の公的収入証明書を求めています。個人事業主は納税証明書(所得金額用)と確定申告書の写しが対象です。確定申告書は前年分と前々年分の2年分が対象です。
| 確認する点 | 住宅金融支援機構の案内 |
|---|---|
| 所得を証明する書類 | 借入申込年の前年および前々年の公的収入証明書。給与所得のみ以外の人は納税証明書(所得金額用)および確定申告書(写)等 |
| 書類の違い | 必要書類は取扱金融機関によって異なる |
| 追加の書類 | 審査上の理由で、追加の書類を求められる場合がある |
民間の金融機関はフラット35とは別の基準で審査します。三井住友銀行の公開コラムは同行の場合、確定申告書を直近3年分用意する必要があると書いています。何年分を求められるかは申込みを考えている金融機関ごとに確かめます。
住宅金融支援機構は収入情報をマイナンバーカードで取得できるマイナポータル連携のサービスも案内しています。
独立して間もない場合のフラット35の申込み
2026年に起業した人は2026年中はフラット35を申し込めず、2027年1月から申し込めます。住宅金融支援機構のよくある質問に、この扱いが書かれています。
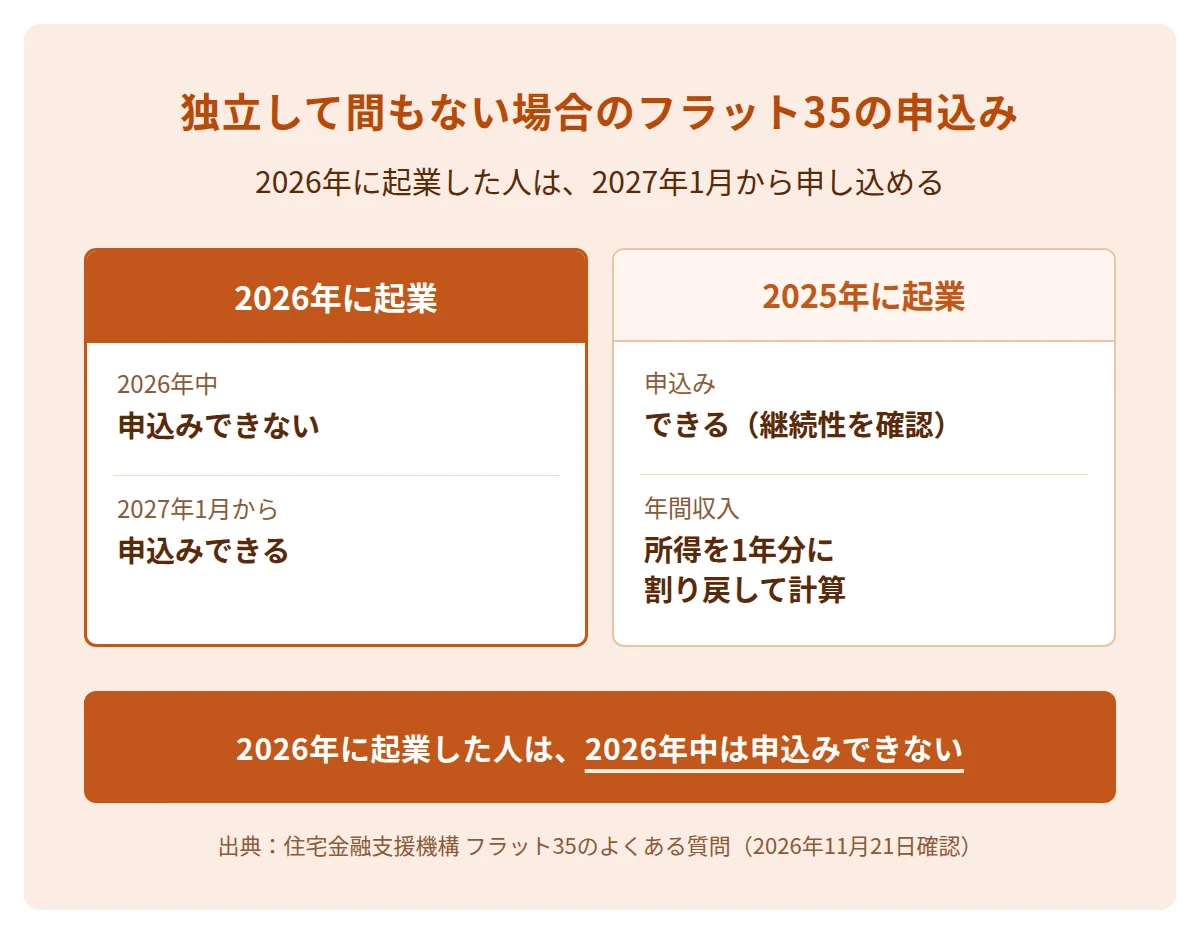
2025年に起業した人は収入の継続性の確認を受けたうえで申し込めます。この場合は2025年の確定申告書の写しに基づき、起業後の所得金額を所得を得た期間で1年分に割り戻して年間収入にします。
よくある質問の計算例は2025年8月13日に起業し、2025年の所得金額が4,687,130円の人です。8月13日から12月31日までは141日です。この日数で割って1日あたりの額を出し、365日をかけた12,133,330円が年間収入になります。
開業の手続きは開業届の記事、事業用口座の分け方は口座の分け方の記事にあります。
所得から返済額の上限を計算する
総返済負担率とは年収に占める全ての借入れの年間合計返済額の割合のことで、年収が400万円以上なら35%以下が基準です。フラット35のほか、自動車ローン、教育ローン、カードローンの返済額も含めて計算します。
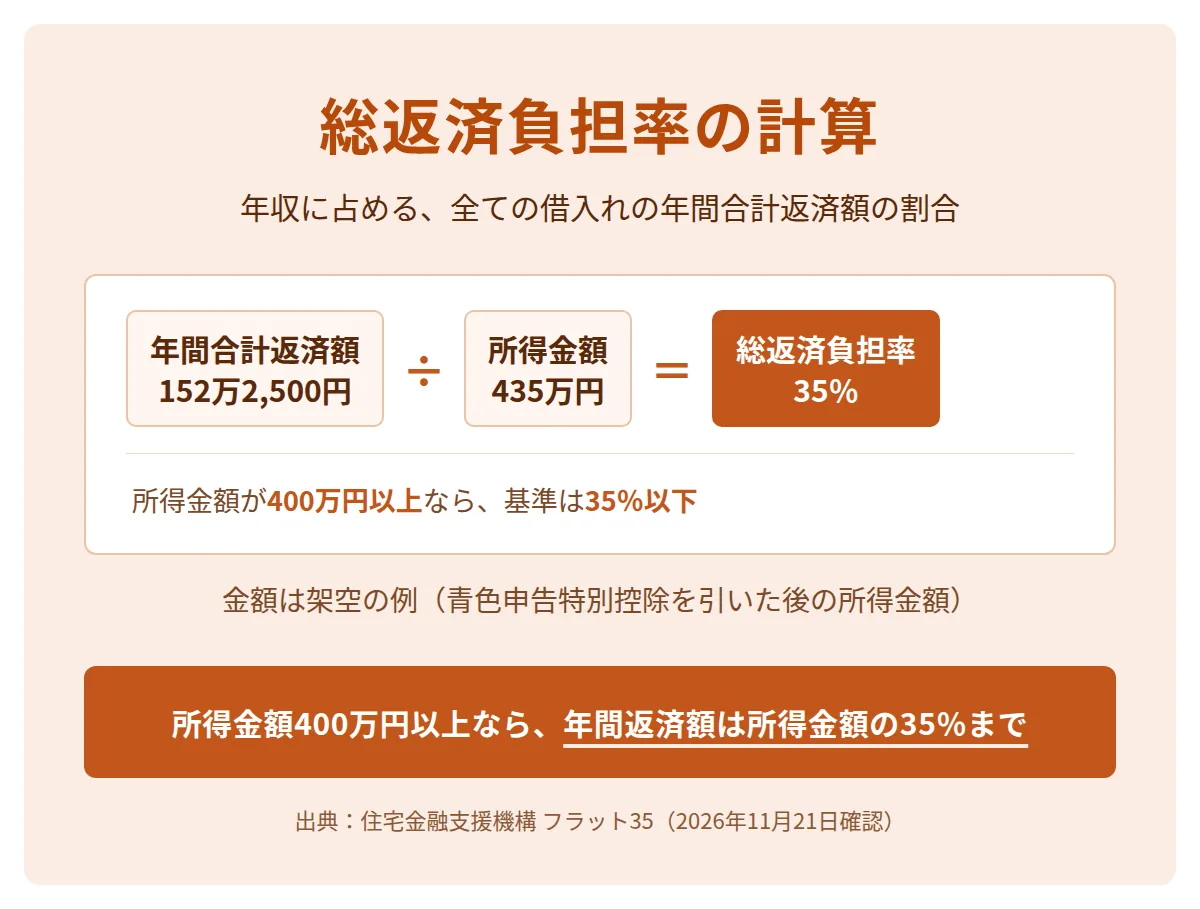
個人事業主の年収は所得金額です。次の2つは青色申告特別控除(65万円)を引いた後の所得金額を使った架空の例です。国税庁は青色申告特別控除を55万円(要件を満たす場合は65万円)または10万円と案内しています。
| 架空の例 | 所得金額の計算 | 返済額の上限 |
|---|---|---|
| 経費が450万円の年 | 売上900万円−経費450万円−青色申告特別控除65万円=385万円。400万円未満なので30%以下 | 年間115万5,000円 |
| 経費が400万円の年 | 売上900万円−経費400万円−青色申告特別控除65万円=435万円。400万円以上なので35%以下 | 年間152万2,500円 |
表の2つの上限は自動車ローンなどの他の借入れの年間返済額を含めた額です。他の借入れが年間24万円あれば、住宅ローンの年間返済額の上限は、1つ目の例が91万5,000円、2つ目の例が128万2,500円です。
青色申告特別控除は国税庁のタックスアンサーで、所得金額から差し引く控除と案内されています。どの金額を基準に審査するかは金融機関が定めます。
節税と所得のバランス
経費や控除を増やして所得を減らすと、納める税金は減りますが、審査で見られる所得も減ります。三井住友銀行の公開コラムは節税のしすぎは審査で不利になる可能性があると書いています。
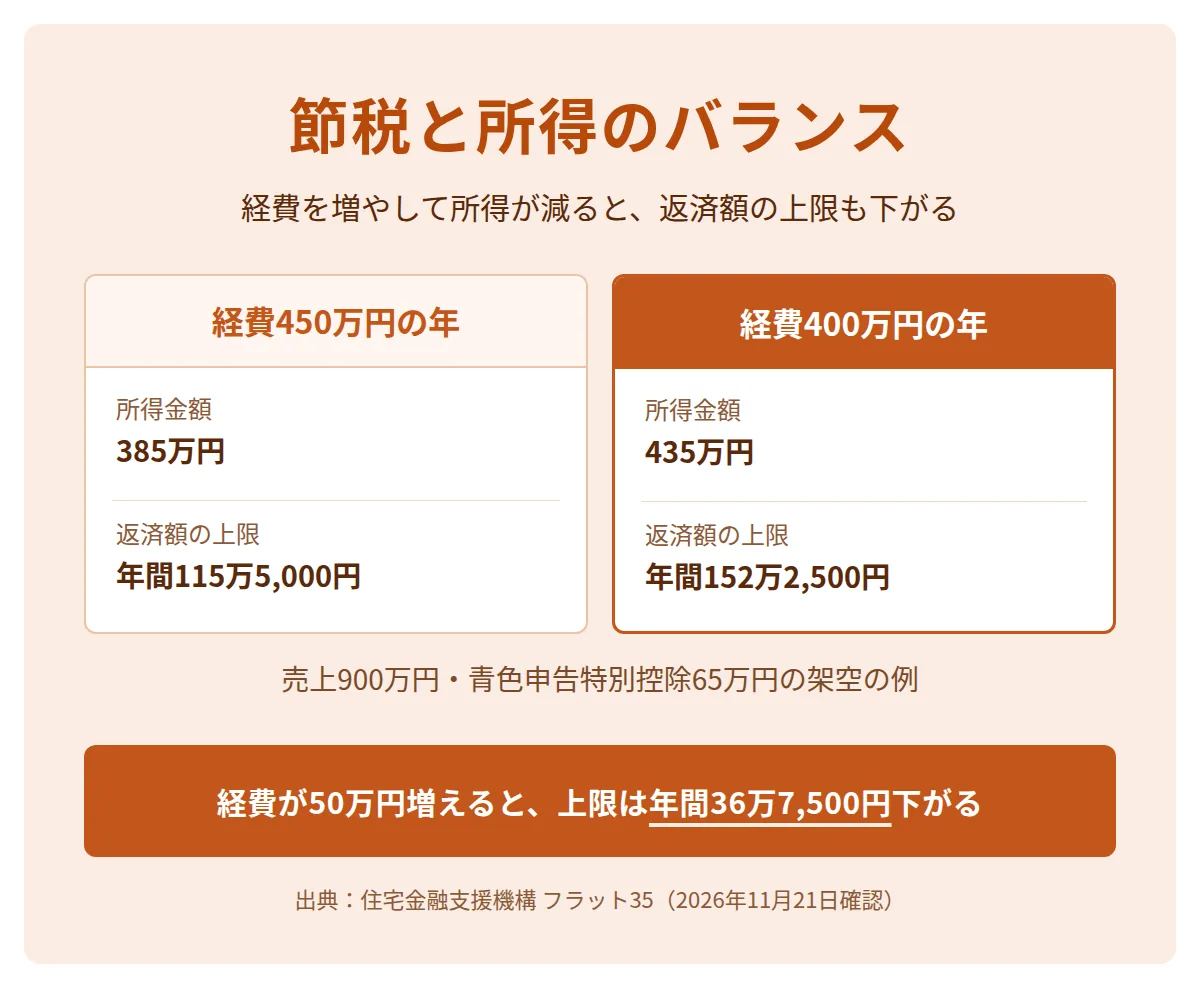
表の架空の例では経費が50万円増えて所得が385万円になると、返済額の上限は年間36万7,500円下がります。申込み前の年は税金の減る額と、返済額の上限が下がる額を、同じ年の数字で比べます。
申込み前の年に確かめること
- 所得申込年の前年と前々年の所得金額を、納税証明書で確かめる
- 経費必要経費は事業のために要した費用に限る(国税庁 No.2210)
- 相談申込みの時期と節税の程度は税理士と金融機関に相談する
経費に入れられる支出は経費の記事、節税の制度の一覧は節税の記事、青色申告の控除は青色申告の記事にあります。借入れを考える年は節税の程度を税理士と金融機関に相談してから決めます。
AIの提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
自宅兼事務所の住宅ローンと住宅ローン控除
フラット35は店舗や事務所などの非住宅部分の建設費・購入価額を借入対象にしません。自宅の一部を事務所にする場合は住宅部分だけが対象です。併用住宅の場合、フラット35は住宅部分の床面積が非住宅部分(店舗・事務所など)の床面積以上であることを求めています。
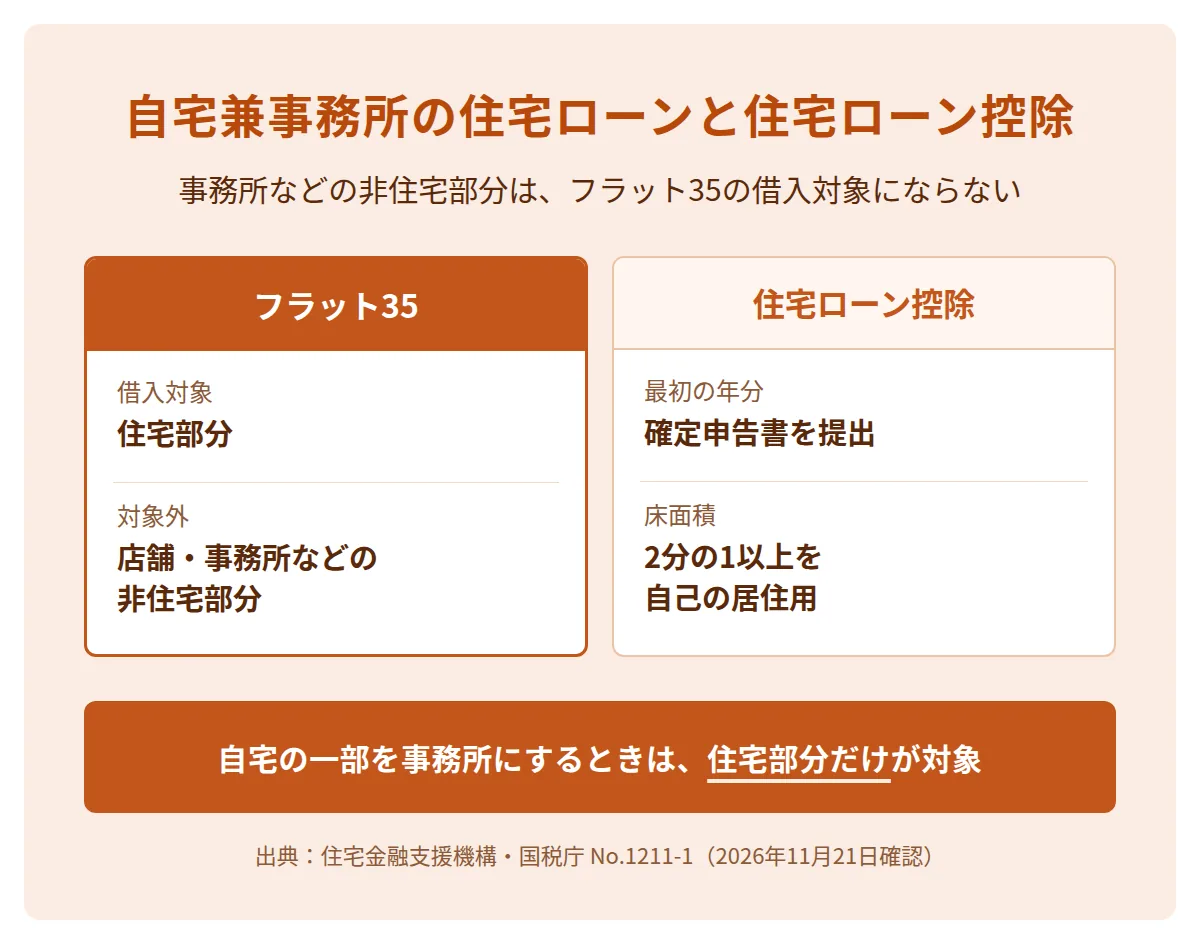
投資用や店舗・事務所などの目的外の利用が判明した場合、借入れの全額を一括して返済することになります。
住宅ローン控除(住宅借入金等特別控除)の要件は、国税庁のタックスアンサー(No.1211-1・令和8年4月1日現在)にあります。控除を受ける最初の年分は確定申告書を提出します。2年目以後の年分も、確定申告書に書類を添えて提出する方法が案内されています。主な要件は次のとおりです。
| 要件 | 国税庁の案内(一般の住宅の場合) |
|---|---|
| 床面積 | 50平方メートル以上で、床面積の2分の1以上を専ら自己の居住の用に供している |
| 合計所得金額 | 控除を受ける年分で2,000万円以下 |
| 併用住宅 | 店舗や事務所などと併用の場合は建物全体の床面積で判断する |
控除の適用は住宅の種類や取得の時期で変わります。床面積が40平方メートル以上50平方メートル未満の場合は、別の要件があります。自分の場合の適用は税務署か税理士に確認します。
AIコンサル・AI受託の事業の始め方を学べる講座
所得の継続性は住宅ローンの審査で見られる点の1つです。独立後に住宅ローンを申し込む場合も、金融機関は年ごとの確定申告書で所得を確認します。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIではプログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月21日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | オンライン学習教材(2年視聴)・1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託の提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
フラット35は公的証明書の所得金額で年収を確認します。民間の金融機関の審査の基準は金融機関ごとに異なります。フラット35は前年と前々年の公的収入証明書で所得を確認します。総返済負担率の基準で、年間返済額の上限が決まります。
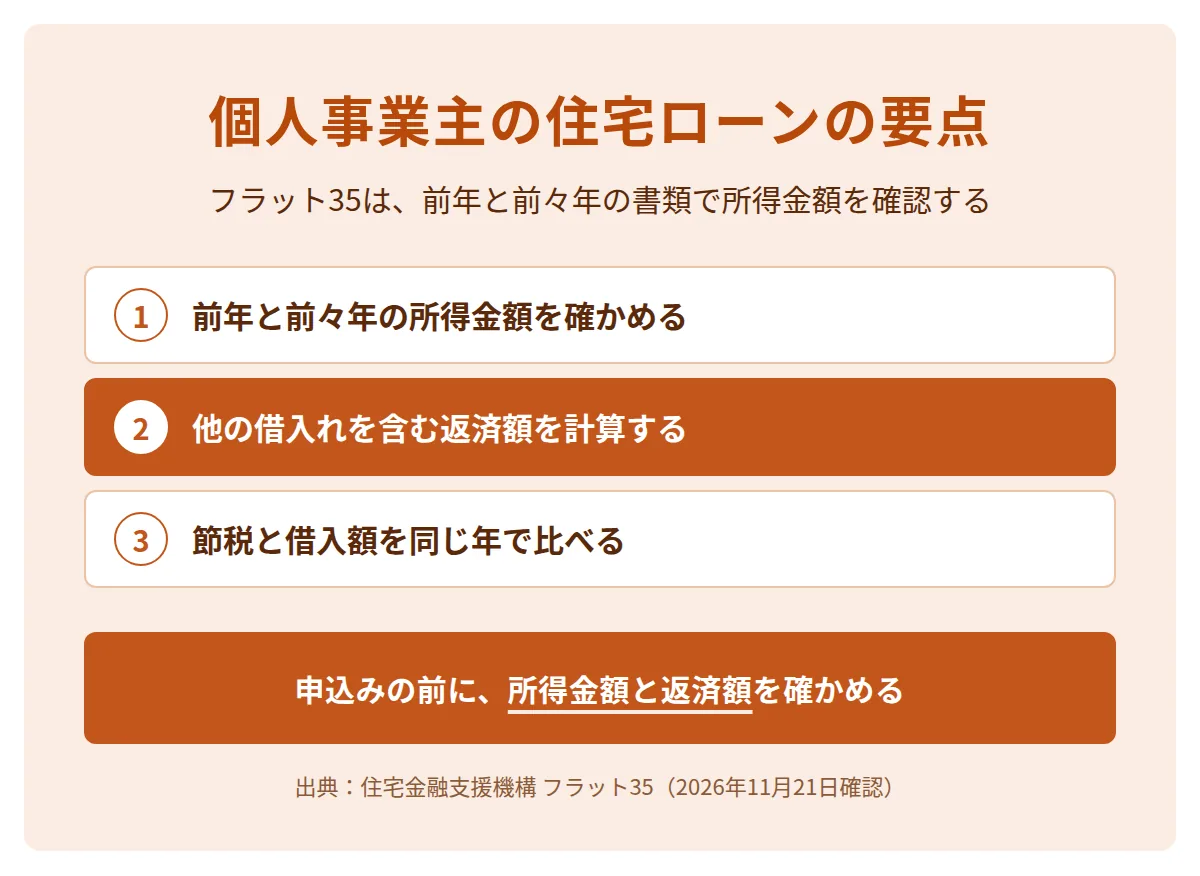
- フラット35の申込要件は年齢・国籍・総返済負担率の3つです。
- フラット35の年収は売上ではなく、公的証明書の所得金額です。
- 必要書類は前年と前々年の公的収入証明書で、金融機関ごとに異なります。
- 2026年に起業した人はフラット35の申込みが2027年1月からです。
- 節税で所得を減らすと、返済額の上限も下がります。
最初にやることは前年と前々年の所得金額を確定申告書で確かめ、他の借入れを含めた年間返済額を計算することです。判断がつかない点は金融機関と税理士に相談します。
よくある質問
個人事業主でも住宅ローンは組めますか?
フラット35は申込要件を年齢・国籍・総返済負担率の3つとしています。給与所得のみ以外の人(事業所得がある人など)も、納税証明書(所得金額用)と確定申告書の写しで申し込めます。民間の金融機関は審査の基準が異なるため、各金融機関に確認します。
確定申告をしていない年があっても申し込めますか?
フラット35は借入申込年の前年と前々年の公的収入証明書を求めます。個人事業主は納税証明書(所得金額用)と確定申告書の写しが対象です。書類がそろわない場合の扱いは取扱金融機関に確認します。
白色申告でも申し込めますか?
フラット35のご利用条件に、青色申告か白色申告かの区別は書かれていません。
事業用の借入れは総返済負担率に入りますか?
フラット35の総返済負担率の計算には、全ての借入れの年間返済額が入ります。事業用の借入れの扱いは金融機関に確認します。
関連記事
- 個人事業主の節税方法 制度ごとの一覧と上限、青色申告・経費・小規模企業共済・iDeCo・ふるさと納税
- 青色申告とは 個人事業主の65万円控除の条件とメリット、令和9年分からの75万円控除
- 個人事業主の経費の一覧 経費になる条件と勘定科目の例、家事按分・減価償却・保存期間
- フリーランスの年収 公的な調査の分布と、売上から手取りを出す計算の順番・計算の例
- フリーランスの開業届 出し方・期限・書き方と、青色申告承認申請・副業のときの扱い
- 個人事業主の口座の分け方 事業用口座とカードを分ける理由、屋号付き口座の作り方と必要書類
- 個人事業主の開業資金の融資 日本政策金融公庫の創業融資と自治体の制度融資、利率・必要書類と申込みの流れ