個人事業主の赤字の確定申告 純損失の繰越控除3年と繰戻し還付、損益通算、青色申告と白色申告の違い【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主が赤字になったとき、確定申告はどうなるのでしょうか。国税庁は事業所得などの赤字のうち、損益通算してもなお引ききれない金額を純損失と呼んでいます。
青色申告をしている人は純損失を翌年以後3年間にわたって繰り越し、各年の所得金額から控除できます。前年も青色申告をしている場合は前年分の所得に繰り戻して還付を受ける方法もあります。
この記事を読むと、赤字が出たときの申告の順番と、青色申告と白色申告の違いが分かります。内容は国税庁の公式の資料で2026年11月20日に確認しました。
この記事の結論
- 赤字の確定申告:赤字は損益通算のあと、引ききれない金額が純損失になります
- 損益通算の対象の所得:不動産所得・事業所得・譲渡所得・山林所得の損失が対象です
- 純損失の繰越控除:青色申告の純損失は、翌年以後3年間繰り越せます
- 白色申告の赤字の扱い:繰り越せるのは変動所得の損失・被災事業用資産の損失・雑損失です
- 繰越控除を受けるための確定申告:損失が生じた年とその後の年に、続けて確定申告書を出します
COACH AIで、AIコンサル・AI受託の事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
赤字の確定申告
赤字はまず損益通算で他の所得と合わせ、引ききれない金額が純損失になり、繰越しか繰戻しの対象になります。国税庁のタックスアンサーは事業所得に損失がある場合の取扱いを、この順に示しています。
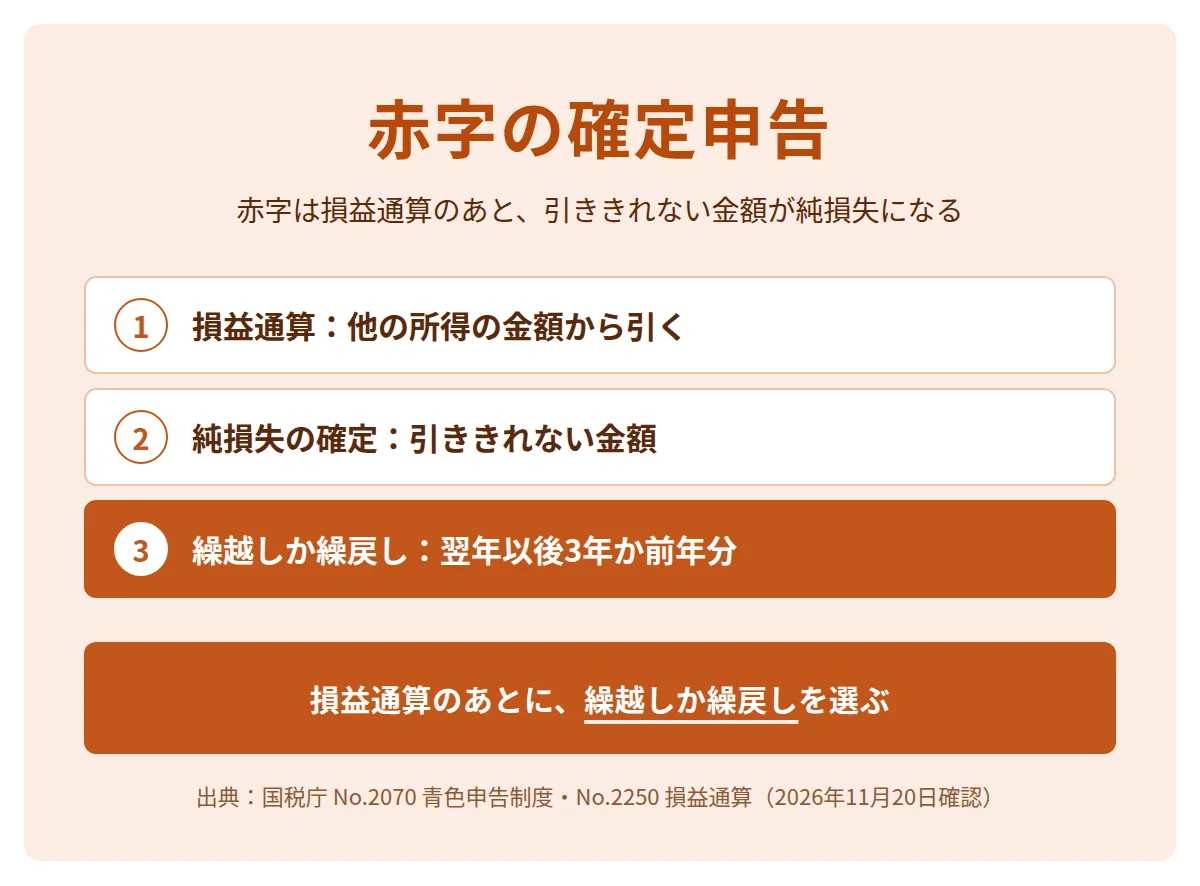
| 順番 | 内容 |
|---|---|
| 1. 損益通算 | 損失を、同じ年の他の所得の金額から引く |
| 2. 純損失の確定 | 損益通算しても引ききれない金額が、純損失になる |
| 3. 繰越しか繰戻し | 翌年以後3年間に繰り越す。または前年分に繰り戻して還付を受ける |
損益通算とは各種所得の金額の計算で生じた損失のうち一定のものを、一定の順序で他の所得の金額から控除することです。青色申告の特典の全体は青色申告の記事にあります。
損益通算の対象の所得
損益通算の対象になる所得は不動産所得・事業所得・譲渡所得・山林所得の4つです。国税庁のNo.2250は配当所得・給与所得・一時所得・雑所得の損失は、他の所得の金額から控除できないとしています。
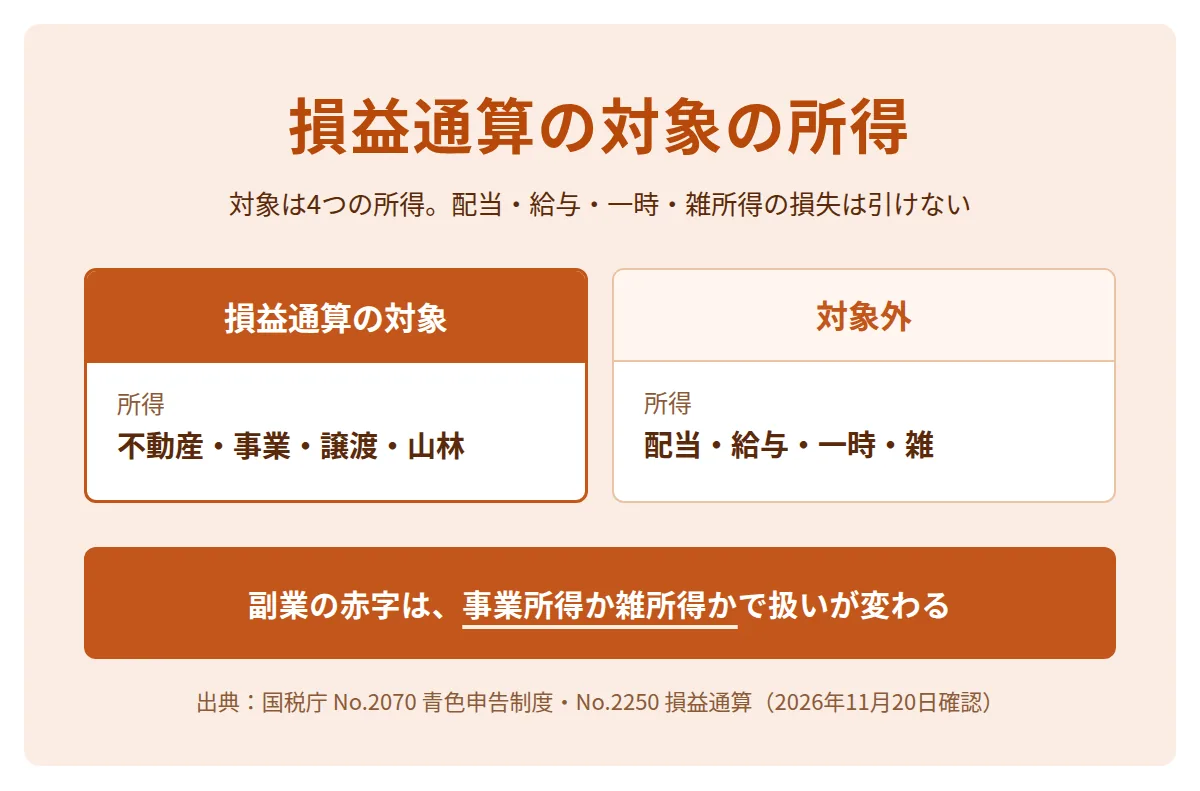
| 所得の種類 | 損失の損益通算 |
|---|---|
| 不動産所得・事業所得・譲渡所得・山林所得 | 対象になる(一定の例外がある) |
| 配当所得・給与所得・一時所得・雑所得 | 損失が生じても、他の所得の金額から控除できない |
副業の収入が事業所得か雑所得かで、赤字の扱いが変わります。区分は副業の確定申告の記事にあります。
次の表は架空の例です。給与所得の金額が300万円の人が、副業の事業所得で80万円の赤字になった場合です。
| 項目(架空の例) | 金額 |
|---|---|
| 給与所得の金額 | 300万円 |
| 事業所得の金額 | マイナス80万円 |
| 損益通算後の総所得金額 | 220万円 |
純損失の繰越控除
青色申告の純損失は翌年以後3年間にわたって繰り越し、各年分の所得金額から控除できます。国税庁のNo.2070は損益通算の規定を適用してもなお控除しきれない部分の金額を、翌年以後3年間繰り越すとしています。
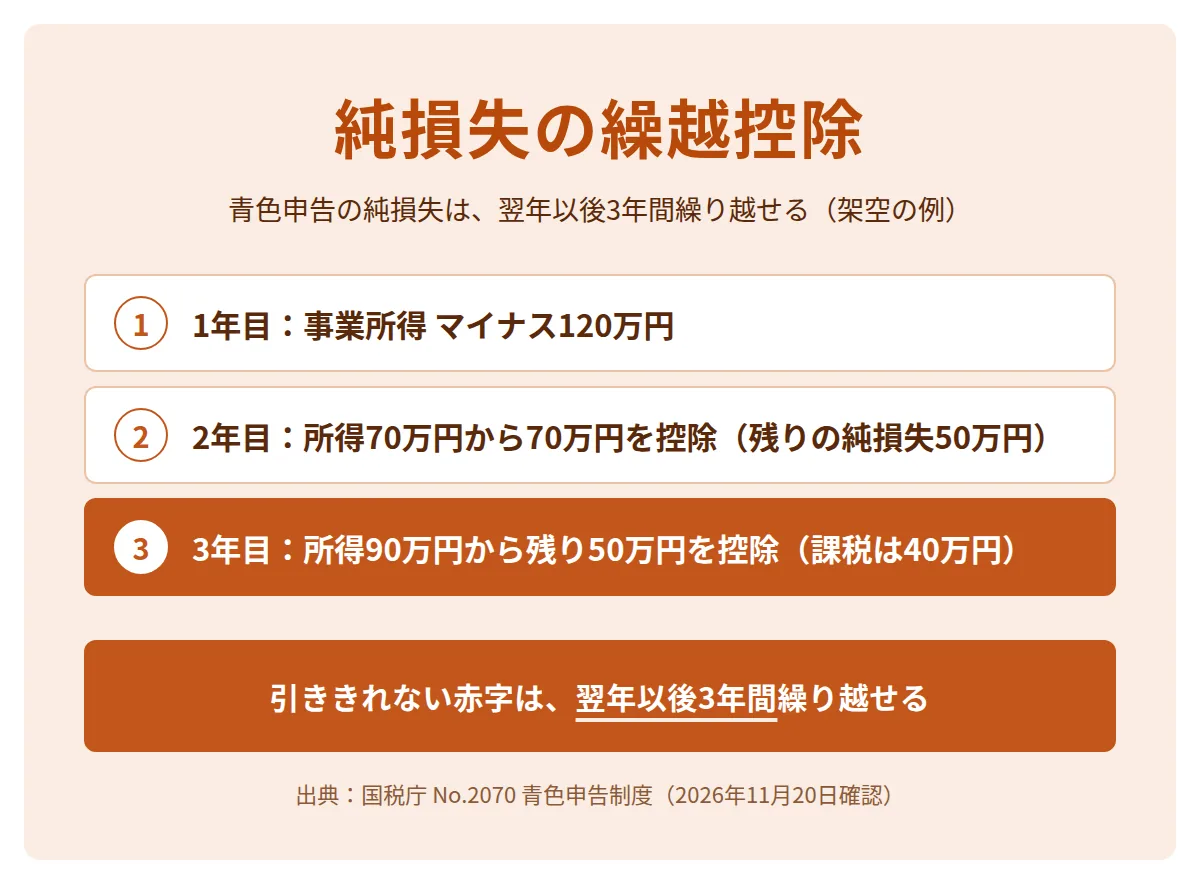
次の表は架空の例です。青色申告で、1年目に事業所得が120万円の赤字、ほかに所得がない人の繰越しです。
| 年(架空の例) | その年の所得(青色申告特別控除を引いたあとの所得金額) | 繰越しの控除 | 残りの純損失 |
|---|---|---|---|
| 1年目 | マイナス120万円 | なし | 120万円 |
| 2年目 | 70万円 | 70万円 | 50万円 |
| 3年目 | 90万円 | 50万円 | 0円 |
国税庁は繰り越した損失を、各年分の所得金額から控除するとしています。2年目の課税される所得は0円、3年目は40万円です。繰越しの期間は損失が生じた年の翌年から3年間です。3年間で引ききれない金額はその後は控除できません。
青色申告特別控除は赤字を増やしません。国税庁のNo.2072は控除額の限度を、損益通算前の黒字の所得金額としています。赤字の年は控除をないものとして計算します。
AIコンサル・AI受託の提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
白色申告の赤字の扱い
白色申告の人が繰り越せる損失は変動所得の損失、被災事業用資産の損失、雑損失に限られます。国税庁の確定申告の手引き(損失申告用・令和7年分)は、青色申告をしていない年の繰越しを、この範囲に限っています。
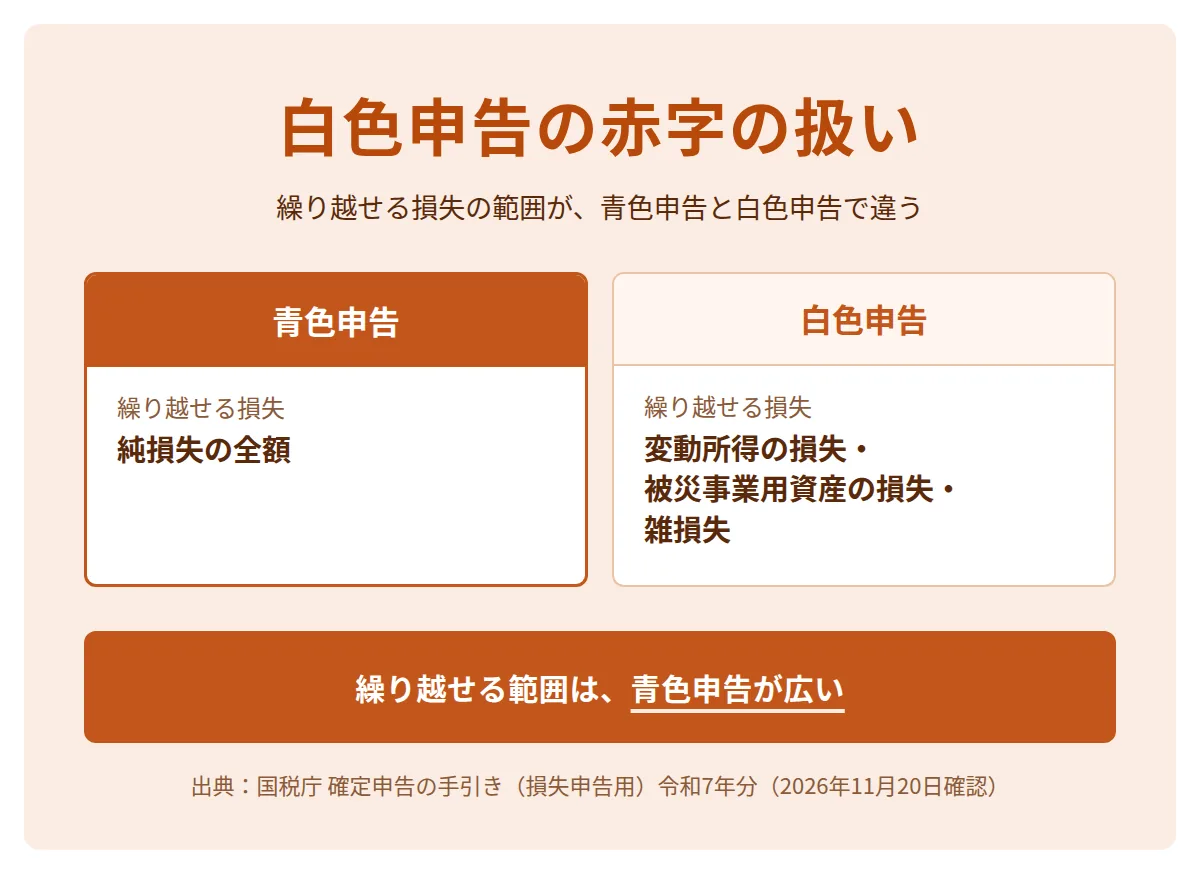
| 区分 | 繰り越せる損失(国税庁の手引き) |
|---|---|
| 青色申告 | 純損失の金額の全額(居住用財産に係る通算後譲渡損失を除く) |
| 白色申告 | 変動所得の損失(事業から生じたもの)・被災事業用資産の損失・雑損失 |
変動所得とは漁獲や養殖による所得、印税や原稿料、作曲料などによる所得です。白色申告では変動所得などを除く通常の事業の赤字は、翌年に繰り越せません。
純損失の繰戻し還付
前年も青色申告をしている人は純損失を前年分の所得に繰り戻して、前年分の所得税の還付を受けることもできます。国税庁のNo.2070は前年も青色申告をしている場合に、純損失を繰り越す代わりに前年分へ繰り戻せるとしています。
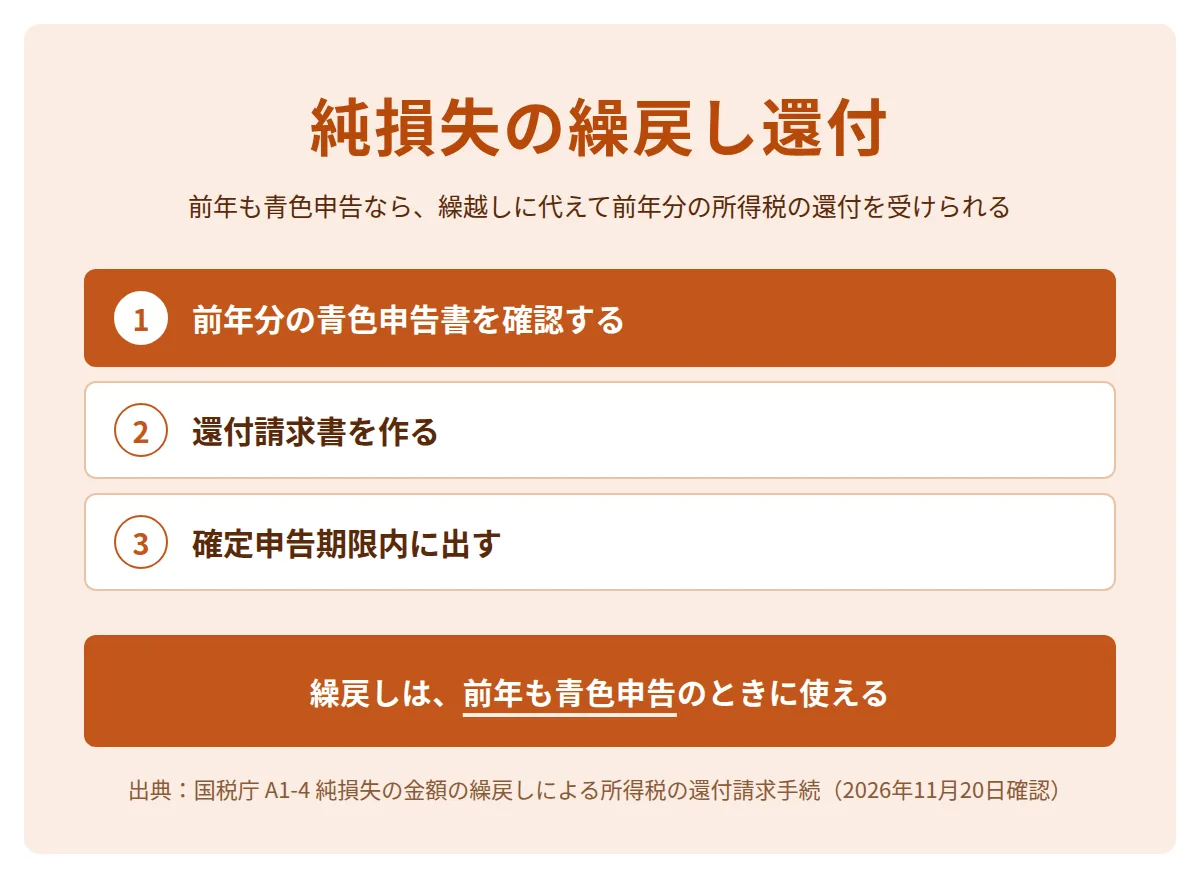
- 前年分の青色申告書を確認する前年分も青色申告書を提出していることが条件
- 請求書を作る「純損失の金額の繰戻しによる還付請求書」を作成する
- 確定申告期限内に出すe-Taxか、書面の持参・送付で提出する
国税庁のページは繰戻しの請求書の提出時期を、確定申告期限内としています。繰戻しの請求をした金額は繰り越すことができません。事業の全部の譲渡や廃止などがあった場合は、その年の前年に生じた純損失を、前々年分の所得に繰り戻せる場合があります。
繰越控除を受けるための確定申告
繰越控除を受けるには損失が生じた年の確定申告書を出し、その後も連続して確定申告書を出します。国税庁の手引き(損失申告用)は、この申告を確定損失申告と呼んでいます。
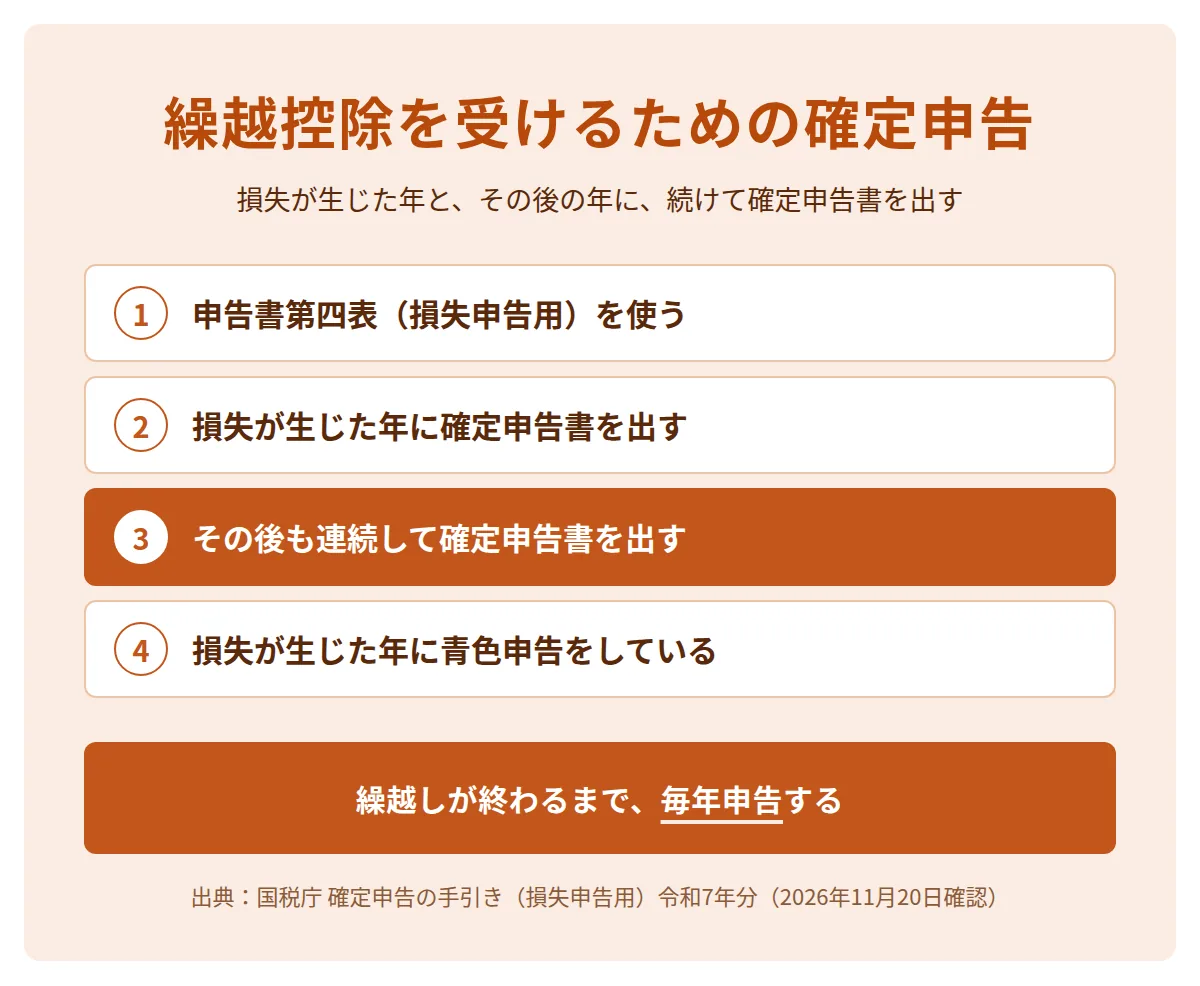
| 確認すること | 内容 |
|---|---|
| 使う申告書 | 申告書第四表(損失申告用) |
| 損失が生じた年 | 確定申告書を提出する(赤字でも出す) |
| その後の年 | 繰越しが終わるまで、連続して確定申告書を提出する |
| 青色申告の承認 | 損失が生じた年に青色申告をしていること |
損失が生じた年に確定申告書を出さなかった場合や、その後の年の申告を飛ばした場合は、繰越しの条件を満たさなくなります。具体的な扱いは税務署か税理士に確かめます。
AI受託・AIコンサルの開業初年度の赤字
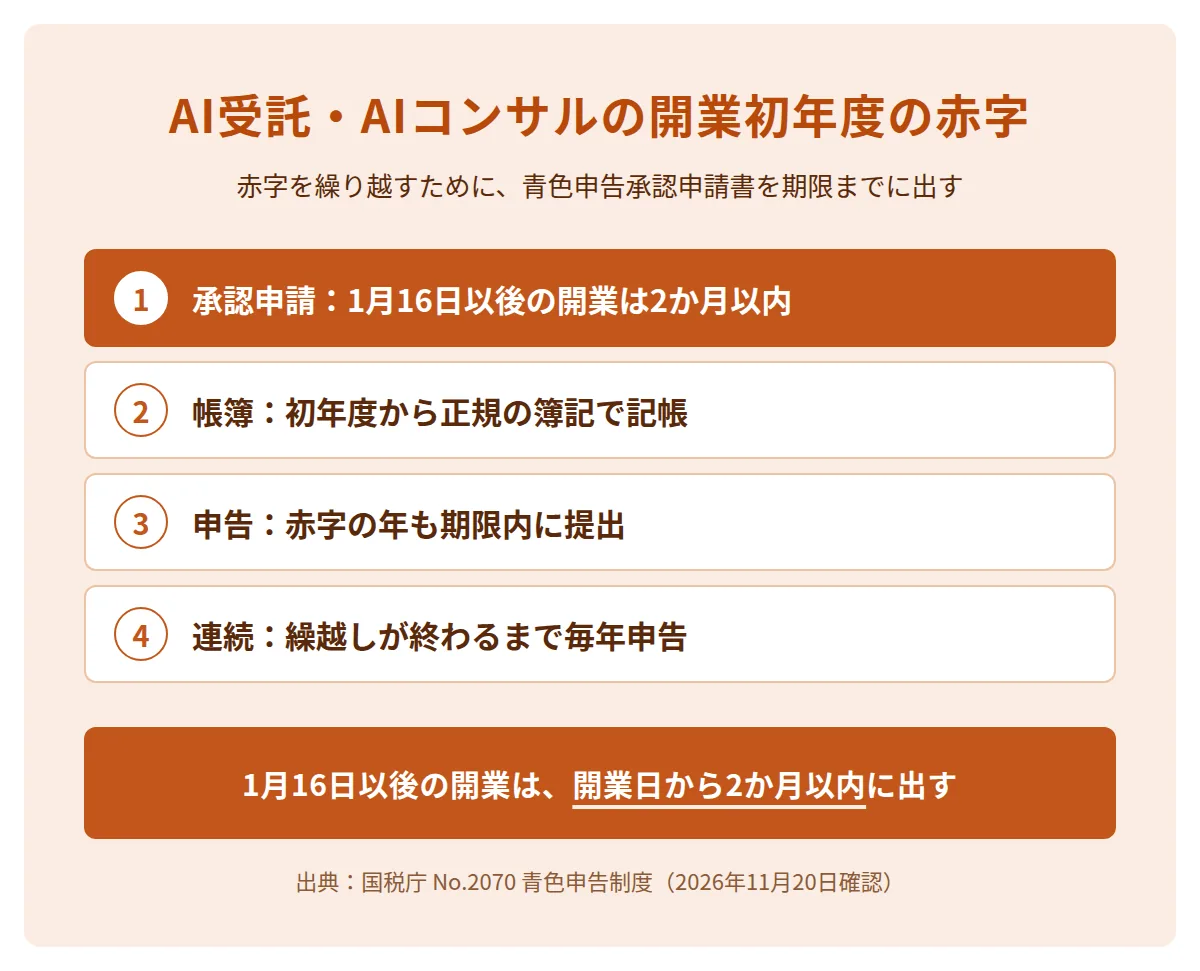
開業初年度の赤字を繰り越すには青色申告承認申請書を期限までに出して、青色申告の承認を受けておきます。国税庁のNo.2070によると、その年の1月16日以後に開業した場合は、業務を開始した日から2か月以内です。1月15日までに開業した場合はその年の3月15日までです。
開業初年度の赤字に備える4つのこと
- 承認申請:1月16日以後の開業は開業日から2か月以内、1月15日までの開業は3月15日までに、青色申告承認申請書を出す
- 帳簿:初年度から、正規の簿記で記帳する
- 申告:赤字の年も、確定申告書を期限内に出す
- 連続:繰越しが終わるまで、毎年の申告を続ける
AI受託・AIコンサルの開業初年度に、パソコンやソフトの購入、学習の費用が先に出て、赤字になる場合があります。経費の範囲は経費の一覧の記事、開業届と承認申請の出し方は開業届の記事にあります。
AI受託・AIコンサルの事業の始め方を学べる講座
AI受託・AIコンサルの事業の始め方は、AIエージェントの構築と、提案・見積もり・商談の進め方を扱う講座で学べます。初年度の売上を立てるなら、サービスの設計と営業資料の作成まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIではプログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月20日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託のサービス設計から営業資料の準備までを、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
赤字は損益通算のあと、青色申告なら3年間の繰越しか前年への繰戻しを使えます。繰越しには赤字の年からの連続した確定申告が要ります。
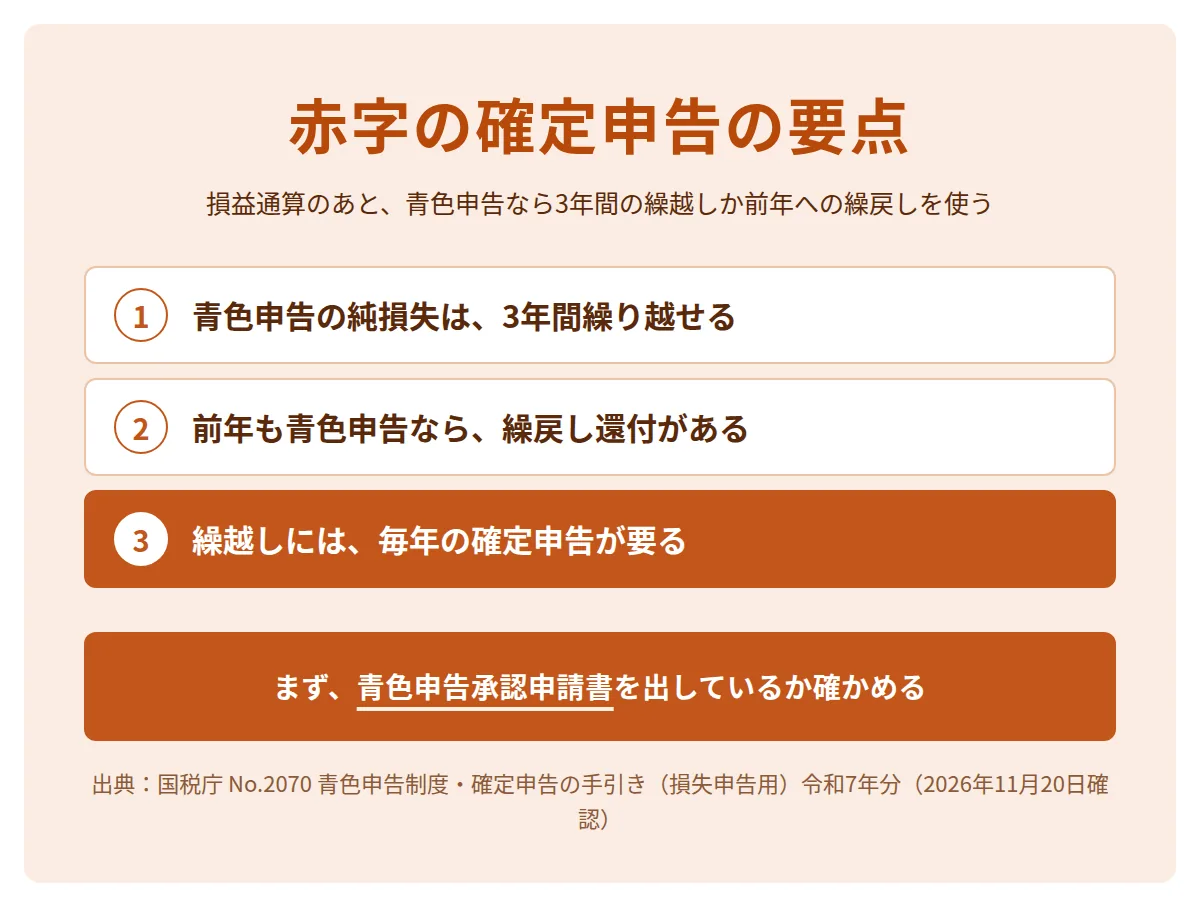
- 損益通算の対象は不動産所得・事業所得・譲渡所得・山林所得の損失です。
- 青色申告の純損失は翌年以後3年間繰り越せます。
- 白色申告で繰り越せるのは変動所得の損失・被災事業用資産の損失・雑損失です。
- 前年も青色申告なら、繰越しに代えて繰戻し還付を請求できます。
- 繰越しには損失が生じた年とその後の確定申告書の提出が要ります。
最初にやることは青色申告承認申請書を出しているかの確認です。出していない場合は提出期限を国税庁の案内で確かめます。
よくある質問
赤字でも確定申告は必要ですか?
繰越控除を受けるには赤字の年にも確定申告書を出します。申告が必要かの個別の判断は税務署に確かめます。
繰り越した赤字は何年使えますか?
青色申告の純損失は翌年以後3年間です。特定非常災害による損失には5年間に延びる場合があります。
繰戻し還付と繰越しは両方使えますか?
併用できます。純損失の一部を繰り戻し、残りを繰り越すことができます。繰り戻した金額は繰り越せません。
開業届と青色申告承認申請書は同時に出しますか?
期限が違います。国税庁の案内では開業届は開業した年分の確定申告期限まで、青色申告承認申請書は、1月16日以後の開業なら開業の日から2か月以内です。
副業の赤字を会社員の給与と通算できますか?
事業所得の赤字なら、給与所得と損益通算できます。雑所得の赤字は他の所得の金額から控除できません。
赤字の年の青色申告特別控除はどうなりますか?
控除の額は損益通算前の黒字の所得金額が限度です。赤字の年は控除をないものとして計算します。