予定納税とは 個人事業主の対象(15万円)と7月・11月の納付、減額申請の期限と確定申告での精算【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
個人事業主の予定納税は、いつ、いくら納めるのでしょうか。国税庁によると、前年分の申告納税額などで計算した予定納税基準額が15万円以上になると、その年の所得税の一部を前もって納めます。
納める額は予定納税基準額の3分の1ずつで、7月と11月の2回です。その年の税額の見積もりが予定納税基準額より少ない見込みなら減額を申請でき、納めた額は翌年の確定申告で精算します。
この記事を読むと、自分が予定納税の対象かと、7月と11月に用意する額、減額申請を出すかどうかを決められます。内容は国税庁の公式ページで2026年11月18日に確認しました。
この記事の結論
- 予定納税とは:その年の所得税の一部を、7月と11月に前もって納める制度です
- 対象になる人:前年分の申告納税額などで計算した予定納税基準額が15万円以上の人です
- 納める額と時期:予定納税基準額の3分の1ずつを、7月と11月に納めます
- 減額申請:申告納税見積額が予定納税基準額より少ない見込みなら、7月15日か11月15日までに申請できます
- 確定申告での精算:申告書の予定納税額の欄に合計を書き、差額を納めるか還付を受けます
COACH AIで、AI受託・AI顧問の事業の立ち上げ方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
予定納税とは
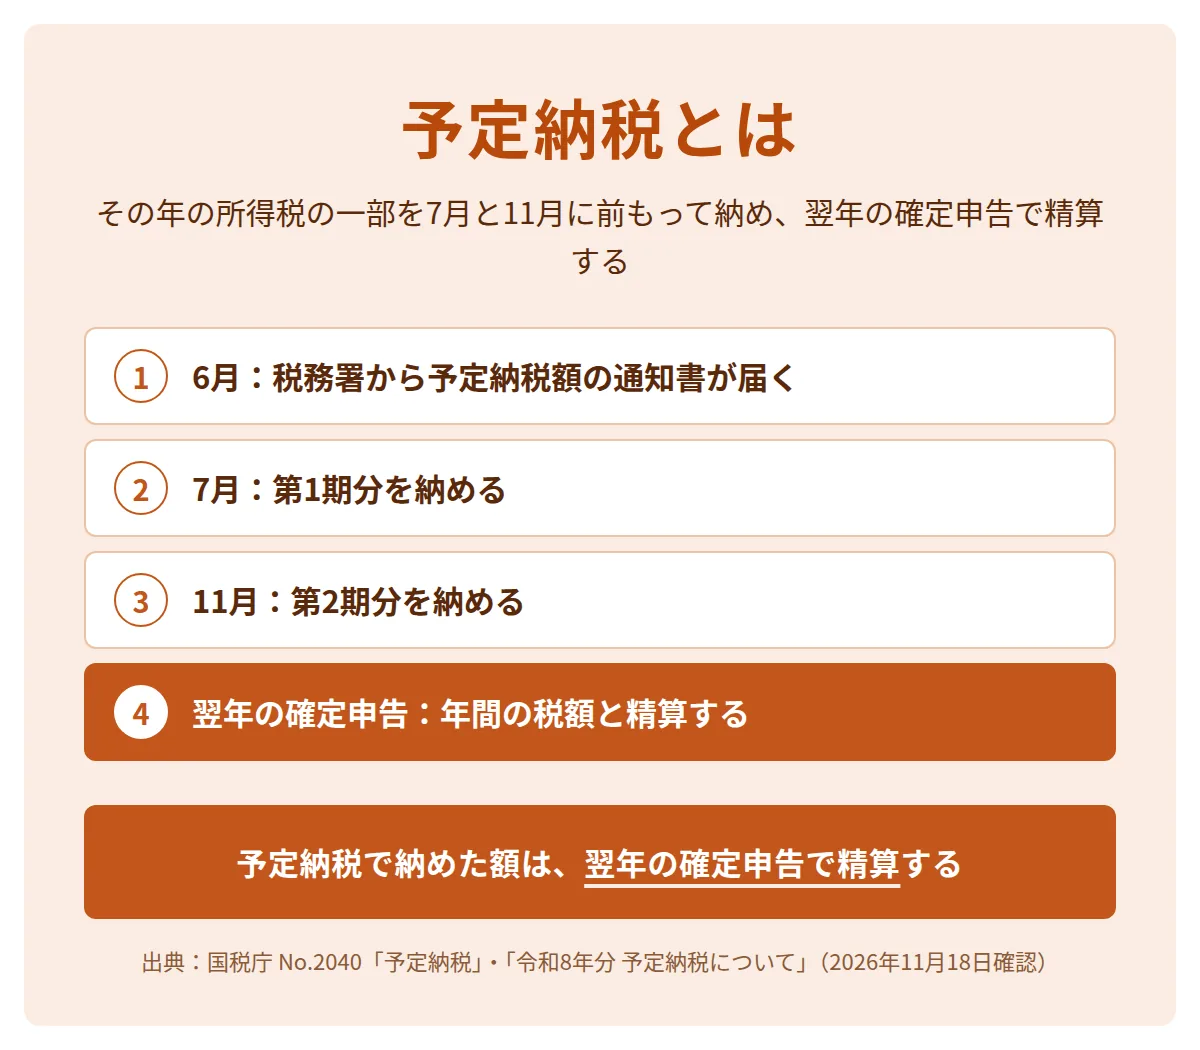
予定納税とは、その年の所得税と復興特別所得税の一部を、7月と11月に前もって納める制度です。国税庁は、一度に税金を納める負担を和らげることと、国の歳入を平準化することを目的に挙げています。
| 項目 | 国税庁の説明 |
|---|---|
| 対象の税金 | 所得税と復興特別所得税 |
| 対象になる人 | 予定納税基準額が15万円以上の人 |
| 納める額 | 予定納税基準額の3分の1ずつ(第1期分・第2期分) |
| 通知 | 税務署長から、6月15日までに書面かe-Taxで通知される |
| 精算 | 翌年の確定申告で、計算した税額から予定納税額を差し引く |
予定納税は、対象になる人に税務署から「予定納税額の通知書」が届く制度で、自分で申し込む手続きはありません。
個人事業主の確定申告の流れは青色申告の記事、副業の申告は副業の確定申告の記事にあります。
予定納税の対象になる人
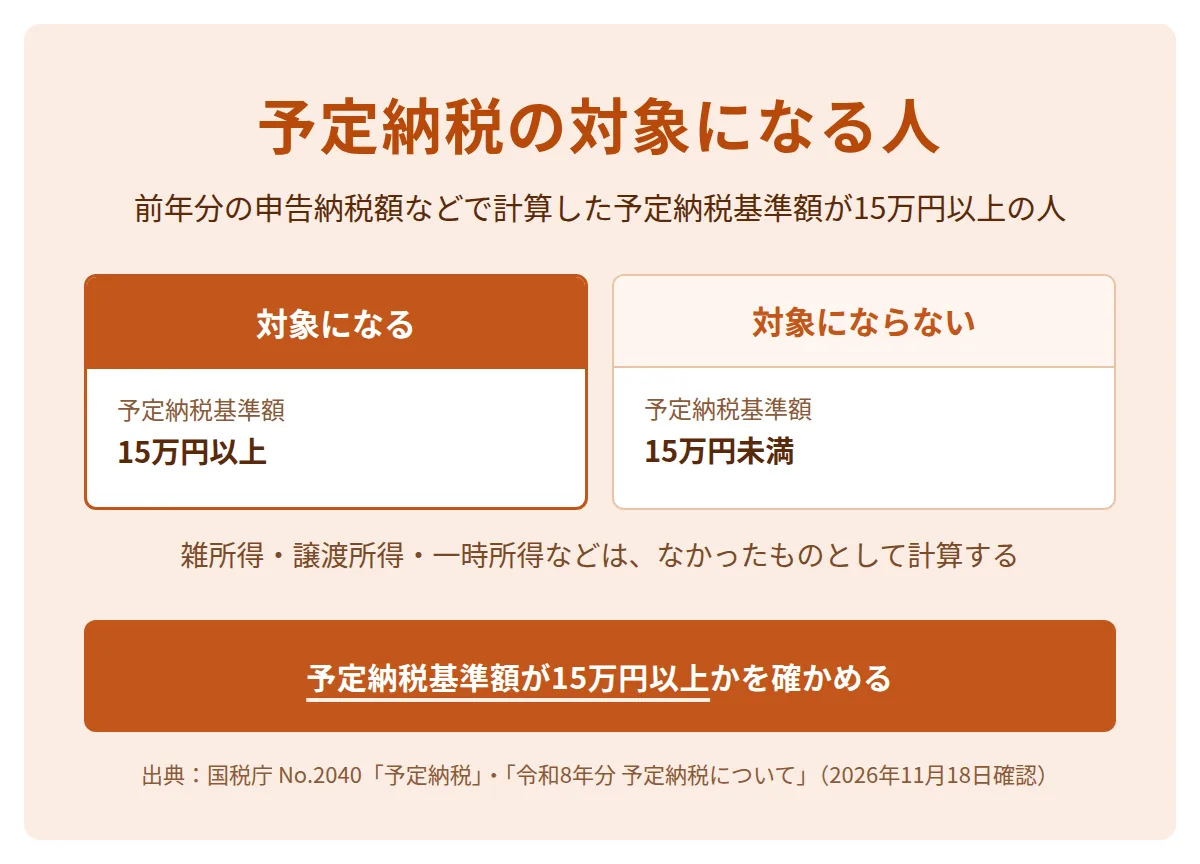
予定納税の対象になるのは、予定納税基準額が15万円以上の人です。予定納税基準額は、原則としてその年の5月15日に確定している前年分の申告納税額で、前年分の確定申告書に記載された金額です。
報酬から源泉徴収される所得税の計算はフリーランスの源泉徴収の記事にあります。
前年分の所得に雑所得・譲渡所得・一時所得などが含まれている場合は、計算が変わります。国税庁は、これらの所得の金額がなかったものとして計算した税額を、予定納税基準額にするとしています。
| 前年分の所得の中身 | 予定納税基準額 |
|---|---|
| 事業所得・給与所得など | 前年分の申告納税額 |
| 雑所得・譲渡所得・一時所得などを含む | それらの所得がなかったものとして計算した税額から、源泉徴収税額を差し引いた額 |
会社員が副業の収入を雑所得で申告した場合、副業の所得は予定納税基準額の計算から外れます。副業を事業所得で申告した場合は、副業の所得も計算に入ります。
予定納税の対象かの目安は、前年の確定申告書の申告納税額です。雑所得などがあるときは、税務署から届く通知書の予定納税基準額で確かめます。
予定納税額の計算
予定納税額は、予定納税基準額の3分の1の額を、第1期分と第2期分の2回に分けて納めます。年間の所得税額は、翌年の確定申告で改めて計算します。
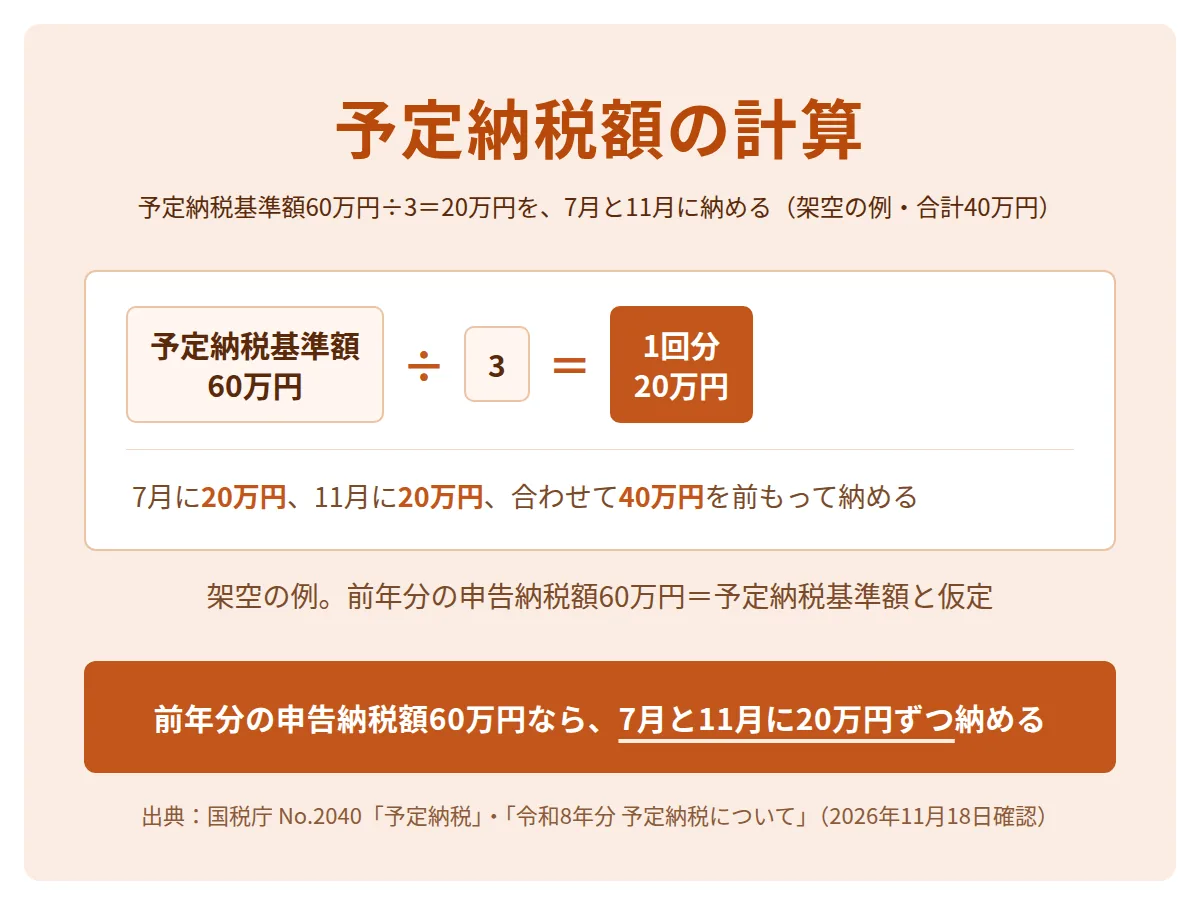
次の表は、前年分の申告納税額が60万円だった個人事業主の架空の例です。
| 項目 | 金額(架空の例) |
|---|---|
| 前年分の申告納税額 | 60万円 |
| 予定納税基準額 | 60万円 |
| 第1期分(7月) | 20万円 |
| 第2期分(11月) | 20万円 |
| 予定納税額の合計 | 40万円 |
令和8年分の予定納税額は、令和8年度税制改正の基礎控除の見直しを考慮せずに計算されています。国税庁は、基礎控除の見直しは確定申告のときに考慮し、年間の所得税額で精算するとしています。
予定納税の納付の時期と方法
予定納税の第1期分は7月1日から7月31日まで、第2期分は11月1日から11月30日までに納めます。納期限が土曜日・日曜日・祝日などに当たる場合は、その翌日が納期限になります。
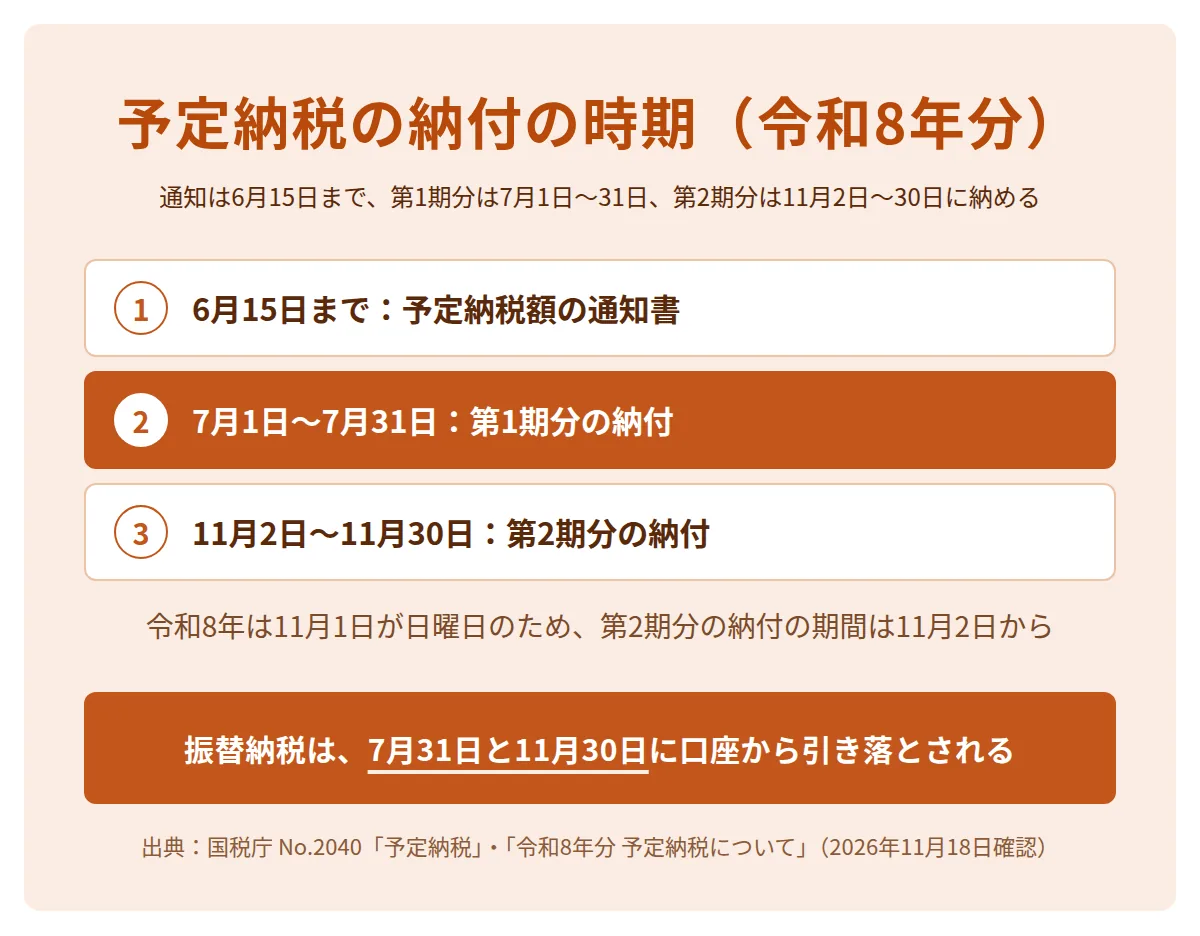
| 時期(令和8年分) | 内容 |
|---|---|
| 6月15日(月)まで | 税務署から予定納税額の通知書が届く |
| 7月1日(水)〜7月31日(金) | 第1期分を納める。振替納税は7月31日に引き落とし |
| 11月2日(月)〜11月30日(月) | 第2期分を納める。振替納税は11月30日に引き落とし |
令和8年は11月1日が日曜日のため、国税庁の案内では第2期分の納付の期間を11月2日からとしています。日付は国税庁の「令和8年分 予定納税について」で確認しました。
納める方法は、預貯金の口座から引き落とす振替納税、ダイレクト納付、インターネットバンキング、クレジットカード納付、スマホアプリ納付、納付書による窓口での納付です。クレジットカード納付には決済の手数料がかかります。
振替納税を初めて使う場合は、振替依頼書をe-Taxか書面で出します。国税庁は、処理に時間がかかるため早めに出すよう案内しています。
AI受託・AI顧問の売上と経費の見通しの立て方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
予定納税の減額申請
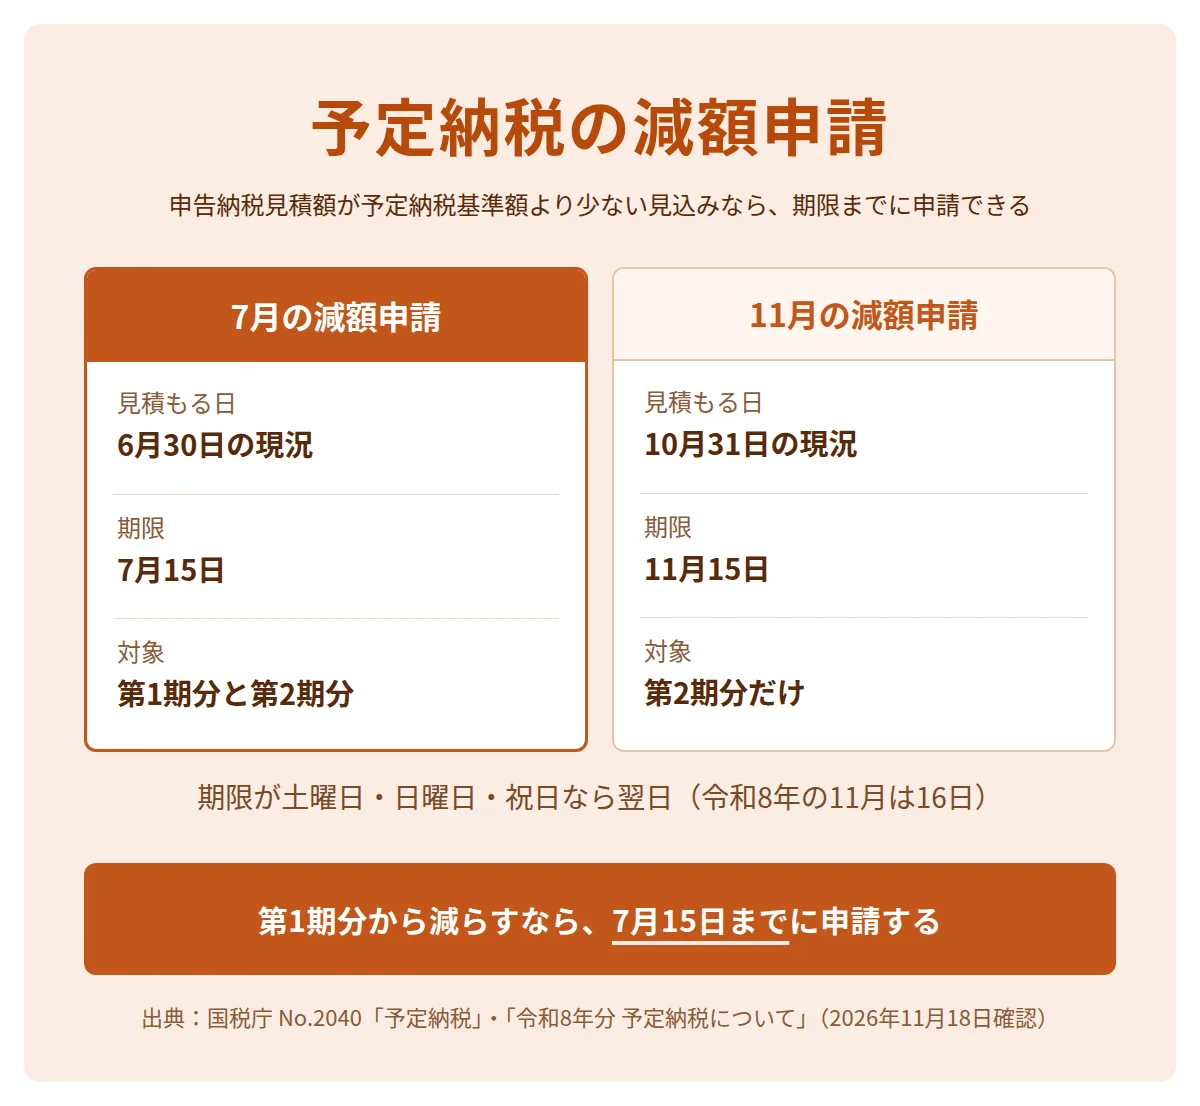
その年の申告納税見積額が予定納税基準額より少なくなる見込みなら、予定納税額の減額を税務署に申請できます。申告納税見積額とは、その年の所得や所得控除などを見積もって計算した税額です(7月の申請は6月30日の現況)。
| 減額を申請できる場合(国税庁の例) | 個人事業主に当てはめた例 |
|---|---|
| 廃業・休業・失業 | 事業をやめた・休んだ |
| 業況不振 | 大きな取引先との契約が終わり、所得が前年より明らかに少なくなる見込み |
| 災害・盗難・横領 | 事業用の資産に損害を受けた |
| 所得控除・税額控除の増加 | 医療費控除・扶養控除・小規模企業共済等掛金控除などが前年より増える |
減額申請書の提出の期限は、次の2つです。期限が土曜日・日曜日・祝日などに当たる場合は、その翌日が期限になります。
- 7月の減額申請第1期分と第2期分の減額を、7月1日から7月15日までに申請する(令和8年は7月15日(水)まで)
- 11月の減額申請第2期分だけの減額を、10月31日の現況で11月1日から11月15日までに申請する(令和8年は11月16日(月)まで)
申請書は、e-Taxか書面で、納税地を所轄する税務署に出します。申告納税見積額の計算の基礎となる事実を書いた書類を添えます。税務署は、申請を承認・一部承認・却下のどれかに決めて知らせます。
令和8年度税制改正の基礎控除の見直しは、申告納税見積額の計算では考慮されません。基礎控除が増えることだけを理由に、減額申請はできません。
見積もりが外れて所得が見込みより多くなった場合、差額は確定申告で納めます。減額申請を出すか迷う場合は、税務署か税理士に相談します。
確定申告での予定納税の精算
予定納税で納めた額は、翌年の確定申告で、年間の所得税額から差し引いて精算します。確定申告書の「予定納税額」の欄に、通知書の合計の金額を書きます。
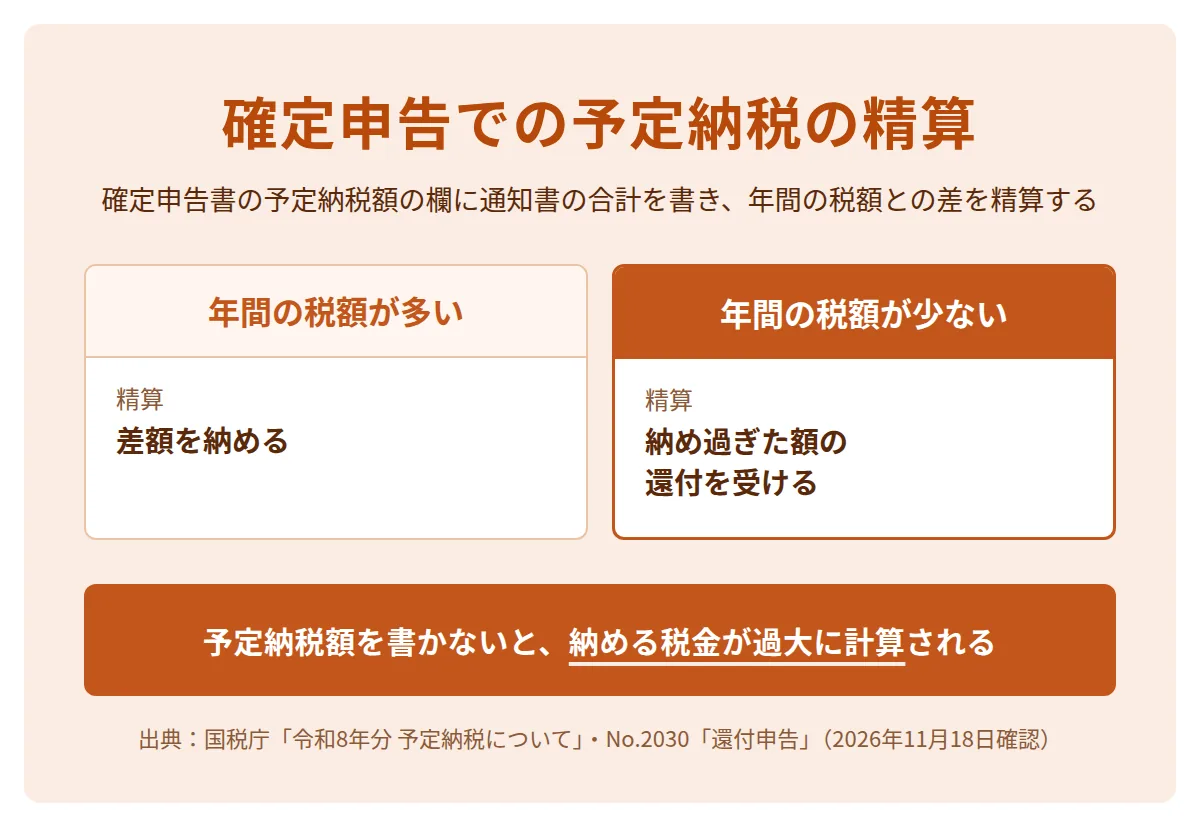
| 確定申告の結果 | 精算の方法 |
|---|---|
| 年間の税額が予定納税額より多い | 差額を確定申告で納める |
| 年間の税額が予定納税額より少ない | 納め過ぎた額の還付を受ける |
国税庁は、予定納税額を申告書に書かないと、納める税金が過大に計算されると注意しています。通知書は、翌年の確定申告まで保管しておきます。
国税庁によると、予定納税をした所得税額が年間の所得税額より多いときは、確定申告で納め過ぎの所得税の還付を受けられます。
振替納税では、領収証書が発行されません。通知書と、7月と11月の口座の引き落としの記録を一緒に保管しておくと、確定申告で予定納税額の欄に書く額を確かめやすくなります。
予定納税を期限までに納めなかった場合の延滞税
予定納税を期限までに納めないと、期限の翌日から納める日まで延滞税がかかります。振替納税で口座の残高が足りず引き落とされなかった場合も同じです。
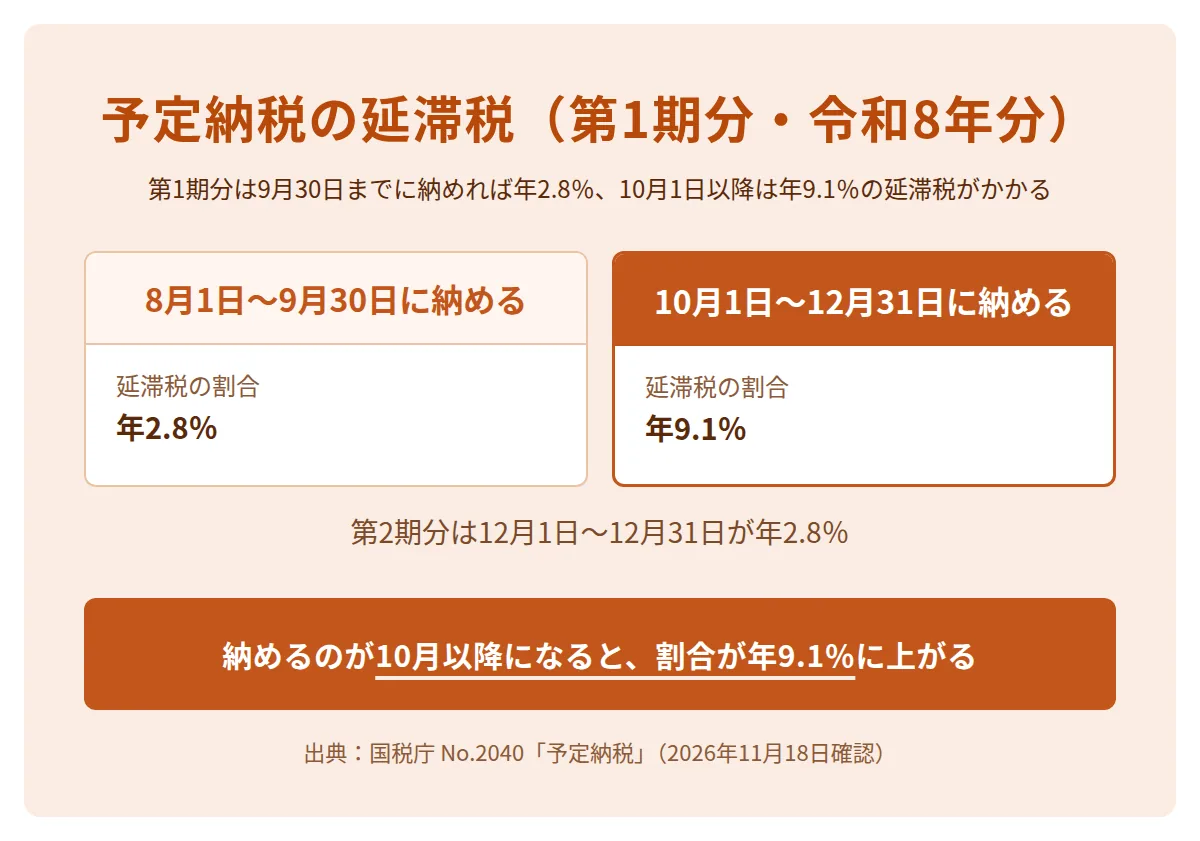
| 納めた日(令和8年分) | 延滞税の割合 |
|---|---|
| 第1期分:8月1日〜9月30日 | 年2.8% |
| 第1期分:10月1日〜12月31日 | 年9.1% |
| 第2期分:12月1日〜12月31日 | 年2.8% |
割合は国税庁のタックスアンサー No.2040 の令和8年分の表によります。令和9年1月1日以後は、同じ表の注の計算による割合になります。振替納税を使う場合は、引き落としの日の前日までに口座の残高を確かめます。
消費税にも、前年の消費税の年税額が48万円を超える事業者に中間申告の制度があります。消費税の中間申告と納付の回数は個人事業主の消費税の記事にあります。
AI受託・AI顧問の売上が増えた後の予定納税の準備
AI受託やAI顧問で売上が増えた翌年は、7月と11月に予定納税の資金を用意する計画を立てます。予定納税額は前年の実績で決まるため、その年の売上が入る前に支払いが来ます。
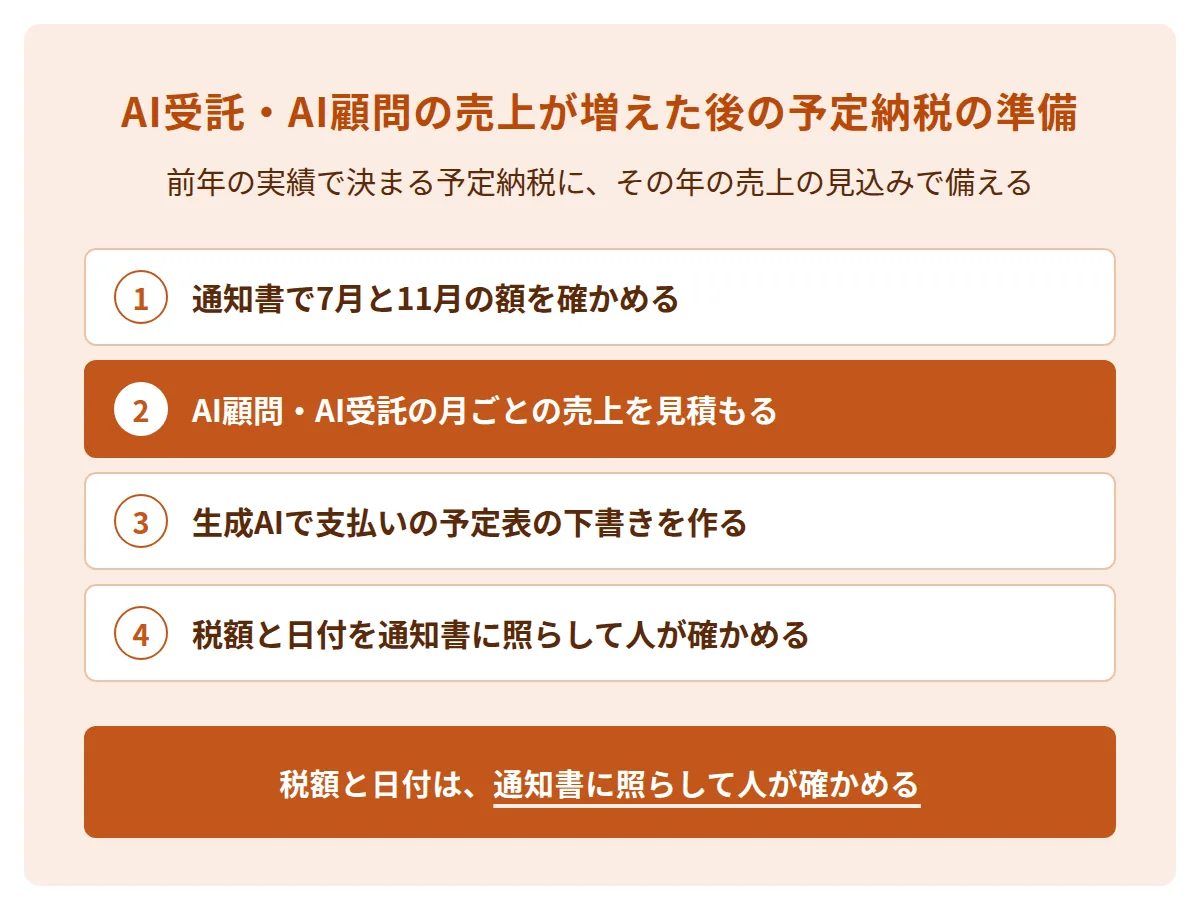
AI顧問のように毎月の顧問料が決まった契約は、その年の売上を月ごとに見積もれます。6月30日の現況で見積もった所得税額(申告納税見積額)が予定納税基準額より少ないかで、減額申請をするかを判断できます。
予定納税の通知書と月ごとの売上の見込みをChatGPTなどの生成AIに渡すと、納める月と金額の表の下書きを作れます。次は、AIへの指示文の例です(金額は架空の例です)。
次の情報をもとに、7月から翌年3月までの、税金の支払いの予定表を作ってください。
予定納税:第1期分 20万円(7月31日まで)、第2期分 20万円(11月30日まで)
今年の売上の見込み:AI顧問の顧問料 1社あたり月10万円×2社、AI受託の納品 9月に60万円
条件:月ごとの入金と支払いを1行ずつ並べる。税額を自分で計算しない。表の最後に「税額は税務署か税理士に確かめる」と書く。
AIが作った表の税額や日付は、通知書と国税庁の案内に照らして人が確かめます。所得の見積もりと減額申請の判断は、税務署か税理士に相談して決めます。
AI顧問の月額の決め方はAI顧問の料金の記事、売上から手取りを出す順番はフリーランスの年収の記事にあります。
AI受託・AI顧問の事業の立ち上げ方を学べる講座
AI受託・AI顧問の事業の立ち上げ方は、AIエージェントの構築と、提案・見積もり・商談の進め方を扱う講座で学べます。講座を選ぶときは、構築の方法だけでなく、顧客への提案と商談の進め方まで扱うかを確かめます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIでは、プログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは、提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、個別コンサルティング(経営全般1回・技術相談3回)を受けられます。プログラムは次の4つです(2026年11月18日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託・AI顧問の提案から商談までの進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
予定納税は、前年分の申告納税額などで決まる予定納税基準額が15万円以上の人が、7月と11月に3分の1ずつ所得税を前もって納める制度です。納めた額は翌年の確定申告で精算します。
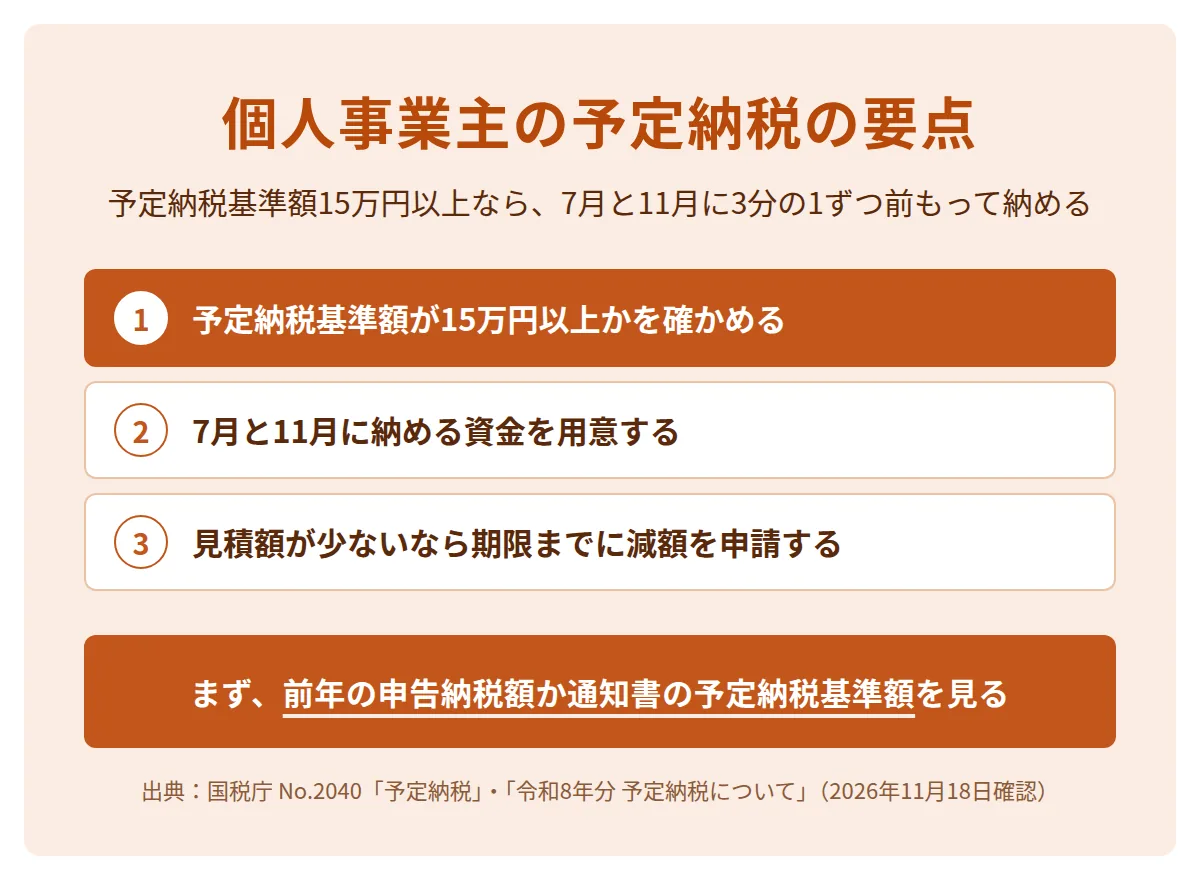
- 予定納税の対象は、予定納税基準額が15万円以上の人です。
- 予定納税額は、予定納税基準額の3分の1ずつを7月と11月に納めます。
- 申告納税見積額が予定納税基準額より少ない見込みなら、7月15日か11月15日までに減額を申請できます。
- 確定申告書の「予定納税額」の欄に、通知書の合計の金額を書いて精算します。
- 期限までに納めないと、期限の翌日から延滞税がかかります。
最初にやることは、前年の申告納税額(雑所得などがあるときは通知書の予定納税基準額)が15万円以上かを確かめることです。
よくある質問
開業した1年目にも予定納税はありますか?
開業した年の予定納税は、前年分の確定申告書の申告納税額などをもとに計算した予定納税基準額で決まります。予定納税基準額が15万円未満なら、その年の予定納税はありません。
予定納税の通知書はいつ届きますか?
税務署長が、その年の6月15日までに書面かe-Taxで通知します。前年の確定申告で電子交付を希望した人には、e-Taxで通知されます。
副業の会社員にも予定納税はありますか?
副業の所得を雑所得で申告した場合、予定納税基準額は雑所得がなかったものとして計算します。副業を事業所得で申告し、前年分の申告納税額が15万円以上なら、予定納税の対象になります。
予定納税で納め過ぎた分は戻りますか?
戻ります。確定申告で計算した年間の所得税額が予定納税額より少ない場合は、確定申告で納め過ぎの所得税の還付を受けられます。
予定納税は経費になりますか?
なりません。予定納税は所得税の前払いで、国税庁は所得税や住民税は必要経費にならないとしています。経費の範囲は個人事業主の経費の記事にあります。