フリーランスの領収書の書き方 記載項目とインボイス、収入印紙・保存期間と、なくしたときの対応【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
フリーランスが発行する領収書には、何を書けばよいのでしょうか。民法第486条はお金を支払った人が領収書(受取証書)の交付を請求できると定めていますが、書き方までは定めていません。
インボイスを兼ねる領収書の記載事項は、国税庁が示しています。保存期間は青色申告で7年(前々年分の事業所得と不動産所得の金額が300万円以下なら5年)、白色申告で5年です。
この記事を読むと、領収書の書き方、インボイスと収入印紙の扱い、保存期間、なくしたときの対応が分かります。内容は2026年11月21日時点の国税庁と法令の公式の資料にもとづきます。
この記事の結論
- 領収書の書き方:民法第486条は領収書の交付を請求できると定めますが、書き方は定めていません
- インボイス:領収書も、登録番号・税率ごとの対価・消費税額等などの記載事項があればインボイスになります
- 収入印紙:売上代金の領収書は5万円未満が非課税で、5万円以上100万円以下は200円です
- 保存期間:青色申告は7年(前々年分の事業所得と不動産所得が300万円以下なら5年)、白色申告は5年です
- なくしたとき:発行元に再発行を頼み、経費の扱いは税務署か税理士に確認します
COACH AIで、AIコンサル・AI受託の事業の始め方を専属コーチとマンツーマンで学べます
無料カウンセリングを予約する
領収書の書き方
領収書はお金を受け取った事実を証明するために、受け取った側が支払った側へ渡す書類です。民法第486条は弁済をする者が、弁済と引換えに、受領する者へ受取証書の交付を請求できると定めています。
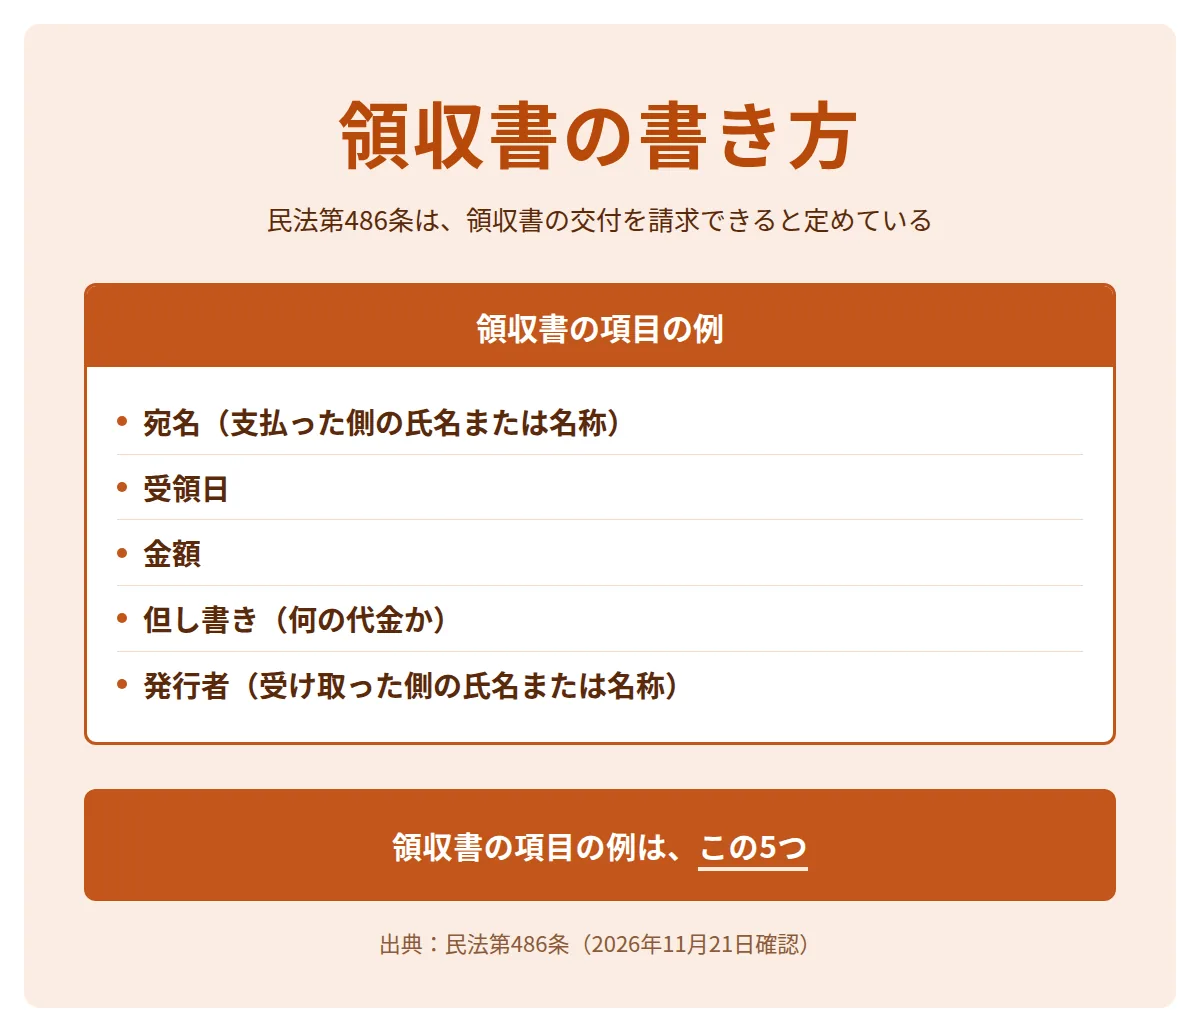
民法は書き方を定めていません。取引を確認しやすい項目の例を、次の表に示します。インボイスを兼ねる場合の項目は次の章で説明します。
| 項目 | 書く内容 | 書き方の例(架空) |
|---|---|---|
| 宛名 | お金を支払った側の氏名または名称 | 株式会社〇〇 御中 |
| 受領日 | お金を受け取った日 | 2026年11月30日 |
| 金額 | 受け取った金額。消費税額を区分するときは内訳も書く | 110,000円(税込) |
| 但し書き | 何の代金かを書く | AI導入の顧問料(2026年11月分)として |
| 発行者 | お金を受け取った側の氏名または名称 | 山田 花子 |
領収書の金額・日付・取引内容は請求書や入金の記録とずれないようにします。請求書の書き方はフリーランスの請求書の記事にあります。
インボイスを兼ねる領収書
インボイス(適格請求書)は、売手が買手に正確な適用税率や消費税額等を伝える書類です。領収書も、所定の事項が書かれていればインボイスになります。国税庁は請求書に限らず、領収書や納品書などの書類の名称を問わないと案内しています。
インボイスを交付できるのは税務署長の登録を受けた適格請求書発行事業者だけです。登録した事業者は基準期間の課税売上高にかかわらず、消費税の納税義務が免除されません。また、取引の相手方(課税事業者)に求められたときにインボイスを交付する義務があり、交付したインボイスの写しは保存します。
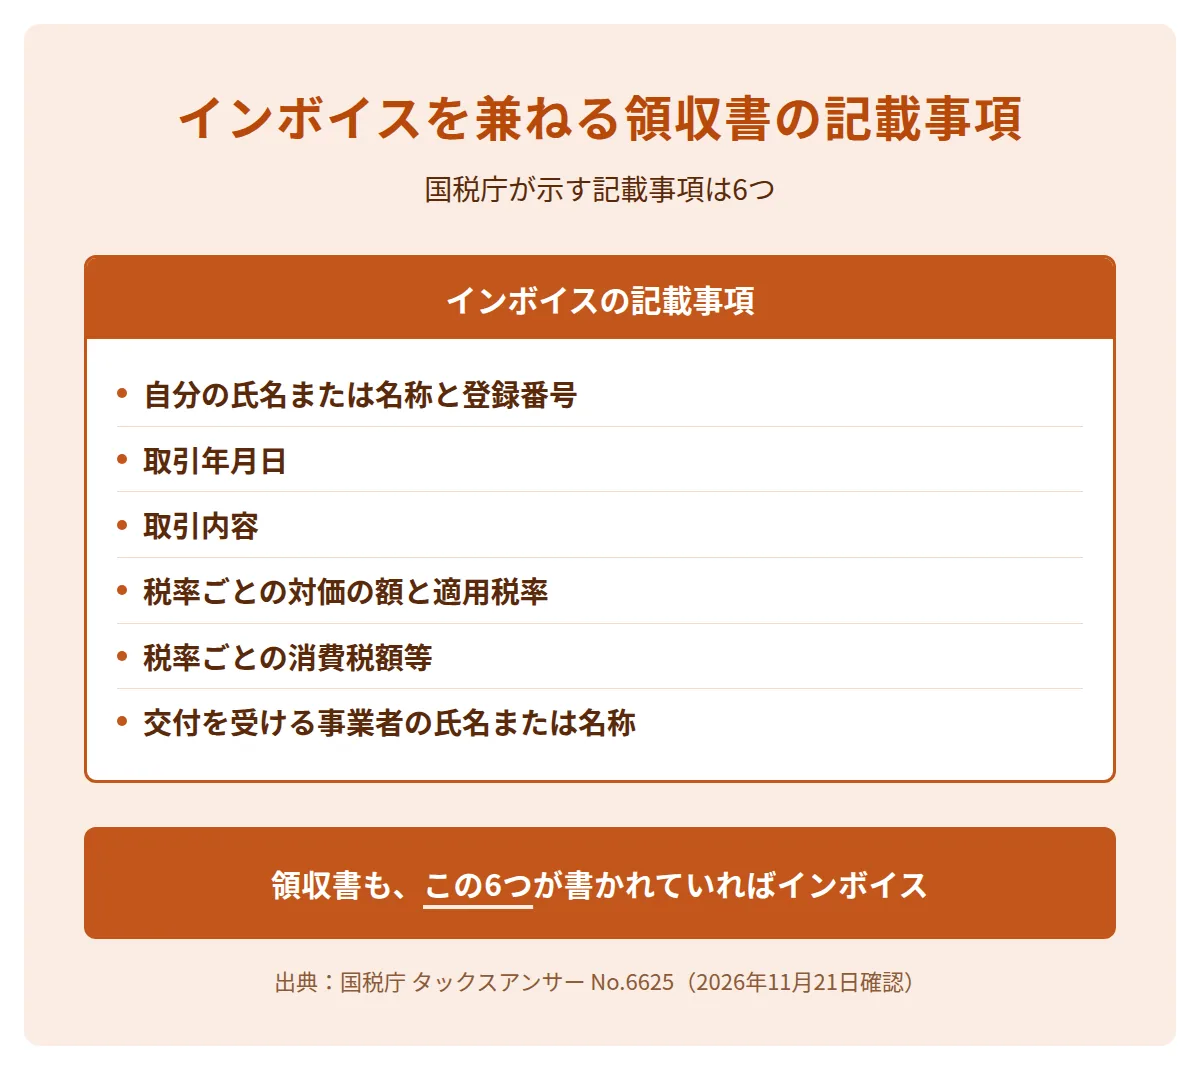
国税庁のタックスアンサー(No.6625)は、取引の相手方へ交付する請求書などの記載事項を、次の6つとしています。
| 記載事項 | 書き方の例(架空) |
|---|---|
| 1 自分の氏名または名称と登録番号 | 山田 花子 T1234567890123 |
| 2 取引年月日 | 2026年11月30日 |
| 3 取引内容(軽減税率の対象品目ならその旨) | AI導入の顧問料(2026年11月分) |
| 4 税率ごとに区分した対価の額と適用税率 | 10%対象 100,000円(税抜) |
| 5 税率ごとに区分した消費税額等 | 10% 10,000円 |
| 6 交付を受ける事業者の氏名または名称 | 株式会社〇〇 御中 |
不特定多数の者に販売等を行う小売業、飲食店業、タクシー業などは、記載事項の一部を省略した簡易インボイスを交付できます。簡易インボイスでは交付を受ける事業者の名称を書かなくてもよく、適用税率と消費税額等はどちらか一方の記載で足ります。簡易インボイスを交付できる業種は、国税庁のインボイス制度の概要のページにある、交付できる業種の一覧(PDF)で確認します。
登録番号は登録の後に税務署から通知される番号です。免税事業者がインボイスの登録をするかどうかは請求書の記事で説明しています。
領収書と収入印紙
売上代金の領収書は受取金額が5万円未満なら印紙税が非課税で、5万円以上100万円以下なら印紙税が200円です。国税庁は金銭や有価証券の受取書・領収書を、印紙税額一覧表の第17号文書に当たるとしています。
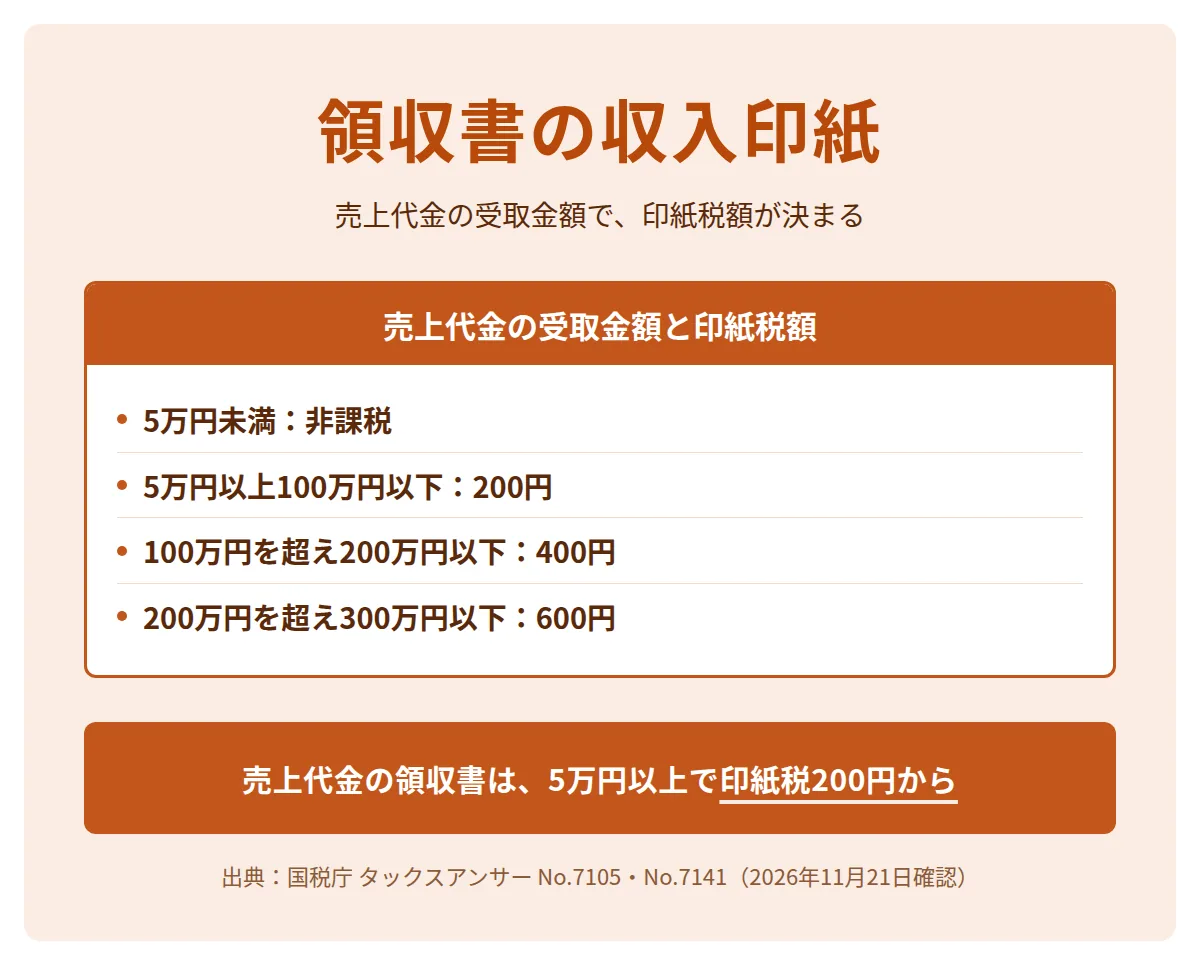
| 売上代金の受取金額 | 印紙税額 |
|---|---|
| 5万円未満 | 非課税 |
| 5万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 600円 |
売上代金とは資産を譲渡する、資産を使用させる、役務を提供することによる対価をいいます。借入金や保険金などは売上代金に当たらず、税額の区分が別になります。営業に関しない受取書は非課税です。
国税庁の質疑応答事例は注文請書の電磁的記録を取引先へメールで送る場合を取り上げています。印紙税の課税対象は文書で、電磁的記録は文書に含まれないため、課税されないという回答です。領収書を電子データで渡す場合の当てはめは、税務署に確かめます。
領収書の保存期間と電子データの保存
領収書は青色申告では7年(前々年分の事業所得と不動産所得の金額が300万円以下なら5年)、白色申告では5年保存します。電子帳簿保存法の一問一答では領収証・小切手控・預金通帳・借用証などが、現金預金取引等関係書類にまとめられています。
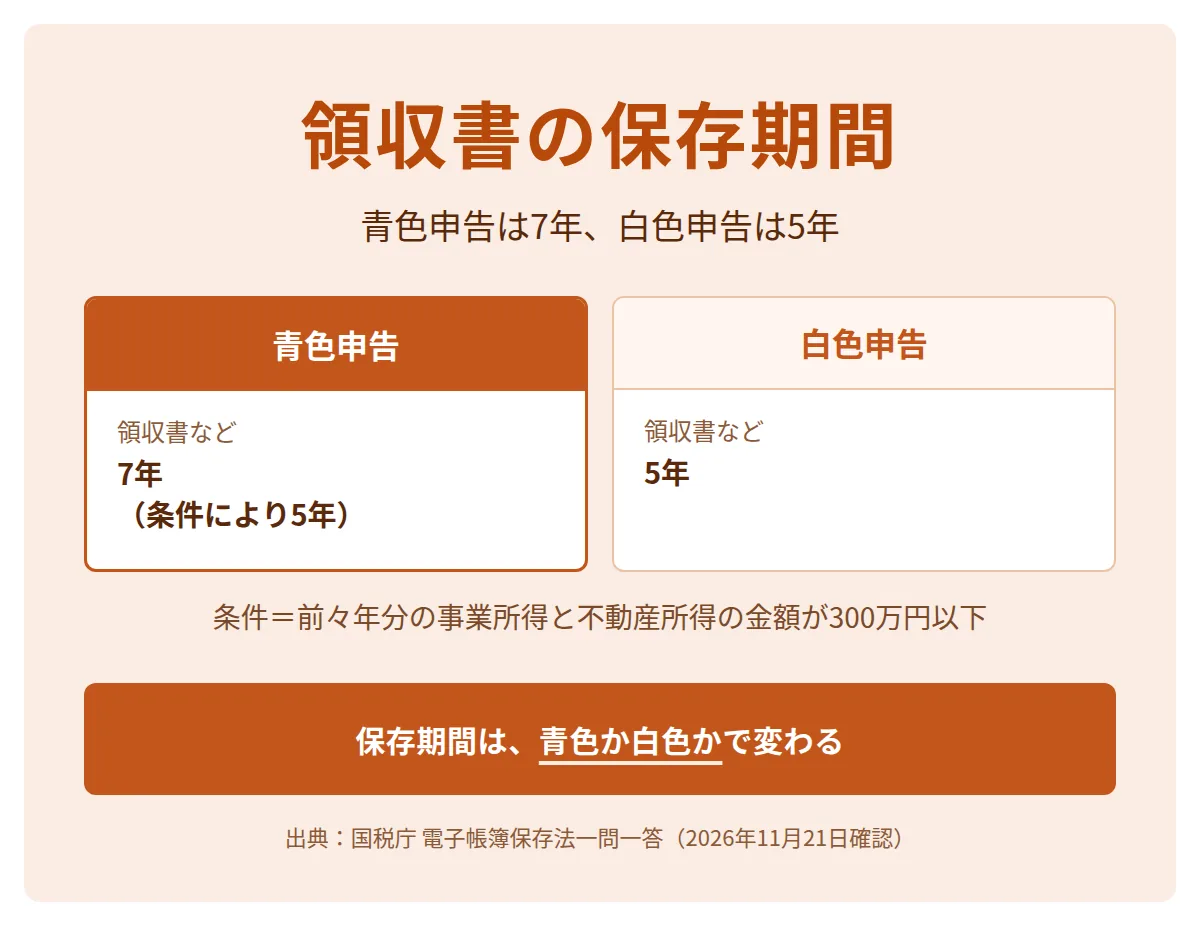
| 申告の区分 | 領収書など | 請求書・見積書・契約書など |
|---|---|---|
| 青色申告 | 7年(前々年分の事業所得と不動産所得の金額が300万円以下なら5年) | 5年 |
| 白色申告 | 5年 | 5年 |
消費税の課税事業者は帳簿とインボイスの保存が仕入税額控除の要件になります。受け取った領収書は登録番号と税率ごとの対価の額が書かれているかを確認します。
書類の保存期間は書類を作成または受領した日の属する年の翌年3月15日の翌日から数えます。消費税の課税事業者が仕入税額控除のために保存する請求書等は、上の表にかかわらず7年間保存します。インボイス発行事業者が交付した請求書等の写しも、7年間保存します。保存場所は住所地や事業所の所在地です。
電子帳簿保存法ではメールやダウンロードなどで注文書・領収書などの取引情報を受け取ったときは、その電磁的記録で保存します。保存の要件は電子帳簿保存法の記事で説明しています。
メールで受け取った領収書のPDFや、サービスの画面からダウンロードした領収書は、電子取引のデータです。所得税では電子データのまま保存するのが原則です。出力した書面での保存が認められる例外の条件は、国税庁の一問一答で確認します。
領収書の紛失時の対応
領収書をなくしたときは発行元に再発行を頼みます。電子帳簿保存法の一問一答では預金通帳などが現金預金取引等関係書類に入り、保存期間は前の章の表のとおりです。
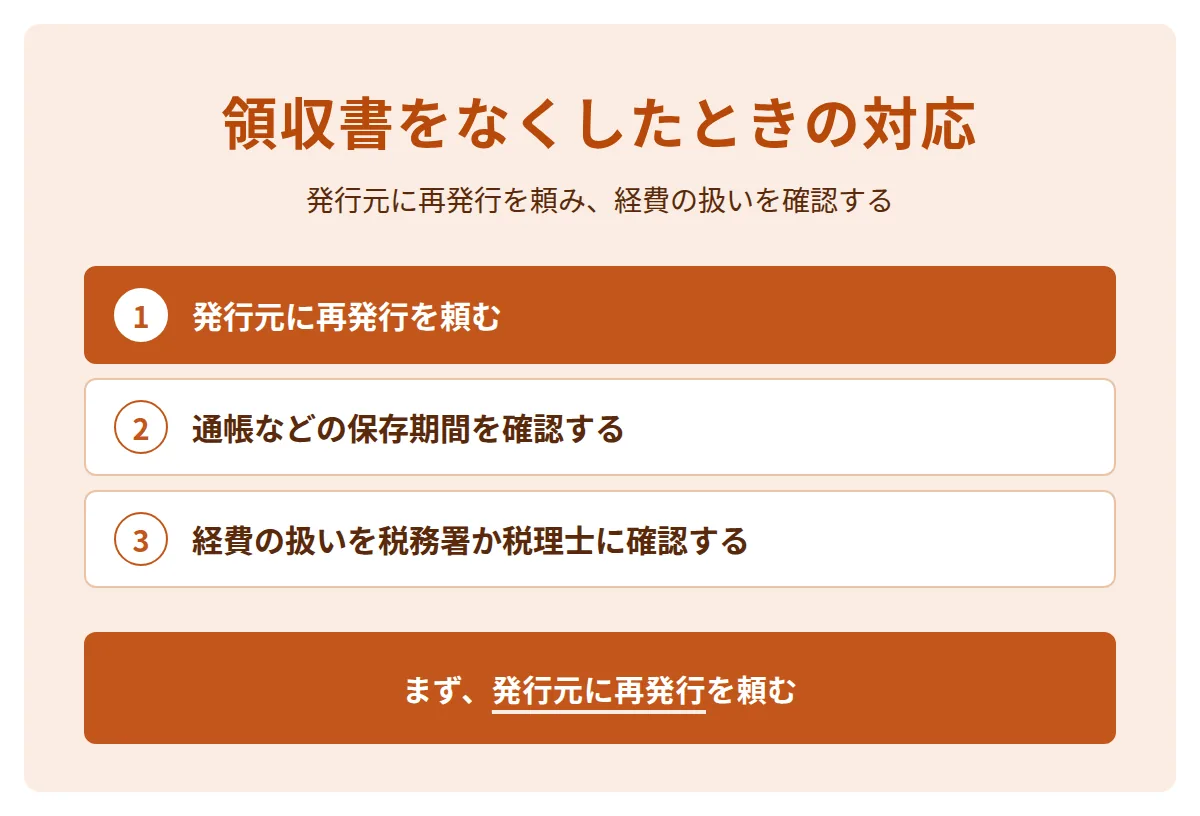
- 発行元に再発行を頼む支払った日と金額を伝える
- 通帳などの保存期間を確認する前の章の表のとおり
- 経費の扱いを確認する税務署か税理士に確認する
領収書のない支出を経費にできるかは、個別の事情で変わります。経費の考え方は個人事業主の経費の記事にあります。
消費税の課税事業者はインボイスがない仕入れでは、原則として仕入税額控除を受けられません。令和13年(2031年)9月末までは、インボイスがなくても仕入税額相当額の一定割合を控除できる経過措置があります。簡易課税制度や2割特例を使うと、受け取ったインボイスを保存しなくても消費税の計算ができます。ただし、所得税のために領収書や請求書などの保存は必要です。
AI受託・AIコンサルの領収書の扱い
取引先から領収書を求められたら、請求書とずれないように書きます。入金を確認してから発行する場合は、入金の日付と金額を書きます。AI受託やAI顧問の月額の契約でも、民法第486条のとおり、支払った側は交付を請求できます。
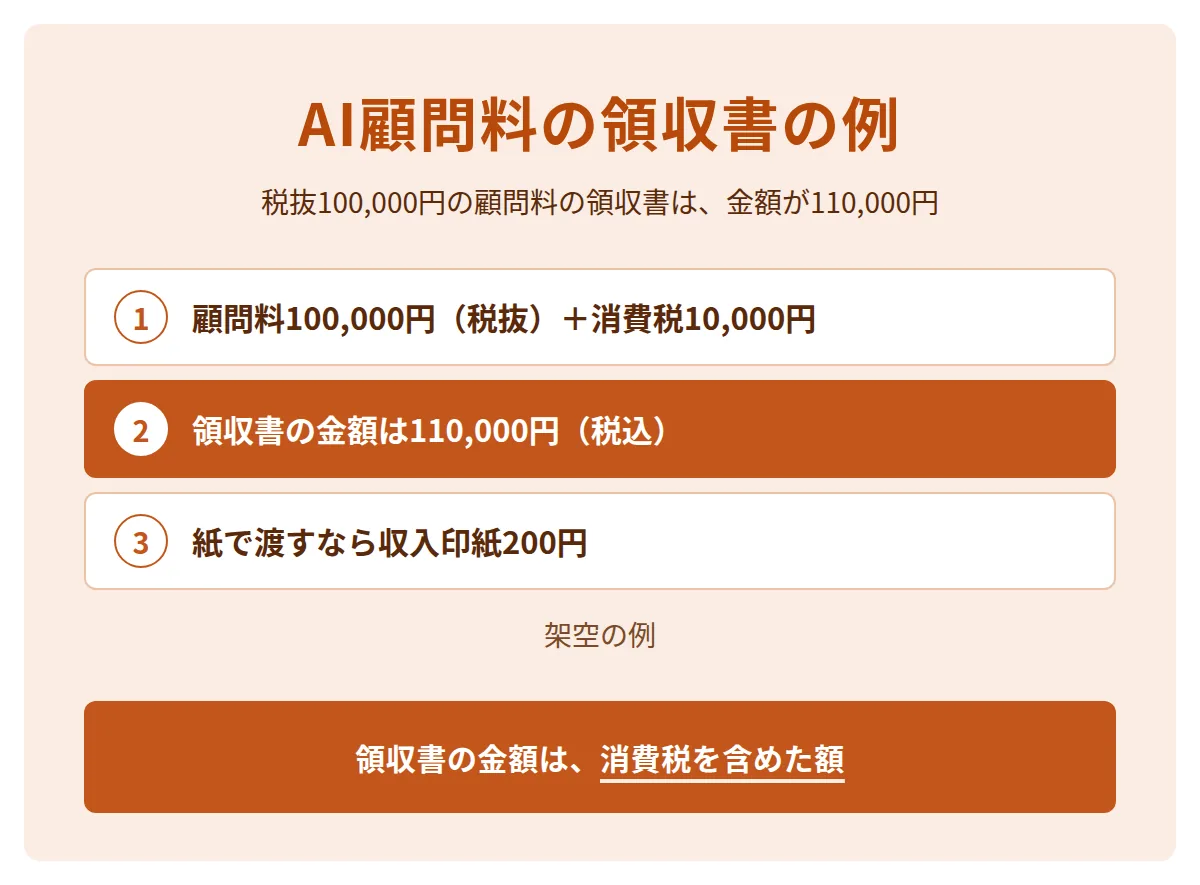
| 場面 | 書くこと |
|---|---|
| 月額の顧問料(架空の例) | 税抜100,000円+消費税10,000円で、領収書の金額は110,000円(税込) |
| 収入印紙 | 紙で渡すなら、110,000円は5万円以上100万円以下のため200円 |
| 源泉徴収がある取引 | 入金額が請求額より少なくなる場合の領収書の金額は、取引先や税理士に確認する |
| AIツールの利用料 | サービスの画面で受け取る領収書のデータは、電子取引として保存する |
報酬から源泉所得税が引かれるかどうかは、報酬の種類で決まります。AIの開発やコンサルティングの報酬が対象になるかは、フリーランスの源泉徴収の記事と、税務署で確かめます。
AI受託の提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
AIコンサル・AI受託の事業の始め方を学べる講座
AIコンサル・AI受託で独立すると、見積書・契約書・請求書・領収書の事務を自分で行います。提案から入金までの流れを学べる講座かを確認して選びます。講座を選ぶときはツールの使い方だけでなく、提案・見積もり・商談の進め方まで扱うかを見ます。
COACH AIとは
COACH AIは、AIを使って仕事と事業をつくるプロフェッショナルを、専属コーチがマンツーマンで育てるAIアカデミーです。
COACH AIではプログラミングが不要なノーコードツールを中心に学びます。
COACH AIでは提案・見積もり・商談の進め方をサポートします。Business Expert プログラムでは、事業立ち上げサポート(サービス設計+営業資料・契約書類等の作成サポート)を受けられます。プログラムは次の4つです(2026年11月21日に公式ページで確認)。
| プログラム | 学費(税込・一括) | 主な内容 |
|---|---|---|
| Business Expert プログラム | 1,320,000円 | 1on1講義セッション16回・商談同席(原則3回まで)・個別コンサルティング(経営全般1回・技術相談3回)・事業立ち上げサポート |
| スタンダード | 660,000円 | 1on1セッション講義12回(週1回)・オンライン学習教材(2年視聴) |
| アドバンス | 550,000円 | スタンダードと同じ内容で、1on1セッション講義6回(週1回) |
| ライト | 237,600円 | オンライン学習教材(2年視聴)・チャットサポート |
サポート期間はBusiness Expert プログラムが6か月で、ほかはプログラムにより異なります。24回分割の支払いもあり、Business Expert プログラムは月額50,000円(税別)です。
無料カウンセリング(オンライン・60分)に参加した方全員に、「中小企業×AI導入コンサル 5年分の収益シミュレーション」をお渡ししています。
AI受託の提案・見積もり・商談の進め方を、専属コーチと一緒に確かめられます
無料カウンセリングを予約する
まとめ
領収書の書き方は民法に定めがありません。インボイスを兼ねる場合は国税庁が示す記載事項を入れます。
- 領収書の交付は民法第486条で請求できます。
- インボイスを兼ねる領収書は登録番号・税率ごとの対価・消費税額等などを書きます。
- 売上代金の領収書は5万円未満なら印紙税が非課税で、5万円以上100万円以下なら200円です。
- 青色申告では領収書を7年(条件により5年)、白色申告では5年保存します。
- なくしたときは再発行を頼み、経費の扱いを税務署か税理士に確認します。
登録事業者の場合はいま使っている領収書の様式に、登録番号と税率ごとの内訳の欄があるかを確認します。収入印紙の扱いや、領収書のない支出の経費の判断は、税務署か税理士に確認します。
よくある質問
領収書の宛名は「上様」でもよいですか?
通常の領収書の宛名の書き方を、民法は定めていません。インボイスを兼ねる領収書では交付を受ける事業者の氏名または名称が記載事項に入ります。簡易インボイスを交付できる業種を除き、取引先の名称を書きます。
領収書と請求書はどちらを先に出しますか?
請求書は支払いを求める書類、領収書はお金を受け取った事実を示す書類です(民法第486条)。領収書は取引先から求められたときに出します。インボイスの記載事項は請求書にも領収書にも書けます。
領収書を発行しないと、法律違反になりますか?
民法第486条は支払った側が領収書の交付を請求できると定めています。この条文に、交付しない場合の罰則はありません。取引先から求められたときは交付に応じます。インボイスの交付義務は登録した事業者に、相手が課税事業者で求められたときに生じます。
電子データの領収書を、紙に印刷して保存してもよいですか?
所得税では電子取引で受け取ったデータを電磁的記録で保存するのが原則です。例外の条件と保存の要件は国税庁の電子帳簿保存法の一問一答で確認します。