ココナラのAcrosstudio買収 8.67億円で51%を取得したAI受託会社の業績・倍率・買収の目的【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
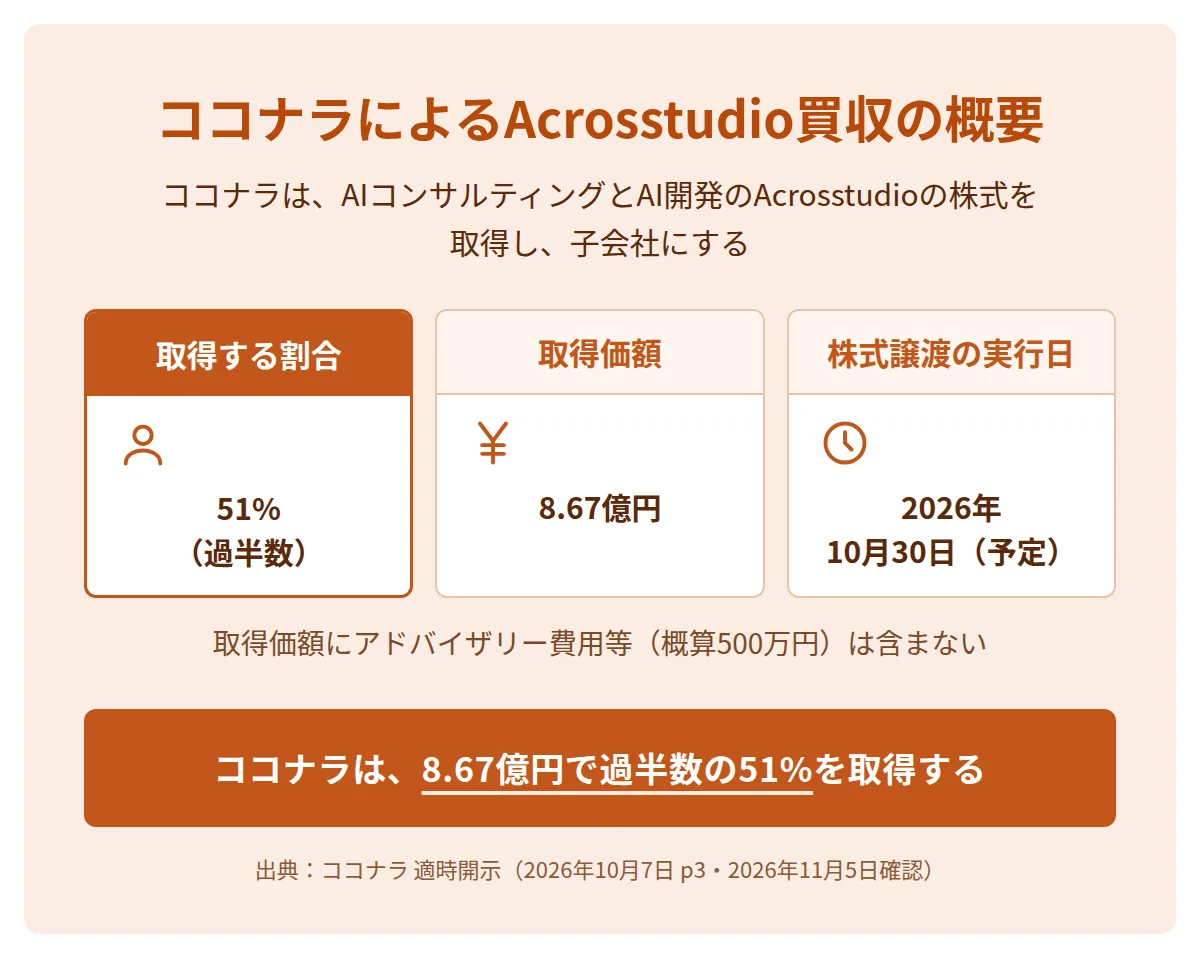
AIの受託開発とコンサルティングを手がける会社は、どのような実績で、いくらで買収されるのでしょうか。ココナラは2026年10月7日、Acrosstudioの株式の51%を8.67億円で取得すると発表しました。
取得価額を100%に換算すると17.0億円で、直近の売上高11.3億円の1.5倍です。ココナラは取得の理由として、課題の整理からAIの開発、現場への定着までを一体で提供するAcrosstudioの実装力を挙げています。
この記事では、取引の条件・業績・買収の目的と買収後の動きに加えて、AI受託で独立する人が自分の事業に取り入れられる点が分かります。事実の出典は、ココナラの適時開示とAcrosstudioの公式発表です(2026年11月5日確認)。ほかの事例を含む全体はAI受託のM&A事例22件の記事にあります。
この記事の結論
- ココナラのAcrosstudio買収とは:ココナラが、AIコンサルティングとAI開発のAcrosstudioの株式51%を8.67億円で取得し、子会社にする取引(2026年10月7日公表)
- Acrosstudioの業績:売上高は2024年6月期の1.6億円から2026年6月期の11.3億円へ2年で約7倍。営業利益は0.46億円(利益率4.1%)
- 取得価額の倍率:100%換算の株式価値は17.0億円(8.67億円÷51%)で、売上高の1.5倍、営業利益の約37倍
- 買収の目的:ココナラの法人顧客62万社超・スキル登録者140万人超の基盤に、構想から定着までを担うAIの実装力を加え、AIカンパニーの中核にする
- 独立する人が参考にできる点:構想から定着までの一体の提供、難しさと本番導入で示す実績、期間と金額を決めた商品、自分以外が提供できる体制
AI受託・AIコンサルでの独立から、将来のM&Aまでを学べる講座があります
AI導入コンサル×M&A講座のページを見る
ココナラによるAcrosstudio買収の概要
ココナラによるAcrosstudio買収とは、ココナラがAcrosstudioの株式51%を8.67億円で取得し、子会社にする取引です。
| 買い手 | 株式会社ココナラ(東証グロース 4176) |
|---|---|
| 対象会社 | Acrosstudio株式会社(2021年7月設立) |
| 公表日 | 2026年10月7日(取締役会の決議と株式譲渡契約の締結) |
| 取得割合 | 51%(普通株式510株) |
| 取得価額 | 8.67億円(アドバイザリー費用等の概算500万円を含めると8.72億円) |
| 株式譲渡の実行日 | 2026年10月30日(予定) |
| 売り手 | 個人5名(氏名は非開示) |
ココナラは、スキルマーケット「ココナラスキルマーケット」を運営する会社です。2026年8月期の連結売上高は103.2億円、営業利益は4.9億円でした。取得価額8.67億円は、ココナラの年間の営業利益の約1.8倍にあたります(8.67億円÷4.92億円)。
適時開示とは、上場会社が投資の判断に影響する情報を、証券取引所の仕組みで公表するものです。出典はココナラの適時開示(2026年10月7日)と2026年8月期 通期決算説明資料(p29)です(2026年11月5日確認)。
Acrosstudioの会社概要と事業
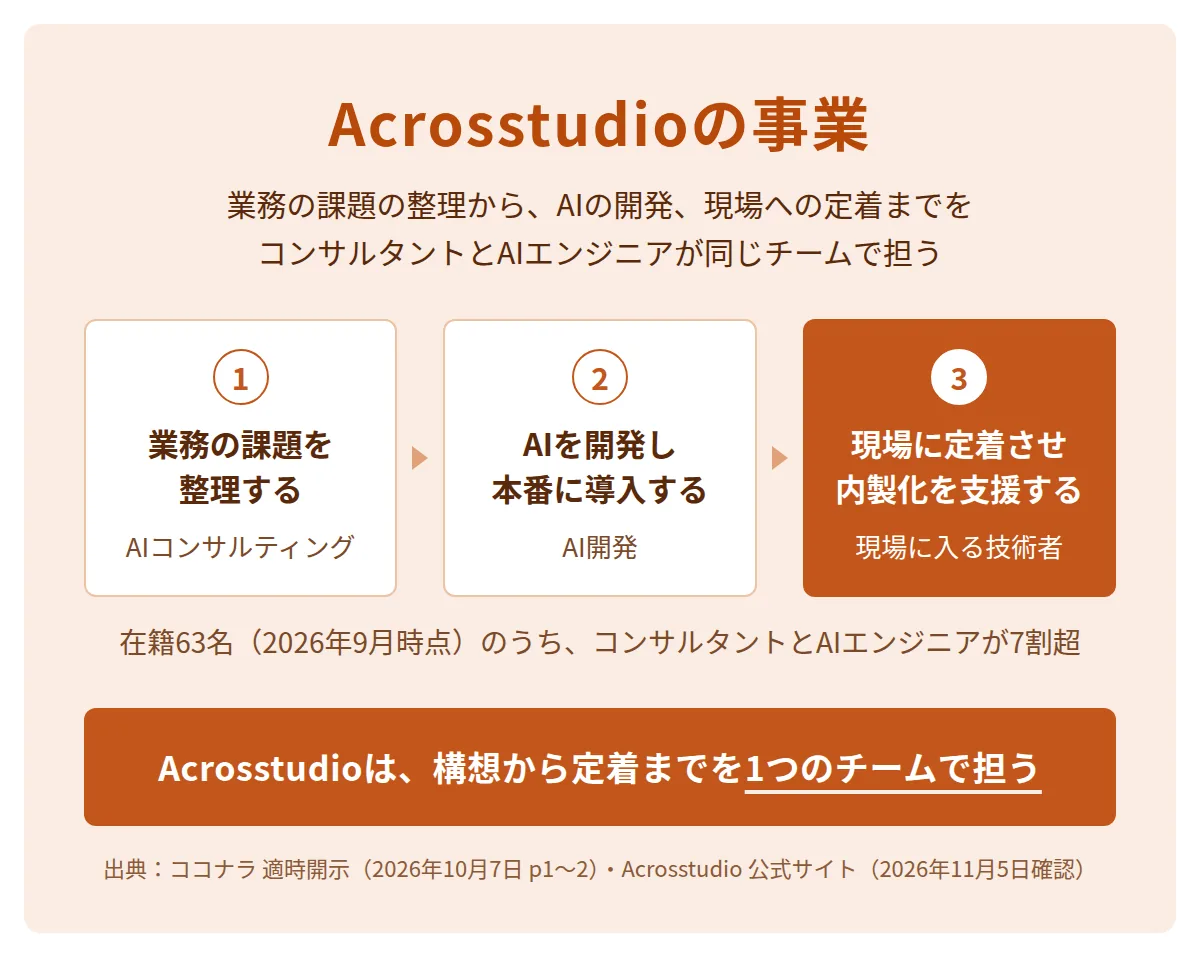
Acrosstudioは、2021年7月に設立された、AIコンサルティングとAI開発の会社です。ココナラの開示資料は、同社を「AI実装型コンサルティングファーム」と説明しています。
Acrosstudio株式会社
| 会社名(設立) | Acrosstudio株式会社(2021年7月) |
|---|---|
| 本社 | 東京都渋谷区 |
| 代表者 | 代表取締役 保知 一也 |
| 事業内容 | AIコンサルティング及びAI開発 |
| 資本金 | 1,000万円 |
| 人員 | 在籍63名(2026年9月時点・開示資料)。公式サイトの従業員数は67名(2026年8月18日現在) |
Acrosstudioは、ITコンサルティングから始め、AIの実装へと事業を広げてきた会社です。支援の進め方は、成果と期限を決めて進める「プロジェクト型」と、顧客のチームに入って進める「現場伴走型」の2つです。
現場伴走型の中心は、FDEによる支援です。FDE(Forward Deployed Engineer)とは、顧客の現場に常駐し、業務のすぐ側でAIの実装・検証・改善を行う技術者です。
Acrosstudioの特徴は、コンサルタントとAIエンジニアが同じチームで、課題の整理から現場への定着までを担う点です。大企業向けの受託に加え、300万円からの定額の開発サービスも提供しています。
出典はAcrosstudio 公式サイト、会社情報、ココナラの適時開示(p1〜2)です(2026年11月5日確認)。
経営陣と人員の構成
開示資料によると、経営陣にはKPMGコンサルティングの出身者や、上場企業でグローバルCTOを務めた人材がいます。Appleで音声アシスタントの言語処理の開発に従事した人材も含まれます。在籍63名のうち、コンサルタントとAIエンジニアが7割を超えます。
公式サイトのメンバー紹介には、代表取締役のほか、CTO・CAIO(最高AI責任者)・COOが掲載されています。COOは2026年7月の就任です。
主な支援実績
Acrosstudioの支援先は、総合商社・大手不動産グループ・大手飲料メーカーなどの大企業です。開示資料と公式サイトに書かれた実績は次のとおりです。
| 実績 | 内容 | 出典 |
|---|---|---|
| 図面を含む資料の検索 | 他社のAIでは十分な精度が得られなかった検索を、本番リリースまで実現 | 適時開示 |
| AI学習支援機能 | 10社によるコンペを経て受注し、本番リリースまで実現 | 適時開示 |
| 双日テックイノベーション | SaaS開発の体制と、画像・文書を解析するAIの検証基盤 | 公式サイト |
| 豊田通商 | 週報・メール・会議の情報を構造化し、部門を横断して可視化・分析する基盤 | 公式サイト |
小規模向けの定額サービス「Across Lite」
Across Liteは、社内業務のSaaSやダッシュボードを短期間で開発する、Acrosstudioの定額の受託サービスです。2026年7月6日に提供が始まりました。対象は、中堅・中小企業と、大企業の部門単位のAI活用です。
| プラン | 料金・期間 | 主な対象 |
|---|---|---|
| Light | 300万円・約2週間 | ダッシュボード、表計算データとの連携、軽いAI機能 |
| Standard | 400万円・2週間 | 社内業務SaaS、外部サービスとの連携、RAG(社内資料を検索して答えるAI)・AIエージェント・音声入力 |
納品物は、要件定義書・ソースコード一式・最小限の運用文書です。納品後30日間は、要件定義書との差分のバグを無償で修正します。AIのAPI(外部のAIを呼び出す仕組み)の利用料とサーバーの費用は、顧客の負担です。金額・期間は目安で、正式な金額はヒアリングの後に提示されます。料金の税の扱いは、公式発表に記載がありません。出典はAcrosstudioのプレスリリース(2026年7月6日)です(2026年11月5日確認)。
Acrosstudioの業績
Acrosstudioの売上高は、2024年6月期の1.6億円から2026年6月期の11.3億円へ、2年で約7倍に増えました。2026年6月期の営業利益は0.46億円で、売上高に対する割合は4.1%です。
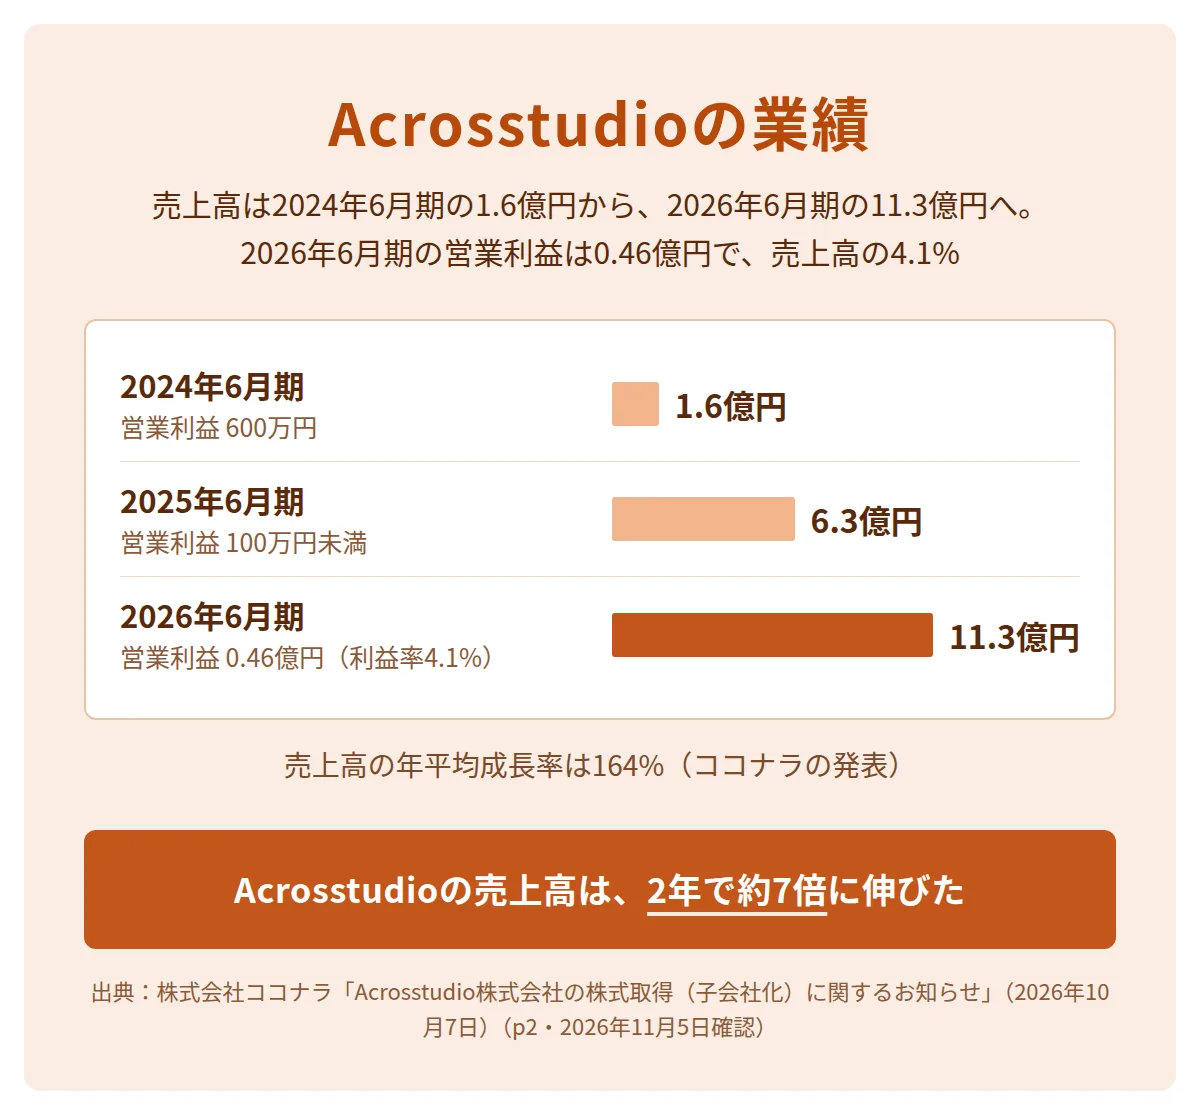
開示資料に記載された、直近3期の経営成績と財政状態です。
| 項目 | 2024年6月期 | 2025年6月期 | 2026年6月期 |
|---|---|---|---|
| 売上高 | 1.6億円 | 6.3億円 | 11.3億円 |
| 営業利益 | 600万円 | 100万円未満 | 0.5億円 |
| 経常利益 | 700万円 | 100万円 | 0.5億円 |
| 当期純利益 | 600万円 | 100万円 | 600万円 |
| 純資産 | 400万円 | 0.2億円 | 0.2億円 |
| 総資産 | 0.6億円 | 1.5億円 | 3.3億円 |
開示資料の金額は百万円単位で、百万円未満は切り捨ての表示です。たとえば2025年6月期の純資産は、1株当たり純資産15,748円×発行済株式1,000株で約1,575万円ですが、表示は「15百万円」です。2025年6月期の営業利益は、開示資料の表記では「0百万円」です。出典はココナラの適時開示(p2)です(2026年11月5日確認)。
開示された数字から計算した利益率と自己資本比率です。営業利益率=営業利益÷売上高、自己資本比率=純資産÷総資産です。
| 指標 | 2024年6月期 | 2025年6月期 | 2026年6月期 |
|---|---|---|---|
| 営業利益率 | 3.7% | 0.2%未満 | 4.1% |
| 自己資本比率 | 6.3% | 10.3% | 6.8% |
売上高の年平均成長率は164%です。計算式は√(11.3億円÷1.6億円)−1で、ココナラの発表の数字と一致します。3期とも営業損失は出ていません。
売上高は2年で約7倍に伸びましたが、2026年6月期の営業利益率は4.1%、自己資本比率は6.8%です。成長は速く、利益と純資産の蓄積は小さい会社です。
取得価額から計算した倍率
取得価額を100%に換算した株式価値は17.0億円で、2026年6月期の売上高の1.5倍、営業利益の約37倍です。
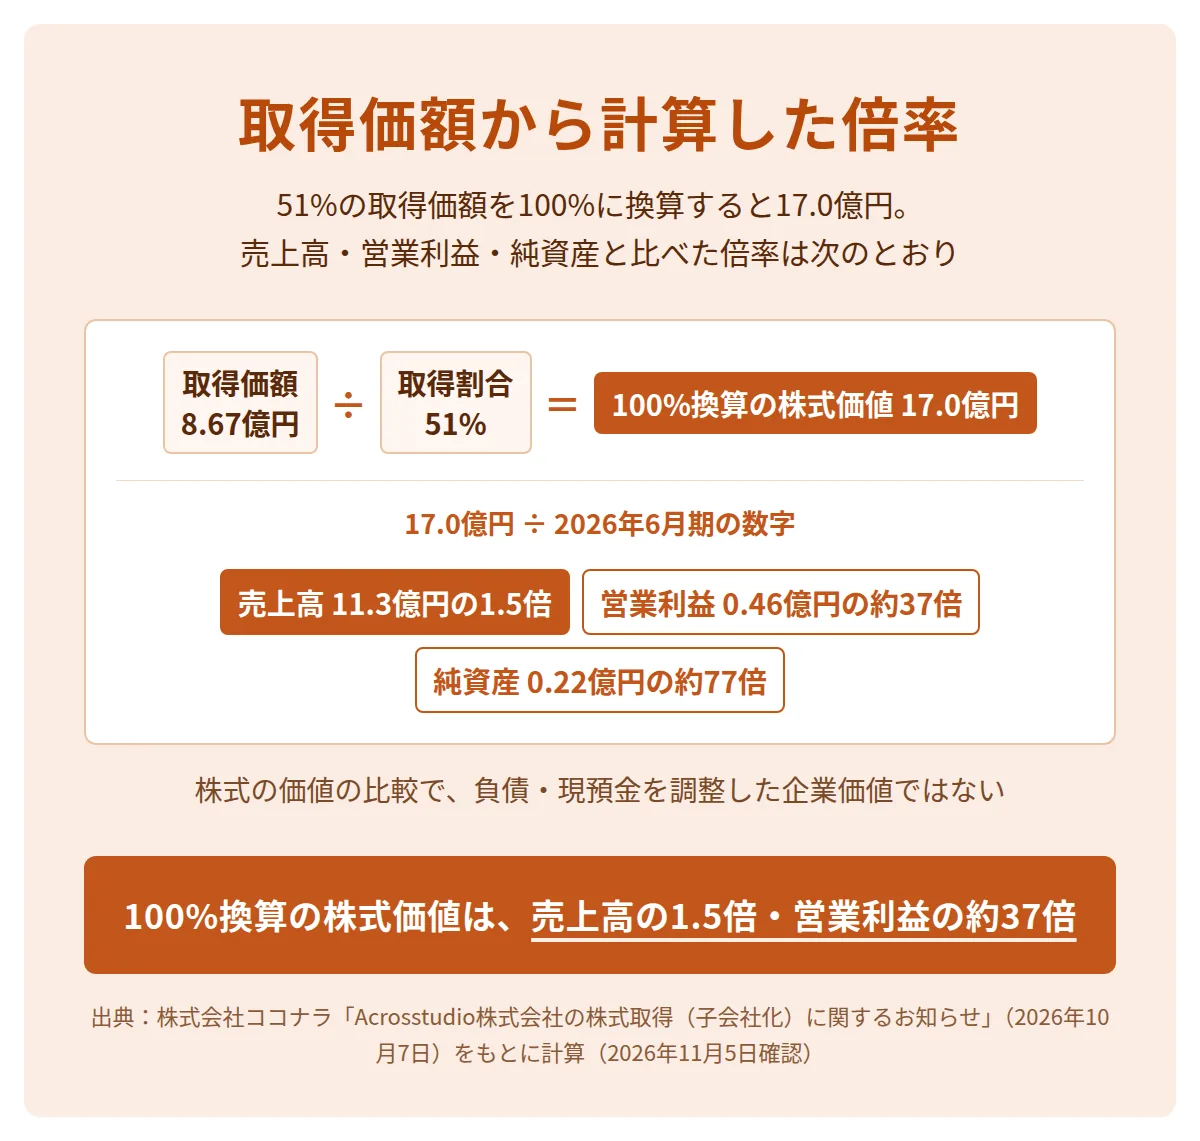
100%換算の株式価値とは、取得した割合に払った金額から、会社の株式全体の値段を計算したものです。開示された数字だけで計算した倍率は次のとおりです。
| 指標 | 計算式 | 結果 |
|---|---|---|
| 100%換算の株式価値 | 8.67億円÷51% | 17.0億円 |
| 対売上高 | 17.0億円÷11.3億円 | 1.5倍 |
| 対営業利益 | 17.0億円÷0.46億円 | 約37倍 |
| 対経常利益 | 17.0億円÷0.49億円 | 約35倍 |
| 対純資産 | 17.0億円÷0.22億円 | 約77倍 |
分母はすべて2026年6月期の数字です。100%換算の値は株式の価値で、負債や現預金を調整した企業価値ではありません。また、子会社にするための取得には、支配権を得るための上乗せが含まれる場合があり、100%換算の値は目安です。
同じ方法で対売上高倍率を計算できたAI受託・AIコンサルの事例4件のうち、Acrosstudioの1.5倍は最も低い倍率です。ほかの3件は、Almondo 4.6倍、ProofX 9.0倍、EraX 4.4倍です。4件の中で、Acrosstudioの売上高11.3億円は最も大きい金額です。出典はAI受託のM&A事例22件と買い手が評価する項目の図表4です。
100%換算の株式価値は、売上高に対しては1.5倍で、計算できたAI受託の事例4件の中で最も低い倍率です。一方、営業利益に対しては約37倍です。
同じ2026年秋に公表されたAI insideのWanderlust買収(100%換算の株式価値10.0億円・売上高の約4.1倍)は、AI insideのWanderlust買収の解説にあります。
51%の取得と取引の条件
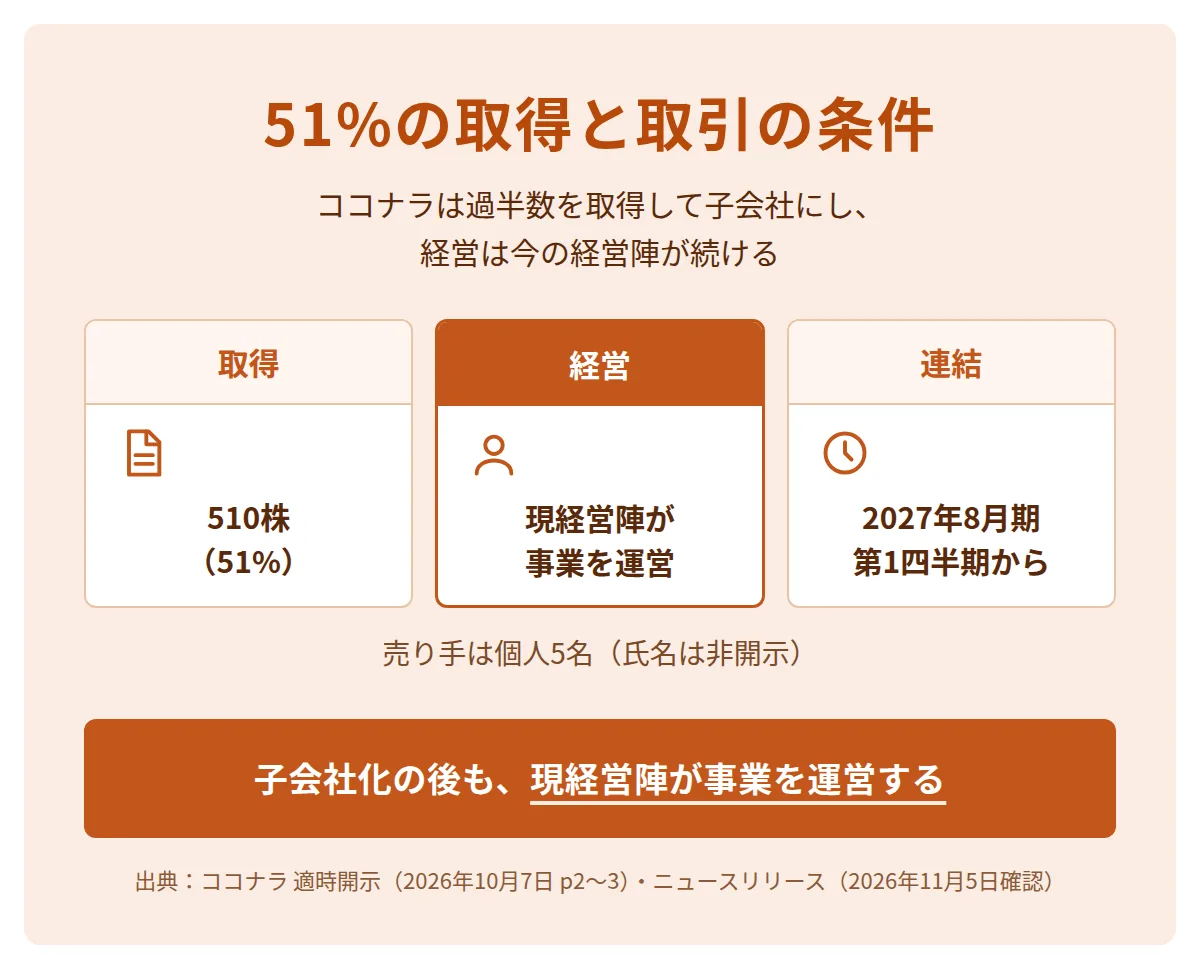
ココナラは発行済株式の51%(510株)を取得して子会社にし、Acrosstudioの経営は現経営陣が続けます。
| 取得前の保有 | 0株(0%) |
|---|---|
| 取得する株式 | 普通株式510株(発行済株式の51%) |
| 対価 | 現金 8.67億円 |
| 売り手 | 個人5名(氏名・住所は非開示) |
| 経営 | 代表の保知 一也氏をはじめとする現経営陣が運営を続ける。ココナラは法人顧客の紹介や人材の提供で支援する |
| 連結 | 2027年8月期第1四半期からココナラの連結子会社になる見込み |
| のれん | 金額・償却の方法は未確定(2026年10月13日時点) |
開示資料では、Acrosstudioの大株主と持株比率は、相手方の意向で開示されていません。残りの49%の株式を誰が持つかも、公表されていません。
51%の取得にした理由も、開示資料には書かれていません。Acrosstudioの発表は、本件以降も現経営陣が経営を担い、顧客への支援の体制は変わらないとしています。
出典はココナラの適時開示(p2〜3)、2026年8月期 決算短信(p18 重要な後発事象)、Acrosstudioのお知らせ(2026年10月7日)です(2026年11月5日確認)。
ココナラが買収した目的
ココナラの目的は、法人顧客と人材の基盤にAcrosstudioの実装力を組み合わせ、AIコンサルティングからAI BPOまで事業を広げることです。
AI BPOとは、AIで業務を自動化し、AIで補えない部分を社内の人材やプロ人材が仕上げて、業務を成果報酬型で請け負うサービスです(決算説明資料 p5)。
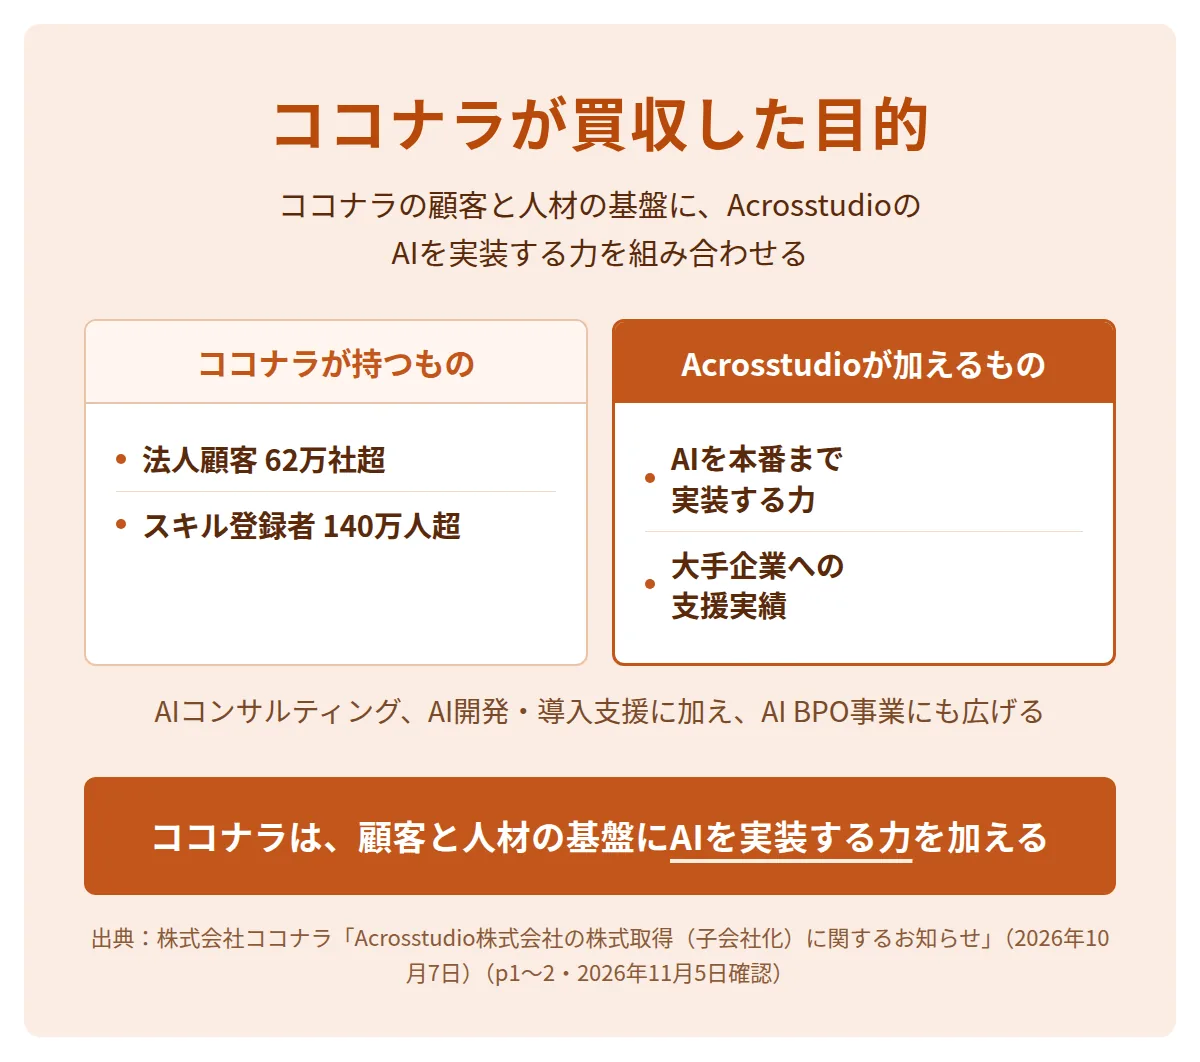
ココナラの開示資料に書かれた目的
ココナラは、62万社超の法人顧客と140万人超のスキル登録者との接点を持ち、2026年7月にはAIエンジニアとAIコンサルタントの登録受付を始めました。2026年9月1日にはカンパニー制を導入し、その1つとしてAIカンパニーを設けています。
ココナラのニュースリリースは、「顧客の現場に入り込み、AIの構想から開発・導入までを自ら担う体制は、これから強化すべき領域でした」と説明しています。Acrosstudioは、子会社化と同時にAIカンパニーの中核を担います。
Acrosstudioが挙げた3つのシナジー
Acrosstudioは、ココナラグループへの参画で、次の3つのシナジーに取り組むと発表しています。
| シナジー | 内容 |
|---|---|
| 1. 支援先の拡大 | 62万社超の法人顧客と、みずほ銀行との合弁会社「みずほココナラ」を通じ、大企業に加えて中堅・中小企業や地方企業にもAIの実装を支援する |
| 2. 支援体制の拡充 | 140万人超のスキル登録者やエージェント事業と連携し、案件の増加に合わせてAIエンジニアや専門人材を迎える。採用も強化する |
| 3. AIプロダクトの開発 | 受託で得た知見を、業界・業務に特化したAIプロダクトにする。ココナラのデータ資産の活用や、ココナラの各サービスへのAIの実装にも取り組む |
ココナラのM&Aの投資基準
ココナラの決算説明資料(p58)は、M&Aの投資基準として3つを挙げています。人材・顧客の基盤や開発力との相性、買収先が単独で収益を見込めること、のれんの償却後も営業黒字であることです。注力する領域には、AIコンサル・開発と導入支援・セキュリティの基盤を含むAI領域が入っています。
ココナラは、顧客の現場でAIの構想から開発・導入までを担う体制を「これから強化すべき領域」とし、Acrosstudioでその体制を加えます。Acrosstudioも、ココナラの顧客基盤を使って、中堅・中小企業へ支援先を広げるとしています。
出典はココナラの適時開示(p1〜2)、ココナラのニュースリリース(2026年10月7日)、Acrosstudioのお知らせ、決算説明資料(p5・p58)です(2026年11月5日確認)。
買収後の動き
2026年10月13日、ココナラはAcrosstudioを中核とするAIカンパニーの4事業を示し、11月1日にはAIセキュリティの合弁会社を設立しました。
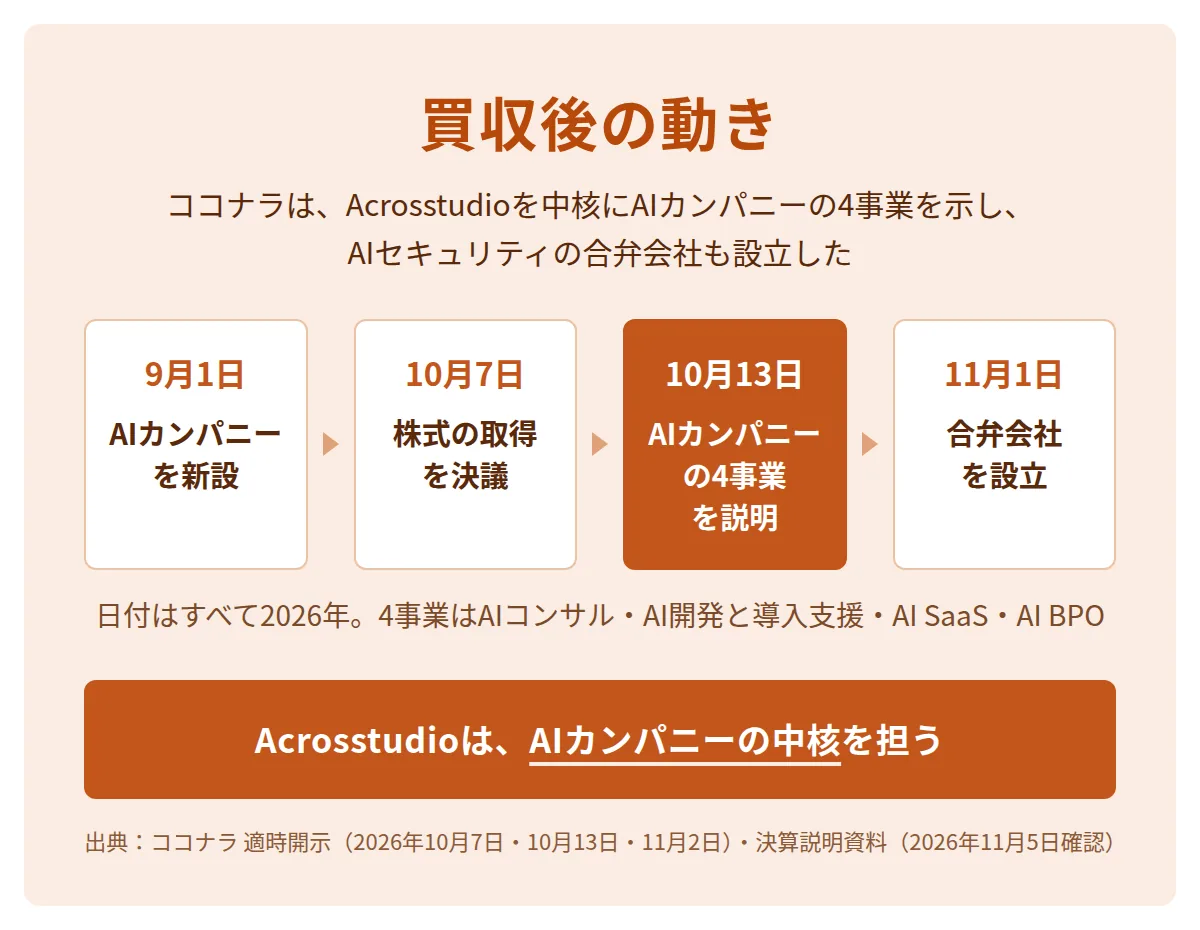
| 日付 | 出来事 | 出典 |
|---|---|---|
| 2026年7月 | ココナラがAIエンジニアとAIコンサルタントの登録受付を開始 | 適時開示(10月7日) |
| 9月1日(火) | ココナラがカンパニー制を導入し、AIカンパニーを新設 | 適時開示(10月7日) |
| 10月7日(水) | 株式の取得を決議し、株式譲渡契約を締結 | 適時開示(10月7日) |
| 10月13日(火) | 2026年8月期の決算発表で、AIカンパニーの4事業と担当を説明。株式会社Elithとの合弁会社の設立を決議 | 決算説明資料・適時開示(10月13日) |
| 10月30日(金) | 株式譲渡の実行日(予定) | 決算短信 p18 |
| 11月1日(日) | 合弁会社「株式会社ココナラエリス」を設立(11月2日に開示) | 適時開示(11月2日) |
AIカンパニーの4事業とAcrosstudioの担当
決算説明資料によると、AIカンパニーは4つの事業で、AIの使い道を決める段階から業務を任される段階までを請け負います。Acrosstudioは、AIコンサルティングとAI開発・導入支援の中心を担います。
| 事業 | 内容と担当 | 料金の形 |
|---|---|---|
| AIコンサルティング | 課題を整理し、AIを使う解決法を提案する。担当はAcrosstudioのコンサルタントと業界・職種の専門家 | 固定 |
| AI開発・導入支援 | 課題に合わせたAIを開発し、導入する。担当はAcrosstudioの現場に入るエンジニア(FDE) | 固定+成果に連動 |
| AI SaaS | 職種や業務に合わせたAIエージェントを提供する | 業務ごとの月額 |
| AI BPO | AIが先に処理し、社内のオペレーターとプロ人材が仕上げる | 完了1件ごとの成果報酬 |
出典は2026年8月期 通期決算説明資料(p4〜7・p54〜55)です(2026年11月5日確認)。
AIセキュリティの合弁会社「ココナラエリス」
ココナラエリスは、ココナラとAIの安全性の研究開発を行う株式会社Elithが設立した、ココナラの連結子会社です。当初は、社内のAI利用を見える化・制御・記録する「シャドーAI対策」と、AIの回答の誤りを評価する「AIの品質評価」に取り組みます。
決算説明資料(p57)は、Acrosstudioが設計から定着までの実行を、合弁会社がセキュリティと評価・運用の基盤を担う分担を示しています。出典はココナラの適時開示(2026年11月2日)と決算説明資料(p57)です(2026年11月5日確認)。
ココナラの2027年8月期の業績予想
ココナラは2027年8月期の連結売上高を130億円(前期比26.0%増)、営業利益を6億円(同21.8%増)と予想しています。決算説明資料は、AIカンパニーの立ち上げを成長の要因の1つに挙げています。予想の資料(p29)には、AIカンパニーやAcrosstudio単独の数字は示されていません。出典は2026年8月期 決算短信(p3)と決算説明資料(p29)です(2026年11月5日確認)。
AI受託で独立する人が参考にできる点
ココナラが取得の理由に挙げた、課題の整理・AIの開発・現場への定着を一体で提供する力は、個人で独立する段階から取り入れられます。63名の会社の事例のため、規模は個人の受託と異なります。各項目の「事実」は開示資料と公式サイトの記載、「参考(推論)」は事実をもとにした推論で、取引の条件や買い手の評価基準として開示されたものではありません。
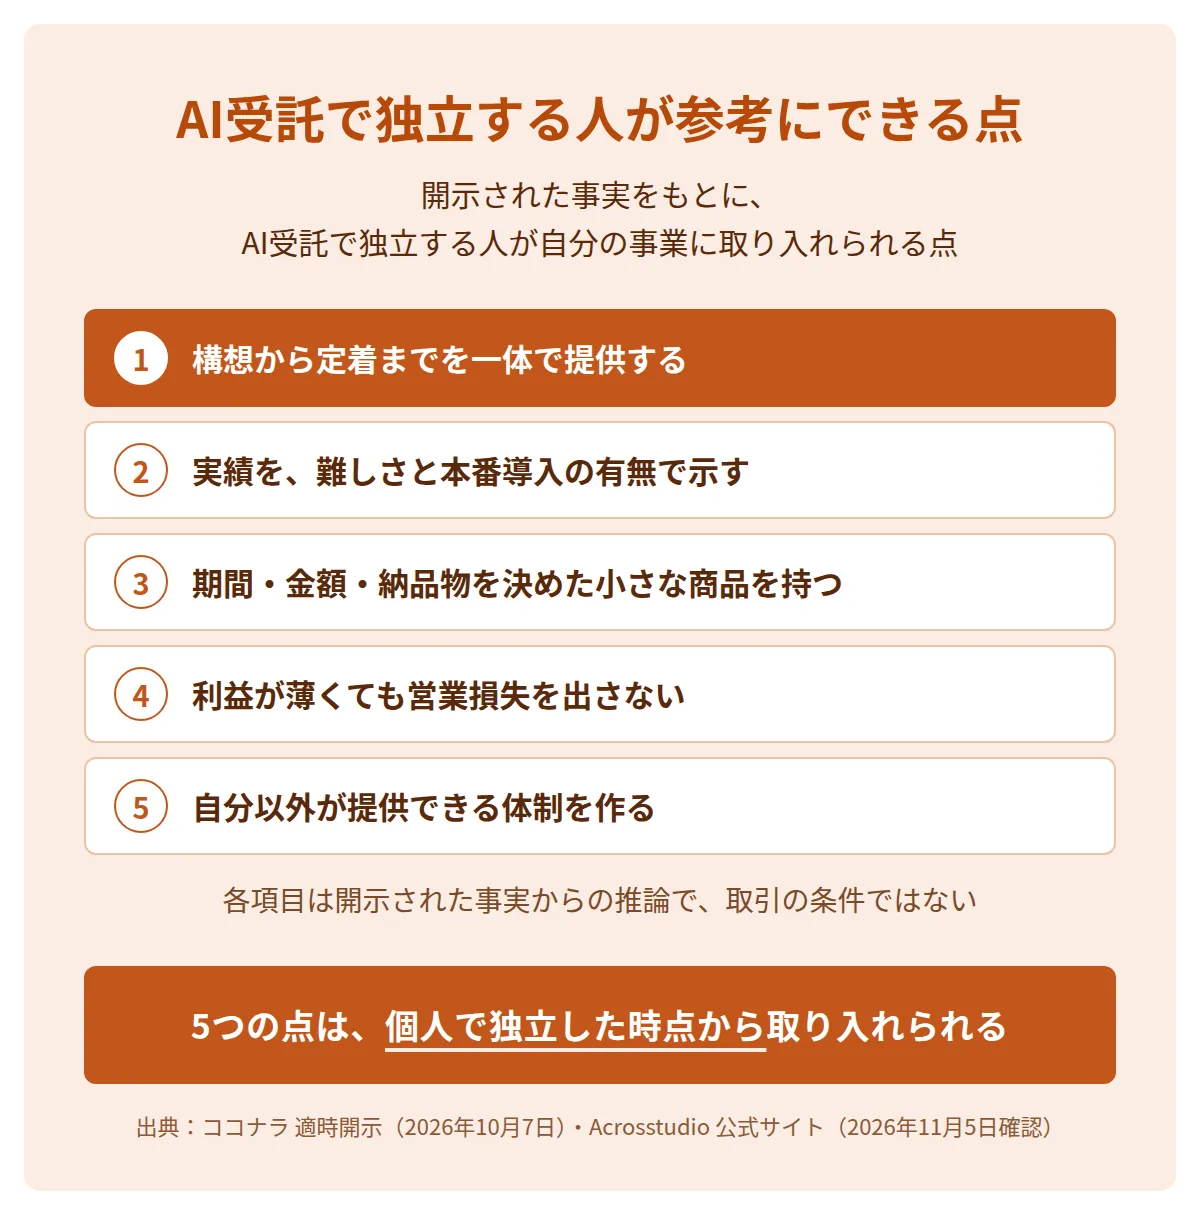
1. 構想から定着までを一体で提供する
| 事実 | 開示資料は、課題を整理するコンサルティング力、本番システムまで開発する実装力、定着・内製化まで伴走する支援力を「一体で提供」する点を挙げています。ココナラは、顧客の現場でAIの構想から開発・導入までを担う体制を「これから強化すべき領域」と説明しています。 |
|---|---|
| 参考(推論) | 個人で受託する場合も、提案だけ・開発だけで契約を終えず、導入後の使い方の指導や運用中の修正までを契約の範囲に含めると、買い手が評価した形に近づくと考えられます。継続契約の作り方はM&A事例の記事の「独立・立ち上げの時期から取り組むべき事業運営の要点」にあります。 |
2. 実績を、難しさと本番導入の有無で示す
| 事実 | 開示資料は実績として、「他社のAIでは十分な精度が得られなかった」図面を含む資料の検索と、「10社によるコンペを経て受注した」機能を挙げています。どちらも本番リリースまで実現しています。公式サイトでは、顧客名と成果物を出した事例を公開しています。 |
|---|---|
| 参考(推論) | 自分の実績も、PoC(本番の前に効果を試す実証実験)で終わったのか本番で使われているのか、どこが難しかったのかを明記すると、ほかの受託者の実績との違いが伝わりやすいと考えられます。 |
3. 期間・金額・納品物を決めた小さな商品を持つ
| 事実 | Across Liteは、300万円・約2週間などの定額で、納品物・無償の修正期間・顧客が負担する費用を発表の時点で明示しています。大手への発注は数千万円規模になりやすく、部門の予算では検討しにくいことを背景に挙げています。 |
|---|---|
| 参考(推論) | 独立直後の個人も、期間・金額・納品物・無償対応の期間・顧客が負担する費用を先に決めた商品を1つ用意すると、見積もりと商談を進めやすくなります。金額はAcrosstudioの例で、個人の受託の相場ではありません。 |
4. 利益が薄くても営業損失を出さない
| 事実 | Acrosstudioの営業利益率は3期とも5%未満ですが、営業損失は出ていません。ココナラの投資基準には、買収先が単独で収益を見込めることが入っています。 |
|---|---|
| 参考(推論) | 売上を伸ばすために採用や投資を優先する時期でも、営業損失を出さない範囲に収めると、売却を検討するときに単独での収益性を説明しやすくなります。 |
5. 自分以外が提供できる体制を作る
| 事実 | Acrosstudioは在籍63名のうちコンサルタントとAIエンジニアが7割を超え、経営陣にはCTO・CAIO・COOがいます。取引は51%の取得で、現経営陣が経営を続けます。51%とした理由は開示されていません。 |
|---|---|
| 参考(推論) | 独立した時点から提供の手順を文書にし、自分以外が提供できる形にしておくと、事業を引き継ぎやすくなると考えられます。 |
AIコンサルとして独立するまでの段階はAIコンサルとして独立する方法に、会社員の副業から始める方法はAI副業の始め方にあります。
AI受託の立ち上げからM&Aまで学べる講座
COACH AIは、未経験・非エンジニアの方が、副業からAI受託・AIコンサル・AI顧問などのAI事業を立ち上げ、独立・事業化からM&Aまで目指せるよう、専属コーチがマンツーマンで伴走するスクールです。プログラミング経験は不要で、ノーコードのツールから始められます。
AI導入コンサル×M&A講座は、株式会社JP-FORCE Holdingsが講師を務める全11回の講座です。Acrosstudioのような会社を目指して、継続契約・提供の手順・会計の整え方を事業の立ち上げの段階から学べます。M&Aの仲介や株式投資の判断を学ぶ講座ではありません。
AI受託の立ち上げから、将来のM&Aまでの進め方を学べます
無料カウンセリング予約で、M&Aガイドブック(全24ページ)をプレゼントしています。
AI導入コンサル×M&A講座のページを見る
まとめ
ココナラのAcrosstudio買収は、売上高11.3億円のAI受託の会社を、上場企業がAI事業の中核にする事例です。
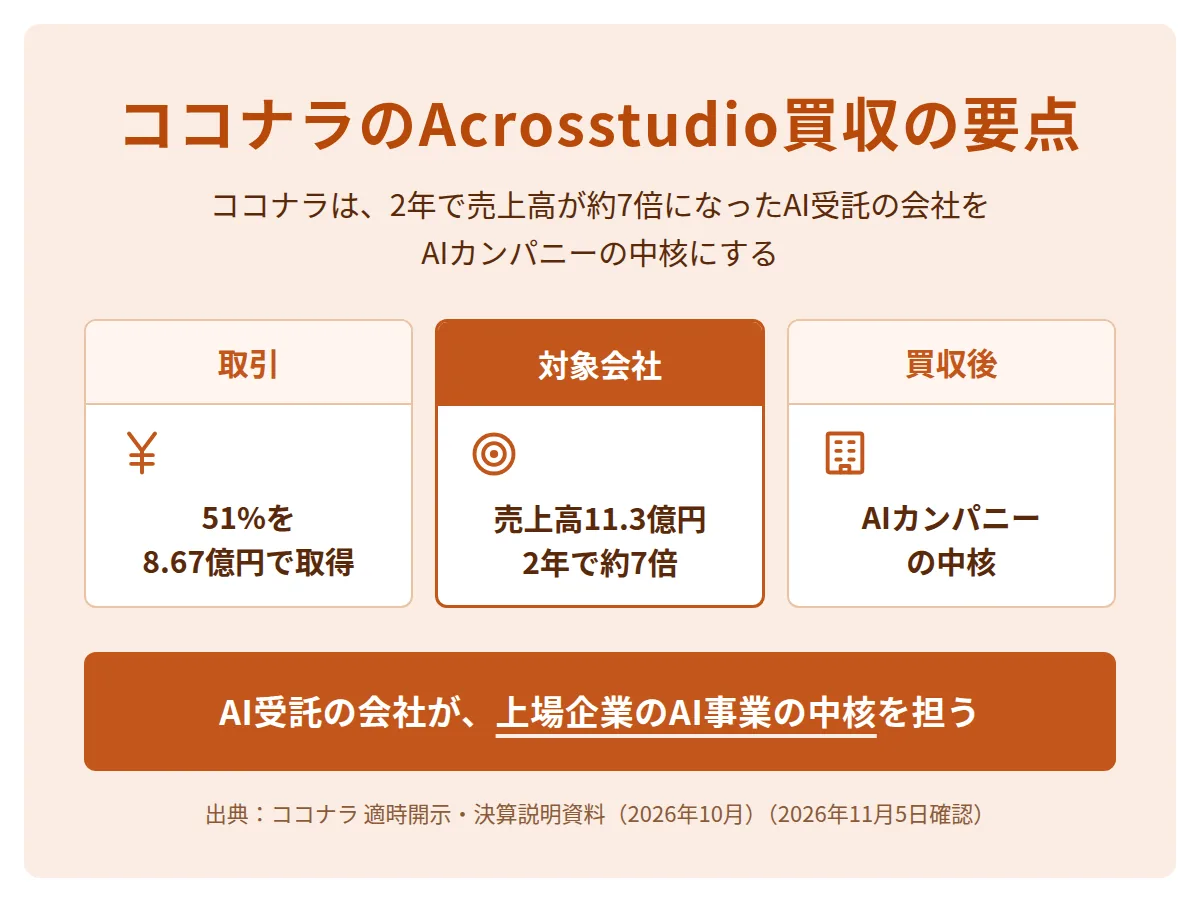
- ココナラは、Acrosstudioの株式51%を8.67億円で取得します。100%に換算すると17.0億円です。
- Acrosstudioの売上高は2年で約7倍の11.3億円で、2026年6月期の営業利益率は4.1%です。
- 100%換算の株式価値は、売上高の1.5倍、営業利益の約37倍です。
- 買収の目的は、ココナラの顧客と人材の基盤に、構想から定着までを担うAIの実装力を加えることです。
- AI受託で独立する人は、定着までの一体の提供、実績の示し方、期間と金額を決めた商品、自分以外が提供できる体制を取り入れられます。
よくある質問
ココナラはAcrosstudioをいくらで買収したのですか?
株式の51%を8.67億円で取得します。アドバイザリー費用等の概算500万円を含めると8.72億円です。対価は現金です。
Acrosstudioの売上高と利益はいくらですか?
2026年6月期の売上高は11.3億円、営業利益は0.46億円、当期純利益は600万円です。2024年6月期の売上高は1.6億円でした。
なぜ100%ではなく51%の取得なのですか?
理由は開示されていません。開示されているのは、現経営陣が引き続き経営を担うことと、残りの株式の持ち主を含む大株主の情報が非開示であることです。
Acrosstudioの既存の顧客への支援は変わりますか?
変わりません。Acrosstudioは2026年10月7日のお知らせで、サービスの提供と支援の体制に変更はなく、既存の顧客への支援を続けると発表しています。
Acrosstudioはいつからココナラの連結子会社になりますか?
ココナラの2027年8月期第1四半期から連結子会社になる見込みです。株式譲渡の実行日は、2026年10月30日の予定と開示されています。
この記事の事実は、2026年11月5日にココナラの適時開示・決算短信・決算説明資料・ニュースリリースと、Acrosstudioの公式サイトで確認しました。倍率と比率は、開示された数字から計算したものです。内容は新しい発表で変わることがあります。最新の情報は各社の公式サイトで確認してください(更新日:2026年11月5日・監修:株式会社AITECH CEO 小森谷 祐太)。