フーバーブレインのProofX買収 3.1億円で51.0%を取得した生成AIコンサル会社の業績・倍率・買収後の動き【2026年11月】
更新日:著者:AITECH編集局
監修:株式会社AITECH CEO
監修:株式会社AITECH
従業員1名の生成AIのコンサル・開発会社は、いくらで買収されるのでしょうか。東証スタンダード上場のフーバーブレインは2026年3月13日、ProofXの株式の51.0%を3.1億円で取得すると発表しました。
ProofXの直近の通期の2025年9月期は、売上高0.7億円、営業利益0.5億円です。取得価額を100%に換算した株式価値は6.0億円で、売上高の約9倍にあたります。有価証券報告書に記載されたのれんは2.59億円で、償却の期間はまだ決まっていません。
この記事では、この売却の条件と、取得後の第1四半期の決算の記載、2026年10月に発表された共同のサービス「Work Smart AX」、AIの受託開発・コンサルの会社の買収6件との倍率の比較から、AI受託で独立する人が自分の事業に取り入れられる点が分かります。事実の出典は、フーバーブレインの適時開示・有価証券報告書・決算短信・決算補足資料と、ProofXの公式サイト・プレスリリースです(2026年11月5日確認)。ほかの事例はAI受託のM&A事例22件の記事にあります。
この記事の結論
- フーバーブレインのProofX買収とは:フーバーブレインが、ProofXの株式の51.0%を3.1億円で取得し、連結子会社にした取引(2026年3月13日公表・3月25日取得完了)
- 取得価額の倍率:100%換算の株式価値は6.0億円で、2025年9月期の売上高0.7億円の約9倍、営業利益0.5億円の約11.5倍。AIの受託開発・コンサルの会社の買収6件の比較では、売上高に対する倍率は算出できる5件で最も高い
- のれん:有価証券報告書に記載されたのれんは2.59億円(暫定)で、取得価額の約85%。償却の期間は未定
- 買収後の動き:ProofX単独の業績は非開示。2027年3月期 第1四半期の資料はProofXの業績への貢献を記載し、2026年10月にProofXと共同のサービス「Work Smart AX」を発表
- 独立する人が参考にできる点:少人数で利益の出る受託の形、事業計画の数字、実績の公開、事業の整理、買い手の製品と組み合わせられる領域
AI受託・AIコンサルでの独立から、将来のM&Aまでを学べる講座があります
AI導入コンサル×M&A講座のページを見る
フーバーブレインによるProofX買収の概要
フーバーブレインによるProofX買収とは、フーバーブレインがProofXの株式の51.0%を3.1億円で取得し、連結子会社にした取引です。フーバーブレインの有価証券報告書によると、株式の取得は2026年3月25日に完了しています。
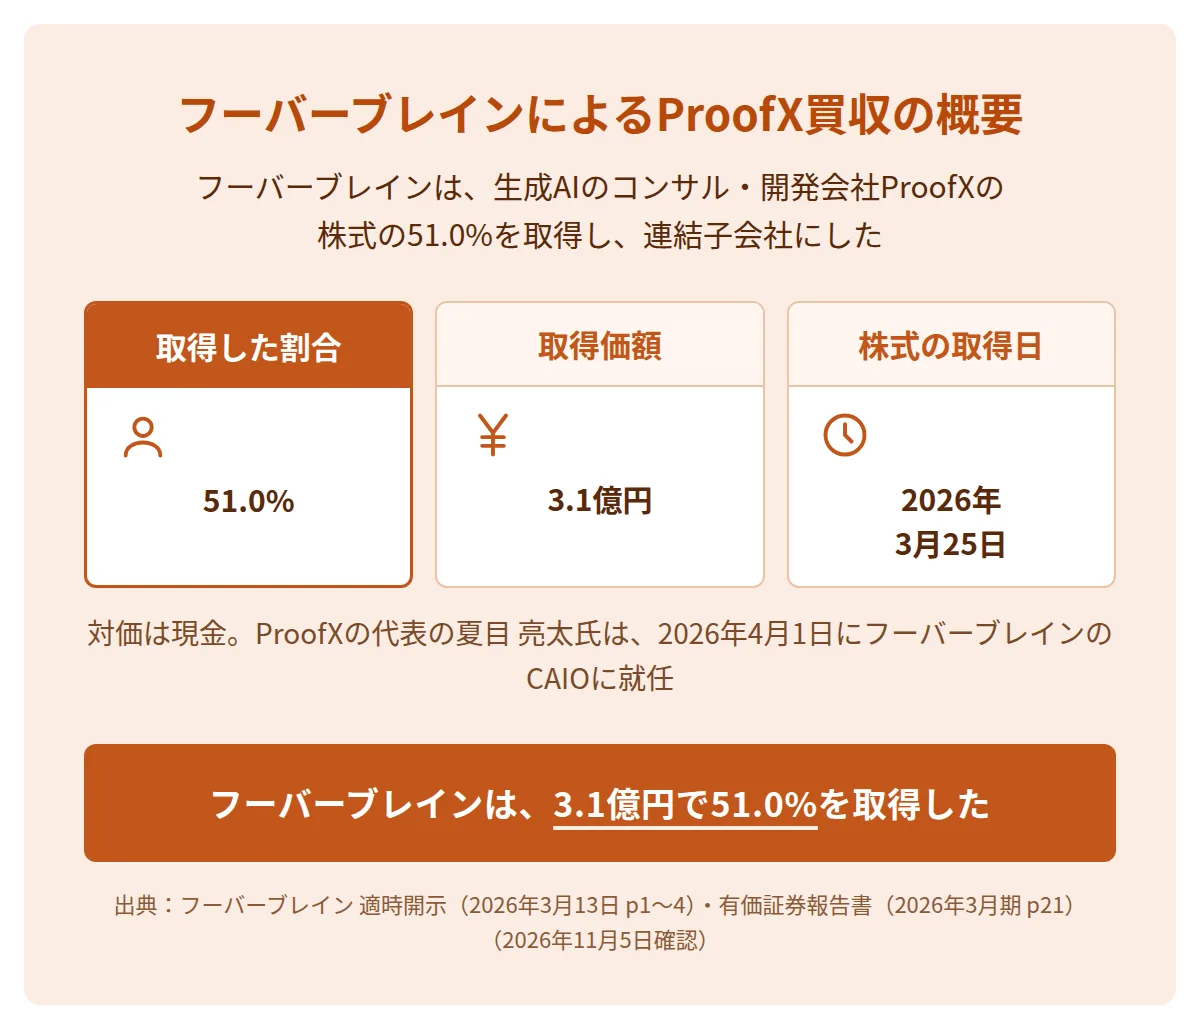
| 買い手 | 株式会社フーバーブレイン(東証スタンダード 3927) |
|---|---|
| 対象会社 | 株式会社ProofX(2022年5月設立) |
| 公表日 | 2026年3月13日(取締役会の決議と株式取得契約の締結) |
| 取得割合 | 51.0%(5,100株) |
| 取得価額 | 3.1億円(306,000千円・現金) |
| 株式の取得日 | 2026年3月25日(有価証券報告書) |
| 人事 | ProofXの代表取締役CEOの夏目 亮太氏が、2026年4月1日にフーバーブレインのCAIO(チーフAIオフィサー)に就任 |
フーバーブレインは、セキュリティ製品と働き方改革のSaaSを提供するITツール事業、受託開発・SES・採用支援のITサービス事業、新興企業への投資事業を手がける会社です。公表の前の期にあたる2025年3月期の売上高は43.7億円、営業利益は1.9億円でした。取得価額3.1億円は、フーバーブレインの2025年3月期の営業利益の約1.6倍にあたります(3.06億円÷1.87億円)。
出典はフーバーブレインの適時開示(2026年3月13日・p1〜4)、フーバーブレインの有価証券報告書(2026年3月期・p5・p21)、フーバーブレインの2026年3月期 決算短信(p1)です(2026年11月5日確認)。
ProofXの会社概要と事業
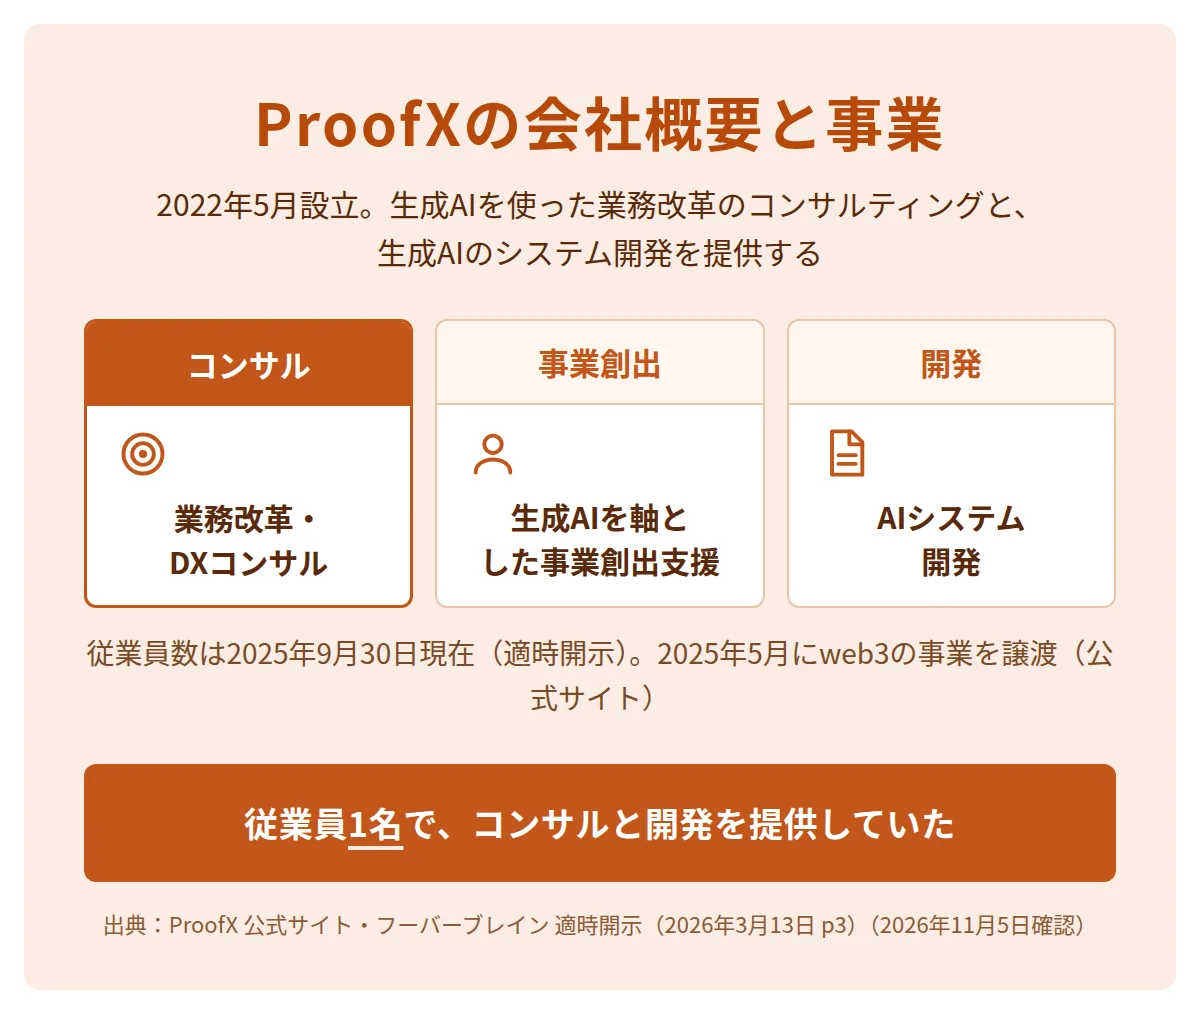
ProofXは、2022年5月に設立された、生成AIを使った業務改革のコンサルティングと、生成AIのソリューションの開発・提供を行う会社です。フーバーブレインの適時開示によると、従業員数は1名(2025年9月30日現在)です。
株式会社ProofX
| 会社名(設立) | 株式会社ProofX(2022年5月20日) |
|---|---|
| 代表者 | 代表取締役CEO 夏目 亮太 |
| 事業内容 | 生成AIを活用した業務改革コンサルティング、生成AIを活用したソリューションの開発・提供(適時開示) |
| 資本金 | 150万円(1,500千円・適時開示と有価証券報告書) |
| 従業員数 | 1名(2025年9月30日・適時開示)。2026年3月31日は1名、ほかに臨時雇用者3名(有価証券報告書) |
| 取得前の株主 | 夏目 亮太氏 100.0%(適時開示) |
公式サイトは、同社を「AIのプロフェッショナル集団と独自の生成AIがタッグを組んで、貴社の価値創造と業務改革に伴走します。」と説明しています。フーバーブレインの適時開示は、夏目氏について、株式会社ディー・エヌ・エーでシニアAI研究開発エンジニアを務めた後、2022年にProofXを創業したと記載しています。
出典はProofX 公式サイト、フーバーブレインの適時開示(p2〜3)、フーバーブレインの有価証券報告書(2026年3月期・p7・p23)です(2026年11月5日確認)。
ProofXが提供しているサービス
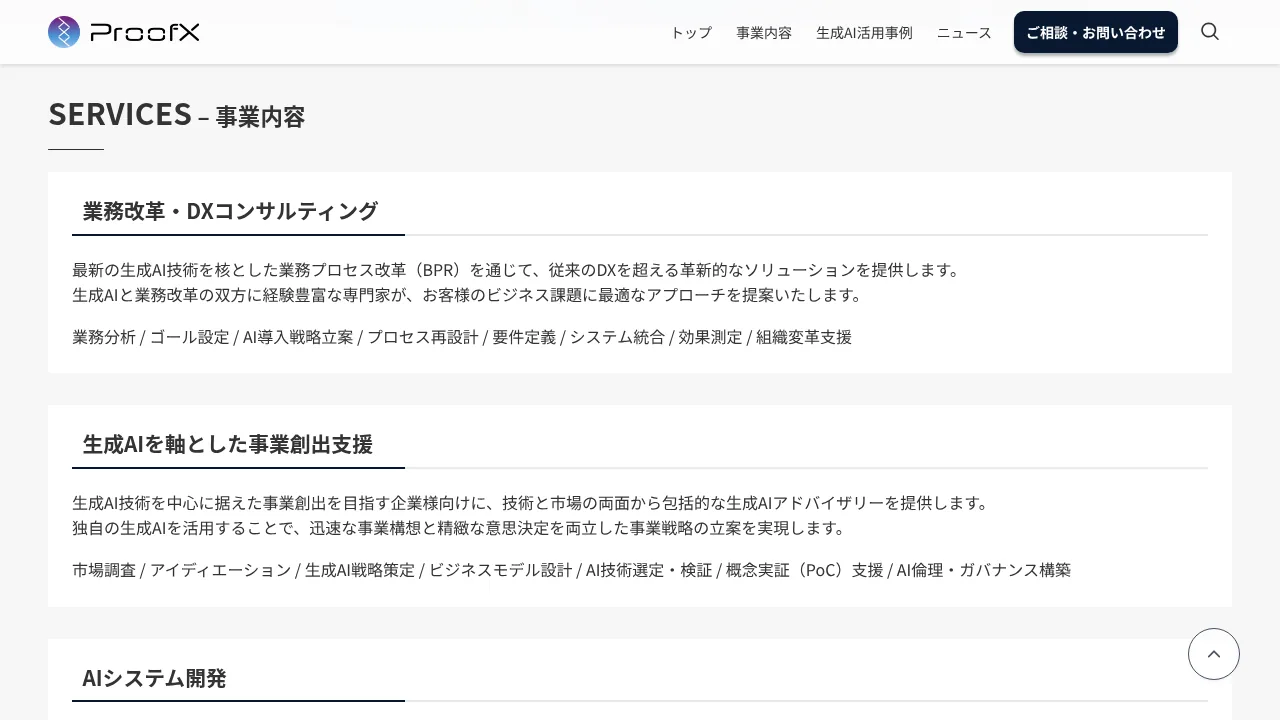
ProofXの公式サイトは、事業内容として次の3つを挙げています(2026年11月5日確認)。
| サービス | 内容(ProofXの公式サイト) |
|---|---|
| 業務改革・DXコンサルティング | 生成AIを核とした業務プロセス改革(BPR)。業務分析・AI導入戦略立案・プロセス再設計・要件定義・効果測定など |
| 生成AIを軸とした事業創出支援 | 生成AIを中心に据えた事業創出のアドバイザリー。市場調査・生成AI戦略策定・ビジネスモデル設計・PoC(概念実証)支援など |
| AIシステム開発 | 要件定義から実装・運用までのカスタムAIソリューションの開発。RAG実装・ファインチューニング・プロンプト最適化・精度検証など |
公式サイトには、AIエージェントと社内のシステムをつなぐMCP(AIエージェントが外部のツールやデータを使うための接続の規格)の導入コンサルティングと受託開発のページもあります。生成AIの活用事例として、見積仕分業務の自動化、マスタデータのメンテナンスの自動化など6件の業務が掲載されています(社名の記載はありません)。
2026年3月24日のProofXのプレスリリースは、日本電気株式会社(NEC)と組んだ次の案件を発表しています。
| 提供先 | 株式会社ツルハホールディングス |
|---|---|
| 提供したもの | 生成AIを使った社内ナレッジ検索システム。店舗のマニュアルの図や表も読み取り、従業員の質問にチャットで回答する |
| 展開 | 2026年1月末に開始し、2026年2月末までに1,000店舗以上への展開を完了 |
web3の事業から生成AIの事業へ
ProofXの公式サイトのニュース一覧には、2022年6月から2024年10月まで、NFT(デジタルの証明書の技術)を使ったロイヤルティプログラムなどweb3の事業の発表が並んでいます。博報堂との共同の実証実験や、東急不動産ホールディングスへのNFTロイヤルティプログラムの提供が含まれます。
2025年2月20日には、Digon株式会社とのAIエージェントの技術を使った業務提携を発表しました。2025年5月23日には、web3の事業とweb3プラットフォーム「Blenz」を株式会社リヴィティエに譲渡したと発表しています。
ProofXは2022年から2024年までweb3の事業の発表を重ね、2025年2月に生成AIの業務提携を発表し、2025年5月にweb3の事業を譲渡しています。取得の公表は、その約10か月後です。
出典はProofX 公式サイトのニュース、Digonとの業務提携(2025年2月20日)、MCP導入コンサルティング・受託開発サービス、ProofXのプレスリリース(2026年3月24日・PR TIMES)です(2026年11月5日確認)。
資料ごとのProofXの本社と事業内容の記載
ProofXの本社の所在地と事業内容は、資料ごとに次のとおり記載されています。差の理由は開示されていません。
| 資料(日付) | 記載 |
|---|---|
| フーバーブレインの適時開示(2026年3月13日) | 所在地「東京都渋谷区渋谷3丁目2-4帝都青山第2ビル4F・5F」。事業内容「生成AIを活用した業務改革コンサルティング」「生成AIを活用したソリューションの開発・提供」の2つ |
| ProofXのプレスリリース(2026年3月24日・PR TIMES) | 「本社:東京都渋谷区」 |
| フーバーブレインの有価証券報告書(2026年3月期・2026年6月23日提出) | 関係会社の状況の住所「東京都渋谷区」 |
| ProofXの公式サイト トップページ(2026年11月5日確認) | 所在地「東京都千代田区紀尾井町4番1号ニューオータニガーデンコート22階」。事業内容は生成AIの2つと「アンバサダープラットフォームサービス「Blenz」の企画・開発・運用」の3つ |
| ProofXの公式サイト「TOP」のページ(2026年11月5日確認) | 所在地「東京都渋谷区神南1丁目11−3 PORTAL POINT SHIBUYA 507」。事業内容はトップページと同じ3つ。事業の紹介に「生成AI業務改革 事業」と「web3ソリューション 事業」 |
フーバーブレインの本社の所在地も、東京都千代田区紀尾井町4-1 ニューオータニガーデンコート22階です(フーバーブレインの公式サイト・2026年11月5日確認)。
買収前のProofXの業績
ProofXの2025年9月期の売上高は0.7億円で、前の期の3倍以上です。営業利益は0.5億円で、営業利益率は77.6%です。2024年9月期の営業利益は100万円未満でした。
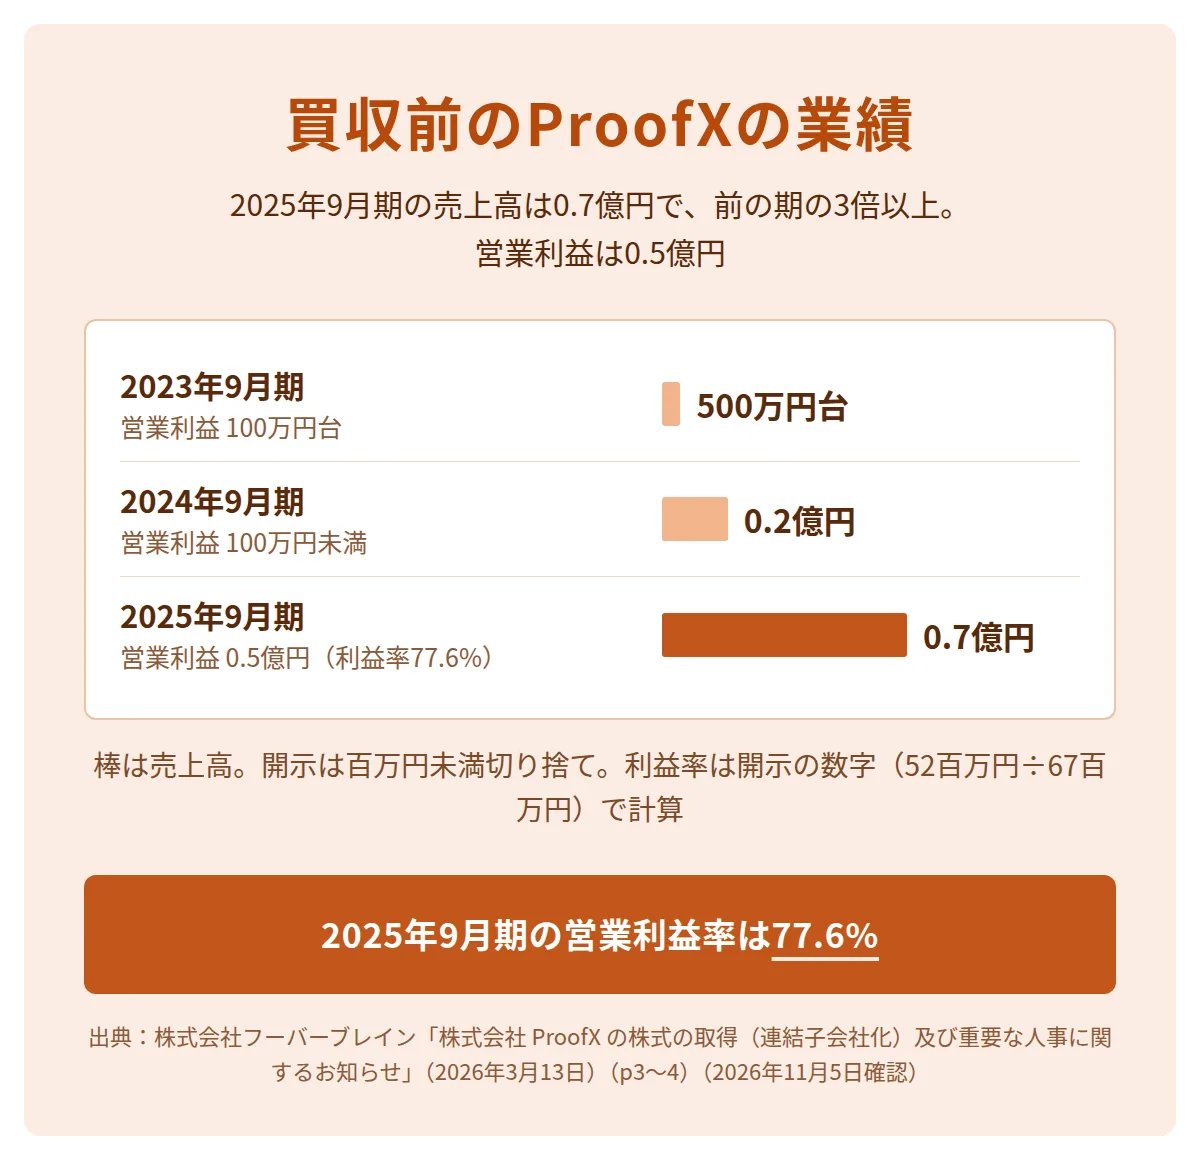
フーバーブレインの適時開示に記載された、直近3期の経営成績と財政状態です。
| 項目 | 2023年9月期 | 2024年9月期 | 2025年9月期 |
|---|---|---|---|
| 売上高 | 500万円台 | 0.2億円 | 0.7億円 |
| 営業利益 | 100万円台 | 100万円未満 | 0.5億円 |
| 経常利益 | 100万円台 | 100万円未満 | 0.6億円 |
| 当期純利益 | 100万円未満 | 100万円未満 | 0.4億円 |
| 純資産 | 200万円台 | 200万円台 | 0.4億円 |
| 総資産 | 300万円台 | 900万円台 | 0.8億円 |
開示資料の金額は百万円単位で、1株当たり純資産の記載と照らし合わせると、百万円未満は切り捨てです。2025年9月期は売上高67百万円、営業利益52百万円、経常利益57百万円、当期純利益41百万円、純資産43百万円、総資産76百万円です。2023年9月期は売上高5百万円・営業利益1百万円、2024年9月期は売上高18百万円・営業利益0百万円と記載されています。出典はフーバーブレインの適時開示(p3〜4)です(2026年11月5日確認)。
開示された数字から計算した2025年9月期の利益率と自己資本比率です。営業利益率=営業利益÷売上高、自己資本比率=純資産÷総資産です。分子と分母は、百万円未満を切り捨てた開示の数字です。
| 指標 | 計算式 | 2025年9月期 |
|---|---|---|
| 営業利益率 | 52百万円÷67百万円 | 77.6% |
| 自己資本比率 | 43百万円÷76百万円 | 56.6% |
取得の前後で開示された財政状態の数字
ProofXの財政状態は、取得の前後の資料に次のとおり記載されています。2つの時点の差の内訳は開示されていません。
| 資料(日付) | 記載 |
|---|---|
| フーバーブレインの適時開示(2026年3月13日) | 2025年9月期末:純資産43百万円、総資産76百万円 |
| フーバーブレインの有価証券報告書(2026年3月期・2026年6月23日提出) | 企業結合日に受け入れた資産130,156千円、引き受けた負債38,506千円。連結に含めた時点のProofXの現金及び現金同等物101,364千円 |
ProofXの2025年9月期は、従業員1名で売上高0.7億円、営業利益0.5億円です。前の期の営業利益は100万円未満で、利益が大きく伸びた期の直後の売却です。
出典はフーバーブレインの適時開示(p3〜4)、フーバーブレインの有価証券報告書(2026年3月期・p69・p90〜91)です(2026年11月5日確認)。
取得価額から計算した倍率
取得価額3.06億円を51.0%で割った100%換算の株式価値は6.0億円で、2025年9月期の売上高の約9倍、営業利益の約11.5倍です。
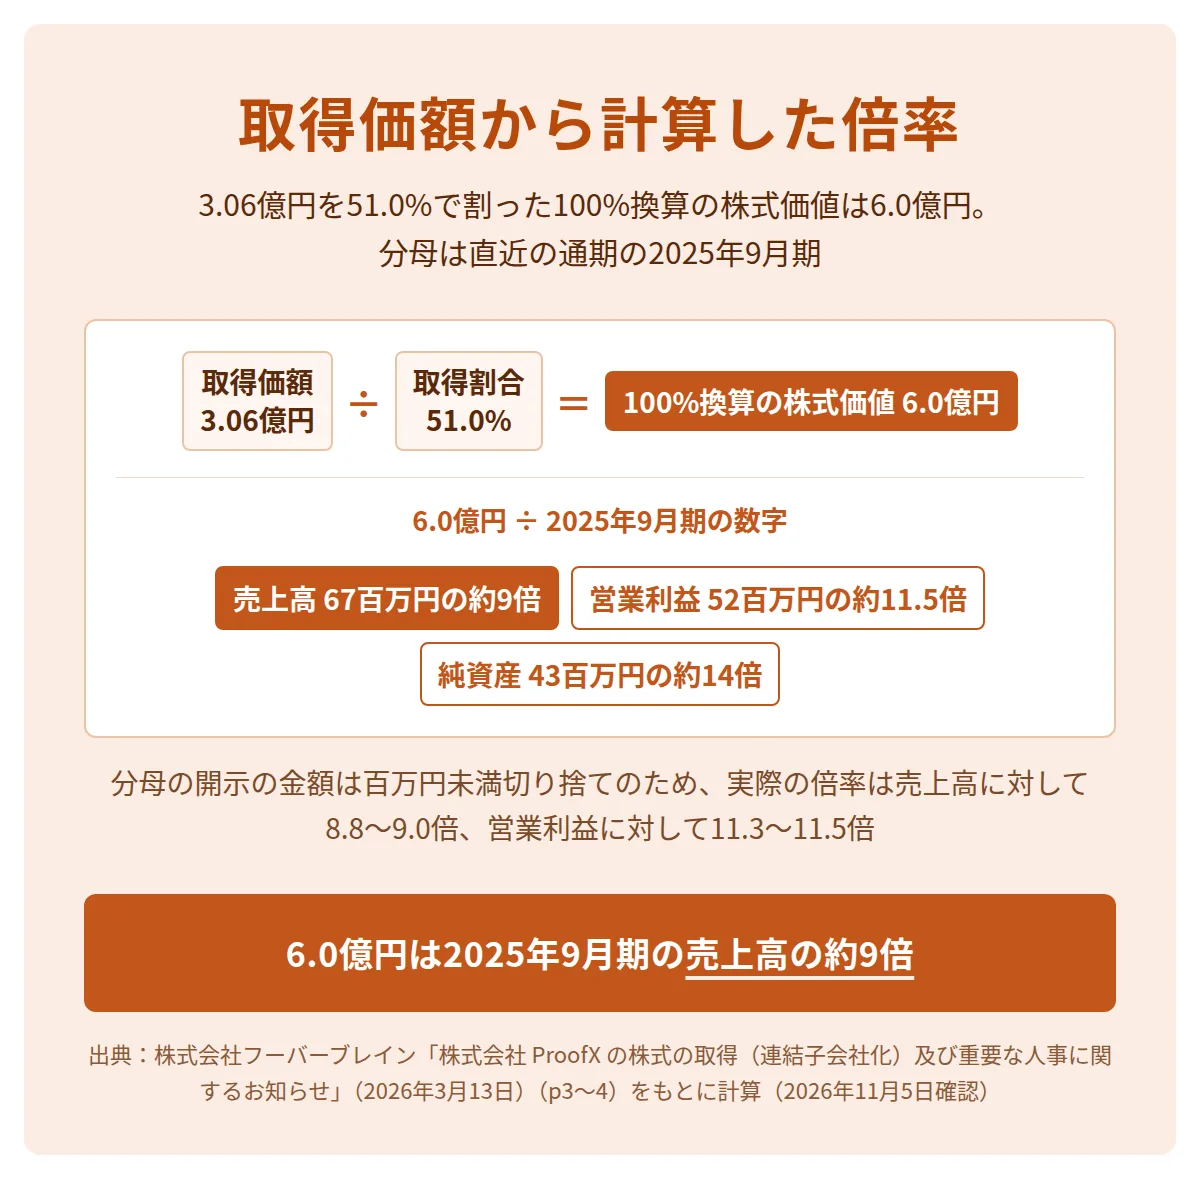
100%換算の株式価値とは、取得した割合に払った金額から、会社の株式全体の値段を計算したものです。直近の通期の2025年9月期の数字で計算した倍率は次のとおりです。
| 指標 | 計算式 | 結果 |
|---|---|---|
| 100%換算の株式価値 | 3.06億円÷51.0% | 6.0億円 |
| 対売上高(2025年9月期) | 6.0億円÷67百万円 | 約9倍 |
| 対営業利益(2025年9月期) | 6.0億円÷52百万円 | 約11.5倍 |
| 対純資産(2025年9月期末) | 6.0億円÷43百万円 | 約14倍 |
分母の開示の金額は百万円未満を切り捨てた数字のため、実際の倍率は、売上高に対して8.8〜9.0倍、営業利益に対して11.3〜11.5倍の範囲です。2024年9月期の営業利益は100万円未満のため、この期を分母にした倍率は比較に使えません。100%換算の値は株式の価値で、負債や現預金を調整した企業価値ではありません。残りの49.0%の取得については、開示資料に記載がありません。
出典はフーバーブレインの適時開示(p3〜4)です(2026年11月5日確認)。
Automagica・LangCore・Almondo・Wanderlust・Acrosstudioの買収との比較
AIの受託開発・コンサルの会社の買収で、取得価額と対象会社の業績が開示された事例のうち、Automagica・LangCore・Almondo・Wanderlust・Acrosstudioの5件と比べると、次のとおりです。倍率の分母は、各社の直近の通期の数字です。
| 対象会社(買い手) | 対売上高 | 対営業利益 |
|---|---|---|
| ProofX(フーバーブレイン) | 約9倍 | 約11.5倍 |
| Automagica(ロココ) | 約4.5倍 | 約143倍(分母が小さく比較に使えない) |
| LangCore(AVILEN) | 算出せず(通期の開示なし) | 算出せず(通期の開示なし) |
| Almondo(テンダ) | 約4.6倍 | 約20倍 |
| Wanderlust(AI inside) | 約4.1倍 | 約32倍 |
| Acrosstudio(ココナラ) | 1.5倍 | 約37倍 |
| 対象会社(公表日) | 100%換算(取得割合) | 分母の期間(営業利益率) |
|---|---|---|
| ProofX(2026年3月13日) | 6.0億円(51.0%) | 2025年9月期(77.6%) |
| Automagica(2025年12月12日) | 約4.9億円(70.03%) | 2024年12月期(3.1%) |
| LangCore(2024年10月11日) | 4.0億円(100%) | 2024年6月の半期実績(62.3%) |
| Almondo(2024年12月19日) | 10.0億円(51%) | 2024年9月期(23.1%) |
| Wanderlust(2026年9月30日) | 10.0億円(70.0%) | 2026年3月期(12.9%) |
| Acrosstudio(2026年10月7日) | 17.0億円(51%) | 2026年6月期(4.1%) |
LangCoreの数字は半期実績のため、売上高と営業利益に対する倍率はほかの5件と比べられません。Automagicaの営業利益に対する倍率は、分母の営業利益が342万円と非常に小さいため、比較に使えません。設立から公表までの期間は、ProofXが約3年10か月、Automagicaが約4年11か月(生成AIの受託開発の開始からは約1年10か月)、LangCoreが約1年4か月、Almondoが約1年10か月、Wanderlustが約3年8か月、Acrosstudioが約5年3か月です。出典は各社の適時開示で、ほかの5件の計算の詳細はロココのAutomagica買収、AVILENのLangCore買収、テンダのAlmondo買収、AI insideのWanderlust買収、ココナラのAcrosstudio買収の記事にあります。
ProofXの売上高に対する倍率(約9倍)は算出できる5件の中で最も高く、営業利益率(77.6%)は6件で最も高い数字です。営業利益に対する倍率(約11.5倍)は、比べられる4件(ProofX・Almondo・Wanderlust・Acrosstudio)の中で最も低い数字です。
51.0%の取得と取引の条件
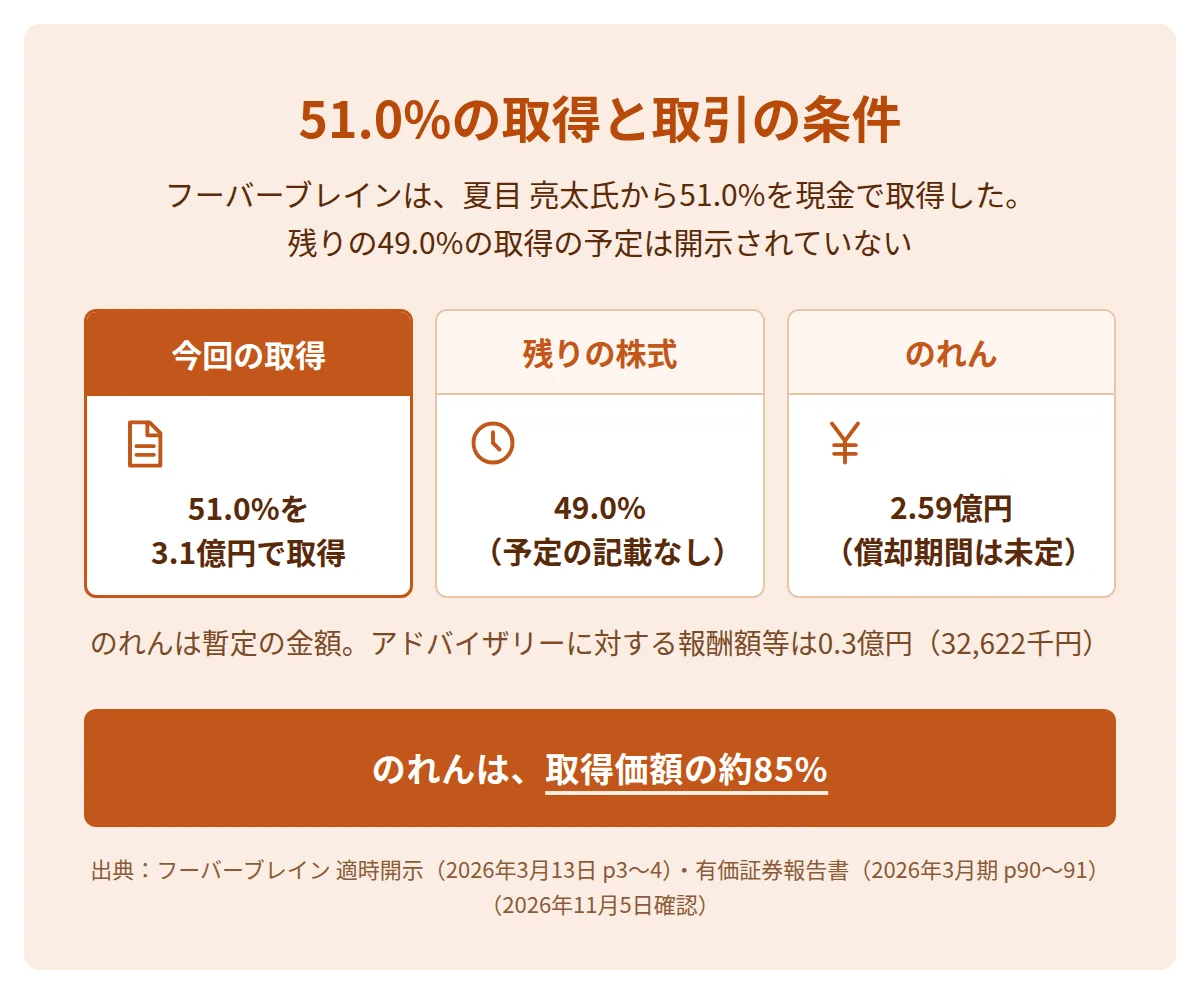
フーバーブレインは、夏目 亮太氏からProofXの株式の51.0%(5,100株)を現金3.1億円で取得しました。取得の前は、夏目氏がProofXの株式の100.0%を保有していました。
| 取得前の保有 | 0株(0.0%) |
|---|---|
| 取得した株式 | 5,100株(議決権の51.0%) |
| 取得価額 | 3.1億円(306,000千円・現金) |
| 取得関連費用 | アドバイザリーに対する報酬額等 0.3億円(32,622千円・有価証券報告書) |
| 取得の相手先 | 夏目 亮太氏(取得前の保有 100.0%) |
| 残りの株式 | 49.0%。取得の予定は開示資料に記載なし |
| 連結の開始 | 2026年3月31日(みなし取得日)。2026年3月期の連結は貸借対照表のみ |
取得価額の決め方について、適時開示は「取得価額は、当社及びPX社から独立した外部専門家によるデューデリジェンス及び株式価値評価(実績及び今後の事業計画の精査から見込まれる将来のフリー・キャッシュ・フローを踏まえたDCF法による)の結果を勘案し、相手先と協議のうえ、決定しております。」と記載しています(PX社=ProofX)。
取引の日程と取得関連費用は、資料ごとに次のとおり記載されています。
| 資料(日付) | 記載 |
|---|---|
| フーバーブレインの適時開示(2026年3月13日) | 取締役会決議日・契約締結日 2026年3月13日、株式取得実行日 2026年3月25日(予定)。アドバイザリー費用等(概算額)31百万円、合計(概算額)337百万円 |
| フーバーブレインの2026年3月期 決算補足資料(2026年5月15日) | 「取得価額337百万円(取得関連費用含)」 |
| フーバーブレインの有価証券報告書(2026年3月期・2026年6月23日提出) | 2026年3月25日付で株式譲渡手続きを完了。企業結合日 2026年3月25日(みなし取得日 2026年3月31日)。アドバイザリーに対する報酬額等 32,622千円 |
みなし取得日とは、連結決算に含め始める区切りの日として決める日です。2026年3月31日をみなし取得日にしたため、フーバーブレインの2026年3月期の損益には、ProofXの業績は含まれていません。ProofXの決算日は9月末日のため、フーバーブレインは3月末日に仮決算を行って連結しています。
のれんの金額と償却
のれんとは、買収で払った金額のうち、買収した会社の純資産のうち買い手の持分を上回る部分です。ProofXの取得で発生したのれんは2.59億円で、償却の期間はまだ決まっていません。
| 発生したのれん | 2.59億円(259,258千円)。取得原価の配分が完了していない暫定の金額 |
|---|---|
| 発生の原因 | 「主として今後の事業展開によって期待される将来の超過収益力によるもの」 |
| 償却の方法と期間 | 「投資効果の発現する期間にわたって均等償却する予定」。期間は「取得原価の配分の結果を踏まえて決定する予定」 |
| 非支配株主持分 | 0.45億円(44,908千円) |
| 取得のための支出(純額) | 2.0億円(取得価額306,000千円から、ProofXの現金及び現金同等物101,364千円を差し引いた204,635千円) |
企業結合日に受け入れた資産は1.30億円、引き受けた負債は0.39億円で、差額の純資産は0.92億円です。この51.0%にあたる0.47億円を取得価額3.06億円から差し引いた額が、のれん2.59億円にあたります。のれんは取得価額の約85%です。
ProofXの取得では、取得価額3.1億円のうち2.59億円がのれんです。償却の期間は、有価証券報告書の提出の時点では決まっていません。
出典はフーバーブレインの適時開示(2026年3月13日・p3〜4)、フーバーブレインの2026年3月期 決算補足資料(p20)、フーバーブレインの2026年3月期 決算短信(p17)、フーバーブレインの有価証券報告書(2026年3月期・p21・p69・p90〜91)です(2026年11月5日確認)。
フーバーブレインが買収した目的
フーバーブレインの目的は、ProofXの生成AIの開発力と夏目氏をグループに迎え、自社のセキュリティ製品のAIエージェント化などを進めることです。適時開示は、本件を中期経営計画で掲げる「日本発の AI ガーディアン」となるための戦略投資と説明しています。
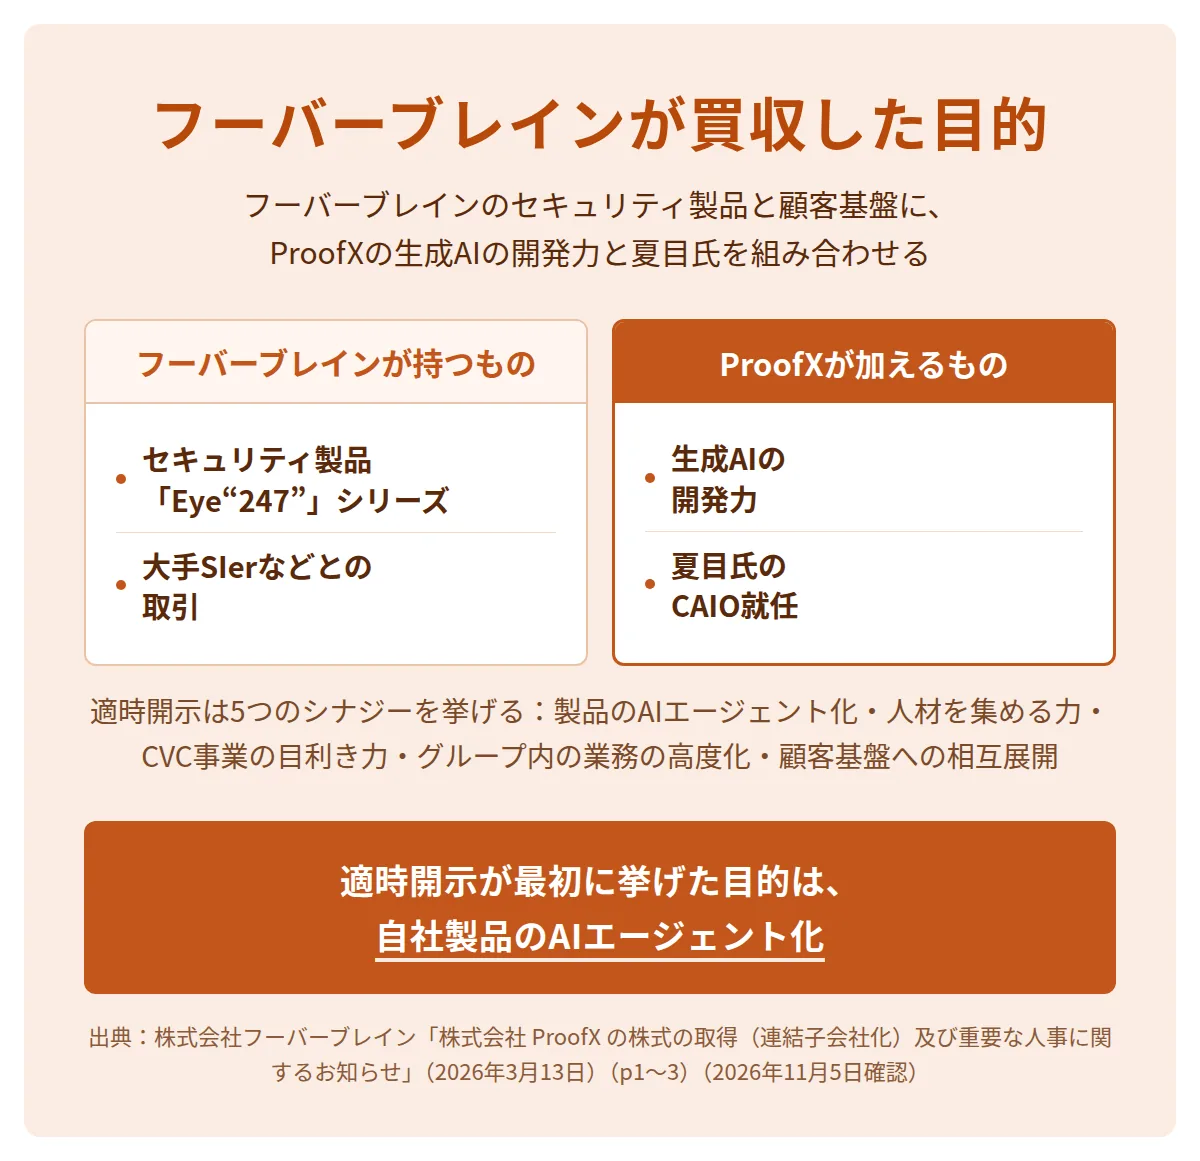
フーバーブレインの適時開示に書かれた5つのシナジー
| シナジー | 内容(適時開示) |
|---|---|
| 1. 自社製品のAIエージェント化 | セキュリティ製品「Eye“247”」シリーズに自律思考型のAIエージェントを組み込む |
| 2. 人材を集める力の強化 | トップのAI研究者の参画で、若手のIT人材にAIのキャリアパスを示し、採用につなげる |
| 3. CVC事業の目利き力 | 投資先の技術の実現性・収益性を見極め、投資のリスクを下げる |
| 4. グループ内の業務の高度化 | 品質保証(QA)とカスタマーサポート(CS)にAIを先に導入し、顧客向けの事例にする |
| 5. 顧客基盤への相互展開 | フーバーブレインと取引のある大手SIerなどに、ProofXのAIソリューションを共同で提案する |
適時開示は、夏目氏について、AIの国際会議CVPR 2019で「Best Paper Award Finalist」に選ばれたこと、AI関連の論文の総引用数が2,343件(2026年3月3日時点・Google Scholar)であることを記載しています。夏目氏はフーバーブレインのCAIOとして、AI戦略全般と、自社開発製品のAIエージェント化のプロジェクトを担当します。
有価証券報告書は、フーバーブレインの代表取締役社長の輿水 英行氏が、2026年3月からProofXの代表取締役会長を兼ねていると記載しています。
適時開示の5つのシナジーのうち4つは、フーバーブレインの製品・採用・投資・社内業務にAIを使う内容です。ProofXのAIソリューションを顧客に販売する内容は、5つ目の1つです。
出典はフーバーブレインの適時開示(p1〜3)、フーバーブレインの有価証券報告書(2026年3月期・p40・p90)です(2026年11月5日確認)。
買収後のProofXとフーバーブレインの業績
買収後のProofX単独の売上高と利益は開示されていません。開示されているのは、フーバーブレインの連結の業績と、ProofXが業績に寄与したという説明です。有価証券報告書と第1四半期決算短信は、ProofXをフーバーブレインのITサービス事業に区分しています。
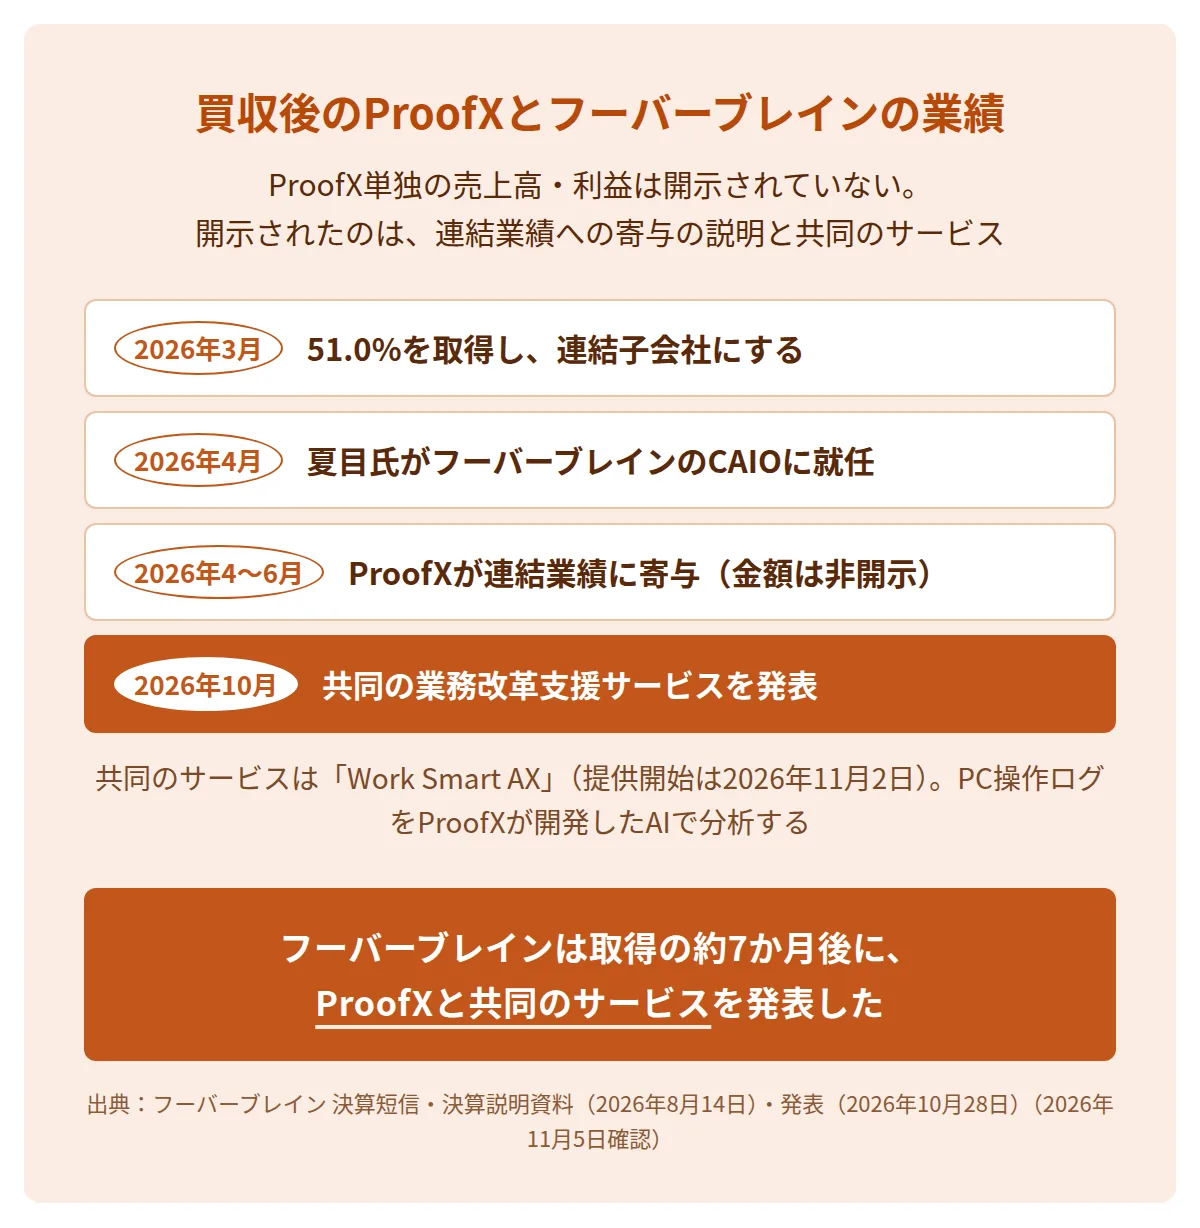
フーバーブレインの連結の業績
| フーバーブレインの決算期 | 売上高 | 営業利益 | ProofXの取り込み |
|---|---|---|---|
| 2025年3月期 | 43.7億円 | 1.9億円 | なし |
| 2026年3月期 | 56.4億円 | 2.0億円 | 貸借対照表のみ |
| 2027年3月期 第1四半期 | 16.9億円 | 0.8億円 | 2026年4〜6月 |
| 2027年3月期 予想 | 79.2億円 | 4.5億円 | 通期 |
決算短信の金額は百万円未満を切り捨てた数字です(2025年3月期 売上高4,373百万円・営業利益187百万円、2026年3月期 5,641百万円・203百万円、2027年3月期 第1四半期 1,689百万円・83百万円、2027年3月期 予想 7,915百万円・449百万円)。2027年3月期の第1四半期の連結業績には、2026年5月に子会社化したフィールドテック株式会社も含まれます。有価証券報告書は、ProofXと、同じ2026年3月期に子会社化した人材紹介・採用代行の株式会社Youth Planetについて「翌連結会計年度においては、両社が通期で業績寄与いたします」と記載しています。
ProofXの事業区分と業績への寄与の記載
ProofXの事業区分(セグメント)と業績への寄与は、資料ごとに次のとおり記載されています。差の理由は開示されていません。
| 資料(日付) | ProofXについての記載 |
|---|---|
| 有価証券報告書(2026年3月期・2026年6月23日提出・p5・p7) | 事業の内容と関係会社の状況で、ProofXを「ITサービス事業」に区分 |
| 第1四半期決算短信(2026年8月14日・p4) | ITサービス事業において、Youth PlanetとProofXが「業績貢献しております」 |
| 第1四半期決算説明資料(2026年8月14日・p7) | 「本体のCATOを中心としたセキュリティ領域の拡販に加え、子会社ProofXの貢献もありITツール事業は好調に推移」 |
| 第1四半期決算説明資料(同・p8) | 「ITサービス事業は、前期末にM&Aにて子会社化したYouth PlanetとProofXが加わり、前期比で15%の伸びとなった」 |
ProofXの設立から取得後までの出来事
| 日付 | 出来事 | 出典 |
|---|---|---|
| 2022年5月20日(金) | ProofXを設立 | 適時開示 |
| 2022年6月14日(火) | NFTを使った「ProofX構想」を発表。以後2024年10月までweb3の事業の発表が続く | 公式サイト |
| 2025年2月20日(木) | Digon株式会社と、AIエージェントの技術を使った業務提携を発表 | 公式サイト |
| 5月23日(金) | web3の事業と「Blenz」を株式会社リヴィティエに譲渡 | 公式サイト |
| 2026年1月末〜2月末 | NECと、ツルハホールディングスの社内ナレッジ検索システムを1,000店舗以上に展開 | ProofXのプレスリリース |
| 2026年3月13日(金) | フーバーブレインが取得を決議し、株式取得契約を締結 | 適時開示 |
| 3月24日(火) | ProofXが、NECとのツルハホールディングスへのシステム提供を発表 | ProofXのプレスリリース |
| 3月25日(水) | フーバーブレインが51.0%の取得を完了 | 有価証券報告書 |
| 4月1日(水) | 夏目氏がフーバーブレインのCAIOに就任 | 決算短信 |
| 8月14日(金) | 第1四半期の決算で、ProofXが連結業績に寄与したと説明 | 決算短信・決算説明資料 |
| 10月28日(水) | フーバーブレインがProofXと共同の業務改革支援サービス「Work Smart AX」を発表(提供開始は11月2日) | フーバーブレインの発表 |
「Work Smart AX」は、フーバーブレインのPC操作ログ管理サービス「Eye“247” Work Smart Cloud」で取得したログを、ProofXが開発した専用のAIで分析し、業務改革のコンサルタントが現場のヒアリングで検証して改善策を提案するサービスです。フーバーブレインは、このサービスを「グループシナジーの具体化に向けた取り組み」と説明しています。
ProofX単独の業績は開示されていません。取得の約7か月後に、フーバーブレインの既存の製品とProofXのAIを組み合わせたサービスが発表されています。
出典はフーバーブレインの2026年3月期 決算短信(p1・p5)、フーバーブレインの有価証券報告書(2026年3月期・p4〜5・p9)、2027年3月期 第1四半期決算短信(p1・p4)、2027年3月期 第1四半期決算説明資料(p7・p8・p10・p11)、フーバーブレインの発表「Work Smart AX」(2026年10月28日)、ProofX 公式サイトのニュース、ProofXのプレスリリース(2026年3月24日・PR TIMES)です(2026年11月5日確認)。
AI受託で独立する人が参考にできる点
ProofXの事例から個人の受託に取り入れられるのは、少人数でも利益の出る受託の形をつくることと、将来の事業計画を数字で説明できるようにすることです。上場企業に買収された会社の事例のため、規模や条件は個人の受託と異なります。各項目の「事実」は開示資料と公式発表の記載、「参考(推論)」は事実をもとにした推論で、取引の条件や買い手の評価基準として開示されたものではありません。
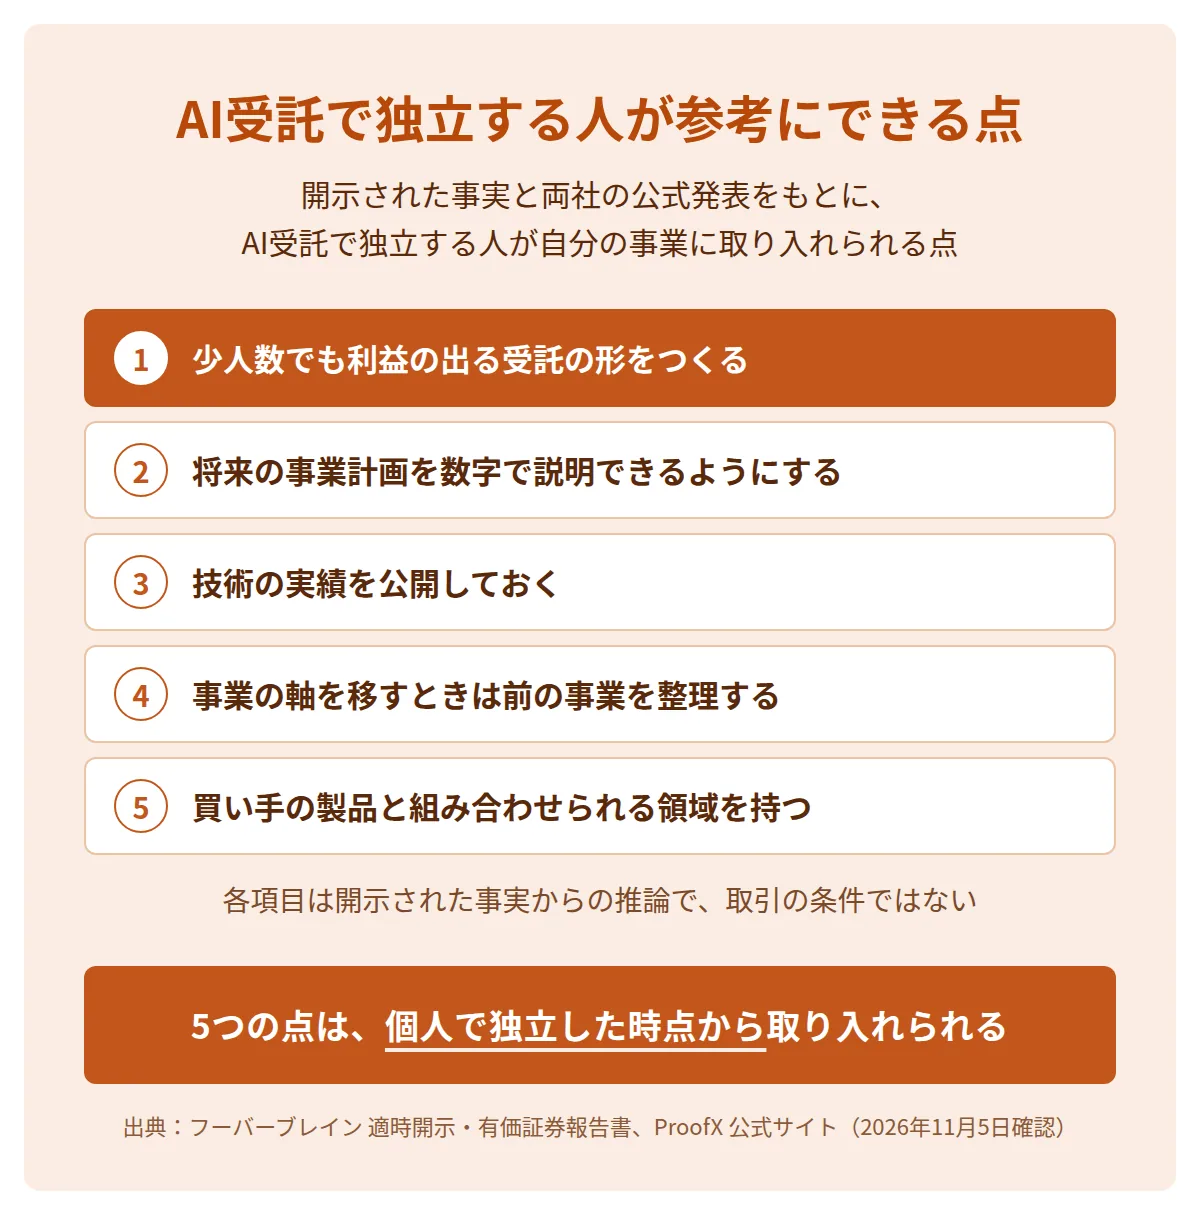
1. 少人数でも利益の出る受託の形をつくる
| 事実 | ProofXの従業員数は1名(2025年9月30日)で、2025年9月期の売上高は0.7億円、営業利益は0.5億円です。営業利益率は77.6%です。 |
|---|---|
| 参考(推論) | コンサルティングと開発を少人数で受託し、外注に頼りすぎない形にすると、売上高が小さい段階でも利益を残しやすいと考えられます。 |
2. 将来の事業計画を数字で説明できるようにする
| 事実 | 適時開示は、取得価額を、外部専門家による株式価値評価「実績及び今後の事業計画の精査から見込まれる将来のフリー・キャッシュ・フローを踏まえたDCF法による」の結果を勘案して決定したと記載しています。前の期の営業利益は100万円未満でした。 |
|---|---|
| 参考(推論) | 個人の事業でも、月ごとの売上・費用の実績と、翌年以降の計画を数字で示せるようにしておくと、売却や提携の検討のときに説明しやすくなると考えられます。 |
3. 技術の実績を公開しておく
| 事実 | フーバーブレインの適時開示は、夏目氏の国際会議での選出と論文の引用数を、子会社化の理由の中で記載しています。ProofXは、取得の完了の前日の2026年3月24日に、NECと組んだツルハホールディングスへのシステム提供(1,000店舗以上)をプレスリリースで発表しています。 |
|---|---|
| 参考(推論) | 個人の受託でも、手がけた業務の事例や技術の実績を公開しておくと、発注を検討する企業や将来の提携・売却の相手に、提供できる内容が伝わりやすいと考えられます。 |
4. 事業の軸を移すときは前の事業を整理する
| 事実 | ProofXは2022年から2024年までweb3の事業の発表を重ね、2025年2月に生成AIの業務提携を発表し、2025年5月にweb3の事業を株式会社リヴィティエに譲渡しています。取得時の適時開示の事業内容は、生成AIの2つだけです。 |
|---|---|
| 参考(推論) | 事業の軸を移すときに前の事業を譲渡などで整理しておくと、買い手から見た事業の内容が分かりやすくなると考えられます。 |
5. 買い手の製品と組み合わせられる領域を持つ
| 事実 | 適時開示は、フーバーブレインのセキュリティ製品のAIエージェント化をシナジーの1つ目に挙げています。取得後の2026年10月28日には、フーバーブレインのPC操作ログのサービスとProofXのAIを組み合わせた「Work Smart AX」が発表されました。 |
|---|---|
| 参考(推論) | 扱う技術が、提携先や買い手の候補になる会社の製品と組み合わせられると、その会社の製品の価値を上げる提案になると考えられます。 |
AIコンサルとして独立するまでの段階はAIコンサルとして独立する方法に、会社員の副業から始める方法はAI副業の始め方にあります。
AI受託の立ち上げからM&Aまで学べる講座
COACH AIは、未経験・非エンジニアの方が、副業からAI受託・AIコンサル・AI顧問などのAI事業を立ち上げ、独立・事業化からM&Aまで目指せるよう、専属コーチがマンツーマンで伴走するスクールです。プログラミング経験は不要で、ノーコードのツールから始められます。
AI導入コンサル×M&A講座は、株式会社JP-FORCE Holdingsが講師を務める全11回の講座です。継続契約・提供の手順・会計の整え方を、事業の立ち上げの段階から学べます。M&Aの仲介や株式投資の判断を学ぶ講座ではありません。
AI受託の立ち上げから、将来のM&Aまでの進め方を学べます
AI導入コンサル×M&A講座のページを見る
公式LINEで質問を受け付けています
COACH AIの公式LINEを友だち追加する
まとめ
フーバーブレインのProofX買収は、従業員1名の生成AIのコンサル・開発会社を、上場企業が51.0%の取得で子会社にした事例です。フーバーブレインは目的として、自社製品のAIエージェント化と、夏目氏のCAIO就任によるAI戦略の推進を挙げています。
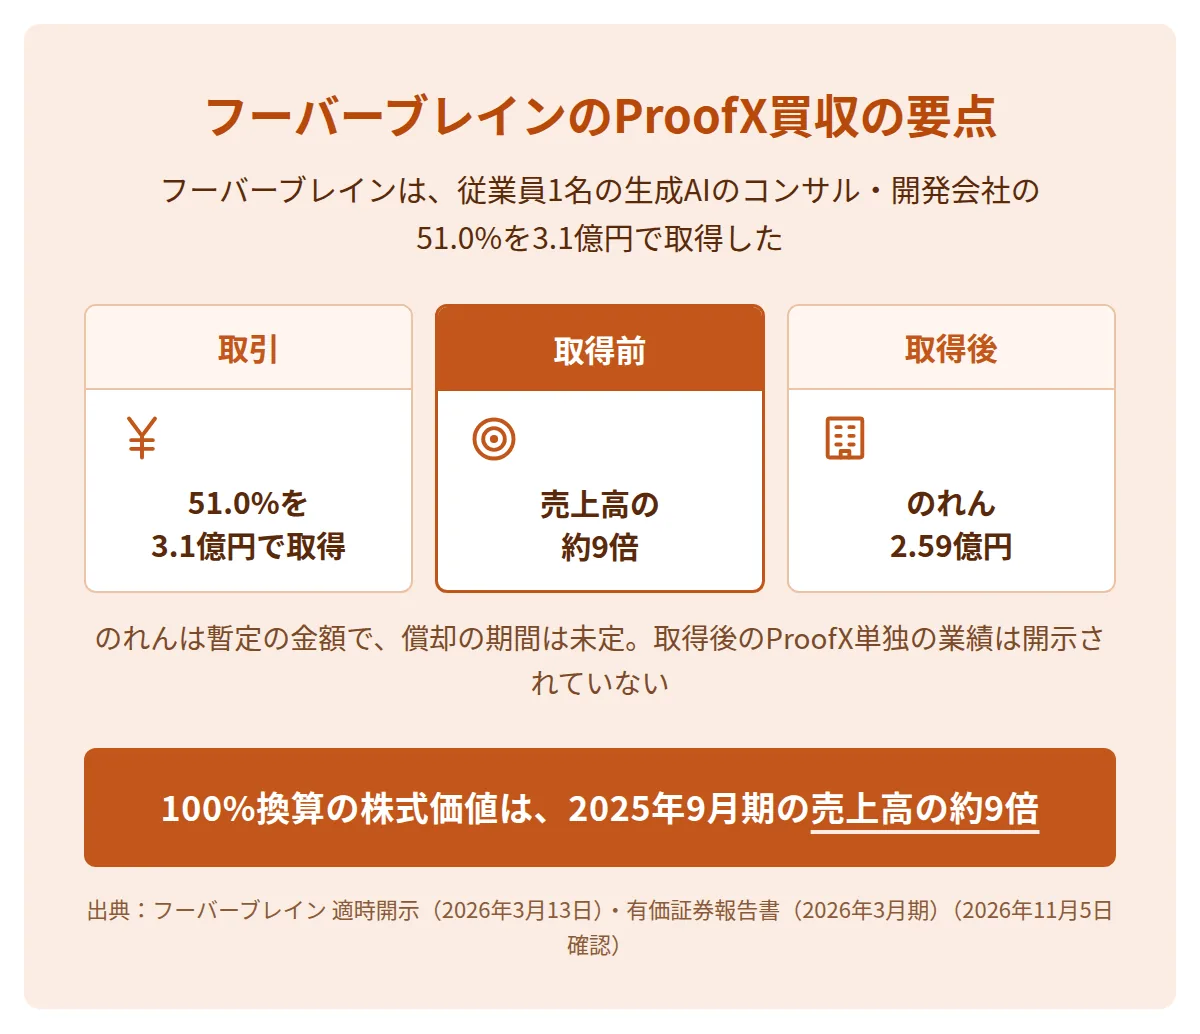
- フーバーブレインは、ProofXの株式の51.0%を3.1億円で取得し、2026年3月25日に取得を完了しました。残りの49.0%の取得の予定は開示されていません。
- ProofXの2025年9月期は、売上高0.7億円、営業利益0.5億円(営業利益率77.6%)です。前の期の営業利益は100万円未満でした。
- 100%換算の株式価値は6.0億円で、2025年9月期の売上高の約9倍、営業利益の約11.5倍です。
- のれんは2.59億円(暫定)で、償却の期間は決まっていません。取得後のProofX単独の業績は開示されていません。2026年10月には、ProofXと共同のサービス「Work Smart AX」が発表されました。
- AI受託で独立する人は、少人数でも利益の出る受託の形、事業計画の数字、実績の公開、事業の整理、買い手の製品と組み合わせられる領域を取り入れられます。
よくある質問
フーバーブレインはProofXをいくらで買収したのですか?
株式の51.0%(5,100株)を3.1億円(306,000千円)で取得しました。100%に換算した株式価値は6.0億円です。有価証券報告書には、別にアドバイザリーに対する報酬額等32,622千円が記載されています。
ProofXの売上高と利益はいくらですか?
取得前の2025年9月期は、売上高0.7億円(67百万円)、営業利益0.5億円(52百万円)です(百万円未満切り捨て)。取得後のProofX単独の業績は開示されていません。
残りの49.0%の株式はどうなるのですか?
取得の前はProofXの代表の夏目 亮太氏が100.0%を保有しており、フーバーブレインは夏目氏から51.0%を取得しました。残りの49.0%を今後取得する予定は、開示資料に記載がありません。
買収はいつ完了したのですか?
フーバーブレインの有価証券報告書によると、2026年3月25日に株式の取得が完了しています。みなし取得日は2026年3月31日のため、ProofXの損益は2027年3月期からフーバーブレインの連結決算に含まれます。
ProofXの買収の倍率は、ほかの買収と比べられますか?
売上高に対する倍率(約9倍)と営業利益に対する倍率(約11.5倍)は、Almondo・Wanderlust・Acrosstudioと同じく、直近の通期の数字が分母で、比べられます。分母の開示の金額は百万円未満を切り捨てた数字のため、実際の倍率は売上高に対して8.8〜9.0倍、営業利益に対して11.3〜11.5倍の範囲です。2024年9月期の営業利益は100万円未満のため、この期を分母にした倍率は比較に使えません。
この記事の事実は、2026年11月5日にフーバーブレインの適時開示・有価証券報告書・決算短信・決算補足資料・決算説明資料・発表と、ProofXの公式サイト・プレスリリースで確認しました。倍率と比率は、開示された数字から計算したものです。内容は新しい発表で変わることがあります。最新の情報は各社の公式サイトで確認してください(更新日:2026年11月5日・監修:株式会社AITECH CEO 小森谷 祐太)。